Nâng hạng, chứng khoán Việt Nam bước vào vị thế mới
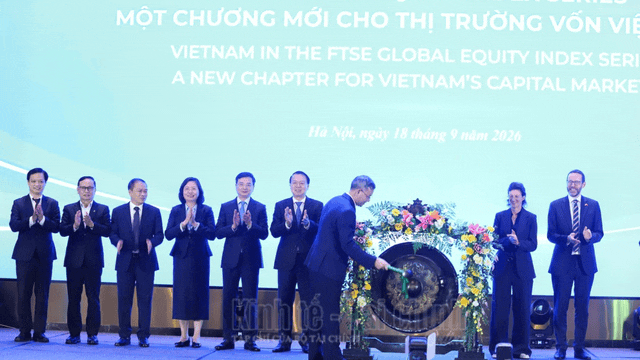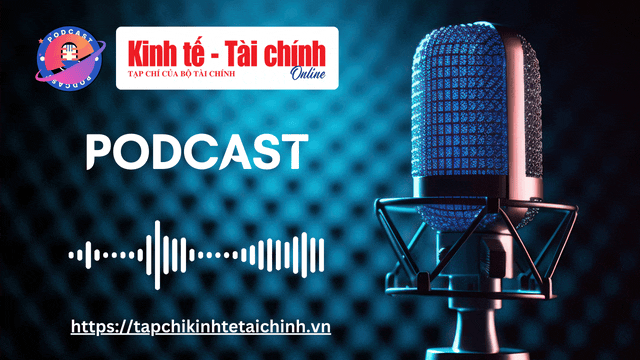
Nâng hạng chứng khoán Việt Nam lên thị trường mới nổi thứ cấp: FTSE Russell mở ra vị thế mới, kỳ vọng dòng vốn và yêu cầu nâng cao chất lượng thị trường.


Chu kỳ mới hình thành từ cuối 2025
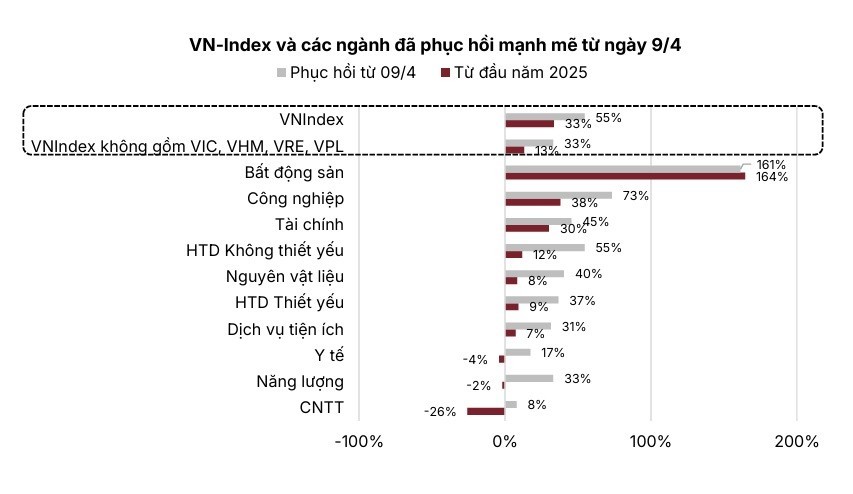
Thị trường chứng khoán đã có sự cải thiện rõ nét trong tháng 11/2025 khi VN-Index chốt tháng tại 1.690,99 điểm, tăng 3,13% so với tháng trước. Đà phục hồi này giúp xóa gần hết mức giảm của hai tháng 9-10, dù động lực chủ yếu đến từ nhóm vốn hóa lớn như VIC, là cổ phiếu đóng góp tới +60 điểm khi tăng 36,3% trong tháng. Cùng với VPL tăng 23,2%, nhóm Vingroup trở thành tâm điểm dẫn dắt nhịp hồi.
 |
| Nguồn: SSI Research. |
Tuy nhiên, sự phân hóa vẫn hiện hữu khi các nhóm mang tính thị trường như Ngân hàng, Chứng khoán, Thép, Bất động sản (ngoại trừ Vingroup) chưa ghi nhận chuyển biến mạnh. Thanh khoản tháng 11 ở mức 20.000 tỷ đồng/phiên, giảm 35,5% so với tháng 10, phản ánh trạng thái thận trọng của dòng tiền trong bối cảnh lãi suất liên ngân hàng còn cao. Bước sang tháng 12, SSI Research dự báo thanh khoản chỉ đi ngang nhưng có thể cải thiện nhẹ nhờ các thương vụ niêm yết mới như VPX và VCK giải phóng nguồn vốn nhà đầu tư.
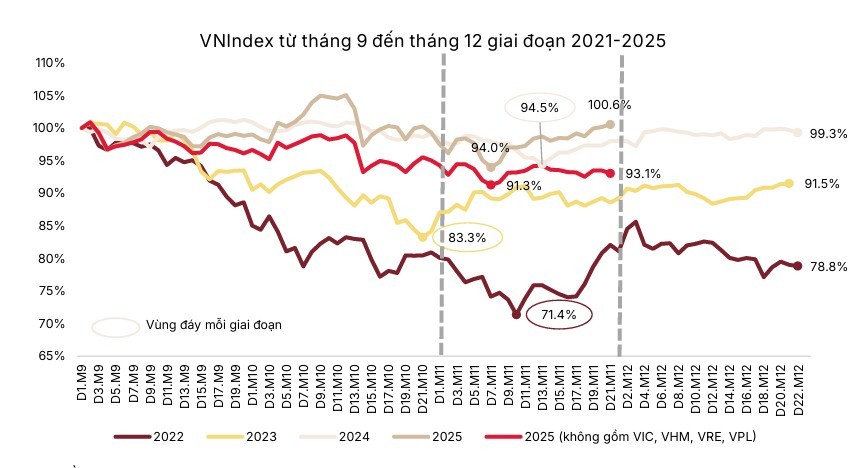
Một chỉ dấu quan trọng cho thấy thị trường có thể bước vào chu kỳ mới là yếu tố mùa vụ. Trong 3 năm gần đây, giai đoạn tháng 12 đến tháng 3 năm sau có xác suất tăng điểm tới 75%, cao hơn nhiều so với 50% trong phần còn lại của năm; lợi suất bình quân đạt 1,7%/tháng, gần gấp ba so với giai đoạn tháng 4 đến tháng 11.
 |
| Nguồn: SSI Research. |
Dòng vốn ngoại, yếu tố gây áp lực trong nhiều tháng, cũng đang đổi chiều tích cực. Tháng 11 ghi nhận bán ròng 6,8 nghìn tỷ đồng, đưa tổng rút vốn của khối ngoại từ đầu năm lên 128 nghìn tỷ đồng. Tuy nhiên, tốc độ rút vốn đã chậm đáng kể, đặc biệt tuần đầu tháng 12 đã ghi nhận trạng thái mua ròng trở lại. Sự cải thiện này xuất phát từ áp lực tỷ giá hạ nhiệt, định giá giảm về vùng hấp dẫn và xu hướng tái cơ cấu của các quỹ toàn cầu khi thị trường lớn như Mỹ, Trung Quốc, Nhật Bản tạm chững.
Lịch sử thị trường cho thấy nhóm Ngân hàng và Vật liệu cơ bản thường vượt trội trong tháng 12, với xác suất tăng tới 76,9%. Bên cạnh đó, SSI Research ghi nhận tín hiệu lan tỏa từ nhóm Tiêu dùng, Vật liệu xây dựng, Công nghệ thông tin và nhóm hưởng lợi chính sách (Phân bón, Xăng dầu). Điều này tạo nền cho nhịp vận động mới của thị trường khi bước sang năm 2026.
Kỳ vọng bứt phá năm 2026
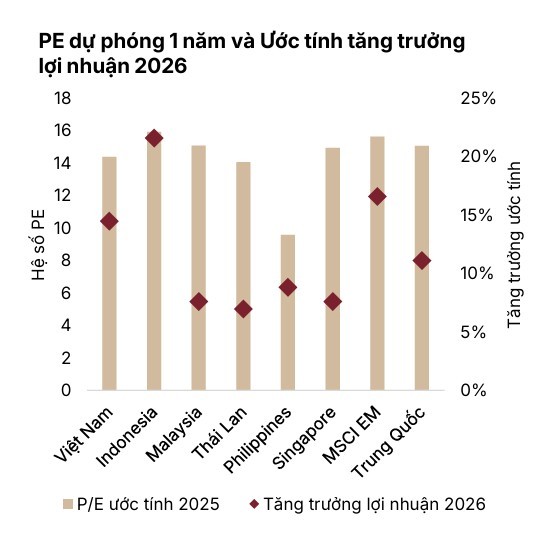
Một trong những điểm tựa quan trọng cho triển vọng thị trường là định giá. Hiện, VN-Index giao dịch quanh P/E 2025 khoảng 14,5 lần, tương đương các thị trường trong khu vực nhưng triển vọng tăng trưởng lợi nhuận 2026 lại vượt trội (14,5% so với 11,5% trung bình ASEAN). Nhờ vậy, hệ số PEG của Việt Nam chỉ 0,96, mức hấp dẫn hơn nhiều so với mặt bằng 1,44 của khu vực.
SSI Research nâng mục tiêu VN-Index năm 2026 lên 1.920 điểm, trên cơ sở kỳ vọng tăng trưởng GDP giai đoạn 2026-2030 có thể đạt mức hai chữ số nhờ động lực cải cách cơ cấu, dòng vốn FDI mạnh mẽ và đầu tư hạ tầng được đẩy nhanh; đồng thời, định giá thị trường vẫn ở mức hấp dẫn khi P/E dự phóng 2026 chỉ khoảng 12,7 lần, thấp hơn đáng kể so với mức trung bình 10 năm là 14 lần, qua đó tạo dư địa mở rộng định giá; cùng với đó, tăng trưởng lợi nhuận doanh nghiệp được dự báo duy trì khả quan với biên độ 13%-17% tùy theo từng kịch bản, củng cố thêm triển vọng tăng trưởng của chỉ số trong năm tới.
 |
| Nguồn: SSI Research. |
Bên cạnh yếu tố định giá, cải cách thị trường vốn được đánh giá là chất xúc tác quan trọng của chu kỳ mới. Nghị định số 245/2025/NĐ-CP của Chính phủ đã đơn giản hóa thủ tục, giải quyết vướng mắc về prefunding, đồng thời cấm áp dụng trần sở hữu nước ngoài thấp hơn quy định. Đặc biệt, việc chuẩn bị triển khai cơ chế bù trừ trung tâm (CCP) vào nửa cuối 2026 là bước tiến lớn giúp tăng chuẩn minh bạch, giảm rủi ro vận hành và mở đường cho nâng hạng thị trường.
Bên cạnh đó, hệ thống Xử lý xuyên suốt (Straight-Through Processing - STP) cho phép môi giới toàn cầu kết nối trực tiếp, giảm thao tác thủ công và rút ngắn chu kỳ thanh toán. SSI Research ước tính việc FTSE Russell nâng hạng có thể mang lại 1,5 tỷ USD dòng vốn thụ động, tập trung vào các cổ phiếu vốn hóa lớn như VIC, HPG, VHM, FPT, VNM, VJC, SSI, STB…
Về triển vọng theo nhóm ngành, SSI Research cho rằng Ngân hàng sẽ tiếp tục đóng vai trò trụ cột khi lợi nhuận dự phóng năm 2026 có thể tăng khoảng 16% nhờ sự phục hồi của thị trường bất động sản và nhu cầu tín dụng duy trì ổn định. Nhóm Tiêu dùng được kỳ vọng tăng trưởng ở mức hai chữ số, hưởng lợi từ việc mở rộng mạng lưới bán lẻ và chính sách nâng ngưỡng thu nhập chịu thuế áp dụng từ đầu năm 2026. Khối Vật liệu xây dựng và Đầu tư công tiếp tục được hỗ trợ tích cực bởi tiến độ giải ngân hạ tầng mạnh mẽ. Trong khi đó, nhóm Công nghệ thông tin nhiều khả năng bước vào chu kỳ phục hồi sau một năm 2025 trầm lắng, với mặt bằng định giá hiện ở mức tương đối hấp dẫn.