Trong những năm qua, Đảng và Nhà nước có nhiều chính sách nhằm quản lý, bảo vệ, sử dụng hợp lý, tiết kiệm và có hiệu quả nguồn tài nguyên, trong đó bao gồm chính sách thuế tài nguyên. Tại Việt Nam, chính sách thuế tài nguyên hiện hành được thực hiện theo Luật thuế tài nguyên số 45/2009/QH12 được Quốc hội khóa XII thông qua ngày 25/11/2009 tại kỳ họp thứ 6, có hiệu lực thi hành kể từ ngày 01/7/2010 và các văn bản hướng dẫn thi hành. Sau hơn 14 năm thực hiện, chính sách thuế tài nguyên đạt được những kết quả tích cực, thể hiện vai trò quan trọng trên các mặt của kinh tế - xã hội, quản lý tài nguyên và bảo vệ môi trường.
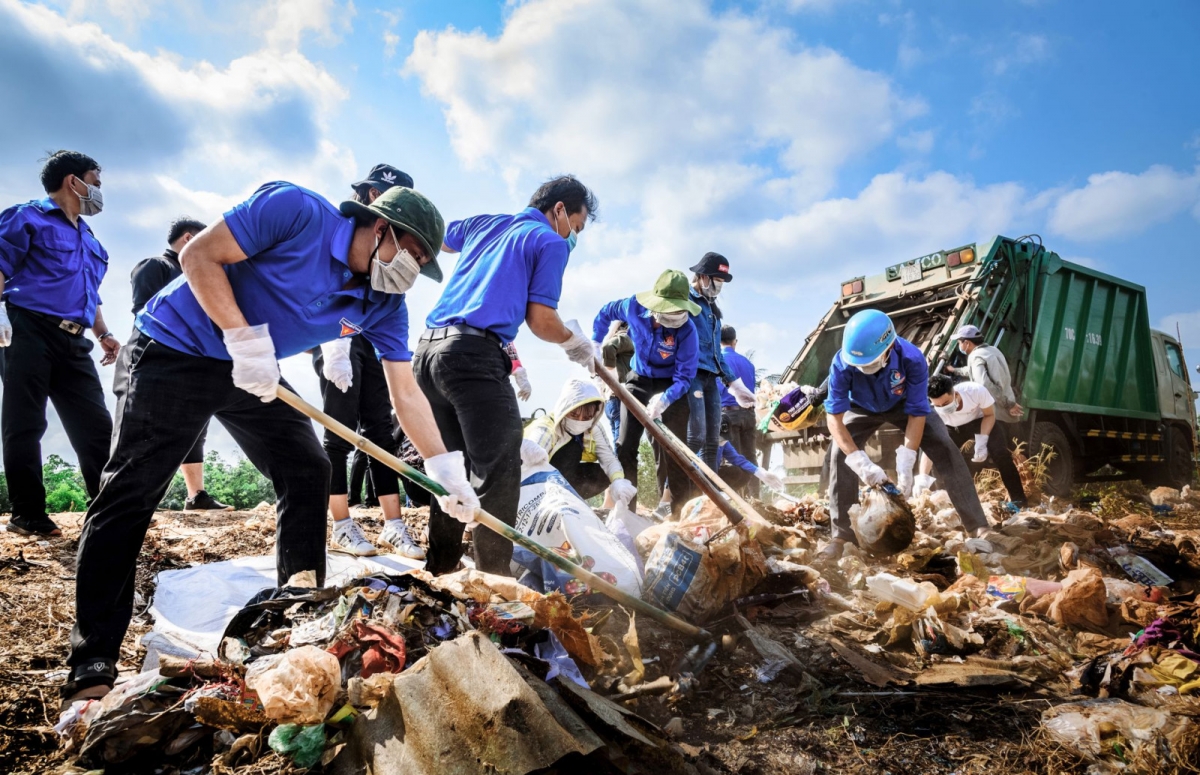 |
| Chính sách thuế tài nguyên có khả năng tác động, định hướng nền kinh tế phát triển theo hướng bền vững, hạn chế gây ô nhiễm môi trường. |
Theo Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính), chính sách thuế tài nguyên được xác định là công cụ tài chính quan trọng và hiệu quả để thực hiện chức năng quản lý nhà nước đối với hoạt động khai thác, sử dụng tài nguyên của các tổ chức, cá nhân theo hướng phát triển bền vững. Trong những năm qua, tại Việt Nam, chính sách thuế tài nguyên đạt được những kết quả tích cực, thể hiện vai trò quan trọng trên các mặt của kinh tế - xã hội, quản lý tài nguyên và bảo vệ môi trường.
Theo đó, thuế tài nguyên tạo nguồn lực tài chính cho phát triển kinh tế đất nước. Cùng với việc nền kinh tế tăng trưởng nhanh trong hơn 2 thập kỉ vừa qua, ngành công nghiệp khai khoáng đã phát triển nhanh chóng với nhiều loại khoáng sản được khai thác ở quy mô lớn. Tuy nhiên, việc phụ thuộc vào tài nguyên thiên nhiên cũng như việc khai thác quá mức, sử dụng thiếu hiệu quả nguồn tài nguyên về lâu dài sẽ để lại những hậu quả nghiêm trọng về kinh tế, xã hội, môi trường.
Nhận thức được tầm quan trọng của phát triển kinh tế phải đi đôi với bảo vệ môi trường và nguồn tài nguyên quốc gia, Đảng và Nhà nước có nhiều chính sách nhằm quản lý, bảo vệ, sử dụng hợp lý, tiết kiệm và có hiệu quả nguồn tài nguyên, đồng thời huy động các nguồn lực cho phát triển kinh tế bền vững, trong đó có chính sách thuế tài nguyên. Thông qua công cụ thuế tài nguyên, Chính phủ phân phối lại một phần nguồn lợi tài chính từ các tổ chức, cá nhân hoạt động khai thác, kinh doanh khoáng sản, điều tiết số tiền thu được từ thuế tài nguyên vào đầu tư cho mục đích công cộng.
Theo số liệu về thu ngân sách nhà nước hàng năm của Bộ Tài chính, số thu thuế tài nguyên bình quân giai đoạn 2011-2021 khoảng gần 39 nghìn tỷ đồng/năm, chiếm bình quân khoảng 3,7% tổng thu ngân sách nhà nước. Theo Luật Ngân sách nhà nước, thuế tài nguyên (trừ dầu thô) là khoản thu điều tiết 100% cho ngân sách địa phương. Đây là nguồn lực quan trọng đối với ngân sách địa phương để đầu tư phát triển cơ sở hạ tầng, kinh tế - xã hội tại địa phương, góp phần nâng cao đời sống vật chất tinh thần người dân, phát triển kinh tế tại các địa phương có tài nguyên được khai thác. Như vậy, có thể nói, thuế tài nguyên qua thời gian thực hiện đã thể hiện vai trò là một nguồn lực quan trọng cho tăng trưởng của nền kinh tế.
Bên cạnh đó, theo các chuyên gia, thuế tài nguyên là công cụ hiệu quả để nhà nước quản lý, bảo vệ tài nguyên quốc gia. Nguồn tài nguyên thiên nhiên có ý nghĩa rất quan trọng trong phát triển kinh tế của mỗi một quốc gia trên thế giới. Thế nhưng cùng với sự phát triển kinh tế xã hội và công nghiệp khai khoáng, nhiều loại tài nguyên đang đối mặt với nguy cơ cạn kiệt, trong đó có những tài nguyên tích lũy trong hàng tỷ năm và không có cách nào tái tạo được.
Việt Nam được đánh giá là quốc gia có nguồn tài nguyên khoáng sản đa dạng với hơn 5.000 điểm mỏ của 60 loại khoáng sản, trong đó, một số khoáng sản quan trọng có trữ lượng tương đối lớn. Tuy nhiên, theo nhận định của các chuyên gia từ Quỹ Tiền tệ quốc tế (IMF), với tốc độ khai thác tài nguyên như giai đoạn vừa qua, nhiều loại khoáng sản của Việt Nam sẽ cạn kiệt trong tương lai rất gần. Năm 2010, Luật thuế tài nguyên được ban hành đã cho thấy nỗ lực của Việt Nam trong việc tăng cường vai trò quản lý của Nhà nước đối với tài nguyên quốc gia, góp phần bảo vệ nguồn tài nguyên, đảm bảo sự phát triển bền vững và hạn chế sự khai thác quá mức, thiếu kiểm soát các nguồn tài nguyên thiên nhiên. Với việc quy định thuế suất cao đối với tài nguyên thiên nhiên không có khả năng tái tạo, thuế tài nguyên đã góp phần hạn chế việc khai thác tài nguyên một cách lãng phí, tràn lan, khuyến khích hoạt động nghiên cứu – phát triển để tìm ra những nguồn nguyên liệu đầu vào mới cho sản xuất công nghiệp.
Thuế tài nguyên góp phần bảo vệ môi trường và thúc đẩy phát triển kinh tế bền vững. Trong bối cảnh hội nhập kinh tế quốc tế ngày càng sâu rộng hiện nay, phát triển kinh tế thường đi kèm với sự tàn phá nghiêm trọng môi trường sinh thái. Những năm gần đây, suy thoái kinh tế toàn cầu đã làm bộc lộ rõ tính thiếu bền vững của mô hình kinh tế “tăng trưởng trước, làm sạch sau” của nhiều nước trên thế giới. Điều này khiến cho xu hướng phát triển kinh tế bền vững, ít gây ô nhiễm môi trường ngày càng được quan tâm và trở thành một trong những ưu tiên của nhiều quốc gia. Trong đó, chính sách thuế tài nguyên là một trong những công cụ quản lý của Nhà nước có vai trò quan trọng trong việc định hướng nền kinh tế phát triển theo hướng bền vững, hạn chế gây ô nhiễm môi trường.
Ở nước ta, thuế tài nguyên quy định mức thuế suất tương ứng với mức độ khan hiếm hay mức độ gây ô nhiễm môi trường của từng loại tài nguyên. Chẳng hạn, thuế tài nguyên quy định thuế suất lũy tiến đối với dầu thô, khí thiên nhiên, khí than là các loại tài nguyên khi sử dụng phát thải lượng các-bon lớn, theo đó sản lượng khai thác tài nguyên càng lớn thì phải chịu mức thuế suất càng cao, từ đó các doanh nghiệp khai khoáng sẽ phải tính toán để tối ưu hóa sản lượng khai thác, hạn chế tối đa việc khai thác tràn lan. Như vậy, chính sách thuế tài nguyên có khả năng tác động, định hướng nền kinh tế phát triển theo hướng bền vững, hạn chế gây ô nhiễm môi trường, đồng thời khuyến khích doanh nghiệp sử dụng năng lượng sạch hơn, giảm phát thải, ứng dụng các tiến bộ khoa học công nghệ hiện đại để tiết kiệm nhiên liệu, hạn chế xả thải, hoặc chuyển đổi sang sử dụng năng lượng tái tạo, thân thiện hơn với môi trường.
Đặc biệt, tại Việt Nam, thuế tài nguyên là công cụ điều tiết, đảm bảo công bằng xã hội. Theo đó, với vai trò quan trọng của tài nguyên trong nền kinh tế thị trường, nhiều tổ chức, cá nhân đã tham gia vào việc khai thác, chế biến tài nguyên thiên nhiên và thu được nhiều nguồn lợi tài chính từ việc khai thác tài nguyên, từ đó làm gia tăng khoảng cách giàu - nghèo giữa các tầng lớp xã hội. Theo đó, Nhà nước sử dụng công cụ thuế để can thiệp vào quá trình phân phối thu nhập, góp phần đảm bảo công bằng, ổn định xã hội. Mang đầy đủ chức năng của thuế, thuế tài nguyên là một trong những công cụ tài chính quan trọng để phân phối lại thu nhập, của cải, đảm bảo sự công bằng cho xã hội.
Thông qua việc thu thuế đối với sản lượng tài nguyên khai thác, thuế tài nguyên là chi phí đầu vào ảnh hưởng tới lợi nhuận của nhà đầu tư, do đó có tác dụng điều tiết thu nhập từ các nhà đầu tư hoạt động trong lĩnh vực khai thác, chế biến, kinh doanh khoáng sản về ngân sách nhà nước. Từ đó, Nhà nước sử dụng nguồn thu từ thuế tài nguyên để đầu tư phát triển cơ sở hạ tầng, cải tạo môi trường, phục vụ an sinh xã hội. Như vậy, có thể thấy thuế tài nguyên đã góp phần khắc phục khiếm khuyết của nền kinh tế thị trường về chênh lệch mức sống và thu nhập, đảm bảo cho mọi người dân đều được chia sẻ, thụ hưởng các thành quả phát triển kinh tế đất nước.