Quỹ ETF được miễn trần 10%, giữ chân dòng vốn ngoại
Quỹ ETF không bị giới hạn 10% khi mua cổ phiếu trong rổ chỉ số, tránh cảnh phải bán bớt hoặc ngừng nhận vốn, trong khi khối ngoại nắm 85% chứng chỉ quỹ.


Phan Hoàng Phúc, Phạm Minh Vương, Nguyễn Hoàng Phi Nam
Khoa Kế toán - Kiểm toán, Trường Đại học Mở TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Bài viết nghiên cứu mối quan hệ giữa các chỉ số tài chính và lượng khí thải carbon của các doanh nghiệp niêm yết tại Việt Nam. Sử dụng phương pháp định lượng với dữ liệu bảng của 170 doanh nghiệp giai đoạn 2016–2024 (tổng cộng 1.530 quan sát) cho thấy, khả năng sinh lời (đại diện bởi ROA/ROE) có tác động ngược chiều đến phát thải carbon - doanh nghiệp lợi nhuận cao thường phát thải ít hơn. Hiệu quả quản lý tài sản (vòng quay tài sản...) có tác động cùng chiều đến phát thải- doanh nghiệp hoạt động càng hiệu quả (theo cách truyền thống) lại phát thải nhiều hơn. Đòn bẩy tài chính (tỷ lệ nợ) có tác động ngược chiều, gợi ý doanh nghiệp nợ cao phát thải ít do áp lực từ chủ nợ. Trong khi đó, thanh khoản và các chỉ số thị trường dành cho cổ đông (P/E, cổ tức) không có ảnh hưởng đáng kể. Kết quả này gợi ý các hàm ý chính sách trong tích hợp tiêu chí môi trường - xã hội - quản trị (ESG) vào chính sách tín dụng và quy định công bố thông tin cũng như khuyến nghị doanh nghiệp cần coi giảm phát thải như một chiến lược trọng tâm, đầu tư nguồn lực tài chính vào công nghệ sạch và tận dụng các công cụ tài chính xanh.
Từ khóa: Chỉ số tài chính, khí thải carbon, khí phát thải carbon, Việt Nam
FINANCIAL INDICATORS AND CARBON EMISSIONS: EVIDENCE FROM VIET NAM
Summary
This study investigates the relationship between financial indicators and carbon emissions among listed firms in Viet Nam. Using a quantitative approach with panel data from 170 listed companies over the period 2016–2024, comprising a total of 1,530 firm-year observations, the results reveal several noteworthy findings. Firm profitability, proxied by return on assets (ROA) and return on equity (ROE), is negatively associated with carbon emissions, indicating that more profitable firms tend to generate lower levels of emissions. In contrast, asset management efficiency (e.g., asset turnover ratios) exhibits a positive relationship with carbon emissions, suggesting that firms operating more efficiently in the traditional financial sense tend to emit higher levels of carbon. Financial leverage, measured by debt ratios, shows a negative effect on carbon emissions, implying that highly leveraged firms may face greater pressure from creditors to limit environmental risks. Meanwhile, liquidity indicators and market-based measures for shareholders (such as the price–earnings ratio and dividend payouts) do not exert a statistically significant impact on carbon emissions. These findings offer important policy implications for integrating environmental, social, and governance (ESG) criteria into credit policies and corporate disclosure regulations. Moreover, the results suggest that firms should treat carbon emission reduction as a core strategic objective by allocating financial resources to clean technologies and actively leveraging green financial instruments.
Keywords: Financial indicators, carbon emissions, corporate emissions, Viet Nam
GIỚI THIỆU
Biến đổi khí hậu là thách thức nghiêm trọng của thế kỷ 21: từ thời kỳ công nghiệp hóa, nồng độ CO tăng khoảng 50% khiến nhiệt độ trung bình toàn cầu tăng ~1,2°C. Cộng đồng quốc tế đã ứng phó qua Nghị định thư Kyoto (1998) và Hiệp định Paris (2015), hướng tới giới hạn mức tăng <2°C và trung hòa carbon vào giữa thế kỷ. Doanh nghiệp là tác nhân then chốt trong giảm phát thải. Theo CDP, một tổ chức phi lợi nhuận quốc tế vận hành hệ thống công bố thông tin (CBTT) môi trường toàn cầu, chỉ 50 doanh nghiệp trong nhóm S&P 500 đã chiếm tới 75% tổng phát thải GHG toàn cầu.
Vì vậy, công bố phát thải carbon (carbon emission disclosure, CED) ngày càng phổ biến để thể hiện cam kết bền vững. CED ở nước phát triển thường bắt buộc, còn ở nhiều nước đang phát triển như Indonesia hay Việt Nam chủ yếu tự nguyện do hạn chế nguồn lực. Chỉ số tài chính, đặc biệt là chi phí carbon, giá phát thải và các biến số ESG, tác động trực tiếp đến rủi ro doanh nghiệp và biên lợi nhuận, buộc các đơn vị phát thải lớn phải chuyển đổi xanh để tránh suy giảm tài chính. Việc tích hợp Carbon - Z-score giúp dự báo rủi ro phá sản, trong khi tín dụng xanh khuyến khích giảm phát thải. Chỉ số tài chính đang đóng vai trò là "thước đo" chuyển đổi, biến phát thải carbon thành chi phí hoặc tài sản, thúc đẩy doanh nghiệp giảm phát thải để duy trì lợi thế cạnh tranh.
Tại COP26 (2021), Việt Nam cam kết phát thải ròng bằng 0 vào năm 2050; đồng thời Thông tư số 96/2020/TT-BTC yêu cầu công ty niêm yết công bố phát thải khí nhà kính trực tiếp/gián tiếp và biện pháp giảm phát thải, cho thấy khung pháp lý minh bạch môi trường đang được hoàn thiện. Phát thải GHG đã tăng gần gấp 3 lần trong 2 thập kỷ, chủ yếu từ công nghiệp chế biến, năng lượng và giao thông, và việc thực thi ở doanh nghiệp vẫn nhiều thách thức. Trong bối cảnh Việt Nam còn ít nghiên cứu hệ thống và khác biệt thể chế khiến kết luận quốc tế khó áp dụng trực tiếp, bài viết này phân tích tác động của các nhóm chỉ số tài chính (khả năng sinh lời, thanh khoản, hiệu quả hoạt động, cấu trúc vốn và thị trường cổ đông) đến lượng phát thải carbon của doanh nghiệp Việt Nam, nhằm lấp đầy khoảng trống thực nghiệm và đề xuất hàm ý chính sách phù hợp.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Lý thuyết nền tảng
Hành vi CBTT và kiểm soát phát thải carbon của doanh nghiệp có thể lý giải qua nhiều lý thuyết như: Lý thuyết hợp pháp (legitimacy theory) nhấn mạnh nhu cầu doanh nghiệp phải hành động phù hợp với chuẩn mực xã hội để duy trì tính hợp pháp, do đó doanh nghiệp sẽ minh bạch hóa thông tin môi trường nhằm thỏa mãn kỳ vọng của công chúng và cơ quan quản lý.
Lý thuyết các bên liên quan (stakeholder theory) cho rằng doanh nghiệp chịu áp lực từ nhiều nhóm liên quan (nhà đầu tư, khách hàng, chủ nợ, cộng đồng...), nên việc giảm phát thải và CBTT carbon là cách để đáp ứng lợi ích và giảm xung đột với các bên. Trong khi đó, Lý thuyết tín hiệu (signaling theory) và Lý thuyết thông tin bất cân xứng xem việc công bố các kết quả môi trường tốt như một tín hiệu tích cực về năng lực quản trị tới thị trường, đặc biệt trong bối cảnh thông tin môi trường thường khó quan sát. Những khung lý thuyết này gợi ý rằng, tình hình tài chính có thể ảnh hưởng gián tiếp đến hành vi môi trường của doanh nghiệp: doanh nghiệp tài chính lành mạnh có động lực và nguồn lực để “làm điều đúng” về môi trường, đồng thời muốn phô bày điều đó ra bên ngoài, ngược lại doanh nghiệp tài chính khó khăn có thể né tránh do chi phí và sợ phản ứng tiêu cực.
Tổng quan nghiên cứu
Trong hơn một thập kỷ qua, các nghiên cứu thực nghiệm tập trung nhiều tại các nền kinh tế mới nổi ở châu Á như Indonesia, Malaysia, Trung Quốc – nơi vấn đề công bố carbon tuy còn tự nguyện nhưng bắt đầu thu hút sự quan tâm. Hầu hết nghiên cứu tập trung vào biến phụ thuộc là mức độ công bố carbon (CED) (ví dụ: có/không báo cáo, hoặc điểm công bố), trong khi ít nghiên cứu dùng lượng phát thải carbon thực tế làm biến phụ thuộc. Jannah & Muid (2014) và Hermawan et al. (2018) tìm thấy ROA có ảnh hưởng dương đến mức độ công bố carbon; Hapsoro & Ambarwati (2018) cho thấy lợi nhuận giúp doanh nghiệp tăng cường công bố carbon như công cụ quan hệ công chúng; ngược lại, Witri Astiti & Wirama (2020) lại không tìm được mối quan hệ đáng kể giữa lợi nhuận và công bố.
Về đòn bẩy, đa số nghiên cứu (Choi et al., 2013; Luo et al., 2013; Ratmono et al., 2021) đồng thuận nợ cao làm giảm xác suất công bố carbon, phù hợp với lập luận về ràng buộc tài chính. Pasya & Fitriasari (2025) thậm chí cho thấy đòn bẩy không ảnh hưởng đáng kể đến công bố carbon tại doanh nghiệp năng lượng Indonesia, vì ở ngành phát thải cao này các quyết định quản trị chịu chi phối chủ yếu bởi chi phí vốn. Một số biến khác như quy mô doanh nghiệp và hiệu suất môi trường nội tại (ví dụ cường độ phát thải trên sản lượng) cũng được đưa vào phân tích (Ratmono và cs., 2021). Nhìn chung, khoảng trống tồn tại là chưa có nghiên cứu nào tích hợp đồng thời nhiều nhóm chỉ số tài chính để đánh giá tác động tổng hợp lên lượng phát thải carbon tuyệt đối, đặc biệt là trong bối cảnh Việt Nam. Nghiên cứu này tiên phong kiểm định các giả thuyết H1–H5 nêu trên tại Việt Nam nhằm đóng góp bằng chứng thực nghiệm mới.
Chỉ số tài chính và phát thải carbon
Dựa trên lý thuyết, 5 nhóm chỉ số tài chính chính được xem xét gồm:
Khả năng sinh lời (ROA, ROE): Doanh nghiệp lợi nhuận cao thường có dư địa tài chính để đầu tư công nghệ sạch và sáng kiến giảm phát thải. Theo quan điểm dựa trên nguồn lực (resource-based view) và lý thuyết tín hiệu, sinh lời cao phản ánh sức khỏe tài chính tốt, giúp triển khai dự án xanh mà ít ảnh hưởng hiệu quả kinh doanh; ngược lại lợi nhuận thấp dễ cắt giảm chi phí môi trường.
H1: Khả năng sinh lời nghịch biến với phát thải carbon (doanh nghiệp càng sinh lợi → phát thải càng thấp), khi các yếu tố khác không đổi.
Thanh khoản (Hệ số thanh toán hiện hành, Hệ số thanh toán nhanh): Thanh khoản tốt giảm áp lực dòng tiền ngắn hạn, tạo điều kiện đầu tư dài hạn cho giải pháp giảm phát thải và hệ thống báo cáo môi trường. Faisal & Pratama (2024) và Efendy et al. (2023) cho rằng, doanh nghiệp dư tiền mặt sẵn sàng chi cho trách nhiệm xã hội của doanh nghiệp (CSR) với môi trường hơn.
H2: Thanh khoản nghịch biến với phát thải carbon (thanh khoản dồi dào → phát thải thấp hơn).
Hiệu quả quản lý tài sản (AT, RT): Về lý thuyết, quản trị tài sản hiệu quả đi kèm tiết kiệm tài nguyên/ năng lượng, giúp giảm cường độ phát thải. Ratmono et al. (2021) ghi nhận doanh nghiệp hoạt động hiệu quả thường có hiệu suất carbon tốt hơn. Tuy nhiên, nếu tối đa hóa công suất theo công nghệ “truyền thống”, hiệu quả vận hành có thể kéo theo thâm dụng năng lượng/nguyên liệu và làm phát thải tăng.
H3: Hiệu quả quản lý tài sản cùng chiều với phát thải carbon (càng tối ưu hiệu quả SXKD → có thể phát thải nhiều hơn).
Cấu trúc vốn (Đòn bẩy): Nợ vay cao tạo áp lực trả nợ và rủi ro xung đột đại diện (Jensen & Meckling, 1976), khiến doanh nghiệp có thể hạn chế công bố tự nguyện và khó ưu tiên chi cho dự án giảm phát thải. Astiti & Wirama (2020) nhấn mạnh đòn bẩy cao gắn với nguy cơ kiệt quệ tài chính, bất lợi cho đầu tư bền vững. Dù vậy, xu hướng cho vay gắn tiêu chí ESG có thể làm chủ nợ giám sát chặt hơn, tạo áp lực giảm phát thải.
H4: Đòn bẩy tài chính nghịch biến với phát thải carbon (nợ cao → phát thải thấp hơn).
Chỉ số thị trường cổ đông (P/E, tỷ suất cổ tức, M/B): Các chỉ số thị trường phản ánh mức “thưởng/ phạt” của nhà đầu tư với chiến lược carbon và mức minh bạch môi trường: doanh nghiệp bền vững, minh bạch thường được định giá cao hơn, trong khi doanh nghiệp rủi ro môi trường có thể bị đòi hỏi cổ tức cao để bù đắp. Bolognesi & Burchi (2023) cho thấy thị trường có xu hướng ưu ái công ty phát triển bền vững.
H5: Các chỉ số thị trường định hướng cổ đông nghịch biến với phát thải carbon (được thị trường đánh giá cao → có động lực giảm phát thải để duy trì hình ảnh).
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu và mẫu nghiên cứu
Nghiên cứu sử dụng phương pháp hồi quy dữ liệu bảng (panel data regression) với dữ liệu được thu thập từ báo cáo thường niên và báo cáo tài chính đã kiểm toán của các doanh nghiệp niêm yết tại Việt Nam trong giai đoạn 2016–2024. Mẫu nghiên cứu bao gồm 170 doanh nghiệp phi tài chính niêm yết trên thị trường chứng khoán Việt Nam, được lựa chọn sau khi sàng lọc theo tiêu chí về tính đầy đủ và độ tin cậy của dữ liệu, đặc biệt là thông tin liên quan đến phát thải carbon. Với 9 năm quan sát cho mỗi doanh nghiệp, bộ dữ liệu cuối cùng gồm 1.530 quan sát, đảm bảo tính đại diện theo ngành và độ vững của các ước lượng kinh tế lượng. Biến phụ thuộc là lượng phát thải carbon tuyệt đối (CARBON) của doanh nghiệp, bao gồm phát thải trực tiếp (Scope 1) và gián tiếp (Scope 2), được đo bằng tấn CO2 và thu thập từ báo cáo thường niên (báo cáo bền vững hoặc môi trường). Các biến giải thích chính là các nhóm tỷ số tài chính, bao gồm: (i) khả năng sinh lời (ROA, ROE); (ii) khả năng thanh khoản (CR, WCR); (iii) hiệu quả quản lý tài sản (AT, RT); (iv) cấu trúc vốn (DR, DER); và (v) chỉ số thị trường (P/E, DY), được tính toán từ báo cáo tài chính kiểm toán hằng năm. Ngoài ra, mô hình còn bổ sung hai biến kiểm soát, gồm quy mô doanh nghiệp (SIZE) – đo bằng logarit tự nhiên của tổng tài sản, và chất lượng kiểm toán (AUDIT) – biến giả nhận giá trị 1 nếu doanh nghiệp được kiểm toán bởi Big4, nhằm kiểm soát ảnh hưởng của quy mô và mức độ minh bạch đến lượng phát thải carbon.
Mô hình hồi quy
Do một số cặp biến độc lập có thể tương quan (ví dụ ROA và ROE; CR và WCR...), để kiểm soát hiện tượng đa cộng tuyến, nghiên cứu tiến hành phân tích trong hai mô hình hồi quy riêng biệt tương ứng với hai tập biến độc lập khác nhau. Cụ thể:
Mô hình (1): Sử dụng ROA, CR, RT, DR, P/E, cùng biến kiểm soát AUDIT, SIZE.
Mô hình (2): Sử dụng ROE, WCR, AT, DER, DY, cùng biến kiểm soát AUDIT, SIZE.
Cả 2 mô hình đều có dạng tổng quát:
Trong đó là vector các biến tài chính chính của mô hình (tùy thuộc mô hình (1) hay (2)), β0 là hằng số, ε là sai số.
Dữ liệu bảng cho phép lựa chọn giữa mô hình tác động cố định (FEM) và tác động ngẫu nhiên (REM). Qua kiểm định F và Hausman, kết quả cho thấy mô hình (1) phù hợp với FEM và mô hình (2) phù hợp với REM (ở mức ý nghĩa 5%). Tuy nhiên, kiểm định cho thấy cả hai mô hình đều vi phạm hiện tượng phương sai sai số không đồng nhất và tự tương quan chuỗi (P<0,01). Do đó, nghiên cứu sử dụng ước lượng FGLS (Feasible Generalized Least Squares) trên mô hình đã chọn để khắc phục triệt để các khuyết tật này, giúp thu được các ước lượng không chệch, nhất quán và hiệu quả. Kết quả hồi quy FGLS của hai mô hình sau cùng được sử dụng để phân tích.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Trước khi ước lượng mô hình, các thống kê mô tả cho thấy sự khác biệt đáng kể về phát thải carbon giữa các doanh nghiệp. Giá trị CARBON trung bình ~6,320 tấn, nhưng độ lệch chuẩn cao (6,146) và tán cực lớn (max 4500) do một số mã cổ phiếu định giá đầu cơ. Điều này phản ánh tính chất đa dạng của mẫu nghiên cứu, bao quát nhiều quy mô và lĩnh vực.
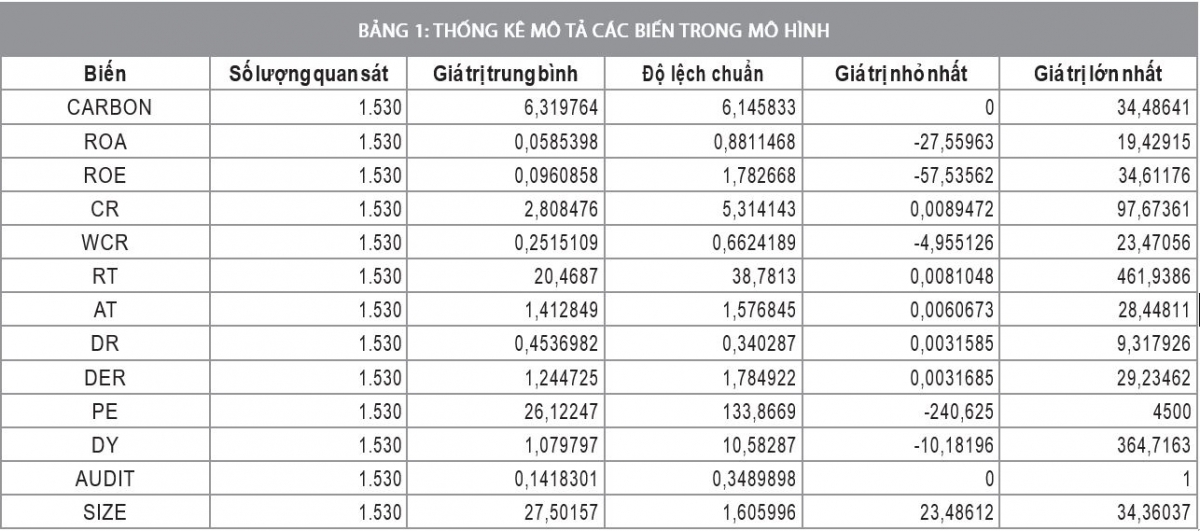 |
| Nguồn: Kết quả nghiên cứu |
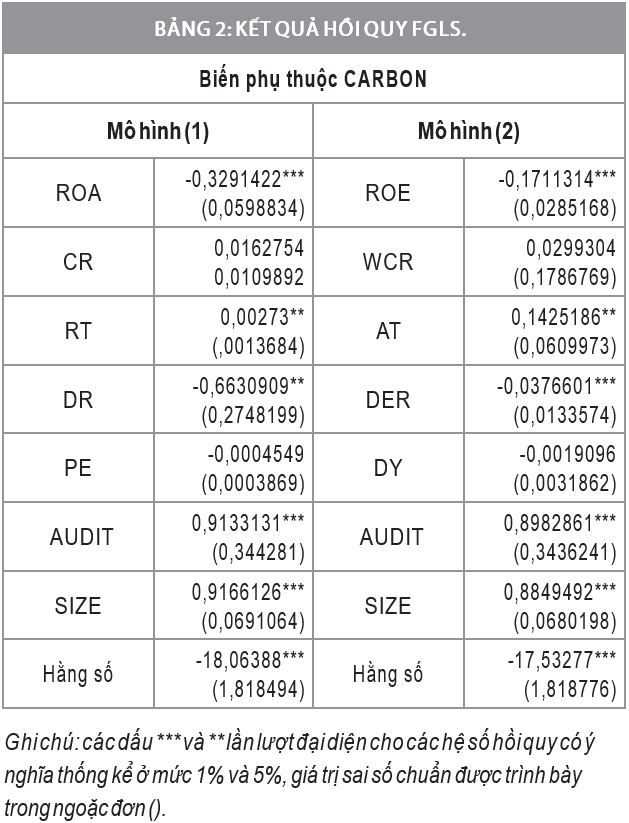 |
| Nguồn: Kết quả nghiên cứu |
Kết quả hồi quy và thảo luận
Kết quả hồi quy FGLS cho thấy, các chỉ số tài chính có ảnh hưởng khác nhau đến lượng phát thải carbon của doanh nghiệp niêm yết tại Việt Nam. Cụ thể, khả năng sinh lời (ROA, ROE) có tác động nghịch biến và có ý nghĩa thống kê cao (p < 0,01) đối với phát thải carbon, hàm ý doanh nghiệp có hiệu quả tài chính tốt thường phát thải thấp hơn nhờ có điều kiện đầu tư công nghệ sạch và chủ động thực hiện trách nhiệm môi trường, phù hợp với giả thuyết H1 và các nghiên cứu trước (Freedman & Jaggi, 2005; Clarkson et al., 2008). Ngược lại, hiệu quả quản lý tài sản (AT, RT) tác động cùng chiều và có ý nghĩa thống kê (p < 0,05), cho thấy doanh nghiệp sử dụng tài sản hiệu quả theo nghĩa truyền thống thường đi kèm mở rộng quy mô sản xuất và tiêu thụ năng lượng, dẫn đến gia tăng phát thải, qua đó chấp nhận giả thuyết H3. Đối với cấu trúc vốn, các chỉ số DR và DER đều có tác động nghịch biến có ý nghĩa đến phát thải carbon (p < 0,05), ủng hộ giả thuyết H4 và phản ánh vai trò giám sát của chủ nợ trong việc thúc đẩy doanh nghiệp kiểm soát rủi ro môi trường. Trong khi đó, khả năng thanh khoản (CR, WCR) và các chỉ số dành riêng cho cổ đông (P/E, DY) không cho thấy ảnh hưởng có ý nghĩa thống kê, dẫn đến bác bỏ các giả thuyết H2 và H5, hàm ý động lực từ thị trường tài chính và dòng tiền ngắn hạn chưa đủ mạnh để chi phối hành vi giảm phát thải của doanh nghiệp Việt Nam. Cuối cùng, các biến kiểm soát quy mô doanh nghiệp (SIZE) và chất lượng kiểm toán (AUDIT) có tác động dương và có ý nghĩa, phản ánh đặc điểm phát thải tuyệt đối cao hơn của các doanh nghiệp quy mô lớn và được kiểm toán bởi Big4.
Tóm lại, kết quả nghiên cứu đã chấp nhận 3 giả thuyết H1, H3, H4 và bác bỏ 2 giả thuyết H2, H5. Nghĩa là, trong bối cảnh các doanh nghiệp Việt Nam: khả năng sinh lời cao và đòn bẩy tài chính cao có liên quan đến giảm phát thải carbon; hiệu quả quản lý tài sản cao lại liên quan đến tăng phát thải; còn thanh khoản và chỉ số thị trường không đóng vai trò đáng kể. Những phát hiện này giúp hiểu rõ hơn động lực tài chính đằng sau hành vi môi trường của doanh nghiệp, đồng thời gợi mở các chính sách khuyến khích phù hợp.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Nghiên cứu đã cung cấp bằng chứng thực nghiệm về mối quan hệ giữa sức khỏe tài chính và hành vi môi trường của doanh nghiệp Việt Nam. Từ phân tích dữ liệu 170 công ty niêm yết giai đoạn 2016–2024 bằng phương pháp hồi quy FGLS, có thể kết luận:
Thứ nhất, doanh nghiệp có khả năng sinh lời càng cao thì phát thải carbon càng thấp, ủng hộ luận điểm rằng lợi nhuận tạo điều kiện cho đầu tư bền vững;
Thứ hai, doanh nghiệp sử dụng tài sản càng hiệu quả (theo cách truyền thống) thì phát thải càng cao, cho thấy mục tiêu tăng trưởng sản xuất hiện tại đang mâu thuẫn với mục tiêu giảm phát thải;
Thứ ba, doanh nghiệp có đòn bẩy nợ cao thường phát thải ít hơn, gợi ý vai trò tích cực của giám sát từ chủ nợ và ngân hàng trong việc ép buộc doanh nghiệp giảm phát thải;
Thứ tư, thanh khoản và các chỉ số thị trường cổ phiếu không có ảnh hưởng đáng kể đến phát thải, hàm ý các yếu tố tài chính ngắn hạn và đánh giá thị trường chưa phải động lực chính cho hoạt động môi trường của doanh nghiệp.
Những kết quả này đóng góp về mặt học thuật khi lần đầu kiểm định tổng hợp các nhân tố tài chính tác động lên lượng phát thải carbon thực tế tại Việt Nam - một nền kinh tế mới nổi với cam kết mạnh mẽ về Net Zero 2050. Nghiên cứu cũng bổ sung minh chứng cho thấy, tài chính doanh nghiệp có thể là công cụ chính sách hữu hiệu để điều chỉnh hành vi môi trường (ví dụ, thông qua điều kiện tín dụng xanh...).
Hàm ý chính sách
Kết quả nghiên cứu cho thấy các công cụ tài chính có vai trò quan trọng trong thúc đẩy giảm phát thải carbon, khi doanh nghiệp có khả năng sinh lời cao và đòn bẩy tài chính lớn thường phát thải thấp hơn. Vì vậy, cơ quan quản lý cần tích hợp các tiêu chí ESG vào chính sách tín dụng và đánh giá rủi ro ngân hàng, đồng thời khuyến khích tín dụng xanh thông qua lãi suất ưu đãi hoặc điều kiện vay linh hoạt cho doanh nghiệp cam kết giảm phát thải, qua đó thúc đẩy tái đầu tư lợi nhuận và đầu tư công nghệ sạch. Bên cạnh đó, mối quan hệ thuận giữa hiệu quả sử dụng tài sản và phát thải cho thấy thách thức trong việc tách rời tăng trưởng khỏi phát thải, đòi hỏi Nhà nước ban hành tiêu chuẩn công nghệ bắt buộc, thuế/ phí môi trường, định mức phát thải theo ngành và các chính sách ưu đãi cho dự án tiết kiệm năng lượng, năng lượng tái tạo.
Do động lực từ thị trường còn hạn chế, cần tăng cường giám sát bắt buộc, hoàn thiện quy định về báo cáo phát triển bền vững, xây dựng lộ trình chuyển đổi năng lượng đến năm 2050 gắn với hạn ngạch phát thải và thị trường carbon nội địa. Về phía doanh nghiệp, cần coi giảm phát thải carbon là đầu tư chiến lược, tích hợp mục tiêu phát thải vào KPI, chủ động sử dụng tài chính xanh và chuyển trọng tâm từ tăng vòng quay tài sản sang nâng cao năng suất sử dụng tài nguyên thông qua công nghệ 4.0 và mô hình kinh tế tuần hoàn nhằm nâng cao năng lực cạnh tranh dài hạn.n
(*). Nghiên cứu này được Trường Đại học Mở Thành phố Hồ Chí Minh tài trợ trong đề tài Mã số: T2024.2.02CD.
Tài liệu tham khảo:
| Ngày nhận bài: 19/12/2025; Ngày hoàn thiện biên tập: 27/01/2026; Ngày duyệt đăng: 04/02/2026 |