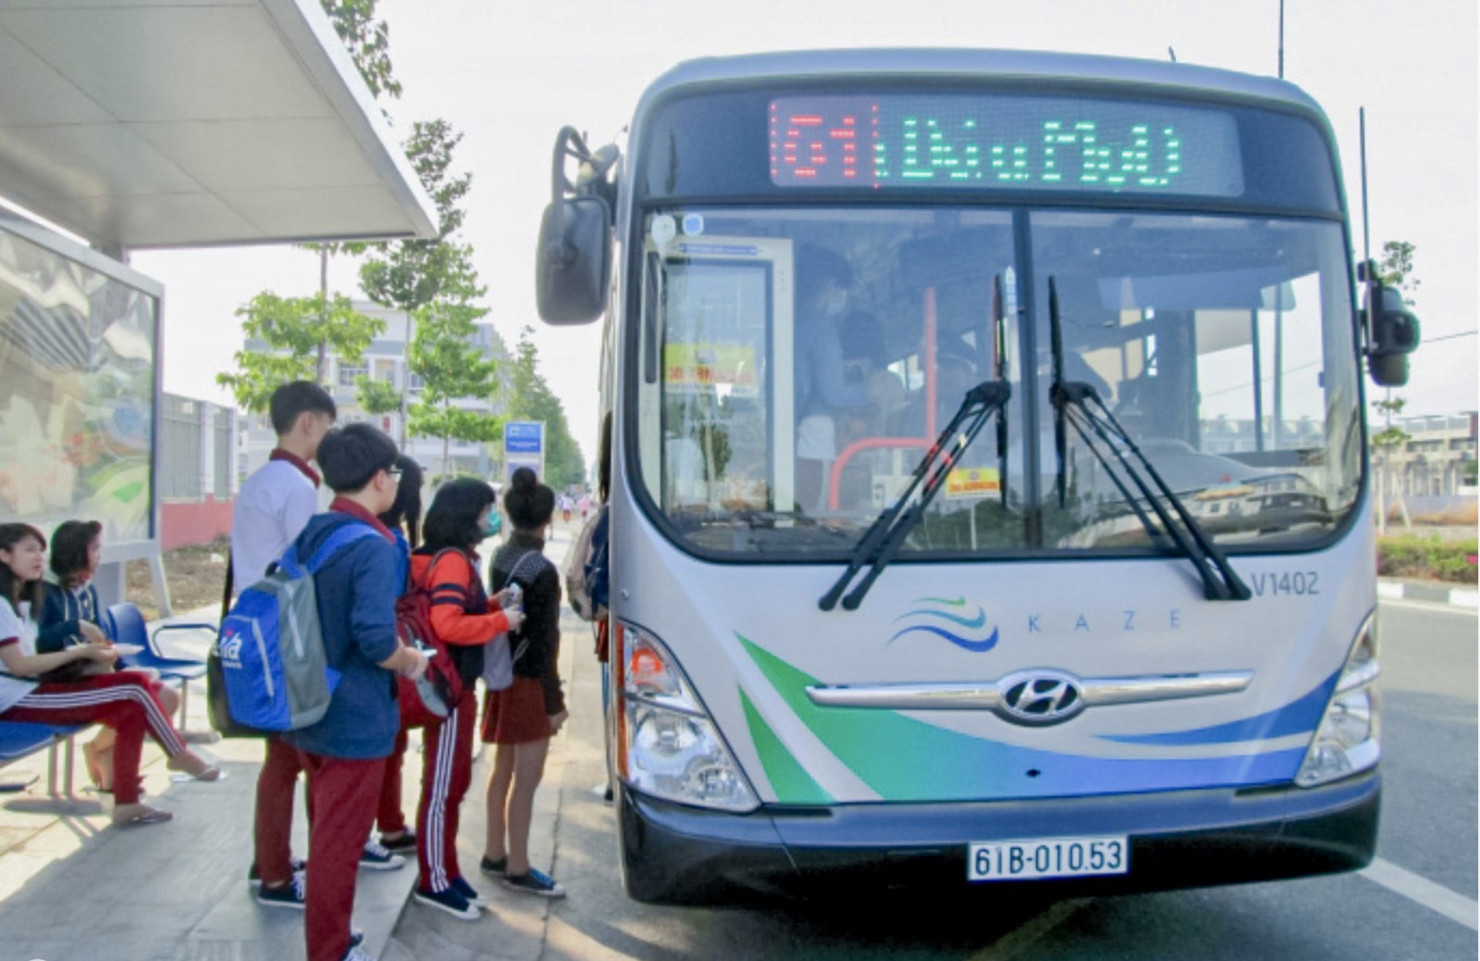
Khoản 16 Điều 5 Luật Thuế GTGT hiện hành đã quy định: “Vận chuyển hành khách công cộng bằng xe buýt, tàu điện, phương tiện thủy nội địa” thuộc đối tượng không chịu thuế GTGT. Tuy nhiên, khái niệm và phạm vi áp dụng cụ thể đối với loại hình vận tải này chưa được quy định chi tiết, dẫn đến cách hiểu và áp dụng không thống nhất trong quá trình thực hiện.
Theo khoản 1 Điều 3 Quyết định số 13/2015/QĐ-TTg ngày 5/5/2015 của Thủ tướng Chính phủ về cơ chế, chính sách khuyến khích phát triển vận tải hành khách công cộng bằng xe buýt, vận tải hành khách công cộng bằng xe buýt được định nghĩa là hoạt động vận tải hành khách theo tuyến cố định, có điểm dừng đón trả khách và phương tiện vận hành theo biểu đồ cụ thể. Nhằm thống nhất với cách hiểu này, cần thiết phải có quy định chi tiết hơn đối với các phương thức vận chuyển hành khách công cộng khác như tàu điện và phương tiện thủy nội địa.
Theo Bộ Tài chính, việc ban hành quy định chi tiết nhằm đảm bảo thực hiện đầy đủ nội dung đã được giao tại Luật Thuế GTGT, đồng thời tăng cường tính đồng bộ, thống nhất giữa các văn bản pháp luật. Điều này giúp giảm thiểu nguy cơ phát sinh vướng mắc, mâu thuẫn trong quá trình triển khai chính sách, tạo sự minh bạch và hiệu quả trong quản lý thuế đối với lĩnh vực vận tải công cộng.
Tại khoản 16 Điều 3 dự thảo Nghị định hướng dẫn Luật Thuế GTGT, Bộ Tài chính đề xuất quy định như sau: “Vận chuyển hành khách công cộng bằng xe buýt, tàu điện, phương tiện thủy nội địa thực hiện nội tỉnh, trong đô thị và các tuyến lân cận ngoại tỉnh có các điểm dừng đón, trả khách.”
Bộ Tài chính cho biết, quy định này giúp làm rõ phạm vi áp dụng đối với hoạt động vận tải hành khách công cộng, qua đó tạo cơ sở pháp lý để triển khai chính sách ưu đãi thuế phù hợp, đồng thời khuyến khích phát triển các loại hình vận tải xanh, thân thiện với môi trường.
Xét về mặt pháp lý, quy định mới bảo đảm tính hợp hiến, hợp pháp và thống nhất trong hệ thống pháp luật hiện hành, đồng thời tương thích với các cam kết quốc tế mà Việt Nam là thành viên.
Về mặt kinh tế - xã hội, quy định không làm phát sinh thêm chi phí tuân thủ đối với người nộp thuế, cũng như không gây trở ngại cho hoạt động của các tổ chức, cá nhân kinh doanh vận tải hành khách công cộng. Đặc biệt, chính sách này được áp dụng đồng đều, không phân biệt giới tính, qua đó đảm bảo tính công bằng trong tiếp cận và thụ hưởng quyền lợi.
Bên cạnh đó, quy định không làm phát sinh thủ tục hành chính mới, giúp duy trì tính đơn giản, hiệu quả trong triển khai và thực thi chính sách thuế.
Việc quy định chi tiết tại dự thảo Nghị định là giải pháp phù hợp với thẩm quyền được Quốc hội giao và cần thiết để đảm bảo tính minh bạch, khả thi trong thực tiễn. Đây là một bước đi cụ thể, góp phần hoàn thiện khung pháp lý về thuế GTGT, thúc đẩy phát triển vận tải hành khách công cộng, góp phần cải thiện chất lượng sống của người dân và bảo vệ môi trường đô thị.