

Kinh tế dữ liệu trước cơ hội bứt phá từ hành lang pháp lý mới
Luật An ninh dữ liệu vừa được Quốc hội thông qua đặt nền tảng cho việc bảo vệ, khai thác và lưu chuyển dữ liệu an toàn, thúc đẩy những mô hình kinh doanh số có giá trị gia tăng cao.


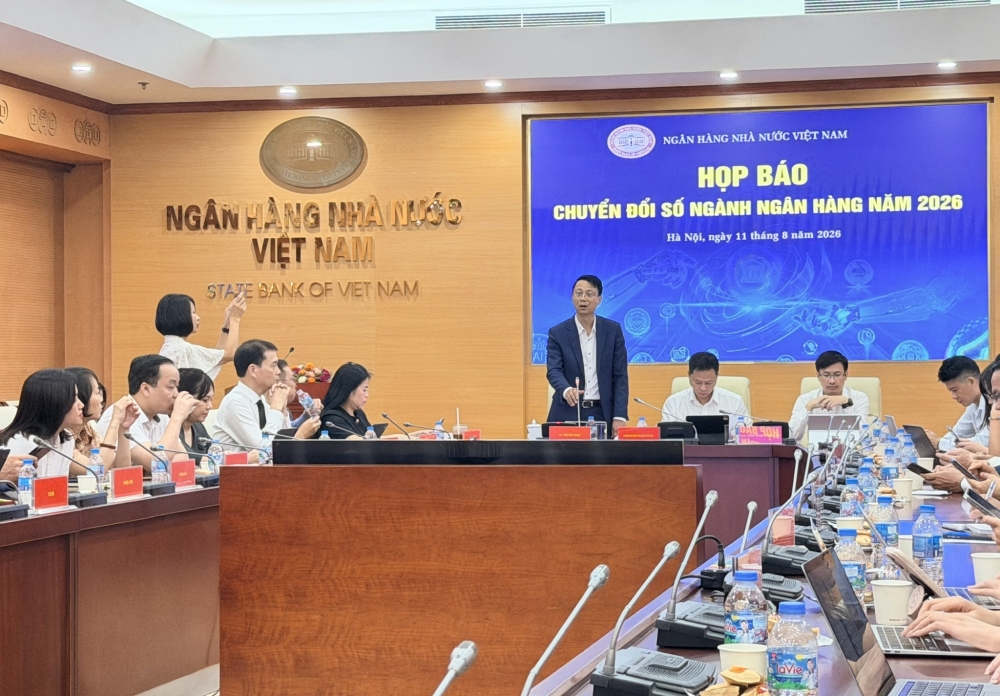 |
| Họp báo công bố sự kiện Chuyển đổi số ngành Ngân hàng năm 2026. |
Tại Họp báo công bố Sự kiện Chuyển đổi số ngành Ngân hàng năm 2026 do Ngân hàng Nhà nước tổ chức ngày 11/8/2026, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán cho biết, hầu hết dịch vụ ngân hàng đã có thể thực hiện trên kênh số, nhiều ngân hàng có trên 95% giao dịch qua kênh số.
Riêng 6 tháng đầu năm 2026, thanh toán không dùng tiền mặt đạt hơn 15 tỷ giao dịch, tổng giá trị trên 190 triệu tỷ đồng, tăng 34,28% về số lượng và 12,24% về giá trị. Giá trị giao dịch bình quân khoảng 1,05 triệu tỷ đồng, tương đương 40 tỷ USD mỗi ngày.
Giai đoạn 2021-2026, giá trị giao dịch qua hệ thống thanh toán điện tử liên ngân hàng tăng bình quân 30,5%/năm. Hệ thống chuyển mạch tài chính và bù trừ điện tử tăng bình quân 50,2%/năm về số lượng và 30,85%/năm về giá trị.
Đến hết năm 2025, 89% người dân Việt Nam trưởng thành có tài khoản thanh toán; giá trị thanh toán không dùng tiền mặt gấp khoảng 28 lần GDP.
Cùng với mở rộng thanh toán số, ngành Ngân hàng tăng cường xác thực và phòng chống gian lận. Theo ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin, toàn ngành đã đối chiếu sinh trắc học thành công khoảng 168 triệu hồ sơ khách hàng cá nhân và 2,8 triệu hồ sơ khách hàng tổ chức thông qua căn cước công dân gắn chip và ứng dụng VNeID.
Đáng chú ý, Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán (SIMO) đã cảnh báo khoảng 4,9 triệu lượt khách hàng. Khoảng 1,6 triệu lượt khách hàng sau đó tạm dừng giao dịch nghi ngờ, với tổng số tiền được bảo vệ khoảng 5.500 tỷ đồng.
Cơ chế thời gian chờ đối với một số giao dịch có dấu hiệu rủi ro cũng được triển khai, cho phép khách hàng thiết lập thời gian chờ tối thiểu 24 giờ và hạ hạn mức chuyển tiền trực tuyến tới tài khoản thụ hưởng mới.
Cùng với thanh toán số, AI ngày càng đi sâu vào hoạt động ngân hàng, từ cá nhân hóa sản phẩm, tín dụng, chăm sóc khách hàng đến phòng chống gian lận.
Trả lời câu hỏi của phóng viên Tạp chí Kinh tế - Tài chính về ứng dụng AI trong phát triển sản phẩm, dịch vụ và những lợi ích đối với người dân, doanh nghiệp, ông Bùi Quang Cương, Phó Tổng Giám đốc kiêm Giám đốc Khối Công nghệ Thông tin TPBank cho biết, ngân hàng không còn coi AI đơn thuần là công cụ công nghệ mà là một năng lực mới trong phát triển sản phẩm, dịch vụ.
Theo ông Cương, một trong những ứng dụng quan trọng nhất của AI là cá nhân hóa sản phẩm và trải nghiệm khách hàng. Thay vì xây dựng một nhóm sản phẩm phục vụ số lượng lớn khách hàng, AI cho phép phân tích dữ liệu, hành vi giao dịch để cung cấp sản phẩm phù hợp hơn với từng người.
“AI có thể hỗ trợ ngân hàng xây dựng sản phẩm cho từng khách hàng”, ông Cương cho biết. Qua đó, khách hàng có thể tiếp cận đúng sản phẩm theo nhu cầu và vào đúng thời điểm.
Trong tín dụng, AI hỗ trợ phân tích khách hàng, xác định hạn mức và đưa ra quyết định nhanh hơn đối với cả khách hàng cá nhân và doanh nghiệp, qua đó giảm thời gian xử lý, chi phí và mở rộng khả năng tiếp cận tín dụng.
Với doanh nghiệp, AI có thể hỗ trợ quản lý dòng tiền, phân tích hoạt động và đề xuất sản phẩm tài chính phù hợp. AI cũng làm thay đổi các kênh tương tác với khách hàng. Chatbot, trợ lý AI trên ứng dụng, trung tâm liên lạc hay các kênh số có thể hỗ trợ tra cứu, xử lý yêu cầu và thực hiện một số tác vụ nhanh hơn.
Ở phía ngân hàng, theo ông Cương, AI giúp tăng năng suất lao động, giảm chi phí và nâng cao hiệu quả vận hành. Những công việc như tổng hợp báo cáo, tra cứu, kiểm soát lượng lớn hồ sơ hay xử lý thông tin có thể được AI hỗ trợ tự động hóa.
Tuy nhiên, ứng dụng AI cũng đặt ra nhiều thách thức, trước hết là dữ liệu. Chất lượng, tính đầy đủ và khả năng kiểm soát dữ liệu quyết định trực tiếp chất lượng kết quả của AI.
AI cũng không phải lúc nào cũng chính xác. Đặc biệt với Generative AI (AI tạo sinh), dữ liệu thiếu hoặc không phù hợp có thể dẫn đến kết quả sai lệch, cần được kiểm soát chặt khi ứng dụng trong tín dụng, tài chính và những vấn đề liên quan trực tiếp tới quyền lợi khách hàng.
Cùng với đó là rủi ro an ninh mạng khi AI vừa có thể là công cụ phòng thủ, vừa có thể bị sử dụng để giả mạo, lừa đảo hoặc tấn công với quy mô lớn.
Theo ông Cương, ngân hàng phải xây dựng nguyên tắc xác định “AI được làm cái gì, không làm cái gì”, đồng thời có dữ liệu kiểm chứng để đánh giá hệ thống hoạt động đúng thiết kế. Con người vẫn phải chịu trách nhiệm cuối cùng đối với những quyết định quan trọng, AI chỉ đóng vai trò hỗ trợ.
An toàn thông tin và bảo vệ dữ liệu cũng cần được đưa vào ngay từ khâu thiết kế hệ thống. Khi các cuộc tấn công sử dụng AI, ngân hàng cũng phải dùng AI để nâng cao khả năng phát hiện và phòng vệ.
Song song với AI và dữ liệu, hạ tầng thanh toán tiếp tục là trụ cột của chuyển đổi số ngân hàng. Hệ thống thanh toán điện tử liên ngân hàng duy trì hoạt động thông suốt, mở rộng kết nối với dịch vụ công, y tế, giáo dục và giao thông.
Hệ sinh thái thanh toán số cũng ngày càng được mở rộng với sự tham gia của các doanh nghiệp công nghệ và tổ chức cung ứng dịch vụ trung gian thanh toán như NAPAS, Công ty Cổ phần Thanh toán số MobiFone (MDP), FPT, MISA... Qua đó, các giải pháp thanh toán, kết nối và dịch vụ số tiếp tục được phát triển trên nền tảng công nghệ, số hóa và đổi mới sáng tạo, góp phần đưa thanh toán số ngày càng sâu hơn vào hoạt động kinh tế và đời sống.
Sự kiện Chuyển đổi số ngành Ngân hàng năm 2026 được tổ chức ngày 18-19/8 tại Trung tâm Triển lãm quốc tế I.C.E Hà Nội, dự kiến có hơn 300 đại biểu và khoảng 21 gian hàng của các tổ chức tín dụng, trung gian thanh toán và doanh nghiệp công nghệ. Người dân, doanh nghiệp có thể trải nghiệm mở tài khoản bằng eKYC, thanh toán QR, Tap to Pay, giao dịch sinh trắc học, trợ lý tài chính AI và các giải pháp thanh toán, quản lý dòng tiền.