Trường hợp nào được miễn tiền thuê đất?
Bộ Tài chính cho biết, thời gian qua, cùng với chính sách tài chính đất đai nói chung, chính sách thu tiền sử dụng đất, tiền thuê đất đã từng bước được thể chế hóa theo nguyên tắc thị trường, minh bạch, bình đẳng giữa các thành phần kinh tế; góp phần khuyến khích sử dụng đất đai tiết kiệm, có hiệu quả, từng bước hạn chế đầu cơ, hạn chế sử dụng đất đai lãng phí, góp phần định hướng và khuyến khích thị trường bất động sản phát triển.
Bên cạnh kết quả quan trọng đã đạt được, các quy định về tiền sử dụng đất, tiền thuê đất hướng dẫn Luật Đất đai năm 2013 cũng bộc lộ một số tồn tại, hạn chế cần khắc phục.
Để rà soát, tổng hợp việc thực hiện chính sách thu tiền sử dụng đất, thu tiền thuê đất, thuê mặt nước theo Luật Đất đai năm 2013, Bộ Tài chính đã có Công văn gửi UBND các tỉnh, thành phố trực thuộc Trung ương đề nghị đánh giá tình hình thực hiện các chính sách về thu tiền sử dụng đất, thu tiền thuê đất, thuê mặt nước và kiến nghị, đề xuất các nội dung cần sửa đổi, bổ sung các chính sách này.
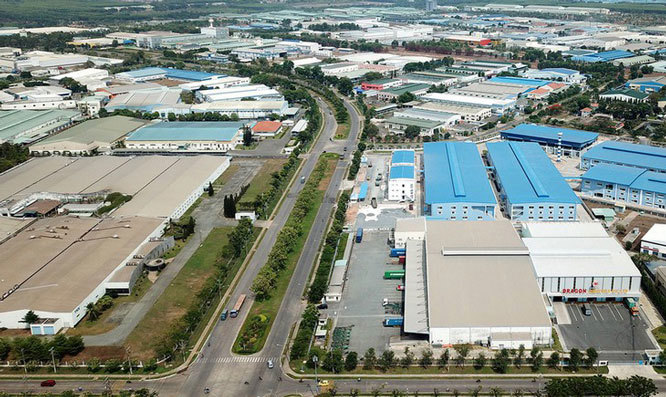
Để hướng dẫn chi tiết việc miễn, giảm tiền thuê đất, Bộ Tài chính cho biết, nguyên tắc miễn, giảm tiền thuê đất, tại Luật Đất đai năm 2024 không quy định cụ thể thế nào là miễn tiền thuê đất, thế nào là giảm tiền thuê đất.
Tuy nhiên, xuyên suốt quá trình xây dựng dự thảo Luật Đất đai và thể hiện ở nội dung thiết kế các điều về các trường hợp phải thực hiện đấu giá, đấu thầu dự án có sử dụng đất thì đều thể hiện nguyên tắc: Miễn tiền thuê đất là cho phép người sử dụng đất không phải nộp tiền thuê đất cho cả thời gian thuê; còn lại là giảm tiền thuê đất.
Vì vậy, tại Điều 39, Điều 40 dự thảo Nghị định quy định về miễn, giảm tiền thuê đất dựa trên nguyên tắc: (i) Miễn tiền thuê đất là cho phép người sử dụng đất không phải nộp tiền thuê đất cho cả thời gian thuê; (ii) Giảm tiền thuê đất là cho phép người sử dụng đất không phải nộp một số tiền cụ thể tính bằng tỷ lệ (%) tiền thuê đất phải nộp.
Về các trường hợp miễn tiền thuê đất: Tại khoản 1, khoản 2 Điều 157 Luật Đất đai năm 2024 quy định cụ thể các trường hợp được miễn, giảm tiền sử dụng đất, tiền thuê đất; đồng thời, quy định thẩm quyền của Chính phủ quy định các trường hợp khác được miễn, giảm tiền sử dụng đất, tiền thuê đất chưa được quy định tại khoản 1 Điều 157 sau khi được sự đồng ý của Ủy ban Thường vụ Quốc hội.
Vì vậy, tại dự thảo Nghị định quy định cụ thể các trường hợp miễn tiền thuê đất; thiết kế các mức giảm tiền thuê đất theo lĩnh vực ưu đãi đầu tư, địa bàn ưu đãi đầu tư theo quy định của pháp luật về đầu tư về cơ bản tương đồng với mức quy định hiện hành tại Nghị định số 46/2014/NĐ-CP của Chính phủ (được sửa đổi, bổ sung tại Nghị định số 135/2016/NĐ-CP, Nghị định số 123/2017/NĐ-CP).
Tại Điều 157 Luật Đất đai năm 2024 chỉ có quy định miễn, giảm tiền sử dụng đất, tiền thuê đất đối với trường hợp sử dụng đất vào mục đích sản xuất, kinh doanh thuộc lĩnh vực ưu đãi đầu tư hoặc tại địa bàn ưu đãi đầu tư (không phân biệt đối với lĩnh vực xã hội hóa như Luật Đất đai năm 2013).
Do vậy, tại các Điều 39, Điều 40 dự thảo Nghị định chỉ có quy định chung về các mức ưu đãi miễn, giảm tiền sử dụng đất đối với dự án thuộc lĩnh vực, địa bàn ưu đãi đầu tư mà không xây dựng ưu đãi riêng đối với dự án sử dụng đất xây dựng công trình công cộng có mục đích kinh doanh (xã hội hóa).
Đồng thời, tại khoản 6 Điều 50 quy định về điều khoản chuyển tiếp đối với tiền sử dụng đất khoản 14 Điều 51 quy định về điều khoản chuyển tiếp đối với thu tiền thuê đất quy định bãi bỏ quy định về ưu đãi miễn, giảm tiền thuê đất đối với dự án thuộc lĩnh vực xã hội theo quy định tại Nghị định số 69/2008/NĐ-CP ngày 30/5/2008 và Nghị định số 59/2014/NĐ-CP ngày 16/6/2014 của Chính phủ.
Định kỳ kiểm tra việc đáp ứng các điều kiện về ưu đãi miễn tiền thuê đất
Về trình tự, thủ tục miễn, giảm, tại khoản 3 Điều 157 Luật Đất đai năm 2024 quy định trường hợp được miễn tiền sử dụng đất, tiền thuê đất thì không phải thực hiện thủ tục xác định giá đất, tính tiền sử dụng đất, tiền thuê đất được miễn.
Người sử dụng đất được miễn tiền sử dụng đất, tiền thuê đất không phải thực hiện thủ tục đề nghị miễn tiền sử dụng đất, tiền thuê đất.
Vì vậy, để đảm bảo việc miễn tiền sử dụng đất, tiền thuê đất đúng đối tượng, tránh thất thu ngân sách nhà nước, dự thảo Nghị định quy định, việc miễn tiền sử dụng đất, tiền thuê đất được ghi trong quyết định cho thuê đất; đồng thời quy định trách nhiệm của: (i) Cơ quan thuế trong việc tính số tiền sử dụng đất, tiền thuê đất được giảm, trình UBND cùng cấp quyết định thu hồi số tiền sử dụng đất được giảm do mình thực hiện; (ii) Cơ quan tài nguyên và môi trường có trách nhiệm thống kê, tổng hợp các trường hợp được miễn tiền thuê đất.
Trong quá trình thực hiện, cơ quan tài nguyên và môi trường định kỳ kiểm tra, rà soát, xác định việc đáp ứng các điều kiện về ưu đãi miễn tiền thuê đất, nếu phát hiện người đã được miễn tiền thuê đất không đáp ứng điều kiện để được miễn tiền thuê đất thì phải báo cáo UBND cùng cấp quyết định thu hồi việc miễn tiền thuê đất và chuyển thông tin cho cơ quan thuế để phối hợp tính, thu, nộp số tiền thuê đất phải nộp.
Bộ Tài chính đã có Công văn gửi UBND các tỉnh, thành phố trực thuộc Trung ương đề nghị đánh giá tình hình thực hiện các chính sách về thu tiền sử dụng đất, thu tiền thuê đất, thuê mặt nước và kiến nghị, đề xuất các nội dung cần sửa đổi, bổ sung các chính sách này.