aa

Các nhân tố tác động đến rủi ro tín dụng khách hàng cá nhân tại Ngân hàng BIDV An Giang

04:56 | 28/05/2023
Bài viết này nhằm làm rõ các nhân tố nào sẽ ảnh hưởng đến khả năng trả nợ của khách hàng cá nhân và mức độ ảnh hưởng của các nhân tố đó như thế nào để giúp Ngân hàng TMCP Đầu tư và Phát triển Việt Nam-Chi nhánh An Giang (BIDV An Giang) có thể xem xét khi cấp tín dụng cho khách hàng cá nhân.
Ảnh minh hoạ. Nguồn: Internet

Bối cảnh chung về rủi ro tín dụng tại BIDV An Giang

Hoạt động tín dụng là một trong những hoạt động kinh doanh chính đem lại nguồn thu chủ yếu cho các ngân hàng. Tuy nhiên, hoạt động tín dụng lại luôn chứa đựng nhiều rủi ro và rủi ro tín dụng là rủi ro gây tổn thất lớn nhất đối với hoạt động ngân hàng. Loại rủi ro này các ngân hàng không thể loại bỏ mà chỉ có thể phòng ngừa hoặc giảm thiểu thiệt hại tối đa khi rủi ro xảy ra. Khi ngân hàng kinh doanh đạt được mức tổn thất thấp hơn hoặc bằng mức tỷ lệ tổn thất dự kiến là thành công trong quản lý rủi ro.

Có nhiều định nghĩa về rủi ro tín dụng ngân hàng, cụ thể: Theo Ủy ban Basel II, rủi ro tín dụng là khả năng mà bên khách hàng vay hoặc bên đối tác không thực hiện được các nghĩa vụ của mình theo các điều khoản đã cam kết. Rủi ro thất thoát trong ngân hàng là sự vỡ nợ của người giao ước trong hợp đồng, sự nợ được xác định là bất kỳ sự vi phạm nào đối với nghĩa vụ hợp đồng khi hoàn trả nợ và lãi; Theo Phan Thị Thu Hà (2009), rủi ro tín dụng là khả năng xảy ra những tổn thất mà ngân hàng phải chịu do khách hàng vay không trả đúng hạn, không trả hoặc không trả đầy đủ vốn và lãi. Khi thực hiện một hoạt động cho vay cụ thể, ngân hàng không dự kiến là khoản cho vay đó sẽ bị tổn thất. Tuy nhiên, những khoản cho vay đó luôn hàm chứa rủi ro.

Rủi ro tín dụng là tình trạng tổn thất tài chính, các vấn đề xảy ra trong giai đoạn giao dịch. Khi đó, khách hàng không thể trả đủ gốc và lãi khoản vay ngân hàng hoặc không trả nợ đúng hạn theo yêu cầu. Rủi ro tín dụng gây tổn thất nghiêm trọng cho ngân hàng và nếu kéo dài còn ảnh hưởng đến nền kinh tế đất nước. Trong trường hợp các ngân hàng lớn thua lỗ liên tục trong thời gian dài, có khả năng phải bù lỗ nặng hoặc dẫn đến đóng cửa. Hàng quý, hàng năm, mỗi ngân hàng đều có kế hoạch điều chỉnh cơ cấu, phương thức làm việc để không xảy ra tình trạng này.

Hoạt động quản lý rủi ro là việc ngân hàng tác động đến hoạt động tín dụng để có những điều chỉnh kịp thời và có biện pháp phòng ngừa, hạn chế, cảnh báo những ảnh hưởng xấu đến nguồn tiền. Quá trình này được thực hiện thông qua hệ thống nhân viên và các công cụ xem xét và quản lý được thiết lập. Đề phòng không thu được vốn và lãi từ khách hàng.

Như vậy, có thể hiểu, rủi ro tín dụng là khoản lỗ tiềm tàng vốn có được tạo ra khi ngân hàng cấp tín dụng cho một khách hàng. Nghĩa là khả năng khách hàng không trả được nợ theo hợp đồng gắn liền với mỗi khoản tín dụng ngân hàng cấp cho họ, hoặc nói một cách cụ thể hơn thu nhập dự tính mang lại từ các tài sản có sinh lời của ngân hàng có thể không được hoàn trả đầy đủ xét về mặt giá trị và thời hạn.

Thực tiễn hoạt động tín dụng của BIDV An Giang thời gian qua cho thấy, rủi ro tín dụng khách hàng cá nhân chưa được quan tâm đúng mức và kiểm soát một cách thực sự có hiệu quả, mặc dù đây được xem như là nhiệm vụ sống còn trong hoạt động kinh doanh của Chi nhánh. Vì vậy, yêu cầu cấp bách đặt ra là rủi ro tín dụng khách hàng phải được quản lý, kiểm soát một cách thật chặt chẽ, đảm bảo tín dụng hoạt động trong phạm vi rủi ro chấp nhận được, góp phần làm tăng lợi nhuận trong hoạt động kinh doanh của BIDV An Giang.

Mô hình nghiên cứu đề xuất về rủi ro tín dụng khách hàng cá nhân

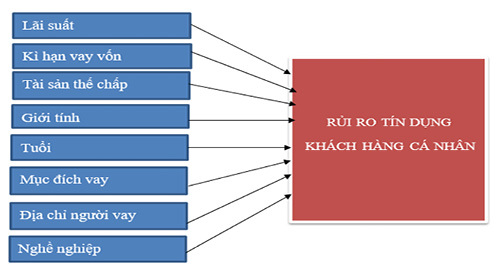
Mô hình nghiên cứu về rủi ro tín dụng của BIDV An Giang trong giai đoạn 2019-2022 là sự kế thừa và phát triển dựa trên các kết quả nghiên cứu tiêu biểu của những tác giả trong và ngoài nước. Đồng thời, tác giả cũng tham khảo kết quả thảo luận nhóm với các chuyên gia là lãnh đạo BIDV An Giang, các chuyên viên tín dụng để tìm ra những nhân tố ảnh hưởng đến rủi ro tín dụng gắn với thực tiễn tại BUDV An Giang để kết quả nghiên cứu được chính xác hơn. Mô hình nghiên cứu đề xuất được thể hiện ở Hình 1.

Hình 1: Mô hình nghiên cứu đề xuất Nguồn: Nghiên cứu đề xuất của tác giả
Hình 1: Mô hình nghiên cứu đề xuất
Nguồn: Nghiên cứu đề xuất của tác giả

Phân tích hồi quy binary logistic các nhân tố ảnh hưởng đến rủi ro tín dụng khách hàng cá nhân

Bảng 1 trình bày thống kê mô tả phần thông tin cá nhân của 1.100 đơn vị mẫu ngẫu nhiên được chọn khảo sát.

Bảng 1: Thống kê mô tả mẫu

Tiêu chí

Tần suất

Tỷ lệ (%)

Giới tính

Nam

798

72,5%

Nữ

302

27,5%

Địa chỉ

Trung tâm

646

58,7%

Lân cận

172

15,6%

Vùng sâu

282

25,7%

Nghề nghiệp

Nhân viên

302

27,5%

Công chức, Viên chức

425

38,6%

Tự doanh

373

33,9%

Nguồn: Nghiên cứu của tác giả

Kết quả hồi quy

Mô hình có 8 biến độc lập bao gồm: “Lãi suất”, “Kiỳ hạn ngắn hạn”, “Tài sản thế chấp”, “Giới tính”, “Tuổi tác”, “Mục đích vay”, “Địa chỉ”, “Nghề nghiệp” và 1 biến phụ thuộc là “Rủi ro tín dụng khách hàng cá nhân”. Biến phụ thuộc dạng nhị phân có hai giá trị: 0- Không có rủi ro và 1- Có rủi ro.

Bảng 2 cho thấy, Chỉ số -2 Log likelihood là tương đối nhỏ nên mức độ phù hợp của mô hình khá tốt, mô hình hồi quy tuyến tính đã xây dựng là phù hợp với mẫu.

Bảng 2: Đánh giá sự phù hợp của mô hình hồi quy

Model Summary

Step

-2 Log likelihood

Cox & Snell R Square

Nagelkerke R Square

1

222.148a

.164

.517

a. Estimation terminated at iteration number 8 because parameter estimates changed by less than .001.

Nguồn: Nghiên cứu của tác giả

Kiểm định mức độ phù hợp tổng quát của mô hình hồi quy

Ở hồi quy Binary Logistic, tổ hợp liên hệ tuyến tính của toàn bộ các hệ số trong mô hình ngoại trừ hằng số cũng được kiểm định xem thực sự có ý nghĩa trong việc giải thích cho biến phụ thuộc hay không.

Dựa vào Bảng 3 Kiểm định Omnibus Tests of Model Coefficients ta thấy các hệ số sig < 0.05 nên ta bác bỏ giả thiết Ho: β1= β2= β3 = β4 = β5= β6= β7= β8 = 0.

Bảng 3: Omnibus Tests of Model Coefficients

Omnibus Tests of Model Coefficients

Chi-square

Df

Sig.

Step 1

Step

196.750

13

.000

Block

196.750

13

.000

Model

196.750

13

.000

Nguồn: Nghiên cứu của tác giả

Xây dựng phương trình hồi quy

Tác giả xây dựng phương trình hồi quy tuyến tính của các nhân tố độc lập theo nhân tố phụ thuộc bằng phương pháp đưa vào cùng một lúc (Enter).

Bảng 4: Kết quả hồi quy bội với các hệ số hồi quy riêng phần trong mô hình

Variables in the Equation

B

S.E.

Wald

df

Sig.

Exp(B)

Step 1a

X1Lãisuất

.965

.193

24.972

1

.000

2.624

X2.1Kìhạnngắnhạn

1.980

.950

4.349

1

.037

7.246

X2.2Kìhạntrunghạn

.327

.758

.186

1

.666

1.387

X3Tàisảnthếchấp

-2.249

.701

10.300

1

.001

.105

X4Giớitính

1.218

.789

2.382

1

.123

3.379

X5Tuổi

.125

.021

35.061

1

.000

1.133

X6.1Vaynôngnghiệp

1.263

.991

1.625

1

.202

3.536

X6.2Vaythươngmại

3.963

1.186

11.166

1

.001

12.661

X6.3Vaymụcđíchkhác

-.248

.713

.121

1

.728

.781

X7.1Lâncận

-1.072

.713

2.256

1

.133

.342

X7.2Vùngsâu

-1.880

.844

4.961

1

.026

.153

X8.1Nhânviên

-.844

.667

1.598

1

.206

.430

X8.2Tựdoanh

-1.444

.691

4.372

1

.037

.236

Constant

-19.524

2.577

57.421

1

.000

.000

a. Variable(s) entered on step 1: X1Lãisuất, X2.1Kìhạnngắnhạn, X2.2Kìhạntrunghạn, X3Tàisảnthếchấp, X4Giớitính, X5Tuổi, X6.1Vaynôngnghiệp, X6.2Vaythươngmại, X6.3Vaymụcđíchkhác, X7.1Lâncận, X7.2Vùngsâu, X8.1Nhânviên, X8.2Tựdoanh.

Nguồn: Nghiên cứu của tác giả

Dựa vào Bảng 4 trên ta thấy hệ số Sig. của 7 yếu tố X1, X2.1, X3, X5, X6.2, X7.2, X8.2 đều < 5%, nên ta kết luận 7 yếu tố: “Lãi suất”; “Kì hạn ngắn hạn”, “Tài sản thế chấp”; “Tuổi”; “Vay phục vụ kinh doanh thương mại”; “Khách hàng ở vùng sâu, vùng xa”; “Khách hàng tự doanh” có tác động đến rủi ro tín dụng khách hàng cá nhân.

Từ đó ta suy ra phương trình hồi quy Binary Logistics có dạng như sau:

Trong đó:

Y: Là rủi ro tín dụng khách hàng cá nhân (Biến phụ thuộc)

X1: Là biến “Lãi suất” (Biến độc lập)

X2.1: Là biến “Kì hạn ngắn hạn” (Biến độc lập)

X3: Là biến “Tài sản thế chấp” (Biến độc lập)

X5: Là biến “Tuổi” (Biến độc lập)

X6.2: Là biến “Mục đích vay kinh doanh thương mại” (Biến độc lập)

X7.2: Là biến “Khách hàng ở vùng sâu, vùng xa” (Biến độc lập)

X8.2: Là biến “Khách hàng tự doanh” (Biến độc lập)

Tầm quan trọng của các yếu tố có ảnh hưởng đến rủi ro tín dụng khách hàng cá nhân

Căn cứ vào độ lớn của hệ số hồi quy β trong phương trình hồi quy ta thấy các nhân tố có ảnh hưởng đến rủi ro tín dụng khách hàng cá nhân xếp theo tầm quan trọng như sau: 1) Mục đích vay kinh doanh thương mại; 2)Tài sản thế chấp; 3)Kì hạn ngắn hạn; 4)Khách hàng ở vùng sâu, vùng xa; 5)Khách hàng tự doanh; 6)Lãi suất; 7)Tuổi.

Hàm ý quản trị

Kết quả nghiên cứu cho thấy, khách hàng vay vốn để kinh doanh thương mại gây ra rủi ro lớn nhất BIDV. Do đó, trước khi cho khách hàng vay vốn, BIDV An Giang cần xem xét thận trọng mục đích vay và phương án sản xuất-kinh doanh của khách hàng xem có tính khả thi không? Liệu khách hàng có thể trả lại nợ trong tương lai không? Từ đó ra quyết định cho vay. BIDV An Giang cũng nên định kì kiểm tra xem khách hàng có sử dụng vốn đúng mục đích cam kết hay không để tránh rủi ro tín dụng trong tương lai. Trường hợp khách hàng làm ăn không có hiệu quả và có nguy cơ không trả được nợ thì BIDV An Giang cần cơ cấu lại nợ cho khách hàng.

Tài sản thế chấp là yếu tố có ảnh hưởng lớn thứ hai đến rủi ro tín dụng khách hàng cá nhân. Do đó, BIDV An Giang cần tuân thủ chặt chẽ các quy định về tài sản thế chấp theo quy định khi cho vay, tránh việc chạy theo chỉ tiêu tín dụng và cạnh trạnh trên thị trường mà xét duyệt cho vay dễ dãi, chấp nhận tài sản thế chấp dưới mức an toàn. Bên cạnh đó, BIDV An Giang phải ban hành quy định rõ ràng trong toàn hệ thống và các chi nhánh về trường hợp nào cho vay cần tài sản thế chấp, mức thế chấp là bao nhiêu? Trường hợp nào không cần thế chấp?. Bên cạnh đó, BIDV An Giang cũng cần phải định kì đánh giá lại giá trị tài sản thế chấp để có những điều chỉnh về món vay cho phù hợp.

Về kì hạn vay vốn, kết quả nghiên cứu cho thấy khách hàng vay vốn ngắn hạn gây ra rủi ro lớn cho BIDV An Giang hơn cho vay dài hạn vì trong ngắn hạn gây ra áp lực trả nợ lớn cho khách hàng. Do đó, trong tương lai BIDV An Giang cần phải giám sát tốt hơn các khoản cho vay ngắn hạn của khách hàng để tránh rủi ro.

Về địa chỉ của khách hàng vay vốn, dựa vào kết quả nghiên cứu ta thấy rằng nhà ở của khách hàng càng gần với địa điểm giao dịch BIDV An Giang thì rủi ro tín dụng sẽ thấp hơn những khách hàng ở xa. Do đó trong tương lai BIDV An Giang cần ưu tiên cho khách hàng ở gần các Chi nhánh/Phòng giao dịch vay vốn để dễ dàng kiểm soát các khoản vay, từ đó có thể giúp hạn chế rủi ro tín dụng khách hàng cá nhân. Còn đối với các khoản vay cho khách hàng ở xa thì cán bộ ngân hàng nên làm tốt hơn công tác giám sát để hạn chế rủi ro tín dụng khách hàng cá nhân.

Về mức độ rủi ro dựa vào nghề nghiệp của khách hàng, dựa vào kết quả nghiên cứu ta thấy rằng, khi BIDV An Giang cho khách hàng có nghề nghiệp là Công chức, viên chức và nhân viên của các công ty tư nhân vay thì rủi ro tín dụng thấp hơn khi cho khách hàng tự doanh vay vốn vì nguồn thu nhập của họ theo lương hàng tháng khá ổn định, không như những khách hàng tự kinh doanh thu nhập không ổn định và dễ bị rủi ro trong làm ăn mất vốn. Do vậy, trong tương lai BIDV An Giang cần ưu tiên cho khách hàng là công chức, viên chức và nhân viên của các công ty tư nhân vay vốn. Còn đối với các khoản vay cho khách hàng tự doanh thì cán bộ ngân hàng nên làm tốt hơn công tác giám sát để hạn chế rủi ro tín dụng.

Về lãi suất, BIDV An Giang cần ấn định mức lãi suất dựa trên cơ sở cạnh tranh và phải mang lại lợi nhuận hợp lý cho Chi nhánh. Mức lãi suất càng thấp và càng cạnh tranh thì rủi ro tín dụng khách hàng cá nhân càng thấp.

Tóm lại, kết quả khảo sát cho thấy, tuổi tác của khách hàng cũng ảnh hưởng đến rủi ro tín dụng khách hàng cá nhân. Dựa vào kết quả các nghiên cứu trước ta thấy rằng khách hàng trẻ tuổi có thiện chí trả nợ cao hơn khách hàng lớn tuổi vì người trẻ tuổi có kiến thức, làm ăn nhanh nhạy và ít bị ràng buộc gia đình hơn những người lớn tuổi. Do đó, trong tương lai BIDV An Giang cần ưu tiên cho khách hàng trẻ tuổi vay vốn để hạn chế rủi ro tín dụng trong tương lai.

Tài liệu tham khảo:

  1. Báo cáo nội bộ của Ngân hàng TMCP Đầu tư và Phát triển Việt Nam- Chi nhánh An Giang giai đoạn 2011-2015;
  2. Phan Thị Thu Hà (2009), Quản trị ngân hàng thương mại, NXB Giao thông vận tải;
  3. Nguyễn Văn Tiến (2010), Quản trị rủi ro trong kinh doanh ngân hàng, NXB Thống kê;
  4. Lư Nhật Bình (2011), Phân tích các yếu tố ảnh hưởng đến rủi ro tín dụng nông hộ của Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam- Chi nhánh Vĩnh Long, Luận văn Thạc sĩ, Trường Đại học Tài Chính-Marketing;
  5. Nguyễn Phúc Mẫn (2015), Những yếu tố ảnh hưởng đến khả năng trả nợ của khách hàng cá nhân vay vốn tại Ngân hàng TMCP Ngoại thương Việt Nam- Chi nhánh Vũng Tàu, Luận văn Thạc sĩ, Trường Đại học Tài Chính-Marketing;
  6. C.A. Wongnaa, D. Awunyo-Vitor (2013), Factors affecting loan repayment performance among Yam farmers in the Sene district. Ghana, 5(2), 111-122;
  7. J.O. Oladeebo, O.E. Oladeebo (2008), Determinants of loan repayment among smallholder farmers in ogbomoso agricultural zone of Oyo state, Nigeria, 17(1), 59-62;
  8. Mohammad Reza Kohansal, Hooman Mansoori (2009), Factors affecting loan repayment performance of farmers in Khorasan-Razavi province of Iran, 2(5), 6-8;
  9. Joseph John Magali (2013), Factors affecting credit default risks for Rural Savings and Credits Cooperative Societies (SACCOS) in Tanzania, 5(32), 60-73;
  10. Oni O.A et al (2005), Analysis of factors influencing loan defaut among poutry farmers in Ogun state in Nigeria, 6(4), 619-624.

Tin tức khác

Tỷ lệ nợ xấu ngân hàng lên 2,09%, áp lực dồn về khối tư nhân

Tỷ lệ nợ xấu ngân hàng lên 2,09%, áp lực dồn về khối tư nhân

Tỷ lệ nợ xấu của 13 ngân hàng niêm yết tăng lên 2,09% cuối quý III, chủ yếu ở khối tư nhân, trong khi bộ đệm dự phòng mỏng dần, chỉ còn 77%.
SHB hợp tác cùng Bệnh viện Bạch Mai, kết nối nguồn lực tài chính và y tế

SHB hợp tác cùng Bệnh viện Bạch Mai, kết nối nguồn lực tài chính và y tế

Thông qua những chương trình hợp tác cụ thể, SHB và Bệnh viện Bạch Mai hướng tới nâng cao hiệu quả, cải thiện trải nghiệm người bệnh và mở rộng giá trị chăm sóc sức khỏe cộng đồng.
Giá vàng hôm nay: SJC tăng mạnh, vàng thế giới vượt 4.100 USD/ounce

Giá vàng hôm nay: SJC tăng mạnh, vàng thế giới vượt 4.100 USD/ounce

Giá vàng hôm nay (5/11) tiếp tục tăng mạnh, vàng miếng SJC lên 143,4 triệu đồng/lượng. Giá vàng thế giới vượt 4.100 USD/ounce.
Lãi suất - tỷ giá hôm nay: Lãi suất dài hạn chưa chắc cao hơn ngắn hạn, USD tiếp tục giảm

Lãi suất - tỷ giá hôm nay: Lãi suất dài hạn chưa chắc cao hơn ngắn hạn, USD tiếp tục giảm

Lãi suất huy động tại nhiều ngân hàng cho thấy gửi tiền kỳ hạn dài chưa chắc được hưởng mức cao hơn kỳ hạn ngắn. Trong khi đó, tỷ giá VND/USD tiếp tục giảm.
MB tổ chức diễn đàn về dòng vốn và triển vọng kinh tế

MB tổ chức diễn đàn về dòng vốn và triển vọng kinh tế

Ngày 6/11 tại TP. Hồ Chí Minh, MB sẽ tổ chức Diễn đàn kinh tế thường niên lần thứ 12, thảo luận triển vọng tăng trưởng và giải pháp tài chính cho doanh nghiệp.
USD mạnh lên, Ngân hàng Nhà nước có động thái mới trên thị trường ngoại tệ

USD mạnh lên, Ngân hàng Nhà nước có động thái mới trên thị trường ngoại tệ

Ngân hàng Nhà nước triển khai nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng nhằm hỗ trợ thanh khoản VND cho hệ thống ngân hàng.
Hơn 20 ngân hàng giảm lãi suất cho vay, hỗ trợ sản xuất, kinh doanh

Hơn 20 ngân hàng giảm lãi suất cho vay, hỗ trợ sản xuất, kinh doanh

Ngân hàng Nhà nước sẽ tiếp tục triển khai các giải pháp giảm mặt bằng lãi suất huy động và cho vay, tăng cường hỗ trợ thanh khoản cho hệ thống ngân hàng, bảo đảm dòng vốn tín dụng tập trung vào sản xuất, kinh doanh và các lĩnh vực ưu tiên, góp phần kiểm soát lạm phát, ổn định kinh tế vĩ mô và thúc đẩy tăng trưởng.
Tập đoàn Bảo Việt được vinh danh trong danh sách Fortune Southeast Asia 500

Tập đoàn Bảo Việt được vinh danh trong danh sách Fortune Southeast Asia 500

Tập đoàn Bảo Việt tiếp tục ghi danh trong Fortune Southeast Asia 500, khẳng định vị thế Tập đoàn tài chính - bảo hiểm hàng đầu Việt Nam.
Xem thêm
podcast tu nam 2027 luong huu tro cap bao hiem xa hoi se duoc chi tra the nao

PODCAST: Từ năm 2027, lương hưu, trợ cấp bảo hiểm xã hội sẽ được chi trả thế nào?

Từ năm 2027, phương thức chi trả lương hưu, trợ cấp bảo hiểm xã hội và các chế độ bảo hiểm thất nghiệp sẽ có thêm bước chuyển quan trọng khi Tài khoản hưởng an sinh xã hội trên ứng dụng VNeID được đưa vào sử dụng theo lộ trình. Đây là nội dung đáng chú ý trong Kế hoạch của Bảo hiểm xã hội Việt Nam, về triển khai sử dụng Tài khoản hưởng an sinh xã hội trong chi trả các chế độ bảo hiểm xã hội, bảo hiểm thất nghiệp. ------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: / www.financeplus.vn TikTok: / tapchikinhtetaichinh ▶️ YouTube: / @kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày. --------------------------------------
pocast dong tien chung khoan dang tim den nhung nhom nganh nao

POCAST: Dòng tiền chứng khoán đang tìm đến những nhóm ngành nào?

Sau 4 tuần giảm liên tiếp, VN-Index vừa có tuần tăng 4%, đóng cửa phiên ngày 23/10 ở 1.774 điểm. Thị trường chứng khoán đã hồi phục, nhưng câu hỏi nhiều nhà đầu tư vẫn đặt ra là: tiền đang chảy vào đâu? Câu trả lời không nằm hết ở chỉ số chung. Phía sau mỗi nhịp tăng, giảm là lựa chọn của dòng vốn, dựa trên lợi nhuận và câu chuyện riêng của từng doanh nghiệp. --------------------------------- Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast tai khoa nam 2027 truoc yeu cau tang truong cao va bao dam an ninh tai chinh quoc gia

PODCAST: Tài khóa năm 2027 trước yêu cầu tăng trưởng cao và bảo đảm an ninh tài chính quốc gia

Bộ Tài chính vừa công khai Báo cáo dự toán ngân sách nhà nước năm 2027 Chính phủ trình Quốc hội. Trong đó, định hướng điều hành tài chính - ngân sách tiếp tục tập trung giữ vững ổn định kinh tế vĩ mô, nâng cao hiệu quả phân bổ, sử dụng nguồn lực, tạo động lực thực hiện mục tiêu tăng trưởng kinh tế từ 10% trở lên. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
video giai ngan von dau tu cong dat 64 6

VIDEO: Giải ngân vốn đầu tư công đạt 64,6%

Theo báo cáo mới nhất từ Bộ Tài chính, tính đến hết ngày 15/10/2026, lũy kế giải ngân vốn đầu tư công nguồn ngân sách nhà nước trên toàn quốc đã đạt 660.739,5 tỷ đồng, tương đương 64,6% kế hoạch do Thủ tướng Chính phủ giao. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
video hanh trinh 30 nam nganh chung khoan viet nam

VIDEO: Hành trình 30 năm ngành Chứng khoán Việt Nam

Ngày 28 tháng 11 năm 1996, Chính phủ ban hành Nghị định số 75/CP, thành lập Ủy ban Chứng khoán Nhà nước. Một cơ quan quản lý nhà nước ra đời để chuẩn bị cho một thị trường còn chưa hiện hữu tại Việt Nam. 30 năm sau, thị trường đã kết nối nguồn vốn với nhu cầu đầu tư, đồng hành cùng doanh nghiệp và mở rộng cơ hội tham gia cho hàng triệu nhà đầu tư. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: / www.financeplus.vn TikTok: / tapchikinhtetaichinh ▶️ YouTube: / @kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày. --------------------------------------
Sẽ tăng mức phạt vi phạm nghiệm thu phòng cháy, chữa cháy

Sẽ tăng mức phạt vi phạm nghiệm thu phòng cháy, chữa cháy

Bộ Công an sẽ tham mưu Chính phủ sửa đổi quy định xử phạt theo hướng tăng mức phạt đối với hành vi không tổ chức nghiệm thu PCCC.
Đề xuất hơn 63.450 tỷ đồng cho Chương trình mục tiêu quốc gia phòng, chống ma túy, tội phạm

Đề xuất hơn 63.450 tỷ đồng cho Chương trình mục tiêu quốc gia phòng, chống ma túy, tội phạm

Đề xuất quyết định chủ trương đầu tư Chương trình Mục tiêu quốc gia phòng, chống ma túy và tội phạm giai đoạn 2026-2035 với tổng vốn dự kiến hơn 63.450 tỷ đồng.
Thủ tướng Lê Minh Hưng: Kiên định mục tiêu tăng trưởng 2 con số, ưu tiên cao nhất kiểm soát lạm phát

Thủ tướng Lê Minh Hưng: Kiên định mục tiêu tăng trưởng 2 con số, ưu tiên cao nhất kiểm soát lạm phát

Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh quyết tâm, kiên định mục tiêu tăng trưởng kinh tế 2 con số gắn với giữ vững ổn định kinh tế vĩ mô; đặc biệt quan tâm, ưu tiên cao nhất cho mục tiêu kiểm soát lạm phát trong hai tháng cuối năm 2026.
Tập trung cao độ, quyết tâm hoàn thành các mục tiêu phát triển kinh tế - xã hội năm 2026

Tập trung cao độ, quyết tâm hoàn thành các mục tiêu phát triển kinh tế - xã hội năm 2026

Sáng ngày 4/11, tại Văn phòng Chính phủ tổ chức họp báo Chính phủ thường kỳ tháng 10/2026, cung cấp thông tin về tình hình kinh tế - xã hội tháng 10 và 10 tháng năm 2026.
Hộ kinh doanh, doanh nghiệp nhỏ được miễn thủ tục bảo vệ dữ liệu cấp độ 2

Hộ kinh doanh, doanh nghiệp nhỏ được miễn thủ tục bảo vệ dữ liệu cấp độ 2

Theo Bộ trưởng Bộ Công an Lương Tam Quang, dự thảo Luật An ninh dữ liệu quy định dữ liệu cấp độ 2 chỉ cần phương án bảo vệ rút gọn, đồng thời miễn áp dụng đối với hộ kinh doanh, doanh nghiệp siêu nhỏ, nhỏ và khởi nghiệp sáng tạo.
Giao dịch ngân hàng, chứng khoán, thương mại điện tử phải liên kết danh tính điện tử quốc gia

Giao dịch ngân hàng, chứng khoán, thương mại điện tử phải liên kết danh tính điện tử quốc gia

Bộ trưởng Bộ Công an Lương Tam Quang cho biết, dự thảo Luật Định danh và xác thực điện tử quy định tài khoản giao dịch điện tử trong các lĩnh vực như ngân hàng, ví điện tử, chứng khoán, tài sản mã hóa phải xác thực với danh tính điện tử quốc gia.
Đưa vùng Trung du và miền núi phía Bắc trở thành cửa ngõ kết nối ASEAN với Trung Quốc

Đưa vùng Trung du và miền núi phía Bắc trở thành cửa ngõ kết nối ASEAN với Trung Quốc

Phó Thủ tướng Chính phủ Phạm Thị Thanh Trà yêu cầu các tỉnh vùng Trung du và miền núi phía Bắc kiên định mục tiêu tăng trưởng 2 con số, quyết liệt tháo gỡ các điểm nghẽn, đẩy nhanh giải ngân vốn đầu tư công, phấn đấu hoàn thành 100% kế hoạch năm 2026.
TS. Lê Duy Bình: Phản ứng chính sách thần tốc khơi thông nguồn lực tăng trưởng

TS. Lê Duy Bình: Phản ứng chính sách thần tốc khơi thông nguồn lực tăng trưởng

Phản ứng chính sách thần tốc, cùng với sự chuyển đổi từ tư duy quản lý sang kiến tạo phát triển đã góp phần tháo gỡ điểm nghẽn, khơi thông nguồn lực và tạo động lực tăng trưởng kinh tế.
Việt Nam định hình hệ sinh thái đầu tư chiến lược, nâng chất lượng dòng vốn FDI

Việt Nam định hình hệ sinh thái đầu tư chiến lược, nâng chất lượng dòng vốn FDI

Trong bối cảnh chuỗi cung ứng toàn cầu tái cấu trúc, Việt Nam định hướng thu hút dự án đầu tư nước ngoài (FDI) có công nghệ lõi, năng lực nghiên cứu phát triển và khả năng liên kết với doanh nghiệp trong nước.
TP. Hồ Chí Minh tháo gỡ vướng mắc, giới thiệu hơn 200 dự án tới doanh nghiệp Hàn Quốc

TP. Hồ Chí Minh tháo gỡ vướng mắc, giới thiệu hơn 200 dự án tới doanh nghiệp Hàn Quốc

Hơn 200 dự án kêu gọi đầu tư, TP. Hồ Chí Minh đang mở rộng cơ hội hợp tác với doanh nghiệp Hàn Quốc, tập trung vào công nghệ cao, bán dẫn, hạ tầng, logistics.
PETROVIETNAM dẫn đầu 72 doanh nghiệp Việt trong Fortune Southeast Asia 500

PETROVIETNAM dẫn đầu 72 doanh nghiệp Việt trong Fortune Southeast Asia 500

PETROVIETNAM chia sẻ định hướng bảo đảm an ninh năng lượng, phát triển nhân lực và mục tiêu gia nhập Fortune Global 500.
Khu công nghiệp không thể chỉ cạnh tranh bằng đất sạch và giá thuê

Khu công nghiệp không thể chỉ cạnh tranh bằng đất sạch và giá thuê

Các khu công nghiệp đang chuyển từ cung cấp mặt bằng sản xuất sang phát triển hệ sinh thái tích hợp công nghệ, logistics, năng lượng và dịch vụ hỗ trợ.
Vương quốc Anh - Việt Nam: Tăng cường hợp tác phát triển thị trường giao dịch hàng hóa phái sinh

Vương quốc Anh - Việt Nam: Tăng cường hợp tác phát triển thị trường giao dịch hàng hóa phái sinh

Hợp tác giữa Việt Nam và Vương quốc Anh trong lĩnh vực giao dịch hàng hóa phái sinh hướng tới chia sẻ kinh nghiệm, hoàn thiện khuôn khổ pháp lý và quản trị giá.
Giá xăng dầu tiếp tục giảm sâu, xăng E5RON92 giảm 2.305 đồng/lít từ 15h ngày 5/11

Giá xăng dầu tiếp tục giảm sâu, xăng E5RON92 giảm 2.305 đồng/lít từ 15h ngày 5/11

Từ 15h ngày 5/11, giá bán các mặt hàng xăng dầu trong nước được điều chỉnh giảm sâu. Theo đó, giá bán xăng E5RON92 giảm 2.305 đồng/lít.
Nền kinh tế số Việt Nam tăng trưởng nhanh nhất Đông Nam Á

Nền kinh tế số Việt Nam tăng trưởng nhanh nhất Đông Nam Á

Các dữ liệu ghi nhận trong Báo cáo e-Conomy SEA 2026 của Google cho thấy Việt Nam đã bứt phá trở thành nền kinh tế số tăng trưởng nhanh nhất Đông Nam Á.
Xuất khẩu nông, lâm, thủy sản tạo động lực thúc đẩy tăng trưởng kinh tế 2 con số năm 2026

Xuất khẩu nông, lâm, thủy sản tạo động lực thúc đẩy tăng trưởng kinh tế 2 con số năm 2026

Xuất khẩu nông, lâm, thủy sản phấn đấu đạt 74,212 tỷ USD năm 2026, góp phần thúc đẩy tăng trưởng kinh tế 2 con số thông qua nâng chất lượng, gia tăng giá trị.
Thúc đẩy xuất khẩu đóng góp vào mục tiêu tăng trưởng kinh tế

Thúc đẩy xuất khẩu đóng góp vào mục tiêu tăng trưởng kinh tế

Đa dạng hóa thị trường, khai thác hiệu quả các hiệp định thương mại tự do, thúc đẩy xuất khẩu góp phần vào mục tiêu tăng trưởng 2 con số của nền kinh tế.
Nâng cao chất lượng hàng Việt đóng góp trực tiếp vào tăng trưởng 2 con số

Nâng cao chất lượng hàng Việt đóng góp trực tiếp vào tăng trưởng 2 con số

Phát triển thị trường trong nước, nâng cao chất lượng, sức cạnh tranh của hàng Việt là trọng tâm Chương trình “Hàng Việt vì người Việt” giai đoạn 2026-2030.