SHS khẳng định năng lực Ngân hàng Đầu tư quốc tế qua thương vụ trái phiếu 229 triệu SGD của SHB tại Singapore
SHS tư vấn phát hành trái phiếu SHB trị giá 229 triệu SGD tại Singapore, được CGIF bảo lãnh thanh toán, mở rộng kênh huy động vốn quốc tế.


 |
| Quy mô đáo hạn trái phiếu bất động sản năm 2026 lên tới 141.000 tỷ đồng, tăng 81% so với năm 2025. |
Năm 2026, thị trường trái phiếu bất động sản đang bước vào giai đoạn mà các rủi ro tích tụ từ nhiều năm trước bắt đầu hội tụ và bộc lộ rõ nét. Khi đỉnh đáo hạn trùng với chu kỳ lãi suất cao và điều kiện huy động vốn bị siết lại, bài toán tài chính của doanh nghiệp không còn dừng ở tăng trưởng, mà chuyển sang khả năng tồn tại.
Đỉnh đáo hạn: Áp lực không chỉ ở quy mô mà ở cấu trúc dòng tiền
Theo các dữ liệu "Báo cáo Chiến lược Thị trường Bất động sản" được công bố tại Diễn đàn Tài chính & Đầu tư Bất động sản 2026 do REFI (đơn vị thuộc AFA Group) tổ chức mới đây, tổng giá trị trái phiếu doanh nghiệp đáo hạn trong năm 2026 ước đạt khoảng 204.000 tỷ đồng, trong đó nhóm bất động sản chiếm tỷ trọng lớn nhất, tương đương 124.500 tỷ đồng (khoảng 61%).
Xét riêng lĩnh vực này, quy mô đáo hạn lên tới 141.000 tỷ đồng, tăng 81% so với năm 2025. Theo các chuyên gia tại diễn đàn, mức tăng này phản ánh giai đoạn phát hành mạnh trước đó đang bước vào chu kỳ hoàn trả, khiến áp lực tài chính gia tăng.
Ở cấp độ doanh nghiệp, dư nợ trái phiếu tập trung chủ yếu ở một số chủ đầu tư lớn, phản ánh mức độ phụ thuộc cao vào kênh vốn này.
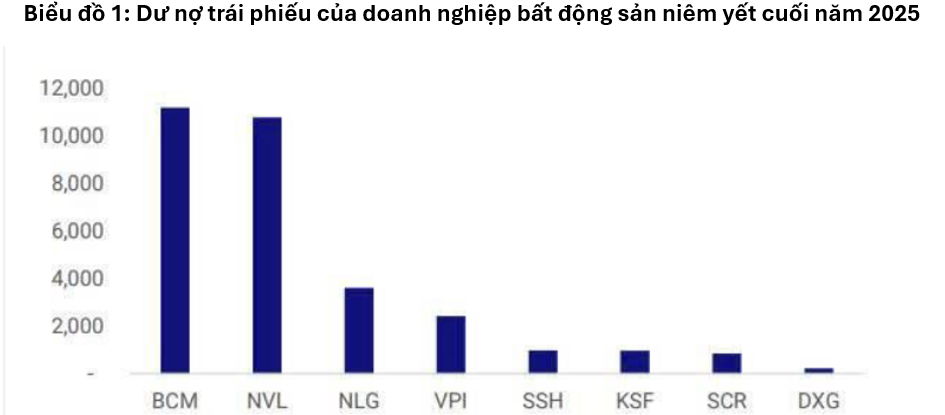 |
| Nguồn: REFI |
Tuy nhiên, rủi ro thực sự không nằm ở quy mô, mà ở cách dòng tiền được phân bổ theo thời gian. Áp lực đáo hạn tập trung rõ rệt vào quý II và quý IV, trong khi doanh nghiệp bất động sản vẫn chiếm phần lớn giá trị đáo hạn theo từng tháng.
Cấu trúc này khiến nghĩa vụ tài chính có xu hướng tập trung vào các thời điểm ngắn hạn, làm gia tăng áp lực xử lý dòng tiền.
Một số phân tích trên thị trường trước đó cho thấy rủi ro đã chuyển từ quy mô nợ sang bài toán xử lý nghĩa vụ tài chính tại từng điểm rơi dòng tiền.
Trong bối cảnh dòng tiền bán hàng - nguồn trả nợ cốt lõi chưa phục hồi tương xứng, áp lực đáo hạn vì vậy có thể tạo ra sức ép lớn hơn đối với cân đối tài chính của doanh nghiệp, đặc biệt với những đơn vị có danh mục dự án thanh khoản thấp hoặc chu kỳ thu tiền kéo dài.
Chi phí vốn tăng: Kênh trái phiếu bị "nâng chuẩn", doanh nghiệp kẹt nguồn
Áp lực này không hình thành trong ngắn hạn, mà là kết quả của giai đoạn thị trường tăng trưởng dựa nhiều vào đòn bẩy tài chính trước đó. Trong bối cảnh mặt bằng lãi suất duy trì ở mức cao và điều kiện huy động vốn bị siết chặt, các doanh nghiệp bất động sản phải đối mặt với sự thay đổi đồng thời của cả chi phí vốn và khả năng tiếp cận nguồn tài chính. Vì vậy, áp lực đáo hạn không chỉ lớn về quy mô, mà còn trở nên rõ nét hơn khi đặt trong bối cảnh môi trường vốn đã thay đổi đáng kể so với giai đoạn trước.
Theo số liệu trong Báo cáo Chiến lược Thị trường Bất động sản, mặt bằng lãi suất hiện duy trì ở mức cao, với lãi suất phát hành trái phiếu bất động sản trong quý I/2026 khoảng 13,5%. Đồng thời, khả năng huy động vốn mới, từ kênh phát hành trái phiếu đến tín dụng ngân hàng, được nhận định sẽ tiếp tục bị siết chặt cả về tiêu chí xét duyệt lẫn chi phí vốn.
Trong bối cảnh đó, khả năng tiếp cận nguồn vốn của doanh nghiệp bất động sản được dự báo sẽ kém thuận lợi hơn so với năm 2025, đặc biệt đối với các doanh nghiệp có nền tảng tài chính yếu, mức độ đòn bẩy cao hoặc danh mục dự án có thanh khoản thấp.
Áp lực đáo hạn vì vậy không chỉ là bài toán quy mô, mà còn gắn chặt với chi phí vốn và điều kiện huy động ngày càng khắt khe.
Khi khả năng tiếp cận nguồn vốn mới trở nên khó khăn hơn, nghĩa vụ tài chính đến hạn có xu hướng tạo áp lực lớn hơn lên dòng tiền doanh nghiệp, nhất là trong bối cảnh nguồn thu từ thị trường chưa phục hồi tương xứng.
Thanh lọc và tái cấu trúc: Áp lực trái phiếu tái định hình thị trường
Những áp lực từ thị trường trái phiếu bất động sản không chỉ dừng lại ở từng doanh nghiệp, mà đang lan rộng và đặt ra yêu cầu điều chỉnh đối với toàn thị trường.
Trong bối cảnh khả năng huy động vốn bị thu hẹp, trong khi chi phí vốn vẫn duy trì ở mức cao, áp lực tài chính có xu hướng gia tăng và bộc lộ rõ hơn theo từng doanh nghiệp. Đặc biệt, những đơn vị có nền tảng tài chính yếu hoặc phụ thuộc lớn vào đòn bẩy sẽ chịu tác động rõ nét hơn trong việc duy trì dòng tiền và thực hiện nghĩa vụ tài chính.
Theo các chuyên gia REFI, chính diễn biến này có thể thúc đẩy một quá trình "thanh lọc tự nhiên", khi rủi ro không phân bổ đều mà tập trung nhiều hơn vào nhóm doanh nghiệp có năng lực tài chính hạn chế.
Ở chiều ngược lại, những chủ đầu tư có cấu trúc tài chính lành mạnh, kiểm soát dòng tiền tốt và duy trì được cân đối vốn được đánh giá sẽ có lợi thế hơn trong việc duy trì hoạt động trong giai đoạn tới.
Trong ý nghĩa đó, áp lực trái phiếu năm 2026 không chỉ dừng lại ở bài toán thanh khoản ngắn hạn, mà đang dần trở thành yếu tố thúc đẩy thị trường bất động sản điều chỉnh theo hướng thận trọng hơn, đồng thời hướng tới nền tảng phát triển bền vững hơn trong trung và dài hạn.