Ngân hàng Phát triển Việt Nam (VDB) là định chế tài chính chính sách quan trọng của Chính phủ, được thành lập nhằm thực hiện chính sách tín dụng đầu tư và tín dụng xuất khẩu của Nhà nước. Trong gần 2 thập kỷ hoạt động, VDB đã góp phần cung ứng nguồn vốn trung và dài hạn cho các dự án trọng điểm, hỗ trợ phát triển kết cấu hạ tầng kinh tế - xã hội, thúc đẩy chuyển dịch cơ cấu kinh tế, phát triển nông nghiệp nông thôn, bảo đảm an sinh xã hội và thu hút nguồn lực tài chính cho đầu tư phát triển. Bài viết tập trung làm rõ cơ sở lý luận về ngân hàng phát triển, hiệu quả hoạt động của ngân hàng phát triển; phân tích vai trò, hiệu quả đóng góp của VDB đối với quá trình thực hiện các mục tiêu phát triển kinh tế - xã hội của Việt Nam và gợi ý một số thông lệ quốc tế tốt nhằm nâng cao hiệu quả hoạt động của VDB trong giai đoạn tới.
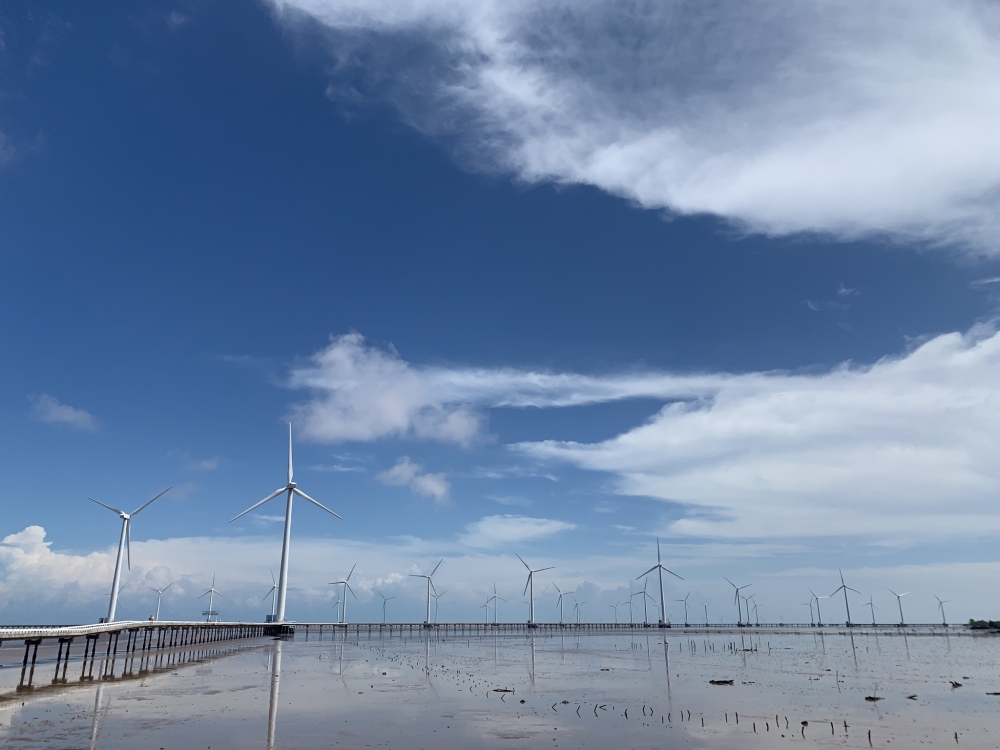 |
| Cho vay đầu tư phát triển các công trình năng lượng tái tạo, năng lượng sạch (Dự án điện gió Bạc Liêu). |
ĐẶT VẤN ĐỀ
Tại Việt Nam, nhu cầu vốn dài hạn ngày càng lớn trong bối cảnh đẩy mạnh công nghiệp hóa, phát triển kết cấu hạ tầng và thực hiện các mục tiêu phát triển bền vững, trong khi hệ thống tài chính vẫn phụ thuộc chủ yếu vào tín dụng ngân hàng và thị trường vốn trung, dài hạn chưa phát triển tương xứng. Vì vậy, vai trò của các định chế tài chính chính sách, đặc biệt là Ngân hàng Phát triển Việt Nam (VDB), tiếp tục có ý nghĩa quan trọng trong thực hiện chính sách tín dụng đầu tư và tín dụng xuất khẩu của Nhà nước.
VDB được thành lập theo Quyết định số 108/2006/QĐ-TTg ngày 19/5/2006 của Thủ tướng Chính phủ trên cơ sở tổ chức lại Quỹ Hỗ trợ phát triển. Đây là ngân hàng chính sách do Nhà nước nắm giữ 100% vốn điều lệ, hoạt động không vì mục tiêu lợi nhuận trực tiếp.
Trong gần 2 thập kỷ hoạt động, VDB đã huy động và cung ứng vốn cho nhiều dự án phát triển, tài trợ kết cấu hạ tầng, hỗ trợ nông nghiệp, nông thôn và an sinh xã hội, đồng thời thực hiện quản lý cho vay lại vốn nước ngoài của Chính phủ. Với đặc thù của một ngân hàng chính sách, hiệu quả hoạt động của VDB cần được đánh giá đồng thời trên phương diện tài chính và hiệu quả phát triển, thay vì chỉ dựa trên các chỉ tiêu lợi nhuận thông thường.
CƠ SỞ LÝ THUYẾT
Theo các nghiên cứu trên thế giới, ngân hàng phát triển (NHPT) là định chế tài chính chính sách cung ứng vốn trung và dài hạn cho các lĩnh vực ưu tiên mà khu vực tư nhân khó hoặc chưa sẵn sàng tham gia do rủi ro cao, thời gian thu hồi vốn dài hoặc khả năng sinh lời hạn chế. NHPT được thành lập nhằm khắc phục khoảng trống của thị trường tài chính, đặc biệt là sự thiếu hụt vốn dài hạn cho đầu tư phát triển (ĐTPT) (De Luna-Martínez và Vicente, 2012), đồng thời hỗ trợ Nhà nước định hướng đầu tư, chuyển dịch cơ cấu kinh tế và thúc đẩy tăng trưởng bao trùm (Fernández-Arias và cộng sự, 2020).
NHPT đồng thời là trung gian tài chính và công cụ thực thi chính sách. Thông qua các hoạt động tín dụng, đầu tư, bảo lãnh và quản lý vốn vay lại, NHPT hỗ trợ Chính phủ phân bổ nguồn lực cho các ngành, lĩnh vực và địa bàn ưu tiên, qua đó thúc đẩy chuyển dịch cơ cấu kinh tế, phát triển bền vững và bảo đảm an sinh xã hội (Wang, 2017). Đặc trưng phổ biến của NHPT là sở hữu công, nhiệm vụ chính sách rõ ràng và cơ chế huy động vốn gắn với sự bảo trợ của Chính phủ (De Luna-Martínez và Vicente, 2012). Cơ chế này giúp giảm chi phí vốn và duy trì các chương trình tín dụng dài hạn, nhưng đồng thời đặt ra yêu cầu cao về minh bạch, trách nhiệm giải trình và hiệu quả sử dụng vốn công. NHPT còn tiếp nhận, quản lý và cho vay lại nguồn vốn quốc tế, qua đó kết nối Chính phủ với các nhà tài trợ và thị trường tài chính bên ngoài (World Bank, 2017). Ở cấp độ khu vực, hoạt động tài trợ các dự án hạ tầng xuyên biên giới của NHPT còn góp phần tăng cường liên kết và điều phối chính sách giữa các quốc gia (Dent, 2008).
Trong khi đó, hiệu quả hoạt động (HQHĐ) phản ánh mức độ sử dụng các nguồn lực đầu vào để tạo ra kết quả đầu ra với chi phí và rủi ro phù hợp. Đối với NHPT, khái niệm này có thể được xem xét theo hai cấp độ. Theo nghĩa hẹp, HQHĐ là khả năng tạo lợi ích cho doanh nghiệp và xã hội trong khi vẫn bảo đảm an toàn hoạt động và kiểm soát rủi ro. Theo nghĩa rộng, HQHĐ còn bao gồm tính hợp lý của cơ cấu tài sản và khả năng duy trì tăng trưởng ổn định. Chang và cộng sự (2010) cho rằng, hiệu quả ngân hàng thể hiện năng lực kiểm soát chi phí và sử dụng nguồn lực để tạo ra đầu ra.
Trong nghiên cứu ngân hàng, HQHĐ thường được xem xét theo 3 hướng: tiếp cận sản xuất, tiếp cận trung gian tài chính và tiếp cận hiện đại. Tiếp cận sản xuất xem ngân hàng là đơn vị cung cấp sản phẩm, dịch vụ; tiếp cận trung gian nhấn mạnh chức năng huy động và phân bổ vốn; trong khi tiếp cận hiện đại kết hợp cả hai vai trò này (Athanassopoulos và Giokas, 2000). Đối với cách tiếp cận sản xuất, ngân hàng được xem là đơn vị cung cấp sản phẩm và dịch vụ tài chính. Các yếu tố đầu vào thường gồm: lao động, cơ sở vật chất, công nghệ, vốn tự có và chi phí hoạt động; đầu ra được đo bằng số lượng khách hàng, giao dịch, dư nợ và các dịch vụ tài chính được cung cấp trong một khoảng thời gian nhất định.
Trong khi đó, đối với cách tiếp cận trung gian tài chính, ngân hàng huy động vốn từ các chủ thể trong nền kinh tế để hình thành các khoản cho vay và đầu tư. Theo Mester (1987), đầu vào gồm: vốn huy động, vốn tự có và lao động; đầu ra chủ yếu là tín dụng và các tài sản sinh lời khác. Do thu nhập lãi phụ thuộc lớn vào quy mô cho vay, tăng trưởng tín dụng và khả năng quản lý chênh lệch lãi suất là những yếu tố quan trọng khi đánh giá hiệu quả ngân hàng.
Đối với cách tiếp cận hiện đại, cách tiếp cận này kết hợp vai trò sản xuất và trung gian tài chính của ngân hàng thông qua một số biến thể. Tiếp cận tài sản xem tiền gửi, các khoản nợ và nguồn lực thực là đầu vào, còn tín dụng và các tài sản sinh lời là đầu ra (Sealey và Lindley, 1977). Tiếp cận chi phí sử dụng phân loại một sản phẩm tài chính là đầu vào hay đầu ra dựa trên mức độ đóng góp của sản phẩm đó vào doanh thu ròng của ngân hàng (Hancock, 1985). Tiếp cận giá trị gia tăng coi những khoản mục trên bảng cân đối kế toán tạo ra giá trị gia tăng là đầu ra (Berger, Hanweck và Humphrey, 1987). Trong khi đó, tiếp cận hoạt động xác định tổng chi phí là đầu vào và tổng thu nhập thuần từ lãi cùng các hoạt động phi tín dụng là đầu ra (Leightner và Lovell, 1998).
Tổng kết lại, HQHĐ của NHPT là khả năng phân bổ và sử dụng hiệu quả các nguồn lực như vốn, nhân lực, cơ sở vật chất và công nghệ để tối đa hóa kết quả đầu ra, bao gồm cho vay, đầu tư và các dịch vụ khác, đồng thời bảo đảm an toàn tài chính và thực hiện các mục tiêu phát triển được Nhà nước giao.
HIỆU QUẢ HOẠT ĐỘNG CỦA NGÂN HÀNG PHÁT TRIỂN VIỆT NAM
Sau gần 2 thập kỷ hoạt động, VDB đã khẳng định vai trò là định chế tài chính chính sách quan trọng của Chính phủ trong huy động và cung ứng vốn cho đầu tư phát triển, qua đó hỗ trợ thực hiện các chiến lược phát triển kinh tế - xã hội qua từng thời kỳ. Do hoạt động không vì mục tiêu lợi nhuận trực tiếp, hiệu quả của VDB cần được đánh giá đồng thời trên hai phương diện: hiệu quả phát triển và hiệu quả tài chính - vận hành. Trong đó, hiệu quả phát triển thể hiện ở khả năng cung ứng vốn trung, dài hạn cho các chương trình, dự án trọng điểm và tạo tác động lan tỏa đối với kết cấu hạ tầng, cơ cấu kinh tế, nông nghiệp, nông thôn và an sinh xã hội.
Thứ nhất, VDB đóng vai trò quan trọng trong huy động và cung ứng vốn cho đầu tư phát triển, mặc dù hoạt động trong giai đoạn gần đây chuyển dần từ mở rộng quy mô sang cơ cấu lại nguồn vốn và danh mục tín dụng. VDB là một trong những tổ chức phát hành trái phiếu lớn của nền kinh tế, chỉ sau Kho bạc Nhà nước, qua đó bổ sung hàng hóa cho thị trường vốn và tạo kênh huy động vốn trung, dài hạn cho đầu tư phát triển. Trái phiếu VDB từng chiếm khoảng 20-25% thị phần công cụ nợ; nguồn vốn huy động qua trái phiếu đóng góp khoảng 3,4% tổng vốn đầu tư toàn xã hội và 1,3% GDP.
Trong giai đoạn 2006-2025, tổng vốn tín dụng do VDB giải ngân tương đương khoảng 5% tổng vốn đầu tư toàn xã hội và 2% GDP; trong đó, tín dụng từ nguồn vốn trong nước chiếm khoảng 2,4% tổng vốn đầu tư toàn xã hội và vốn ODA giải ngân chiếm khoảng 1,6%.
Thứ hai, vốn tín dụng của VDB góp phần thúc đẩy chuyển dịch cơ cấu kinh tế theo hướng công nghiệp hóa, hiện đại hóa. Cơ cấu tín dụng từng bước chuyển sang các dự án công nghiệp nặng, công nghiệp phục vụ nông nghiệp, nông thôn, công nghiệp nhẹ và chế biến nông, lâm, thủy sản.
Lĩnh vực công nghiệp và xây dựng duy trì tỷ trọng bình quân trên 70% tổng dư nợ của VDB, cao hơn tỷ trọng vốn đầu tư toàn xã hội dành cho lĩnh vực này, đồng thời góp phần thu hút các tổ chức tín dụng và nhà đầu tư khác cùng tham gia tài trợ. VDB đã cho vay hơn 100 dự án trọng điểm thuộc nhóm A trên phạm vi cả nước, chủ yếu trong các ngành công nghiệp cơ bản như xi măng, thép, điện, giấy, phân bón, chế biến cao su, cơ khí và vệ tinh viễn thông. Tổng vốn vay từ VDB tại các dự án này chiếm hơn 50% tổng mức đầu tư, qua đó tác động tích cực đến năng lực sản xuất và cơ cấu kinh tế của các vùng.
Nguồn vốn tín dụng đầu tư của Nhà nước còn hỗ trợ doanh nghiệp đầu tư mới, đổi mới công nghệ, cải tạo tài sản cố định và phát triển các công trình hạ tầng có khả năng thu hồi vốn. Nhờ nguồn vốn dài hạn với điều kiện ưu đãi, một số ngành như điện lực, hóa chất, kết cấu hạ tầng và chế biến nông, lâm, thủy sản đã được bổ sung đáng kể năng lực sản xuất.
Thứ ba, tín dụng của VDB góp phần tăng cường kết cấu hạ tầng, năng lực sản xuất, phát triển nông nghiệp, nông thôn và bảo đảm an sinh xã hội. Với vai trò ngân hàng chính sách của Chính phủ, VDB đã tài trợ nhiều chương trình, dự án quy mô lớn, có thời gian thu hồi vốn dài và khả năng tạo tác động lan tỏa trong các lĩnh vực: năng lượng, giao thông, công nghiệp cơ bản, nông nghiệp, giáo dục, y tế, cấp nước sạch, xử lý môi trường và nhà ở xã hội.
Các dự án tiêu biểu gồm thủy điện Sơn La, thủy điện Lai Châu, các dự án ngành điện, nhà máy xi măng, Apatit Lào Cai, Đạm Cà Mau, Điện gió Bạc Liêu, đường ô tô cao tốc Hà Nội - Hải Phòng, đường cao tốc Bến Lức - Long Thành và hệ thống truyền tải điện. Tác động của VDB không chỉ thể hiện ở quy mô tín dụng, mà còn ở hiệu ứng lan tỏa của các dự án được tài trợ. Các dự án hạ tầng và công nghiệp trọng điểm đã bổ sung năng lực sản xuất, tạo động lực phát triển vùng và thu hút thêm vốn từ khu vực tư nhân.
Trong lĩnh vực nông nghiệp, nông thôn, nguồn vốn của VDB hỗ trợ chuyển dịch cơ cấu sản xuất, nâng cao năng lực chế biến nông, lâm, thủy sản và tạo việc làm trực tiếp, gián tiếp. Các dự án trường học, bệnh viện, cấp nước sạch, xử lý rác thải và nhà ở xã hội góp phần cải thiện điều kiện sống, chất lượng dịch vụ công và nền tảng xã hội cho phát triển bền vững. Những tác động này khó được phản ánh đầy đủ nếu chỉ đánh giá VDB bằng các chỉ tiêu tài chính thông thường.
Thứ tư, VDB đã cơ cấu lại tổ chức theo hướng tinh gọn, trong bối cảnh quy mô một số nguồn lực hoạt động thu hẹp. Số chi nhánh giảm từ 44 xuống 29, số đầu mối tại Trụ sở chính giảm từ 24 xuống 14 và số lao động giảm từ 2.790 xuống 1.848 người. Việc sắp xếp lại bộ máy và nguồn nhân lực nhằm nâng cao hiệu quả quản trị, chuẩn hóa quy trình và phù hợp hơn với yêu cầu đổi mới mô hình hoạt động.
Trong cùng giai đoạn, vốn huy động giảm 50,4%, vốn ủy thác giảm 36,0% và vốn ODA ủy thác giảm 35,8%, cho thấy không gian của các nguồn vốn truyền thống đã thu hẹp đáng kể. Ngược lại, vốn chủ sở hữu tăng từ 16.634 tỷ đồng năm 2016 lên 19.853 tỷ đồng năm 2025, tương ứng tăng 19,4%, góp phần củng cố nền tảng tài chính của VDB.
Thời gian tới, yêu cầu đặt ra không chỉ là mở rộng quy mô nguồn vốn mà còn phải đa dạng hóa kênh huy động, nâng cao chất lượng nguồn vốn và bảo đảm sự phù hợp giữa kỳ hạn, chi phí vốn với đặc điểm của các dự án đầu tư phát triển.
Thứ năm, năng lực thực hiện các nhiệm vụ chính sách đã góp phần củng cố uy tín của VDB đối với Chính phủ, các bộ, ngành, chính quyền địa phương và các nhà tài trợ quốc tế. Thông qua cho vay các dự án trọng điểm, thực hiện tín dụng đầu tư của Nhà nước và quản lý cho vay lại vốn ODA, VDB từng bước khẳng định vai trò là công cụ tài chính của Chính phủ trong lĩnh vực đầu tư và xuất khẩu.
Việc quản lý nguồn vốn ODA với tỷ lệ nợ quá hạn thấp và xử lý kịp thời các vướng mắc phát sinh đã tạo cơ sở để VDB tiếp tục được giao quản lý nguồn vốn nước ngoài và hỗ trợ xúc tiến các khoản vay mới. VDB đồng thời quản lý các nguồn vốn dành cho chương trình kiên cố hóa kênh mương, giao thông nông thôn, tôn nền vượt lũ, di dân tái định cư thủy điện Sơn La và vốn ủy thác từ các quỹ đầu tư phát triển địa phương. Những hoạt động này giúp các địa phương bổ sung nguồn lực thực hiện kế hoạch phát triển, đồng thời tăng cường quan hệ phối hợp giữa VDB với chính quyền và các đối tác trên địa bàn.
Thứ sáu, VDB từng bước nâng cao năng lực thực thi chính sách và hoàn thiện quản trị theo hướng hiện đại. Hầu hết các nghiệp vụ đã được xây dựng sổ tay và văn bản hướng dẫn; công tác kiểm tra, tự kiểm tra và điều chỉnh kỹ thuật trong thực hiện chính sách tín dụng được tăng cường. VDB cũng chủ động tham mưu với Chính phủ và các bộ, ngành về những cơ chế đặc thù, đồng thời chú trọng đào tạo cán bộ trong các lĩnh vực tín dụng đầu tư, xử lý nợ, kiểm toán nội bộ, pháp chế, công nghệ thông tin và quản trị.
Hoạt động điều hành từng bước chuyển theo hướng linh hoạt, tăng tính tự chủ và trách nhiệm trong thực hiện nhiệm vụ. VDB đã xác định định hướng quản trị theo thông lệ, lấy khách hàng làm trung tâm và theo đuổi phương châm “An toàn, hiệu quả - Hội nhập quốc tế - Phát triển bền vững”. Tuy nhiên, việc chuyển đổi sang mô hình quản trị hiện đại cần tiếp tục gắn với phân định rõ trách nhiệm, nâng cao quản trị rủi ro và tăng cường minh bạch trong quyết định tín dụng.
Thứ bảy, chất lượng đội ngũ cán bộ và điều kiện cơ sở vật chất của VDB từng bước được củng cố, tạo nền tảng cho quá trình đổi mới và nâng cao năng lực hoạt động. VDB đã xây dựng kế hoạch đào tạo trung hạn và hằng năm trên cơ sở nhu cầu thực tế của từng đơn vị, hướng tới hình thành đội ngũ cán bộ chuyên nghiệp, đáp ứng yêu cầu chuyển đổi số, hội nhập quốc tế và đổi mới mô hình hoạt động. Nội dung đào tạo tập trung vào các lĩnh vực thiết yếu như tín dụng đầu tư, thẩm định dự án, xử lý nợ, kiểm toán nội bộ, pháp chế, công nghệ thông tin và kỹ năng quản lý, lãnh đạo. Hình thức đào tạo được tổ chức linh hoạt, kết hợp giữa trực tiếp, trực tuyến và tự đào tạo tại đơn vị, qua đó góp phần tiết kiệm chi phí, mở rộng khả năng tham gia và nâng cao tính phù hợp với yêu cầu công việc.
Năm 2025, sau nhiều năm không thực hiện tuyển dụng mới, VDB đã tuyển 72 cán bộ. Trong đó, 51 người, chiếm 70%, được bố trí vào các vị trí nghiệp vụ trọng yếu như: thẩm định, tín dụng, pháp chế và công nghệ thông tin; 30% nhân sự tuyển mới tốt nghiệp đại học loại giỏi hoặc xuất sắc. Việc bổ sung nhân sự có trình độ chuyên môn phù hợp góp phần đáp ứng nhu cầu nhân lực của các đơn vị, hỗ trợ triển khai hoạt động cho vay, tăng cường năng lực kiểm soát và từng bước trẻ hóa đội ngũ, thay thế những vị trí không còn đáp ứng yêu cầu công việc. Đây là điều kiện quan trọng để VDB chuẩn bị nguồn nhân lực cho quá trình đổi mới toàn diện trong giai đoạn tiếp theo.
Cùng với phát triển nguồn nhân lực, cơ sở vật chất và điều kiện làm việc trong toàn hệ thống cũng được đầu tư, củng cố. Đến nay, 100% chi nhánh và sở giao dịch đã có trụ sở làm việc kiên cố, được trang bị các phương tiện cần thiết phục vụ hoạt động nghiệp vụ. Nhiều đơn vị có trụ sở khang trang, vị trí thuận lợi, tạo điều kiện tổ chức hội nghị, tập huấn, đào tạo, sinh hoạt chuyên môn và tăng cường phối hợp với các cơ quan, đối tác trên địa bàn. Việc đồng thời nâng cao chất lượng nhân sự và hoàn thiện điều kiện làm việc góp phần tăng tính chủ động, chuyên nghiệp và khả năng thực thi nhiệm vụ của VDB.
Nhìn chung, hiệu quả hoạt động của VDB cần được xem xét trên cả phương diện phát triển và tài chính - vận hành. Về hiệu quả phát triển, VDB đã đóng góp quan trọng vào huy động vốn, tài trợ các dự án trọng điểm, phát triển kết cấu hạ tầng, chuyển dịch cơ cấu kinh tế và bảo đảm an sinh xã hội. Về tài chính - vận hành, VDB đang trong quá trình cơ cấu lại tổ chức, nguồn vốn và danh mục tín dụng, đồng thời xử lý các vấn đề về chất lượng tài sản và hiệu quả tài chính. Trong giai đoạn tới, nâng cao hiệu quả hoạt động của VDB cần tập trung vào ba trọng tâm: củng cố năng lực tài chính và đa dạng hóa nguồn vốn; nâng cao chất lượng tín dụng, quản trị rủi ro và xử lý nợ; lựa chọn các lĩnh vực ưu tiên có tác động phát triển lớn, phù hợp với yêu cầu phát triển hạ tầng chiến lược, tăng trưởng xanh, chuyển đổi số và phát triển bền vững của Việt Nam.
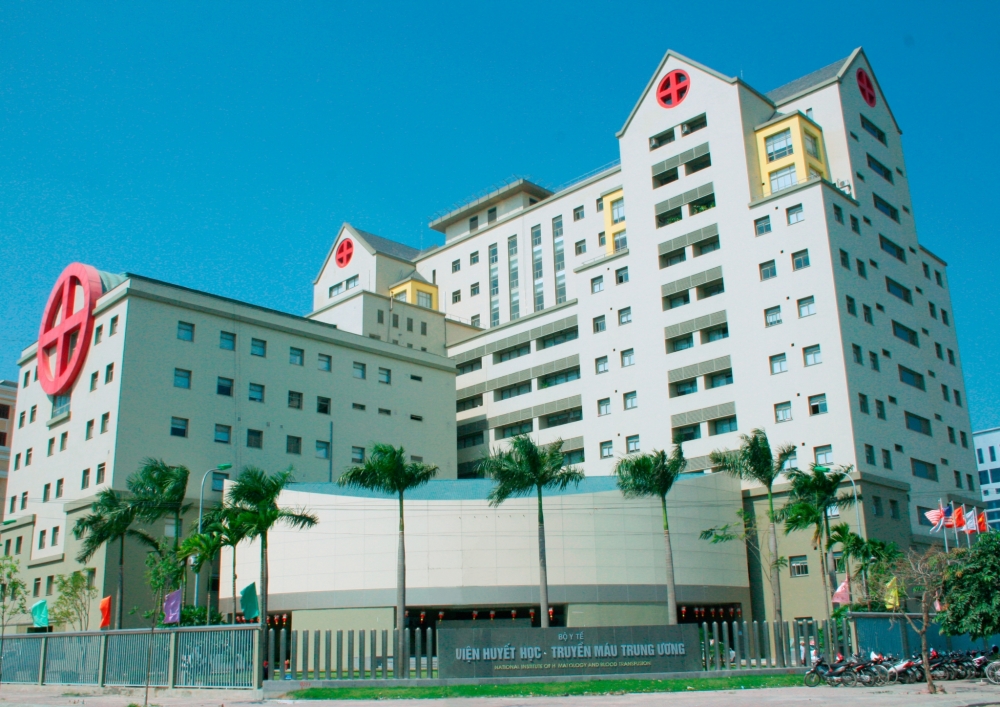 |
| Cho vay ưu đãi các dự án chăm sóc sức khỏe cộng đồng, đảm bảo an sinh xã hội (Dự án bệnh viện Huyết học truyền máu Trung ương). |
TỪ THÔNG LỆ QUỐC TẾ ĐẾN HÀM Ý VỚI HOẠT ĐỘNG CỦA VDB
Trên thế giới, hoạt động của các NHPT được hình thành và vận hành theo những thông lệ quốc tế thống nhất, phản ánh sự kết hợp giữa mục tiêu chính sách và cơ chế tài chính hiện đại. Việc áp dụng thông lệ tốt của quốc tế sẽ góp phần nâng cao HQHĐ của VDB.
Thứ nhất, VDB cần tuân thủ nguyên tắc hoạt động không vì lợi nhuận trực tiếp, nhưng bảo đảm bền vững tài chính. Các NHPT quốc gia và đa phương như: KfW, BNDES (Brazil), AFD, ADB và WB đều hoạt động trên cơ sở ưu tiên phát triển kinh tế - xã hội thay vì tối đa hóa lợi nhuận, tuy nhiên, vẫn phải tự bảo đảm cân đối tài chính, bảo toàn vốn và quản lý rủi ro nghiêm ngặt. Cơ chế lãi suất và thời hạn vay được thiết kế linh hoạt để vừa hỗ trợ người vay, vừa duy trì khả năng hoàn vốn. Việc kết hợp giữa yếu tố hỗ trợ và nguyên tắc thị trường này đã trở thành thông lệ phổ biến, giúp NHPT duy trì vai trò “tài chính công bền vững”, đồng thời tránh phụ thuộc hoàn toàn vào NSNN.
Thứ hai, VDB cần thực hiện mô hình quản trị đa tầng, minh bạch và có trách nhiệm giải trình cao. Các NHPT quốc tế đều xây dựng cơ cấu tổ chức gồm Hội đồng quản trị, Ban điều hành, Ban kiểm soát nội bộ và các ủy ban chuyên môn độc lập, trong đó Nhà nước giữ vai trò định hướng chính sách chứ không can thiệp vào quyết định tín dụng cụ thể. Các quy trình ra quyết định tuân theo nguyên tắc tập thể, minh bạch và dựa trên bằng chứng, giúp hạn chế rủi ro đạo đức và xung đột lợi ích. Việc công khai hóa thông tin tài chính, danh mục cho vay và kết quả thực hiện dự án được xem là chuẩn mực bắt buộc.
Bên cạnh đó, NHPT phải có cơ chế khiếu nại, phản hồi và báo cáo định kỳ để bảo đảm tính công khai và niềm tin của các bên liên quan. Mô hình quản trị này giúp duy trì tính độc lập của ngân hàng, đồng thời bảo đảm hiệu quả sử dụng vốn và tuân thủ các quy định quốc tế.
Thứ ba, cơ chế tài chính của VDB cần có sự kết hợp (blended finance) trong huy động và cho vay, là phương thức kết hợp giữa nguồn vốn ưu đãi của Nhà nước hoặc tổ chức quốc tế với nguồn vốn thương mại từ khu vực tư nhân. Cơ chế này giúp NHPT mở rộng quy mô đầu tư, thu hút dòng vốn tư nhân vào các dự án có rủi ro cao nhưng mang lại lợi ích công lớn như hạ tầng, giáo dục, năng lượng tái tạo hay môi trường.
Các NHPT lớn như ADB, IDB hay EIB thường sử dụng công cụ đồng tài trợ, bảo lãnh rủi ro và quỹ chia sẻ tổn thất để khuyến khích khu vực tư nhân tham gia. Đây được xem là xu hướng tài chính hiện đại, giúp giảm gánh nặng cho NSNN, đồng thời nâng cao hiệu quả sử dụng vốn vay. Ở nhiều quốc gia, mô hình này đã chứng minh hiệu quả trong việc huy động vốn ngoài ngân sách cho các dự án phát triển bền vững, đồng thời cải thiện năng lực cạnh tranh của nền kinh tế.
Thứ tư, VDB cần tuân thủ các tiêu chuẩn quốc tế về quản trị rủi ro, báo cáo tài chính và đánh giá hiệu quả phát triển. Các NHPT hiện nay phải tuân thủ nghiêm ngặt Chuẩn mực Báo cáo tài chính quốc tế (IFRS), Nguyên tắc Basel về an toàn vốn và các khung đánh giá ESG. Các quy định này không chỉ giúp nâng cao tính minh bạch mà còn hỗ trợ quản lý rủi ro tài chính và hoạt động.
Bên cạnh đánh giá lợi ích tài chính, các NHPT quốc tế còn áp dụng hệ thống đo lường tác động xã hội, hiệu quả môi trường và mức độ lan tỏa phát triển. Việc kiểm toán độc lập được tiến hành thường xuyên nhằm bảo đảm tính trung thực của thông tin và sự tuân thủ pháp lý trong hoạt động tín dụng. Hệ thống báo cáo và giám sát phát triển được xem là trụ cột trong quản trị, giúp củng cố uy tín của NHPT trên trường quốc tế và tạo niềm tin với nhà tài trợ cũng như người vay vốn.
Thứ năm, VDB cũng cần hướng đến phát triển xanh, bao trùm và thích ứng biến đổi khí hậu. Hầu hết các NHPT hiện nay đều lồng ghép các mục tiêu phát triển bền vững (SDGs) của Liên hợp quốc vào chiến lược hoạt động. Họ ưu tiên tài trợ cho các dự án giảm phát thải, năng lượng sạch, chuyển đổi xanh và phát triển vùng khó khăn, nhằm bảo đảm cân bằng giữa tăng trưởng kinh tế và bảo vệ môi trường.
Nhiều ngân hàng đã thành lập quỹ tài chính khí hậu, quỹ phát triển xanh hoặc triển khai các chương trình tín dụng dành riêng cho doanh nghiệp vừa và nhỏ, phụ nữ và người nghèo. Thông lệ này thể hiện xu hướng chuyển đổi từ “tài chính phát triển truyền thống” sang “tài chính phát triển bền vững”, phù hợp với yêu cầu của nền kinh tế toàn cầu trong thế kỷ XXI.
Trong giai đoạn tới, khi Việt Nam hướng tới mục tiêu trở thành nước phát triển, VDB định hướng đổi mới mạnh mẽ, hiện đại hóa toàn diện, nâng cao năng lực quản trị, tăng cường năng lực tài chính, nâng cao tính tự chủ, từng bước vận hành theo nguyên tắc thị trường, bảo đảm an toàn, hiệu quả và bền vững tài chính... VDB tiếp tục khẳng định vai trò dẫn dắt trong ĐTPT; Tập trung nguồn lực tài trợ các dự án hạ tầng trọng điểm, các ngành, lĩnh vực then chốt, các địa bàn khó khăn; Gắn hoạt động tín dụng với các mục tiêu phát triển bền vững, đặc biệt là tăng trưởng xanh, chuyển đổi số, kinh tế tuần hoàn, bảo đảm hài hòa giữa mục tiêu kinh tế và mục tiêu xã hội.
Qua đó, VDB tiếp tục đồng hành cùng các dự án trọng điểm quốc gia, góp phần kiến tạo nền tảng cho tăng trưởng nhanh và bền vững. Để chung tay xây dựng một Việt Nam hiện đại, tự chủ vững bước trong kỷ nguyên mới của dân tộc./.
Tài liệu tham khảo
Athanassopoulos, A. D., & Giokas, D. S. (2000). The use of data envelopment analysis in banking institutions: Evidence from the Commercial Bank of Greece. Interfaces, 30(2), 81–95. https://doi.org/10.1287/inte.30.2.81.11678
Berger, A. N., Hanweck, G. A., & Humphrey, D. B. (1987). Competitive viability in banking: Scale, scope, and product mix economies. Journal of Monetary Economics, 20(3), 501–520.
Chang, Y. T., Chiu, Y. H., & Huang, C. W. (2010). Volatility and efficiency in a heteroscedastic stochastic frontier model: The case of Taiwan and China banks. Taiwan Journal of Applied Economics, 87, 117–144.
De Luna-Martínez, J., & Vicente, C. L. (2012). Global survey of development banks (Policy Research Working Paper No. 5969). World Bank.
Dent, C. M. (2008). The Asian Development Bank and developmental regionalism in East Asia. Third World Quarterly, 29(4), 767–786. https://doi.org/10.1080/01436590802052714
Fernández-Arias, E., Hausmann, R., & Panizza, U. (2020). Smart development banks. Journal of Industry, Competition and Trade, 20(2), 395–420. https://doi.org/10.1007/s10842-019-00328-x
Hancock, D. (1985). The financial firm: Production with monetary and nonmonetary goods. Journal of Political Economy, 93(5), 859–880. https://doi.org/10.1086/261339
Leightner, J. E., & Lovell, C. A. K. (1998). The impact of financial liberalization on the performance of Thai banks. Journal of Economics and Business, 50(2), 115–131. https://doi.org/10.1016/S0148-6195(97)00073-8
Mester, L. J. (1987). A multiproduct cost study of savings and loans. The Journal of Finance, 42(2), 423–445.
Sealey, C. W., & Lindley, J. T. (1977). Inputs, outputs, and a theory of production and cost at depository financial institutions. The Journal of Finance, 32(4), 1251–1266.
Thủ tướng Chính phủ (2006). Quyết định số 108/2006/QĐ-TTg, ngày 19/05/2006 về việc thành lập Ngân hàng Phát triển Việt Nam.
Wang, H. (2017). New multilateral development banks: Opportunities and challenges for global governance. Global Policy, 8(1), 113–118.
World Bank. (2017). 2017 survey of national development banks. World Bank.