



DATC tăng tốc về đích năm 2026, chủ động tạo đà cho năm 2027
Song song với nhiệm vụ hoàn thành kế hoạch năm 2026, DATC xác định công tác chuẩn bị kế hoạch năm 2027 phải được triển khai 1 cách chủ động, có trọng tâm và bám sát điều kiện thực tiễn.


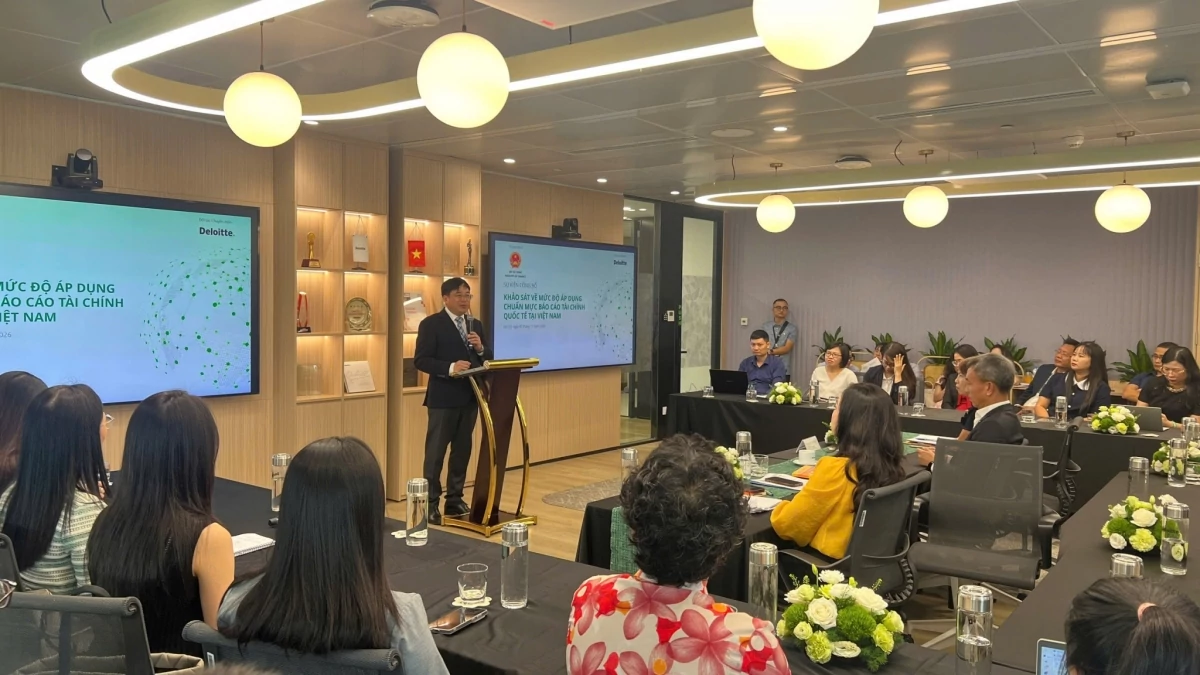 |
| Quang cảnh sự kiện công bố Khảo sát mức độ áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS). |
Việc khảo sát về mức độ áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) tại Việt Nam nhằm đánh giá mức độ sẵn sàng, những khó khăn, vướng mắc và nhu cầu hỗ trợ của doanh nghiệp trong quá trình triển khai IFRS, qua đó cung cấp thông tin phục vụ việc hoàn thiện chính sách và định hướng lộ trình áp dụng trong thời gian tới.
Phát biểu khai mạc, ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán cho biết, trong bối cảnh Việt Nam đẩy nhanh hội nhập quốc tế, phát triển kinh tế số và kinh tế dữ liệu, yêu cầu bảo đảm tính minh bạch, chính xác của thông tin tài chính ngày càng trở nên quan trọng. Trong đó, IFRS là một công cụ góp phần nâng cao chất lượng thông tin, đáp ứng yêu cầu của thị trường và quá trình hội nhập.
| Tham dự sự kiện, về phía Bộ Tài chính có ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán; bà Trần Thị Kim Hoa, Phó Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán. Về phía Deloitte Việt Nam có ông Phạm Văn Thinh, Tổng Giám đốc Deloitte Việt Nam; bà Trần Thị Thúy Ngọc, Phó Tổng Giám đốc, Lãnh đạo Khách hàng và Thị trường. Sự kiện còn có sự tham dự trực tiếp và trực tuyến của đại diện các cơ quan quản lý nhà nước, tổ chức quốc tế, tổ chức nghề nghiệp, các doanh nghiệp và đơn vị liên quan. |
Theo ông Tiến, Chính phủ đã có sự chuẩn bị cho việc triển khai IFRS từ năm 2020. Gần đây, Bộ Tài chính cũng đã ban hành Thông tư số 118/2026/TT-BTC hướng dẫn đối tượng, phạm vi và thể thức áp dụng Chuẩn mực quốc tế về kế toán tại Việt Namđể thí điểm áp dụng đối với các doanh nghiệp tại Trung tâm Tài chính quốc tế ở Việt Nam.
Tuy nhiên, trước yêu cầu thực tiễn, mong muốn của cộng đồng doanh nghiệp, yêu cầu nâng cao vị thế thị trường vốn, bối cảnh thị trường chứng khoán Việt Nam được nâng hạng và việc OECD đánh giá tính minh bạch của nền kinh tế, quá trình triển khai cần được đẩy nhanh, chuyển từ chuẩn bị sang hành động cụ thể.
“Mục tiêu đặt ra là chậm nhất tháng 6/2027 sẽ công bố áp dụng hệ thống chuẩn mực báo cáo tài chính IFRS trên diện rộng tại Việt Nam đối với các doanh nghiệp có đủ điều kiện”, ông Tiến nhấn mạnh.
Để thực hiện mục tiêu này, lãnh đạo Bộ Tài chính đã giao Cục Quản lý, giám sát kế toán, kiểm toán phối hợp với doanh nghiệp, các tổ chức nghề nghiệp và đội ngũ kế toán nhằm thúc đẩy quá trình triển khai IFRS.
Theo Cục trưởng Đặng Quyết Tiến, chương trình khảo sát tập trung vào năm vấn đề trọng tâm.
Trước hết, khảo sát góp phần tuyên truyền, nâng cao nhận thức và củng cố quyết tâm áp dụng IFRS trong cộng đồng doanh nghiệp, bao gồm doanh nghiệp FDI, doanh nghiệp tư nhân, doanh nghiệp niêm yết, tổ chức tài chính, ngân hàng và doanh nghiệp nhà nước. Việc triển khai cần bảo đảm tính thống nhất, đồng bộ, đáp ứng yêu cầu minh bạch và vận hành của nền kinh tế thị trường.
Thứ hai, khảo sát nhằm đánh giá thực chất mức độ sẵn sàng của doanh nghiệp. Hiện nay, một số doanh nghiệp đã thực hiện IFRS nhưng do khuôn khổ áp dụng chưa đầy đủ nên việc triển khai còn mang tính bộ phận, phát sinh thêm công đoạn, ảnh hưởng đến chất lượng và làm tăng chi phí vận hành. Vì vậy, cần xác định rõ doanh nghiệp đã chuẩn bị đến đâu và còn những khó khăn gì.
Thứ ba, khảo sát phải làm rõ nhu cầu hỗ trợ cụ thể từ phía cơ quan quản lý. Theo ông Tiến, với định hướng lấy doanh nghiệp làm trung tâm, chuyển từ tư duy quản lý sang phục vụ và đồng hành, doanh nghiệp cần chủ động nêu những yêu cầu về hoàn thiện thể chế, cơ chế chính sách và điều kiện triển khai, thay vì chỉ đề nghị hỗ trợ một cách chung chung.
Đặc biệt, đối với những vướng mắc liên quan đến chính sách thuế khi áp dụng IFRS, ông Tiến nhấn mạnh quan điểm cơ quan quản lý cần chủ động điều chỉnh thể chế để đáp ứng nhu cầu phát triển của doanh nghiệp và thị trường. Việc áp dụng IFRS là quyền lợi, nhu cầu thực tế của doanh nghiệp; các quy định liên quan cũng cần được nghiên cứu, điều chỉnh phù hợp.
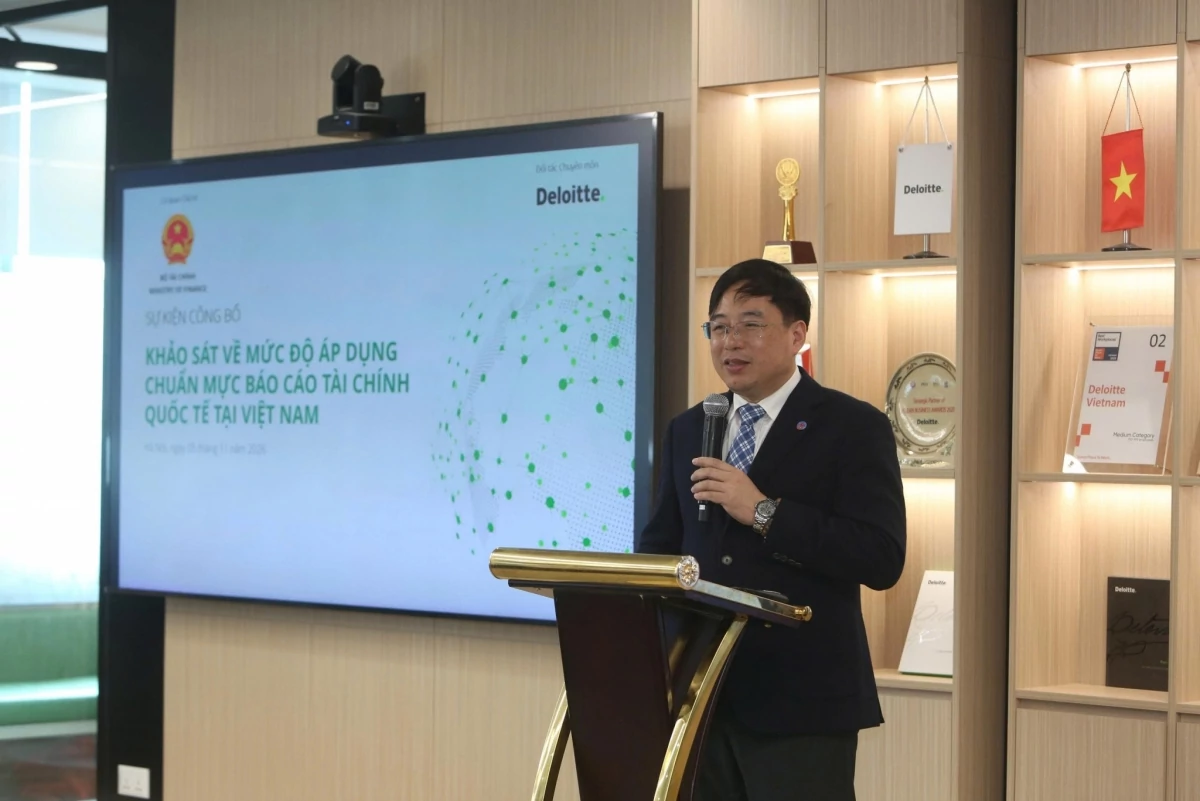 |
| Ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán phát biểu khai mạc. |
Thứ tư, nguồn nhân lực là điều kiện quan trọng để triển khai IFRS. Thông qua khảo sát, Bộ Tài chính mong muốn xác định những doanh nghiệp đã sẵn sàng về nhân sự, những đơn vị còn thiếu nguồn lực để phối hợp với các cơ sở đào tạo và tổ chức liên quan xây dựng chương trình bồi dưỡng, cung cấp nguồn nhân lực đáp ứng yêu cầu.
Theo kế hoạch được ông Tiến thông tin, tháng 1/2027 sẽ tổ chức sự kiện giới thiệu nguồn nhân lực phục vụ triển khai IFRS, giúp doanh nghiệp xác định các nguồn hỗ trợ và cơ sở đào tạo phù hợp.
Thứ năm, kết quả khảo sát sẽ được sử dụng để xây dựng cẩm nang hướng dẫn áp dụng IFRS, dự kiến khởi động vào tháng 3/2027.
Cẩm nang sẽ tập trung nhận diện những vấn đề cần lưu ý, đặc biệt là các rủi ro có thể phát sinh trong quá trình thực hiện. Nội dung hướng dẫn không chỉ dành cho doanh nghiệp mà còn hướng tới các cơ quan quản lý nhà nước, cơ quan thuế, chứng khoán và ngân hàng nhằm làm rõ trách nhiệm thích ứng, đổi mới khi IFRS được triển khai.
Đồng thời, cẩm nang dự kiến cung cấp thông tin về các đầu mối hỗ trợ, giải đáp vướng mắc, bao gồm cơ quan quản lý, tổ chức nghề nghiệp, chuyên gia và đơn vị tư vấn.
Từ góc độ đơn vị đồng hành chuyên môn, bà Trần Thị Thúy Ngọc, Phó Tổng Giám đốc, Lãnh đạo Khách hàng và Thị trường, Deloitte Việt Nam nhận định, áp dụng IFRS không đơn thuần là chuyển đổi từ hệ thống chuẩn mực kế toán Việt Nam sang chuẩn mực quốc tế, mà là quá trình chuyển đổi có phạm vi tác động rộng lớn đối với hoạt động doanh nghiệp.
Quá trình này liên quan đến cách thức phản ánh tình hình tài chính, quản trị rủi ro, quản trị dữ liệu, quan hệ với nhà đầu tư và công chúng, cũng như công tác hoạch định và thực thi chiến lược kinh doanh.
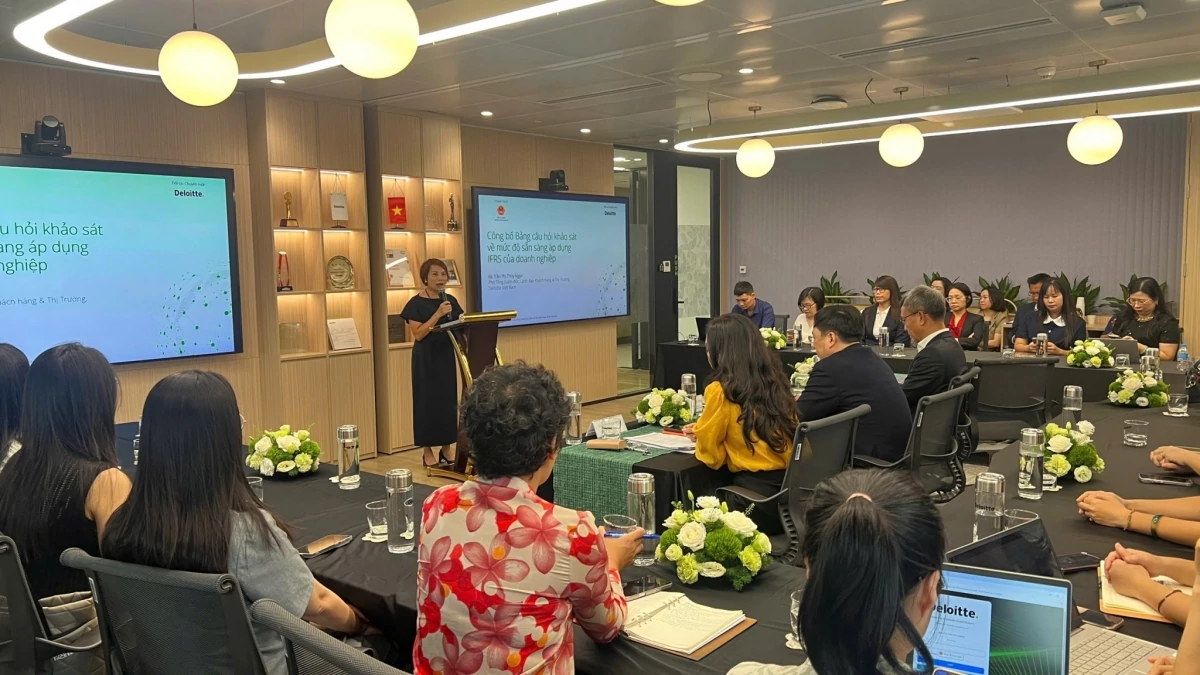 |
| Bà Trần Thị Thúy Ngọc, Phó Tổng Giám đốc, Lãnh đạo Khách hàng và Thị trường phát biểu tại sự kiện. |
Theo bà Ngọc, IFRS cần được nhìn nhận không chỉ dưới góc độ chi phí tuân thủ mà còn từ những giá trị dài hạn, bao gồm nâng cao tính minh bạch và khả năng so sánh của thông tin tài chính, cải thiện chất lượng dữ liệu, tăng cường kỷ luật quản trị và hỗ trợ doanh nghiệp tiếp cận nhà đầu tư, nguồn vốn trên thị trường quốc tế.
Trên thực tế, nhiều doanh nghiệp đã chủ động nghiên cứu chuẩn mực quốc tế, tổ chức đào tạo nhân sự, đánh giá khoảng cách giữa các hệ thống kế toán và xây dựng mô hình chuyển đổi. Đặc biệt, một số ngân hàng đã nghiên cứu, thử nghiệm các mô hình, từng bước lập báo cáo tài chính theo IFRS và xây dựng lộ trình triển khai.
Tuy nhiên, mức độ sẵn sàng giữa các doanh nghiệp vẫn có sự khác biệt đáng kể, phụ thuộc vào quy mô, lĩnh vực hoạt động, mô hình sở hữu, mức độ phức tạp của hệ thống và kinh nghiệm lập báo cáo tài chính theo chuẩn mực quốc tế.
Vì vậy, khảo sát lần này không chỉ giúp doanh nghiệp tự đánh giá vị trí hiện tại, xác định mục tiêu và kế hoạch chuyển đổi, mà còn cung cấp bức tranh tổng thể để cơ quan quản lý nhận diện nhu cầu thực tế của thị trường.
Bà Ngọc cho biết, Deloitte cam kết phối hợp chặt chẽ với Cục Quản lý, giám sát kế toán, kiểm toán trong việc hoàn thiện phương pháp, nội dung khảo sát; hướng dẫn doanh nghiệp thực hiện; phân tích dữ liệu khách quan, có hệ thống và tổng hợp những vấn đề phát sinh từ thực tiễn.
Với vai trò kết nối giữa yêu cầu chính sách, thông lệ quốc tế và thực tiễn doanh nghiệp, Deloitte sẽ hỗ trợ truyền tải các nhu cầu của thị trường tới cơ quan quản lý, đồng thời chia sẻ kinh nghiệm phù hợp với điều kiện Việt Nam.
Đại diện Deloitte cũng nhấn mạnh, chất lượng kết quả khảo sát phụ thuộc trực tiếp vào tính đầy đủ, chính xác của thông tin doanh nghiệp cung cấp. Vì vậy, doanh nghiệp cần coi việc tham gia khảo sát là trách nhiệm đóng góp vào quá trình nâng cao chất lượng quản trị, minh bạch tài chính và hội nhập quốc tế.
Giới thiệu cụ thể về nội dung khảo sát, ông Nguyễn Phương Duy, Giám đốc Kiểm toán Deloitte Việt Nam cho biết, bảng khảo sát gồm 50 câu hỏi, tập trung thu thập ba nhóm thông tin: mức độ chuẩn bị về nhân lực, dữ liệu, hệ thống và kinh nghiệm triển khai; những tác động dự kiến, khó khăn, vướng mắc; nhu cầu hỗ trợ, hướng dẫn và các quy định chuyển tiếp.
Bảng khảo sát được xây dựng theo sáu phương diện đánh giá, thiết kế phân luồng phù hợp với đặc điểm và tình hình áp dụng IFRS của từng nhóm doanh nghiệp. Theo đó, không phải tất cả doanh nghiệp đều phải trả lời đầy đủ 50 câu hỏi.
 |
| Đại diện các doanh nghiệp đóng góp ý kiến. |
Nội dung khảo sát cũng đề cập đến việc tuân thủ nghĩa vụ thuế, yêu cầu công bố thông tin trên thị trường chứng khoán và đánh giá hiệu quả hoạt động đối với doanh nghiệp có vốn nhà nước.
Theo ông Duy, kết quả khảo sát sẽ giúp đối chiếu nhu cầu áp dụng IFRS với năng lực triển khai thực tế, đánh giá lợi ích, chi phí và những điểm nghẽn, đồng thời làm rõ sự khác biệt giữa các nhóm doanh nghiệp. Đây là cơ sở để nghiên cứu chính sách về phạm vi và lộ trình áp dụng IFRS phù hợp.
Để bảo đảm chất lượng thông tin, doanh nghiệp được đề nghị trả lời trung thực, sát thực tế, đặc biệt phân biệt rõ các tình huống giả định với quy định hiện hành. Quy trình khảo sát gồm năm bước, từ phân công, chuẩn bị, tổng hợp, rà soát đến trả lời trực tuyến, xác nhận hoàn thành và phối hợp làm rõ thông tin khi cần thiết.
Tại sự kiện, đại diện các doanh nghiệp như Tập đoàn Hòa Phát, Tổng công ty Hàng không Việt Nam (Vietnam Airlines), Tập đoàn GELEX, Ngân hàng Eximbank, Bảo hiểm PVI đã chia sẻ thực tiễn triển khai IFRS, những khó khăn, vướng mắc và kiến nghị các giải pháp hỗ trợ, thúc đẩy việc thực hiện, áp dụng IFRS tại Việt Nam.
Phát biểu về yêu cầu triển khai trong thời gian tới, ông Đặng Quyết Tiến đề nghị cộng đồng doanh nghiệp, đặc biệt là lãnh đạo doanh nghiệp, cán bộ kế toán và các tổ chức tài chính, tham gia khảo sát với tinh thần trách nhiệm, cung cấp thông tin đầy đủ, chính xác và chủ động nêu những kiến nghị cụ thể.
Đối với cơ quan quản lý nhà nước, ông Tiến nhấn mạnh yêu cầu tiếp tục đổi mới, nâng cao năng lực chuyên môn và khả năng tiếp cận IFRS. Không chỉ Cục Quản lý, giám sát kế toán, kiểm toán mà các cơ quan thuế, chứng khoán và những đơn vị liên quan cũng cần chủ động thích ứng.
Bộ Tài chính dự kiến tạo điều kiện để đại diện Ngân hàng Nhà nước, các cơ quan thanh tra, Kiểm toán Nhà nước và cơ quan điều tra tham gia các chương trình tập huấn về IFRS, qua đó nâng cao nhận thức về những nội dung cần công nhận, các vấn đề phải lưu ý để phòng ngừa rủi ro và những phán đoán chuyên môn của doanh nghiệp cần được tôn trọng.
Đối với các tổ chức nghề nghiệp và đơn vị tư vấn, ông Tiến đề nghị tiếp tục phát huy vai trò đồng hành cùng cơ quan quản lý và cộng đồng doanh nghiệp, hỗ trợ quá trình chuẩn bị và triển khai IFRS, góp phần thực hiện mục tiêu áp dụng trên diện rộng trong thời gian tới.