aa
Hiện nay, hoạt động của các tổ chức tài chính vi mô vẫn còn nhiều hạn chế và bất cập. Thực trạng này đòi hỏi cần phải có những giải pháp thiết thực hơn nữa từ cả phía cơ quan quản lý nhà nước và từ chính các tổ chức tài chính vi mô.
Ảnh minh họa. Nguồn: Internet

Khái niệm tài chính vi mô

Tài chính vi mô (TCVM) là việc cấp cho các hộ gia đình có thu nhập thấp các khoản vay nhỏ (gọi là tín dụng vi mô), nhằm mục đích giúp họ tham gia vào các hoạt động sản xuất hoặc khởi tạo các hoạt động kinh doanh nhỏ. TCVM thường kéo theo hàng loạt các dịch vụ khác như tín dụng, tiết kiệm, bảo hiểm, vì những người nghèo, người có thu nhập thấp có nhu cầu rất lớn đối với các sản phẩm tài chính, nhưng khó tiếp cận được các thể chế tài chính chính thức.

Tổ chức TCVM là loại hình tổ chức tín dụng chủ yếu thực hiện một số hoạt động ngân hàng nhằm đáp ứng nhu cầu của các cá nhân, hộ gia đình có thu nhập thấp và doanh nghiệp nhỏ.

Hoạt động của các tổ chức tài chính vi mô của Indonesia và Thái Lan

Indonesia

Tại Indonesia, các tổ chức TCVM đạo Hồi (Islamic) là các tổ chức tài chính chủ yếu cung cấp các nguồn vốn cho các đối tượng người nghèo, đặc biệt ở những vùng nông nghiệp, có người dân theo đạo Hồi. Chính các tổ chức này đóng vai trò quan trọng trong việc giải quyết vấn đề đói nghèo ở khu vực nông nghiệp ở Indonesia.

Sự phát triển của các tổ chức TCVM đạo Hồi được bắt đầu từ sự thành lập và phát triển của các ngân hàng đạo Hồi tại Trung Đông từ những năm 1960 (Ainley và các cộng sự, 2007). Theo Abdouli (1991), có 3 nguyên tắc hợp đồng tài chính đạo Hồi mà các tổ chức TCVM có thể dựa vào và xây dựng được các tổ chức TCVM thành công là: (1) mudarabah (chia sẻ lợi nhuận); (2) musyarakah (liên doanh) và, (3) murabahah (chi phí cộng lãi). Trong 3 nguyên tắc trên, muadarabah và musyarakah là hình thức tài trợ thông qua đầu tư vốn cổ phần; trong khi murabahah là hình thức tài trợ vốn dựa vào quan hệ vay mượn.

Trong các cuộc khủng hoảng tài chính toàn cầu (năm 1997; năm 2008), các tổ chức TCVM ở Indonesia cho thấy ít bị ảnh hưởng bởi các cú sốc kinh tế và các chính sách kinh tế vĩ mô thay đổi đột ngột. Điều này đã thúc đẩy các ngân hàng thương mại tại Indonesia quan tâm và bắt đầu tham gia đầu tư vào thị trường vốn dành cho các tổ chức TCVM. Ví dụ: Ngân hàng Danamon đã bắt đầu tham gia vào thị trường vốn vi mô từ năm 2004 và đã nhanh chóng lớn mạnh, trở thành một trong 5 ngân hàng lớn nhất Indonesia.

Chính việc tham gia của các ngân hàng thương mại đã làm cho hoạt động của các tổ chức TCVM được thuận lợi và trở nên cạnh tranh hơn so với các chương trình đầu tư khác (Sunarto và Nberg, 2007). Trong giai đoạn trước cuộc khủng hoảng 2008, lãi suất mà tổ chức TCVM thỏa thuận với các ngân hàng thương mại tại Indonesia dao động trong khoảng 12-13%/năm; trong khi với các khách hàng khác phải trả lên đến 20%-24%/ năm.

Tổ chức TCVM được các ngân hàng đảm bảo về lượng vốn đầu để hoạt động đặc biệt với tổ chức TCVM có chất lượng tốt, khả năng thành công cao; trong khi đó, các ngân hàng thương mại sẽ yên tâm hơn khi cấp vốn cho tổ chức TCVM với mức độ rủi ro thấp, do các tổ chức TCVM có liên kết với các ngân hàng đó đã có kinh nghiệm làm việc, hợp tác, lựa chọn các tổ chức TCVM trong quá khứ.

Thái Lan

Tại Thái Lan, Chính phủ là chủ thể cung cấp vốn chủ yếu cho tổ chức TCVM cho các hộ gia đình nghèo, với bề dày tài trợ cho các dự án TCVM lên đến hơn 30 năm (Fongthong và Suriya, 2014). Theo đó, Ủy ban Phát triển kinh tế và xã hội quốc gia Thái Lan lần thứ 12, với chiến lược giai đoạn 2017-2036 đã xác định rõ vai trò của các tổ chức TCVM trong việc giúp các cá nhân, hộ gia đình nghèo được tiếp cận các dịch vụ tài chính, dịch vụ phụ trợ nhằm phát triển kinh tế xã hội, giảm chênh lệch giàu nghèo.

Các tổ chức TCVM tại Thái Lan được chia thành 3 nhóm chính (Bird và các cộng sự, 2011) gồm:

- Các tổ chức TCVM chính thức, các ngân hàng và tổ chức phi ngân hàng, được kiểm soát bởi các quy định an toàn nhất định. Nhóm này chủ yếu là các ngân hàng thương mại và các tổ chức tài chính đặc biệt (SFI6).

- Các tổ chức TCVM bán chính thức (semi-formal). Các tổ chức này không bị kiểm soát bởi các quy định an toàn; tuy nhiên vẫn có tư cách pháp nhân (Tambunlertchai, 2015). Nhóm này bao gồm các hợp tác xã, các nhóm tiết kiệm cho sản phẩm (SGPs7), và các quỹ của các thôn làng (VFs8). Ở Thái Lan, số lượng các cá nhân tham gia vào hợp tác xã tăng lên nhanh chóng, từ 10.329.036 thành viên năm 2009, lên đến 11.636.166 thành viên vào năm 2018 (CPD, 2019). Các hợp tác xã này hoạt động theo luật Hợp tác xã năm 1968 và được quản lý bởi CPD và CAD (Adittor, 2016).

Các nhóm tiết kiệm cho sản phẩm (SGPs) được thành lập với 2 mục tiêu chính là phát triển con người bền vững và giải quyết các thiếu hụt nguồn tiền của các thành viên khu vực nông thôn. Các tổ chức SGPs được thành lập dựa trên các tổ chức tài chính cộng đồng nông nghiệp, được bảo trợ bởi CDD và Bộ Nội vụ Thái Lan (Lewis và các cộng sự, 2013). Các quỹ thôn làng (VFs) được thành lập và hoạt động từ năm 2001, dưới sự gợi ý của chính phủ Thái Lan, thông qua chương trình hệ thống tài chính nông thôn Thái Lan; hoạt động dựa trên nguyên tắc cộng đồng.

- Các tổ chức TCVM phi chính thức, được thành lập và hoạt động không đăng ký thông qua chính quyền. Nhóm các tổ chức TCVM này có quy mô nhỏ hơn các nhóm chính thức và nhóm bán chính thức. Nhóm thứ ba thường hoạt động trong phạm vi làng xóm (Bird và các cộng sự, 2011; Lewis và các cộng sự, 2013).

Tại Thái Lan, Bộ Tài chính đã cung cấp các dịch vụ tài chính dành cho các đối tượng có thu nhập thấp, dựa trên 3 hình thái: (i) Cho phép các nhà đầu tư nước ngoài có kinh nghiệm bắt đầu các hoạt động TCVM tại Thái Lan; (ii) Cho phép các ngân hàng thương mại liên kết với các bên thứ ba là các chuyên gia về TCVM, và các nhà đầu tư nước ngoài có liên quan; (iii) Cho phép các ngân hàng thương mại thực hiện các chương trình TCVM thông qua các mục tiêu khác nhau.

Phát triển của các tổ chức tài chính vi mô ở Việt Nam

Các chính sách

Nhằm đảm bảo mục tiêu tái cơ cấu toàn diện thị trường tài chính, hàng loạt các văn bản pháp lý được ban hành và chi phối mạnh mẽ hoạt động TCVM. Cụ thể: Ngày 06/12/2011, Thủ tướng Chính phủ đã ban hành Quyết định số 2195/QĐ-TTg phê duyệt Đề án xây dựng và phát triển hệ thống TCVM tại Việt Nam đến năm 2020. Tiếp đó, ngày 12/6/2017, Thủ tướng Chính phủ cũng đã ban hành Quyết định số 20/2017/QĐ-TTg quy định về hoạt động của chương trình, dự án TCVM của tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức phi chính phủ.

Sự ra đời của Quyết định số 20/2017/QĐ-TTg đã góp phần thực hiện mục tiêu phát triển hệ thống TCVM theo Đề án xây dựng và phát triển hệ thống TCVM tại Việt Nam đến năm 2020 và là cơ sở pháp lý đầu tiên hướng dẫn về nội dung hoạt động, phạm vi hoạt động đối với các chương trình, dự án TCVM, tạo nền tảng cho các cơ quan quản lý nhà nước có cơ sở quản lý thống nhất các chương trình, các dự án TCVM đang hoạt động nhỏ lẻ, đa dạng và trải rộng trên phạm vi cả nước.

Ngày 22/01/2020, Thủ tướng Chính phủ đã ban hành Quyết định số 149/QĐ-TTg phê duyệt Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030. Chiến lược đã xác định: “Phát triển hệ thống các tổ chức, chương trình, dự án TCVM hoạt động an toàn, hiệu quả, bền vững, hướng tới mục tiêu phục vụ người nghèo, người thu nhập thấp, phụ nữ và doanh nghiệp siêu nhỏ với các sản phẩm, dịch vụ tài chính đa dạng, linh hoạt, phù hợp, góp phần thực hiện chủ trương của Đảng và Nhà nước về đảm bảo an sinh xã hội và giảm nghèo bền vững”.

Kết quả đạt được

Theo Ngân hàng Nhà nước, tính đến hết năm 2022, có 04 tổ chức TCVM gồm: Tổ chức TCVM TNHH MTV Tình Thương (TYM), Tổ chức TCVM TNHH M7 (M7 - MFI), Tổ chức TCVM TNHH Thanh Hóa (Thanh Hóa - MFI), Tổ chức TCVM TNHH MTV CEP đã được NHNN cấp phép hoạt động theo Luật Các tổ chức tín dụng.

Còn theo Báo cáo hoạt động năm 2022 của Nhóm Công tác Tài chính vi mô (VMWG), về mạng lưới và số lượng khách hàng, tổng số chi nhánh của 04 tổ chức TCVM là 62 chi nhánh, hoạt động tại 25 tỉnh, thành phố trên cả nước. Trong đó, CEP có mạng lưới hoạt động với độ bao phủ rộng nhất, gồm 35 chi nhánh tại 9 tỉnh, thành phố; TYM gồm 21 chi nhánh, 39 phòng giao dịch tại 13 tỉnh, thành phố, phục vụ 190.000 khách hàng với tổng dư nợ cho vay đạt gần 2.400 tỷ đồng; M7 - MFI có 03 chi nhánh tại 02 tỉnh, thành phố và Thanh Hóa - MFI có 04 chi nhánh trên cùng một địa bàn tỉnh Thanh Hóa. Mạng lưới hoạt động của 04 tổ chức TCVM đã có số lượng khách hàng thành viên lên tới 603.590 khách hàng và số lượng khách hàng được vay vốn lên tới 467.935 khách hàng.

Nhìn chung, các tổ chức TCVM đều nỗ lực nâng cao năng lực, hướng đến sự bền vững và chuyên nghiệp hơn, hoạt động có lãi, nợ xấu thấp, tuân thủ các tỷ lệ bảo đảm an toàn theo quy định của pháp luật. Các chỉ tiêu tài chính tăng trưởng tương đối ổn định kể từ khi chuyển đổi đến nay.

Về đóng góp cho xã hội, gần nửa triệu khách hàng đã tiếp cận được các khoản vay từ các tổ chức TCVM. Quy mô khoản cho vay trung bình của các tổ chức TCVM là khoảng 15,8 triệu đồng/khách hàng - tương đương gần 1/5 thu nhập bình quân đầu người của Việt Nam hiện nay. Với quy mô khoản vay như vậy cho thấy, các tổ chức TCVM đã và đang tập trung cho vay đúng phân khúc khách hàng mục tiêu của mình là những người nghèo, người có thu nhập thấp, doanh nghiệp nhỏ, siêu nhỏ. Ngoài ra, các tổ chức TCVM vẫn duy trì các hoạt động phi tài chính, như các tổ chức này đã triển khai trước khi chuyển đổi thành các tổ chức TCVM.

Nhìn chung, các tổ chức TCVM, chương trình, dự án TCVM đã góp phần cung cấp vốn sản xuất, kinh doanh cho khu vực kinh tế nông nghiệp, nông thôn, qua đó, đóng góp cho sự phát triển của tài chính toàn diện tại Việt Nam.

Quy mô khoản cho vay trung bình của các tổ chức tài chính vĩ mô là khoảng 15,8 triệu đồng/khách hàng - tương đương gần 1/5 thu nhập bình quân đầu người của Việt Nam hiện nay. Với quy mô khoản vay như vậy cho thấy, các tổ chức tài chính vĩ mô đã và đang tập trung cho vay đúng phân khúc khách hàng mục tiêu của mình là những người nghèo, người có thu nhập thấp, doanh nghiệp nhỏ, siêu nhỏ.

Một số khó khăn, hạn chế

Do quy mô, hình thức tổ chức của các chương trình, dự án TCVM tại Việt Nam còn trải rộng, nhiều chương trình, dự án TCVM do nhiều tổ chức thực hiện, nên quá trình triển khai còn gặp một số khó khăn, hạn chế sau:

Một là, tổ chức TCVM không được thực hiện nghiệp vụ thanh toán nên việc mở rộng kênh phân phối dựa trên nền tảng công nghệ không phát huy được hiệu quả. Trong khi đó, chi phí cho việc đầu tư công nghệ rất lớn, vượt quá khả năng của tổ chức TCVM.

Hai là, tổ chức TCVM cũng gặp khó khăn về đối tượng khách hàng và mức vốn vay. Nếu căn cứ theo Thông tư số 03/2018/TT-NHNN ngày 23/02/2018 của Thống đốc NHNN quy định “Tổng dư nợ cho vay của tổ chức TCVM đối với một khách hàng khác không được vượt quá 100 triệu đồng”, thì mức vay này được đánh giá còn khá khiêm tốn với mục tiêu toàn diện hóa đối tượng. Thông tư số 03/2018/TT-NHNN cũng không quy định đối tượng khách hàng TCVM bao gồm người “có thu nhập thấp” như quy định tại Luật Các tổ chức tín dụng 2010 dẫn tới khó khăn cho các tổ chức TCVM trong mở rộng đối tượng phục vụ.

Chính vì thế, các chương trình TCVM còn chưa đáp ứng được nhiều so với nhu cầu vay vốn cũng như nhu cầu sử dụng các sản phẩm tài chính khác của người nghèo.

Ba là, với phạm vi hoạt động hiện nay (chủ yếu nhận tiết kiệm và cho vay), các tổ chức TCVM gặp khó trong đa dạng hóa sản phẩm, dịch vụ phù hợp với nhu cầu của khách hàng. Việc các quy định về thành lập mới, chuyển đổi chương trình, dự án TCVM cần được nghiên cứu, rà soát lại phù hợp với điều kiện hiện nay và có tính khả thi hơn.

Bốn là, các tổ chức TCVM phần lớn còn hoạt động độc lập, đơn lẻ, chưa nối kết tốt, do vậy chưa tạo ra được sức mạnh tổng thể chung để khai thác hết tìm năng của hoạt động này.

Giải pháp phát triển tài chính vi mô tại Việt Nam

Để các tổ chức TCVM ngày càng phát huy được hiệu quả hoạt động, nhằm đáp ứng nhu cầu của các cá nhân, hộ gia đình có thu nhập thấp và doanh nghiệp nhỏ, theo tác giả, cần thực hiện một số giải pháp sau:

Về phía Nhà nước

Để phát triển TCVM hiệu quả, cần tiếp tục hoàn thiện khuôn khổ pháp lý, rà soát, sửa đổi Luật Các tổ chức tín dụng, các quy định liên quan đến tổ chức và hoạt động của tổ chức TCVM, qua đó tháo gỡ khó khăn, vướng mắc và tạo điều kiện phát triển chương trình, dự án TCVM theo hướng bền vững hơn, góp phần tích cực vào phát triển tài chính toàn diện tại Việt Nam.

Về phía NHNN: cần điều chỉnh quy định giới hạn dư nợ tối đa trên một khách hàng và tỷ lệ dư nợ đối với nhóm khách hàng khác, sửa đổi Thông tư số 03/2018/TT-NHNN bổ sung đối tượng “thu nhập thấp” để phù hợp với quy định Luật Các tổ chức tín dụng. Bên cạnh đó, xây dựng và sửa đổi khung pháp lý cho TCVM ở Việt Nam nhằm thực hiện các nguyên tắc được nêu trong Chiến lược tài chính toàn diện quốc gia, Chiến lược phát triển ngành Ngân hàng Việt Nam để thúc đẩy cạnh tranh lành mạnh và hợp tác theo nguyên tắc thị trường.

Về phía các tổ chức TCVM

- Tiếp tục thực hiện sứ mệnh giảm nghèo cho cá nhân, hộ gia đình có thu nhập thấp, thông qua các dịch vụ tài chính và phi tài chính đa dạng hơn nữa, phù hợp hơn nữa với từng đối tượng khách hàng cụ thể, lấy sự kết hợp giữa trách nhiệm và tình thương làm giá trị cốt lõi cho phương thức hoạt động, lấy việc nâng cao đời sống, giảm tỷ lệ hộ nghèo là kết quả cuối cùng của hoạt động TCVM.

- Từng bước mở rộng phạm vi hoạt động một cách vững chắc trên cơ sở huy động nguồn vốn, tín dụng. Đồng thời, xây dựng lộ trình tăng vốn từ các nguồn vốn đóng góp, hỗ trợ của Nhà nước, của các tổ chức chính trị xã hội, các đoàn thể, các tổ chức quốc tế và huy động các nguồn vốn hợp pháp khác trong xã hội cũng như các khoản tiết kiệm của thành viên vay vốn.

- Chú trọng ứng dụng công nghệ thông tin vào hoạt động thanh toán, quản trị vốn tín dụng và cải cách quy trình vay, trả với từng thành viên nhằm nâng cao hiệu quả quản lý, hoạt động và tạo điều kiện thuận lợi hơn cho các thành viên trong việc tiếp cận, sử dụng sản phẩm, dịch vụ.

Đa dạng hóa sản phẩm, hợp tác với các tổ chức tín dụng và Fintech để gia tăng cơ hội tiếp cận các dịch vụ tài chính cho người dân, đổi mới hệ thống công nghệ thông tin tại tổ chức để sẵn sàng đáp ứng các yêu cầu này; tăng cường các hoạt động nâng cao năng lực cho thành viên, đặc biệt về lĩnh vực công nghệ số, giúp người dân tiếp cận và sử dụng hiệu quả các dịch vụ tài chính trên nền tảng số.

Tài liệu tham khảo:

  1. Quốc hội (2017), Luật sửa đổi, bổ sung một số điều Luật Các TCTD, số 14/2017/QH14, ngày 20/11/2017;
  2. Thủ tướng Chính phủ (2011), Quyết định số 2195/QĐ-TTg ngày 06/12/2011 phê duyệt Đề án xây dựng và phát triển hệ thống TCVM tại Việt Nam đến năm 2020;
  3. Thủ tướng Chính phủ (2017), Quyết định số 20/2017/QĐ-TTg ngày 12/6/2017 quy định về hoạt động của chương trình, dự án TCVM của tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức phi chính phủ;
  4. Nhóm Công tác Tài chính vi mô (VMWG) (2022), Báo cáo hoạt động;
  5. Ngân hàng Nhà nước (2023). Danh sách tổ chức TCVM, truy cập từ https://www.sbv.gov.vn/webcenter/portal/vi/menu/fm/htctctd/tctcvm;
  6. Abdouli, A. (1991). Access to Finance and Collaterals: Islamic Versus Western Banking. Journal of King Abdulaziz University-Islamic Economics, 3(1), 57–64.
  7. Aditto, S. (2016). Microfinance system in Thailand. In Microfinance in Asia (pp. 147–175). New Jersey: World Scientific.
  8. Fongthong, S., & Suriya, K. (2014). Determinants of Borrowers of the Village and Urban Community Fund in Thailand. ASR Chiang Mai University Journal of Social Sciences and Humanities.
  9. Lewis, S., Tambunlertchai, K., Suesuwan, E., Adair, M., & Hickson, R. (2013). Microfinance Supply-Side Assessment Report Kingdom of Thailand: TA7998 (THA) Development of a Strategic Framework for Financial Inclusion in Thailand (Financed by the Japan Fund for Poverty Reduction). Retrieved from http://www.ktb.co.th/ktb/en/index.aspx.
  10. McIntosh, C. (2008). Estimating treatment effects from spatial policy experiments: An application to Ugandan microfinance. Review of Economics and Statistics.
Bài đăng trên Tạp chí Tài chính kỳ 2 tháng 7/2023

Tin tức khác

Giá vàng hôm nay: SJC đứng giá, thế giới giảm mạnh vì lạm phát Mỹ

Giá vàng hôm nay: SJC đứng giá, thế giới giảm mạnh vì lạm phát Mỹ

Giá vàng miếng SJC ngày 15/10 tiếp tục duy trì mức bán ra 143,3 triệu đồng/lượng, trong khi giá vàng thế giới chịu áp lực từ số liệu lạm phát Mỹ cao hơn dự báo.
Lãi suất - tỷ giá hôm nay: Lãi tiết kiệm đặc biệt lên 10%/năm, USD giảm nhẹ

Lãi suất - tỷ giá hôm nay: Lãi tiết kiệm đặc biệt lên 10%/năm, USD giảm nhẹ

Thị trường tiền gửi tiếp tục ghi nhận những mức lãi suất lên tới 9 - 10%/năm, song phần lớn đi kèm điều kiện về quy mô tiền gửi hoặc chương trình ưu đãi.
S&P Global Ratings xếp hạng "AA" cho trái phiếu của SHB được Quỹ tín thác ADB bảo lãnh

S&P Global Ratings xếp hạng "AA" cho trái phiếu của SHB được Quỹ tín thác ADB bảo lãnh

Mức xếp hạng thuộc nhóm đầu tư chất lượng cao, mở rộng khả năng tiếp cận nhà đầu tư quốc tế và đánh dấu bước tiến mới của SHB trong chiến lược đa dạng hóa nguồn vốn, nâng cao vị thế trên thị trường tài chính khu vực.
Tập đoàn Bảo Việt ra mắt thông điệp “Bảo Việt: vì người Việt, vì tương lai Việt”

Tập đoàn Bảo Việt ra mắt thông điệp “Bảo Việt: vì người Việt, vì tương lai Việt”

Tập đoàn Bảo Việt vừa chính thức ra mắt thông điệp “Bảo Việt: Vì người Việt, Vì tương lai Việt”.
Eximbank bỏ giới hạn sở hữu ngoại 6%, Chủ tịch nói về thách thức quản trị

Eximbank bỏ giới hạn sở hữu ngoại 6%, Chủ tịch nói về thách thức quản trị

Đại hội đồng cổ đông bất thường ngày 14/10/2026 của Eximbank thông qua việc bãi bỏ giới hạn sở hữu nước ngoài 6% và bầu bổ sung nhân sự Hội đồng quản trị.
Đã có sàn giao dịch, cần thêm gì để thị trường carbon phát triển?

Đã có sàn giao dịch, cần thêm gì để thị trường carbon phát triển?

Sàn giao dịch carbon tạo hạ tầng kết nối mua bán, song thị trường cần nguồn cung đạt chuẩn, dữ liệu tin cậy và quyền lợi rõ ràng để thu hút dòng vốn.
MB Life kiến tạo chất lượng dịch vụ, củng cố nền tảng phát triển dài hạn

MB Life kiến tạo chất lượng dịch vụ, củng cố nền tảng phát triển dài hạn

Theo MB Life, trong 9 tháng năm 2026, doanh nghiệp này ghi nhận tổng doanh thu phí bảo hiểm đạt 4.240 tỷ đồng, giảm 4% so với cùng kỳ năm trước; doanh thu phí bảo hiểm khai thác mới đạt 1.008 tỷ đồng, giảm 14%.
Agribank đề xuất kết nối tín dụng xanh với thị trường carbon

Agribank đề xuất kết nối tín dụng xanh với thị trường carbon

Agribank đề xuất kết nối tín dụng xanh với thị trường carbon, đồng thời kiến nghị hoàn thiện pháp lý và cơ chế chia sẻ rủi ro để hỗ trợ DN chuyển đổi xanh.
Xem thêm
video nganh thue ngan chan vi pham hoa don bang cong nghe phan tich du lieu lon

VIDEO: Ngành Thuế ngăn chặn vi phạm hóa đơn bằng công nghệ phân tích dữ liệu lớn

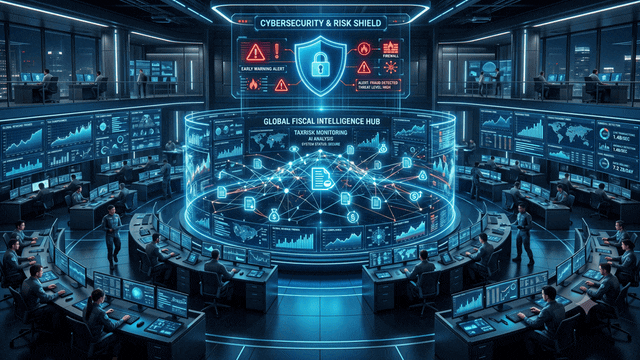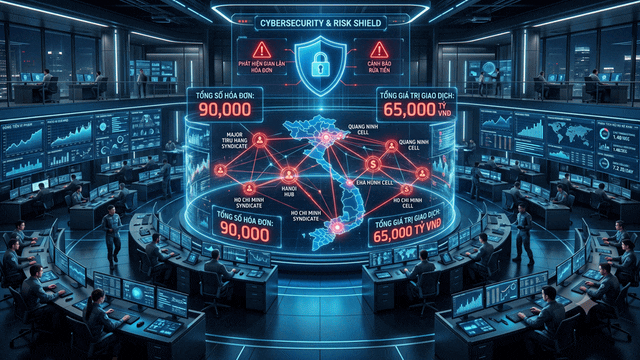
Hành vi của các doanh nghiệp "ma" xuất khống hóa đơn không chỉ làm thất thu nghiêm trọng ngân sách nhà nước mà còn đẩy nhiều doanh nghiệp làm ăn chân chính vào rủi ro pháp lý lớn khi vô tình sử dụng hóa đơn đầu vào bất hợp pháp. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast doanh nghiep chuyen phat gap rut nang cap he thong theo thong tu 142

PODCAST: Doanh nghiệp chuyển phát gấp rút nâng cấp hệ thống theo Thông tư 142

Thưa quý vị, Bộ Tài chính vừa ban hành Thông tư 142/2026/TT-BTC, chính thức xác lập hạ tầng định danh, xác thực điện tử và chuẩn hóa dữ liệu cho toàn bộ hàng hóa qua dịch vụ bưu chính, chuyển phát nhanh quốc tế. ---------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast quyet liet chong hang gia online tu xu ly tai khoan ao den niem phong kho thuc

PODCAST: Quyết liệt chống hàng giả online: Từ xử lý tài khoản ảo đến niêm phong kho thực

Sự bùng nổ của thương mại điện tử đang kéo theo làn sóng dịch chuyển mạnh mẽ của hàng giả, hàng nhái và hàng xâm phạm quyền sở hữu trí tuệ lên môi trường số với thủ đoạn ngày càng ẩn danh, tinh vi. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
video thuc day hop tac kinh te tai chinh viet nam luxembourg

VIDEO: Thúc đẩy hợp tác kinh tế, tài chính Việt Nam - Luxembourg

Ngày 12/10, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn và Bộ trưởng Bộ Tài chính Đại Công quốc Luxembourg Gilles Roth đã cùng ký kết Bản ghi nhớ hợp tác, tạo khuôn khổ để hai bên tăng cường chia sẻ kiến thức, kinh nghiệm, nâng cao năng lực và đào tạo nguồn nhân lực trong các lĩnh vực cùng quan tâm. ------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast de xuat keo dai phieu chuyen vien len 20 ngay su dung ngay tren vneid

PODCAST: Đề xuất kéo dài phiếu chuyển viện lên 20 ngày, sử dụng ngay trên VNeID

Bộ Y tế đang lấy ý kiến dự thảo sửa đổi Thông tư nhằm kéo dài thời hạn sử dụng của phiếu chuyển cơ sở khám chữa bệnh bảo hiểm y tế (BHYT) từ 10 ngày lên 20 ngày kể từ ngày ký và cho phép sử dụng ngay trên ứng dụng VNeID. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: / www.financeplus.vn TikTok: / tapchikinhtetaichinh ▶️ YouTube: / @kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày. --------------------------------------
Thủ tướng Chính phủ: Lấy chuyển biến trong đời sống người dân làm thước đo hiệu quả Chương trình mục tiêu quốc gia

Thủ tướng Chính phủ: Lấy chuyển biến trong đời sống người dân làm thước đo hiệu quả Chương trình mục tiêu quốc gia

Thủ tướng Chính phủ Lê Minh Hưng yêu cầu bảo đảm chính sách và quyền lợi của người dân không bị gián đoạn; lấy kết quả ở cơ sở và sự chuyển biến thực chất trong đời sống người dân làm thước đo hiệu quả Chương trình mục tiêu quốc gia.
Chương trình mục tiêu quốc gia mới: Chuyển mạnh từ quản lý nguồn lực sang đánh giá kết quả thực chất

Chương trình mục tiêu quốc gia mới: Chuyển mạnh từ quản lý nguồn lực sang đánh giá kết quả thực chất

Thủ tướng Lê Minh Hưng chủ trì Hội nghị triển khai thực hiện Chương trình MTQG phát triển văn hóa - xã hội, nông thôn, dân tộc và miền núi giai đoạn 2026-2035.
Sắp diễn ra Tọa đàm 30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới

Sắp diễn ra Tọa đàm 30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới

Ngày 21/10/2026, Tạp chí Kinh tế - Tài chính tổ chức Tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới”.
Chính phủ ban hành cơ chế, chính sách thực hiện Chương trình mục tiêu quốc gia giai đoạn 2026 - 2035

Chính phủ ban hành cơ chế, chính sách thực hiện Chương trình mục tiêu quốc gia giai đoạn 2026 - 2035

Chính phủ vừa ban hành Nghị định số 387/2026/NĐ-CP ngày 12/10/2026 quy định nội dung, cơ chế, chính sách thực hiện Chương trình mục tiêu quốc gia phát triển văn hóa - xã hội, nông thôn, dân tộc và miền núi giai đoạn 2026 - 2035.
Việt Nam - Hoa Kỳ hướng tới bước phát triển mới trong hợp tác thương mại, đầu tư

Việt Nam - Hoa Kỳ hướng tới bước phát triển mới trong hợp tác thương mại, đầu tư

Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc nhấn mạnh yêu cầu thúc đẩy quan hệ thương mại Việt Nam - Hoa Kỳ ổn định, công bằng, cân bằng và cùng có lợi.
TP. Hồ Chí Minh: Trang nghiêm lễ viếng, truy điệu và an táng các anh hùng liệt sĩ

TP. Hồ Chí Minh: Trang nghiêm lễ viếng, truy điệu và an táng các anh hùng liệt sĩ

Sáng 14/10, trong không khí trang nghiêm, thành kính, TP. Hồ Chí Minh tổ chức Lễ viếng, truy điệu và an táng 731 hài cốt liệt sĩ được tìm kiếm, quy tập tại Công viên Văn hóa Lê Thị Riêng.
Tạo “đường băng thể chế” cho động lực phát triển mới cất cánh

Tạo “đường băng thể chế” cho động lực phát triển mới cất cánh

Triển khai mô hình phát triển mới đòi hỏi đột phá thể chế, không chỉ nhằm tháo gỡ những điểm nghẽn trong quản lý, mà còn khơi thông nguồn lực, thúc đẩy đổi mới sáng tạo và tạo động lực tăng trưởng mới.
Kiện toàn cơ chế chỉ đạo, điều phối Chương trình mục tiêu quốc gia giai đoạn 2026 - 2035

Kiện toàn cơ chế chỉ đạo, điều phối Chương trình mục tiêu quốc gia giai đoạn 2026 - 2035

Thủ tướng Chính phủ Lê Minh Hưng vừa ký Quyết định số 1966/QĐ-TTg thành lập Ban Chỉ đạo Trung ương thực hiện Chương trình mục tiêu quốc gia phát triển văn hóa - xã hội, nông thôn, dân tộc và miền núi giai đoạn 2026 - 2035.
Tăng cường giám sát, ngăn chặn đầu cơ, trục lợi chính sách nhà ở

Tăng cường giám sát, ngăn chặn đầu cơ, trục lợi chính sách nhà ở

Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc, Trưởng Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản, vừa ký Quyết định số 155/QĐ-BCĐNO&TTBĐS ban hành Quy chế tổ chức và hoạt động của Ban Chỉ đạo.
Thương mại hóa công nghệ sinh học để tạo động lực tăng trưởng kinh tế

Thương mại hóa công nghệ sinh học để tạo động lực tăng trưởng kinh tế

Với mục tiêu đóng góp 10 - 15% GDP vào năm 2045, công nghệ sinh học được kỳ vọng trở thành động lực tăng trưởng mới.
TP. Hồ Chí Minh thưởng công trình hàng trăm tỷ đồng cho các phường giải ngân tốt

TP. Hồ Chí Minh thưởng công trình hàng trăm tỷ đồng cho các phường giải ngân tốt

TP. Hồ Chí Minh trao thưởng bằng các công trình trị giá 100-200 tỷ đồng cho 4 phường có thành tích giải ngân vốn đầu tư công nổi bật trong quý III/2026.
Petrolimex giảm thêm 300 đồng/lít xăng, dầu so với giá điều hành ngày 15/10

Petrolimex giảm thêm 300 đồng/lít xăng, dầu so với giá điều hành ngày 15/10

Trong kỳ điều hành giá xăng dầu ngày 15/10/2026, Tập đoàn Xăng dầu Việt Nam (Petrolimex) áp dụng mức giá bán thấp hơn 300 đồng/lít đối với xăng, dầu.
Hợp tác Việt Nam - Hàn Quốc hướng đến chuỗi giá trị cao

Hợp tác Việt Nam - Hàn Quốc hướng đến chuỗi giá trị cao

Hợp tác Việt Nam - Hàn Quốc hướng đến nâng chất lượng đầu tư, phát triển công nghệ cao, mở rộng chuỗi cung ứng và tăng cường kết nối doanh nghiệp.
Giá xăng, dầu diesel đồng loạt giảm từ 15h ngày 15/10

Giá xăng, dầu diesel đồng loạt giảm từ 15h ngày 15/10

Từ 15h ngày 15/10, giá xăng, dầu diesel trong nước giảm mạnh, giá dầu madút điều chỉnh tăng theo diễn biến giá xăng dầu thế giới.
Hành trình phát triển 97 năm ngành Cao su Việt Nam: Từ nền tảng truyền thống đến những động lực tăng trưởng mới

Hành trình phát triển 97 năm ngành Cao su Việt Nam: Từ nền tảng truyền thống đến những động lực tăng trưởng mới

Chặng đường 97 năm hình thành và phát triển là hành trình ngành Cao su Việt Nam không ngừng thích ứng, đổi mới và vươn lên cùng đất nước.
Tăng cường hợp tác phát triển du lịch mua sắm, mở rộng đầu ra cho hàng Việt

Tăng cường hợp tác phát triển du lịch mua sắm, mở rộng đầu ra cho hàng Việt

Cục Quản lý và Phát triển thị trường trong nước và Cục Du lịch Quốc gia Việt Nam ký kết Bản ghi nhớ hợp tác giai đoạn 2026-2030.
8 nhóm giải pháp nhằm đạt mục tiêu tăng trưởng 10,2%

8 nhóm giải pháp nhằm đạt mục tiêu tăng trưởng 10,2%

UBND TP. Hồ Chí Minh đề ra 8 nhóm giải pháp trọng tâm nhằm hoàn thành mục tiêu tăng trưởng kinh tế 10,2% năm 2026.
Khởi công đường Vành đai 4 TP. Hồ Chí Minh vốn hơn 43.000 tỷ đồng đoạn qua Tây Ninh

Khởi công đường Vành đai 4 TP. Hồ Chí Minh vốn hơn 43.000 tỷ đồng đoạn qua Tây Ninh

Tuyến Vành đai 4 TP. Hồ Chí Minh đoạn qua Tây Ninh dài gần 78 km, tổng vốn đầu tư hơn 43.000 tỷ đồng được khởi động sáng 15/10.