Doanh nghiệp Việt Nam tăng trưởng gấp 3 lần mức bình quân Đông Nam Á
Trong bảng xếp hạng Fortune Southeast Asia 500, 72 doanh nghiệp Việt Nam ghi dấu ấn nổi bật với tổng doanh thu 177,9 tỷ USD, tăng trưởng 10,5%.


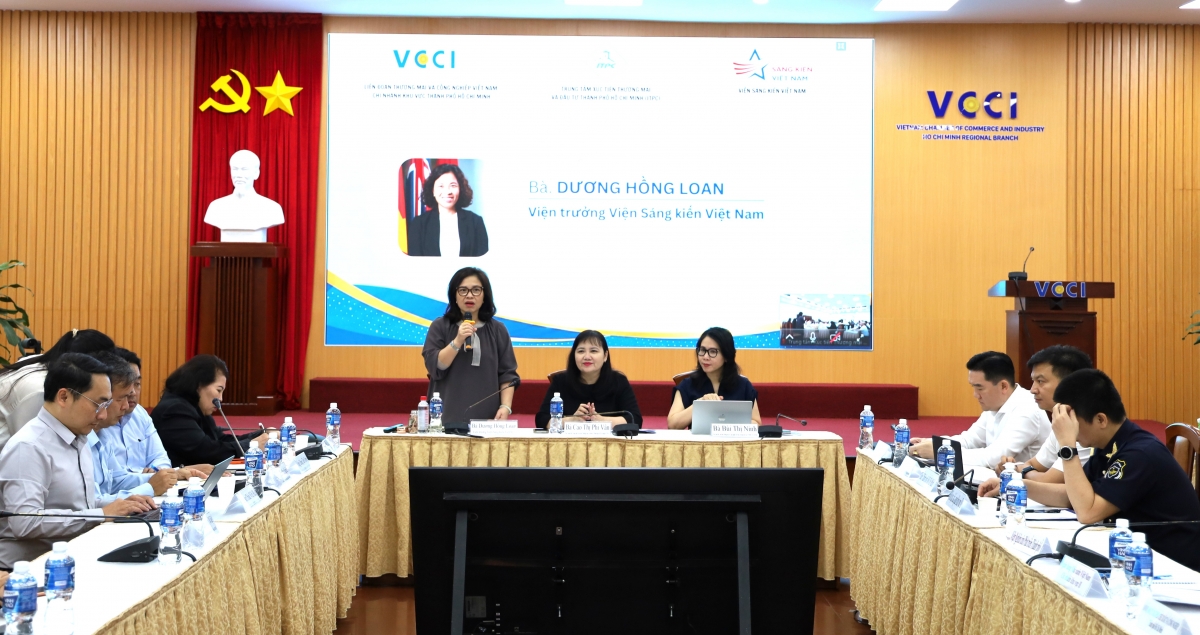 |
| Các chuyên gia chia sẻ tại hội thảo. Ảnh: T.H |
Thách thức không chỉ là thuế
Ngày 25/3, tại Hội thảo “Giải pháp ứng phó chính sách thuế tạm thời 150 ngày của Hoa Kỳ” do Trung tâm Xúc tiến Thương mại và Đầu tư TP.HCM phối hợp Liên đoàn Thương mại và Công nghiệp Việt Nam, Chi nhánh khu vực TP.HCM và Viện Sáng kiến Việt Nam tổ chức, các chuyên gia đều chung nhận định: 150 ngày không phải khoảng lặng chính sách, mà là khoảng thời gian doanh nghiệp buộc phải chuyển sang trạng thái ứng phó theo kịch bản.
Theo các chuyên gia tại hội thảo, rủi ro lớn nhất lúc này không nằm ở con số 10% hay thời hạn 150 ngày, mà nằm ở khả năng chính sách tiếp tục bị siết chặt sau mốc tháng 7/2026.
Phó Giám đốc Trung tâm Xúc tiến Thương mại và Đầu tư TP.HCM Cao Thị Phi Vân cho rằng, tính tạm thời về mặt thời hạn không đồng nghĩa với sự ổn định về mặt chính sách. Trong bối cảnh biện pháp thuế được triển khai trên diện rộng, yêu cầu theo dõi sát diễn biến và chuẩn bị kịch bản sau 150 ngày trở nên đặc biệt quan trọng, nhất là với các ngành phụ thuộc lớn vào thị trường Mỹ hoặc có chuỗi cung ứng phức tạp.
Áp lực càng lớn hơn khi Việt Nam đang ở vị trí nhạy cảm trong cán cân thương mại với Mỹ. Theo GS. Trần Ngọc Anh, Đại học Indiana (Hoa Kỳ), năm 2025, Việt Nam ghi nhận mức thặng dư thương mại hàng hóa lên tới 178 tỷ USD. Con số này khiến Việt Nam trở thành mục tiêu dễ bị soi chiếu trong các cuộc điều tra liên quan đến “dư thừa năng suất” của Mỹ, khi phía Hoa Kỳ có thể cho rằng năng lực sản xuất của Việt Nam gây tác động tới cơ sở sản xuất nội địa của họ.
Bên cạnh đó, tác động thuế quan cũng đang phân hóa rõ theo từng nhóm ngành. Với các ngành biên lợi nhuận thấp như dệt may, da giày, thủy sản, mức thuế bổ sung 10% là gánh nặng trực diện, làm suy giảm sức cạnh tranh nếu doanh nghiệp không thể đàm phán để chuyển bớt chi phí sang đối tác mua hàng.
Riêng dệt may và da giày còn đối mặt nguy cơ hiện hữu từ các cuộc điều tra liên quan đến lao động cưỡng bức theo xu hướng mở rộng Đạo luật UFLPA. Nếu doanh nghiệp không truy xuất được nguồn gốc tới nhà cung cấp nguyên liệu thô cấp 2, cấp 3, cả lô hàng có thể bị giữ tại cửa khẩu Mỹ.
Trong khi đó, nhóm điện tử, thiết bị điện, máy móc lại đối mặt một kiểu rủi ro khác: rào cản kỹ thuật. Các vấn đề như xác định mã HS, định lượng giá trị gia tăng tại Việt Nam, phương pháp tính trị giá tính thuế hay nghi vấn chống lẩn tránh có thể trở thành điểm nghẽn lớn hơn cả mức thuế suất.
Theo TS. Huỳnh Thế Du, Đại học Wisconsin Oshkosh (Hoa Kỳ), giai đoạn 150 ngày không phải để chờ đợi mà là để rà soát lại toàn bộ cấu trúc chuỗi cung ứng, năng lực tuân thủ và mức độ linh hoạt của hoạt động xuất khẩu. Nếu doanh nghiệp không chuẩn bị sớm, rất dễ rơi vào thế bị động khi nhà nhập khẩu Mỹ thay đổi chiến lược mua hàng theo chính sách thực tế của chính quyền Tổng thống Donald Trump.
Một rủi ro trung hạn khác là Mỹ có thể tăng cường giám sát hành vi lẩn tránh xuất xứ và chuyển tải bất hợp pháp. Nếu hàng hóa từ nước thứ ba trung chuyển qua Việt Nam để né thuế gia tăng trong giai đoạn này, uy tín của thương hiệu “Made in Vietnam” sẽ bị tổn hại nghiêm trọng, kéo theo nguy cơ bị điều tra sâu rộng hơn trong tương lai.
150 ngày để chuẩn hóa hồ sơ, dựng kịch bản
Từ góc nhìn pháp lý, GS. Trần Ngọc Anh, Đại học Indiana (Hoa Kỳ), nhấn mạnh doanh nghiệp Việt Nam cần hành động ngay thay vì chờ đợi. Việc sống còn không phụ thuộc thuế cao hay thấp, mà phụ thuộc vào khả năng thích ứng với thay đổi của chính sách.
Theo đó, trong tháng 3 và tháng 4, doanh nghiệp cần rà soát khẩn cấp mã HTS 10 số, xác định hàng hóa có thuộc nhóm được miễn trừ 10% theo Phụ lục II (Annex II) hay không. Đây là bước quan trọng để tránh áp sai thuế, đồng thời tận dụng tối đa các ngoại lệ còn lại trong giai đoạn chuyển tiếp.
Từ tháng 4 đến tháng 6, các hiệp hội ngành hàng như VITAS, Viforest cần phối hợp với luật sư thương mại tại Washington để tham gia các phiên điều trần, cung cấp ý kiến và dữ liệu chứng minh năng lực sản xuất dựa trên cung – cầu thực tế. Đây là kênh phản biện quan trọng nhằm giảm nguy cơ Việt Nam bị nhìn nhận như điểm nóng của “dư thừa năng suất”.
Song song đó, doanh nghiệp cần đàm phán lại hợp đồng thương mại với đối tác Mỹ, đặc biệt ở các điều khoản Incoterms, cơ chế chia sẻ chi phí thuế, điều chỉnh giá và thời điểm giao hàng. Trong “cửa sổ chính sách” 150 ngày, khi áp lực cạnh tranh tương đối giữa các nước xuất khẩu tạm thời giảm bớt, nhiều doanh nghiệp có thể tận dụng lợi thế chi phí để đẩy nhanh tiến độ giao hàng, hoàn tất đơn hàng và chốt lại hợp đồng trước khi chính sách mới ngã ngũ.
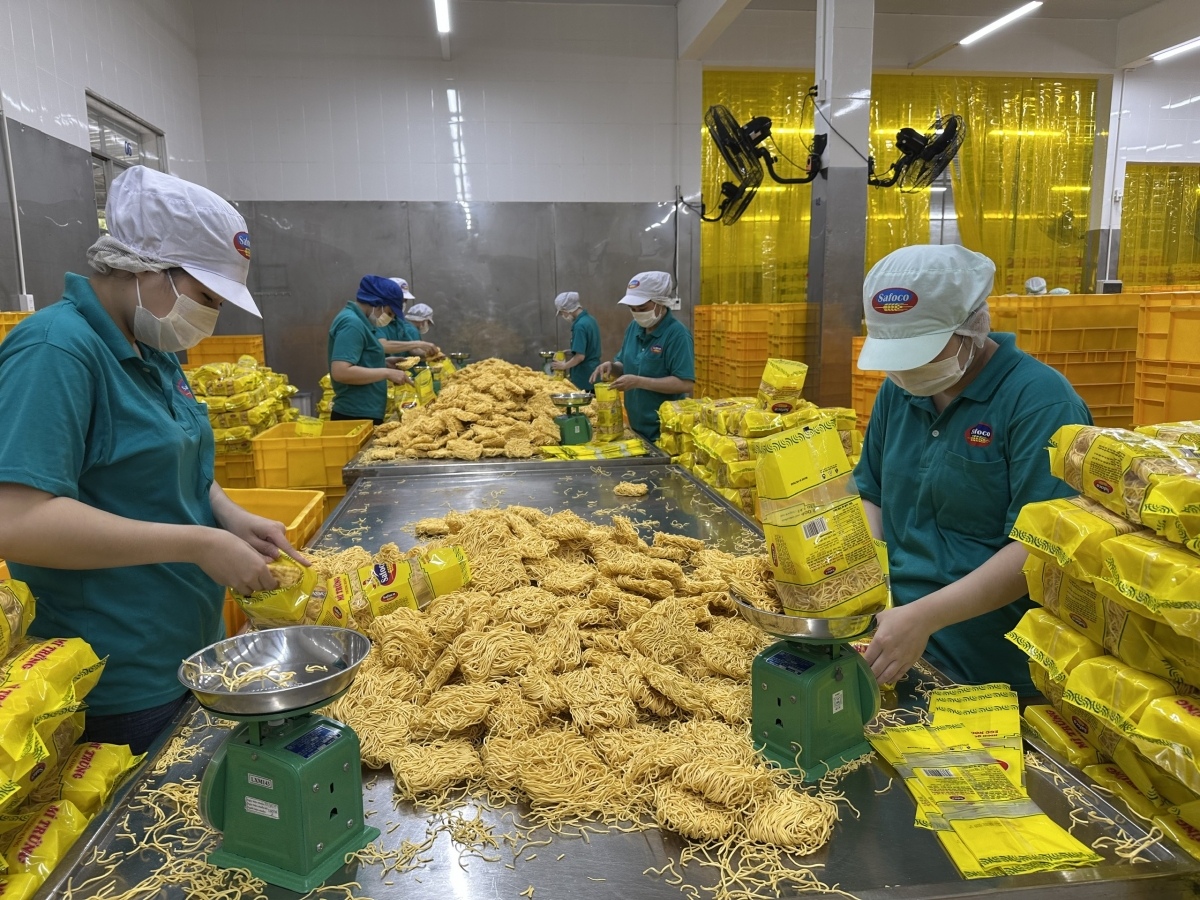 |
| Doanh nghiệp xuất khẩu xoay xở ứng phó với các quy định mới. Ảnh: T.H |
Tuy nhiên, cơ hội ngắn hạn chỉ có ý nghĩa nếu đi kèm với quản trị rủi ro dài hạn. Các chuyên gia khuyến nghị doanh nghiệp phải nhanh chóng chuẩn hóa hồ sơ xuất xứ, chứng từ thương mại, bảng kê cấu phần nguyên liệu và xây dựng hệ thống truy xuất nguồn gốc đủ sâu. Những ngành nhạy cảm như bông, sợi, da, gỗ càng phải siết chặt khâu này.
Về tài chính, doanh nghiệp cần chuẩn bị ngay các kịch bản nếu thuế tăng lên 15% hoặc Mỹ áp dụng các công cụ thuế quan khắt khe hơn sau ngày 24/7/2026. Các giải pháp như tận dụng kho ngoại quan, khu thương mại tự do, cơ chế hoàn thuế cho lô hàng tạm nhập tái xuất hoặc lắp ráp nhẹ có thể giúp giảm áp lực dòng tiền và linh hoạt hơn về thời điểm thông quan.
Về dài hạn, lời giải không nằm ở việc “chạy” theo từng cú sốc chính sách, mà ở việc đa dạng hóa thị trường và tái cấu trúc chuỗi cung ứng. CPTPP, EVFTA và các FTA thế hệ mới cần được khai thác mạnh hơn để giảm phụ thuộc vào một thị trường. Đồng thời, doanh nghiệp phải tăng tỷ lệ nội địa hóa, kiểm soát tốt nguồn cung và giảm dần phụ thuộc vào các mắt xích dễ bị nghi ngờ về xuất xứ.
Ở cấp độ quản lý, nhiều ý kiến đề xuất sớm hình thành cơ chế “ban chỉ đạo ứng phó thuế quan 150 ngày” để cập nhật diễn biến hàng tuần, hướng dẫn doanh nghiệp về mã HS, quy tắc xuất xứ, đồng thời siết chặt việc cấp C/O để ngăn chặn chuyển tải bất hợp pháp.
Các chuyên gia cho rằng, 150 ngày là khoảng thời gian để doanh nghiệp tự kiểm tra sức bền của mình. Đây không chỉ là phép thử về thuế quan, mà còn là phép thử về năng lực quản trị, mức độ minh bạch và khả năng thích ứng trong một thế giới thương mại ngày càng bị chi phối bởi địa chính trị.