

Học viện Chính sách và Phát triển kỷ niệm 44 năm Ngày Nhà giáo Việt Nam: Khẳng định sứ mệnh đổi mới trong kỷ nguyên số
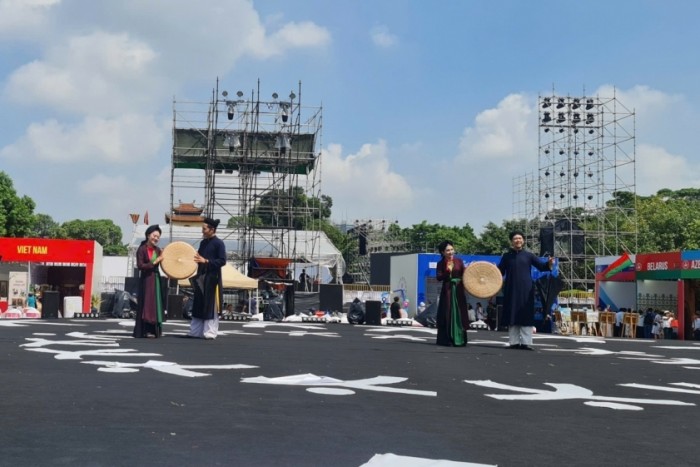
Học viện Chính sách và Phát triển tổ chức Lễ mít tinh kỷ niệm 44 năm Ngày Nhà giáo Việt Nam (20/11/1982 - 20/11/2026).


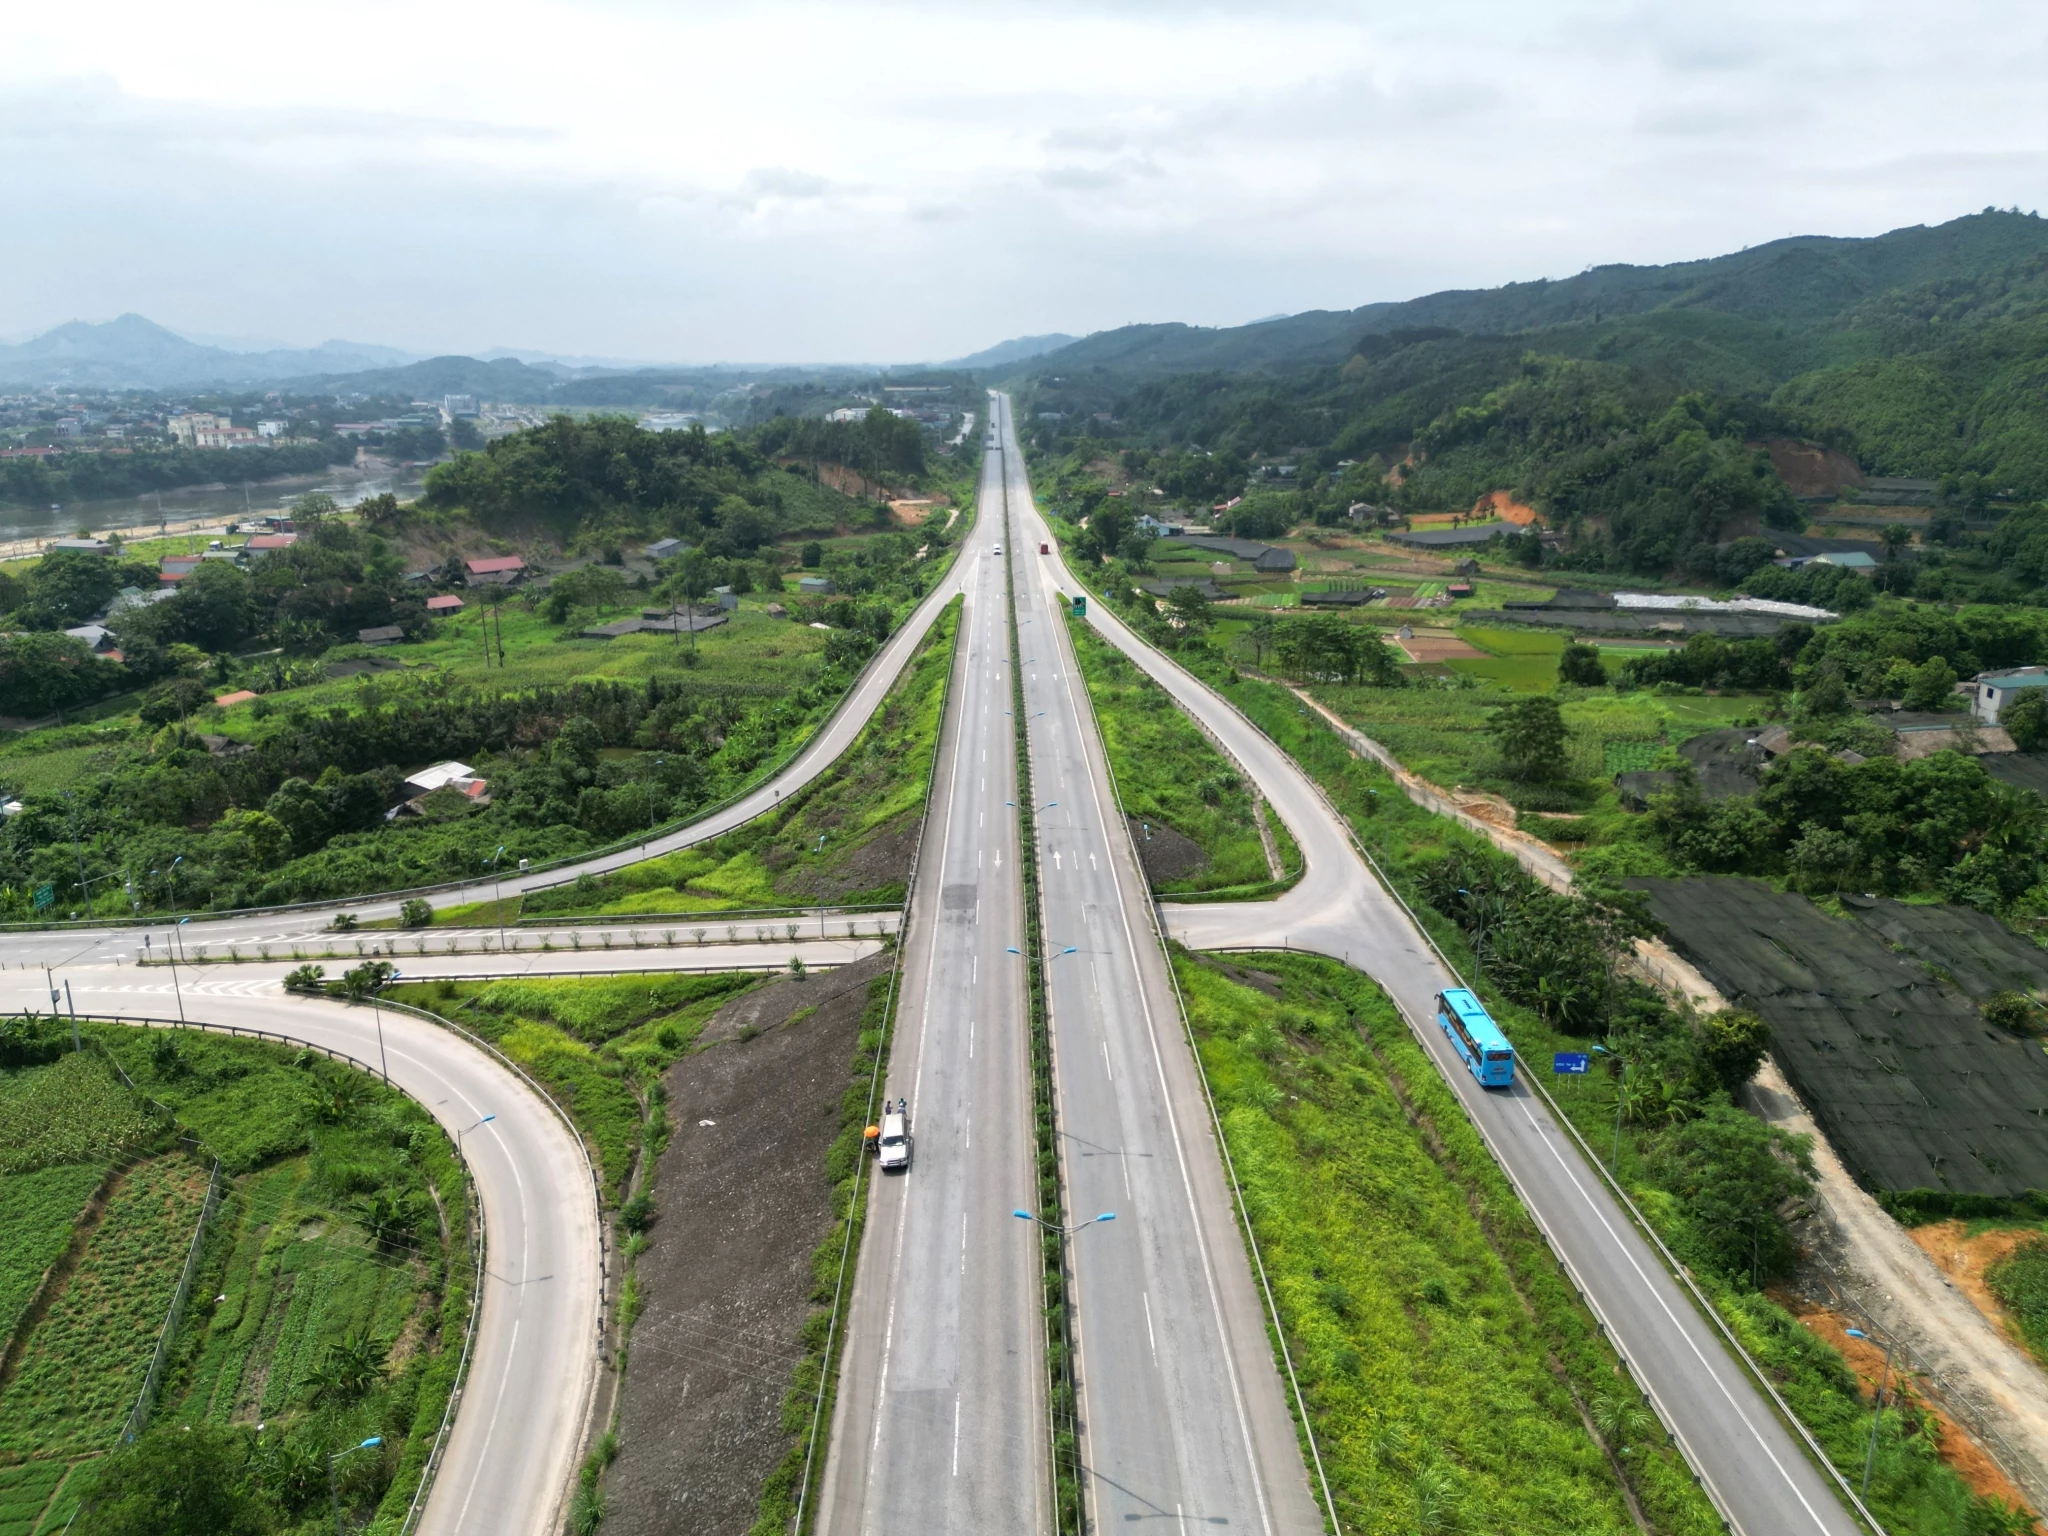 |
| Dự thảo Nghị định hướng dẫn Luật Ngân sách nhà nước (hợp nhất) được Bộ Tài chính xây dựng đã sửa đổi, hoàn thiện nhiều quy định, hướng tới quản lý ngân sách gắn với hiệu quả thực hiện. Ảnh: Lê Toàn |
Tích hợp kế hoạch đầu tư công, thống nhất các mốc phân bổ, giao dự toán
Việc đổi mới phương thức quản lý ngân sách nhà nước (NSNN) và đầu tư công được thể hiện rõ qua các quy định cụ thể về lập kế hoạch tài chính 5 năm, xây dựng dự toán hằng năm, phân bổ và giao vốn, điều chỉnh kế hoạch cũng như xử lý các nguồn lực trong quá trình chấp hành ngân sách.
Thay vì duy trì 2 lịch trình và hệ thống thủ tục riêng biệt, dự thảo Nghị định lồng ghép toàn bộ các nội dung về đầu tư công vào quy trình ngân sách. Qua đó, từng bước khắc phục tình trạng chồng chéo trong tổ chức thực hiện, đồng thời tăng cường kỷ luật trong phân bổ, sử dụng vốn và nâng cao trách nhiệm của các cấp, các ngành.
Một trong những nội dung trọng tâm của dự thảo Nghị định là thống nhất quy trình lập kế hoạch tài chính 5 năm, trong đó tích hợp danh mục và mức chi đầu tư công của cả giai đoạn. Nội dung này được cụ thể hóa tại các Điều 16, 17 và 18, quy định trình tự lập kế hoạch tài chính 5 năm quốc gia, kế hoạch tài chính 5 năm của tỉnh, thành phố; phân định trách nhiệm tổng hợp nhu cầu, thông báo dự kiến nguồn lực, cho ý kiến, quyết định và giao danh mục, mức chi đầu tư công.
Đáng chú ý, dự thảo phân biệt rõ việc điều chỉnh kế hoạch không làm thay đổi danh mục dự án và tổng mức chi đã giao với trường hợp điều chỉnh làm thay đổi danh mục hoặc tổng mức chi. Tùy theo nguồn vốn ngân sách trung ương, ngân sách cấp tỉnh, nguồn cấp trên bổ sung có mục tiêu và ngân sách cấp xã, thẩm quyền quyết định điều chỉnh được xác định tương ứng.
Cách quy định này nhằm làm rõ giới hạn thẩm quyền trong điều hành kế hoạch đầu tư công, tránh việc điều chỉnh danh mục, quy mô vốn không đúng cấp có thẩm quyền, đồng thời tạo cơ sở để các cơ quan, đơn vị chủ động hơn trong tổ chức thực hiện.
Một yêu cầu đáng chú ý khác là bảo đảm nguồn lực dành cho khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số. Theo khoản 1 Điều 18 dự thảo, trường hợp điều chỉnh giảm danh mục và mức chi đầu tư công 5 năm bố trí cho các lĩnh vực này, các bộ, cơ quan trung ương và UBND cấp tỉnh phải báo cáo Bộ Khoa học và Công nghệ cho ý kiến trước khi thực hiện điều chỉnh.
Ở quy trình lập dự toán hằng năm, dự thảo cụ thể hóa các mốc thời gian theo Điều 54 dự thảo Luật NSNN (hợp nhất), tạo sự thống nhất giữa việc quyết định dự toán ngân sách và phân bổ vốn đầu tư công.
Theo đó, Thủ tướng Chính phủ giao dự toán thu, chi ngân sách trước ngày 30/11. Bộ Tài chính giao chi tiết nhiệm vụ thu, chi chậm nhất 5 ngày làm việc kể từ ngày Thủ tướng Chính phủ có quyết định giao dự toán. HĐND cấp tỉnh quyết định dự toán và phân bổ ngân sách trước ngày 10/12, trong đó quyết định chi tiết danh mục, mức vốn bố trí cho từng chương trình, dự án, nhiệm vụ đầu tư công thuộc cấp mình quản lý. UBND cấp tỉnh giao dự toán cho ngân sách cấp xã chậm nhất 5 ngày làm việc kể từ ngày HĐND cấp tỉnh quyết định.
Điểm mới đáng chú ý là việc thông báo, tổng hợp dự toán chi đầu tư công từ nguồn ngân sách trung ương được lồng ghép vào quy trình lập dự toán NSNN, thay vì áp dụng lịch giao dự toán ngân sách và lịch giao kế hoạch đầu tư công riêng biệt như trước đây.
Việc thống nhất các mốc thời gian không chỉ có ý nghĩa về mặt thủ tục mà còn tạo sự liên thông trong điều hành. Khi danh mục và mức vốn đầu tư công được xem xét đồng thời với dự toán ngân sách, các cơ quan có điều kiện đánh giá đầy đủ hơn khả năng cân đối nguồn lực, hạn chế tình trạng kế hoạch đầu tư được xây dựng nhưng chưa gắn chặt với khả năng bố trí vốn thực tế.
Dự thảo cũng quy định cụ thể hơn về trách nhiệm giao dự toán và kiểm tra của cơ quan tài chính; gia hạn thời gian bố trí vốn thực hiện dự án; sử dụng dự phòng ngân sách, nguồn tăng thu và dự toán chi còn lại.
Đặc biệt, việc sử dụng các nguồn lực này cho chương trình, dự án, nhiệm vụ chưa có trong danh mục đầu tư công 5 năm vẫn phải tuân thủ đầy đủ điều kiện, thẩm quyền và trình tự đầu tư. Đây là nguyên tắc quan trọng nhằm bảo đảm tính linh hoạt trong điều hành ngân sách nhưng không tạo ra cơ chế bổ sung vốn tùy tiện, làm suy giảm kỷ luật đầu tư công.
Đối với dự toán chi đầu tư công chưa được phân bổ chi tiết, dự thảo đặt ra yêu cầu xử lý sớm hơn. Trước ngày 31/3 năm dự toán, Bộ Tài chính tổng hợp dự toán chi đầu tư công hằng năm chưa phân bổ chi tiết của các bộ, cơ quan trung ương và địa phương để báo cáo cấp có thẩm quyền quyết định thu hồi, điều chuyển.
Quy định này rút ngắn mốc thời gian so với quy định tại khoản 3 Điều 48 Nghị định số 85/2025/NĐ-CP, vốn quy định thời hạn trước ngày 30/6. Việc đẩy sớm thời điểm rà soát, xử lý dự toán chưa phân bổ tạo thêm dư địa để điều chuyển vốn sang những nhiệm vụ, dự án có khả năng triển khai, góp phần nâng cao hiệu quả sử dụng vốn ngay trong năm ngân sách.
Dự thảo cũng làm rõ phạm vi dự toán chưa phân bổ chi tiết đầu năm, bao gồm dự toán chi đầu tư công cho chương trình, dự án, nhiệm vụ thuộc danh mục 5 năm nhưng chưa đủ điều kiện giao đầu năm hoặc cần bổ sung, cũng như các dự án khẩn cấp, dự án đặc biệt chưa có trong danh mục.
Một cơ chế khác được quy định tại Điều 32 là ứng trước dự toán ngân sách năm sau. Mức ứng trước tối đa không quá 30% tổng dự toán chi của chương trình, dự án, nhiệm vụ. Riêng đối với chi đầu tư công, mức ứng trước còn phải nằm trong phần mức chi 5 năm đã giao sau khi trừ dự toán hằng năm đã giải ngân.
Việc ứng trước phải bảo đảm cân đối quỹ ngân sách, có hồ sơ thuyết minh và cam kết giải ngân. Khi phân bổ dự toán năm sau, phải bố trí thu hồi đủ số vốn đã ứng trước. Trường hợp không bố trí hoặc bố trí không đủ để thu hồi, đơn vị còn dư ứng trước không được tiếp tục ứng trước.
Các quy định này cho thấy dự thảo hướng tới kết hợp giữa yêu cầu chủ động trong điều hành với kiểm soát chặt chẽ nghĩa vụ ngân sách. Việc ứng trước vốn không được xem là giải pháp thay thế cho công tác lập kế hoạch và bố trí dự toán, mà phải gắn với khả năng cân đối, tiến độ thực hiện và trách nhiệm hoàn trả.
Phân cấp gắn với nguồn lực, tăng công khai, quản lý theo kết quả
Cùng với thống nhất quy trình phân bổ và giao dự toán, dự thảo Nghị định tiếp tục hoàn thiện cơ chế phân cấp nguồn thu, nhiệm vụ chi giữa ngân sách cấp tỉnh và ngân sách cấp xã.
Theo dự thảo, các khoản thu ngân sách cấp xã được hưởng 100%, các khoản thu phân chia giữa cấp tỉnh và cấp xã được quy định cụ thể hơn. Hội đồng nhân dân cấp tỉnh quyết định tỷ lệ phân chia và nhiệm vụ chi, bảo đảm cấp xã có nguồn lực thực hiện cả nhiệm vụ chi đầu tư phát triển và chi thường xuyên được phân cấp. Đây là nội dung có ý nghĩa quan trọng trong bối cảnh tổ chức chính quyền địa phương 2 cấp, khi yêu cầu đặt ra là phải gắn trách nhiệm thực hiện nhiệm vụ với khả năng bảo đảm nguồn lực ở cấp cơ sở.
Dự thảo cũng quy định HĐND cấp tỉnh quyết định cụ thể hoặc giao UBND cấp tỉnh quyết định chế độ, tiêu chuẩn, định mức, mức chi trên cơ sở khung, mức tối đa hoặc tối thiểu và khả năng cân đối ngân sách địa phương. Qua đó, vừa tạo không gian chủ động cho địa phương, vừa bảo đảm các quyết định chi tiêu nằm trong khuôn khổ và khả năng tài chính được xác định.
Các quy định về quản lý bội chi, vay và trả nợ, sử dụng quỹ dự trữ tài chính, xử lý thiếu hụt tạm thời, ứng trước dự toán, nguồn tăng thu, thưởng vượt thu, hỗ trợ hụt thu và hỗ trợ từ ngân sách trung ương cho địa phương thực hiện chính sách an sinh xã hội cũng được hệ thống hóa tại dự thảo Nghị định.
Đáng chú ý, dự thảo bổ sung nhà ở xã hội, nhà ở cho thuê đối với các đối tượng chính sách và kho thông minh phục vụ dự trữ quốc gia vào các lĩnh vực chi đầu tư công theo quy định của dự thảo Luật. Chương VII tiếp tục hướng dẫn việc địa phương sử dụng vốn thực hiện dự án thuộc nhiệm vụ chi của ngân sách cấp trên và tham gia, hỗ trợ địa phương khác đầu tư các công trình, dự án; đồng thời gắn với trách nhiệm bố trí vốn, quản lý và bàn giao công trình.
Không chỉ đổi mới khâu lập và phân bổ vốn, dự thảo còn hoàn thiện quy trình xử lý ngân sách cuối năm, chuyển nguồn, kế toán và quyết toán. Chương V hướng dẫn việc khóa sổ, hạch toán thu, chi trong thời gian chỉnh lý quyết toán, xử lý dự toán chưa thực hiện, tạm ứng, tiền gửi, vật tư tồn kho và kết dư.
| Đối với dự toán chi đầu tư công chưa được phân bổ chi tiết, dự thảo đặt ra yêu cầu xử lý sớm hơn. Trước ngày 31/3 năm dự toán, Bộ Tài chính tổng hợp dự toán chi đầu tư công hằng năm chưa phân bổ chi tiết của các bộ, cơ quan trung ương và địa phương để báo cáo cấp có thẩm quyền quyết định thu hồi, điều chuyển. Quy định này rút ngắn mốc thời gian so với quy định tại khoản 3 Điều 48 Nghị định số 85/2025/NĐ-CP, vốn quy định thời hạn trước ngày 30/6. |
Một điểm cần lưu ý là chuyển nguồn được đặt trong quy trình NSNN, tuân thủ đối tượng, điều kiện và thời hạn theo Luật; không duy trì đồng thời một cơ chế chuyển nguồn ngân sách và một cơ chế kéo dài giải ngân kế hoạch vốn độc lập cho cùng một khoản vốn.
Các Điều 40 đến Điều 44 cũng phân định trách nhiệm của đơn vị sử dụng ngân sách, đơn vị dự toán cấp trên, đơn vị dự toán cấp I, cơ quan tài chính và UBND trong xét duyệt, tổng hợp, báo cáo, kiểm tra quyết toán. Đồng thời, dự thảo phân biệt rõ quyết toán ngân sách hằng năm với quyết toán vốn đầu tư dự án hoàn thành theo pháp luật có liên quan.
Đối với quy trình chuẩn bị và quyết định đầu tư, Chương VIII và Chương IX hệ thống hóa hồ sơ, nội dung, trình tự, thời gian thẩm định, quyết định chủ trương đầu tư, quyết định đầu tư, điều chỉnh hoặc dừng chủ trương đầu tư và điều chỉnh dự án.
Riêng với dự án nhóm C, dự thảo quy định quy trình lập, thẩm định, quyết định đầu tư gắn với việc xem xét sự cần thiết, nguồn vốn và khả năng cân đối vốn. Việc không phải quyết định chủ trương đầu tư không đồng nghĩa với việc được miễn thẩm định nguồn vốn hoặc được quyết định đầu tư vượt quá khả năng cân đối.
Đối với dự án có cấu phần xây dựng, trình tự quyết định đầu tư vẫn phải thực hiện theo pháp luật về xây dựng, đồng thời bảo đảm yêu cầu lấy ý kiến theo Luật. Như vậy, việc đơn giản hóa thủ tục đối với dự án nhóm C được đặt trong khuôn khổ kiểm soát nguồn lực, không làm giảm yêu cầu về tính khả thi và hiệu quả đầu tư.
Một nội dung đáng chú ý khác là công khai, giám sát và chuyển đổi số trong quản lý ngân sách. Dự thảo tích hợp việc công khai đầu tư công vào tổng thể phạm vi công khai NSNN, đồng thời quy định cụ thể nội dung công khai tình hình giải ngân dự toán chi đầu tư công nguồn NSNN của các bộ, cơ quan trung ương và địa phương theo tháng.
Danh mục và dự toán chi đầu tư công phân bổ cho từng chương trình, dự án, nhiệm vụ cũng phải được công khai, gắn với trách nhiệm của Bộ Tài chính, UBND các cấp, đơn vị dự toán ngân sách, chủ chương trình, chủ đầu tư và ban quản lý chương trình, dự án.
Đáng chú ý, dự thảo quy định thúc đẩy chuyển đổi số trong công khai ngân sách thông qua việc áp dụng Nền tảng số dùng chung quốc gia về công khai NSNN (Nền tảng Cổng công khai ngân sách nhà nước) theo Quyết định số 1132/QĐ-TTg ngày 24/6/2026 của Thủ tướng Chính phủ.
Việc công khai thông tin theo tháng về tình hình giải ngân, danh mục và mức vốn được phân bổ sẽ góp phần tăng khả năng giám sát, giúp các cơ quan quản lý, cơ quan dân cử và người dân có thêm cơ sở theo dõi việc sử dụng nguồn lực công. Đồng thời, trách nhiệm của từng cơ quan, đơn vị trong cung cấp thông tin và tổ chức thực hiện cũng được xác định rõ hơn.
Đặc biệt, dự thảo bổ sung định hướng quản lý ngân sách theo kết quả thực hiện nhiệm vụ. Theo Điều 6, việc áp dụng cơ chế này phải đáp ứng các điều kiện: xác định được kết quả đầu ra; có tiêu chuẩn, định mức hoặc đơn giá làm căn cứ; có thỏa thuận giữa cơ quan giao và cơ quan nhận nhiệm vụ.
Dự toán được lập, giao chi tiết theo nhiệm vụ, dịch vụ, sản phẩm. Hồ sơ đề nghị thanh toán căn cứ vào dự toán, hợp đồng, thỏa thuận, tiến độ và mức độ đạt chỉ tiêu. Khi quyết toán, đơn vị phải báo cáo kết quả đạt được, mức độ hoàn thành mục tiêu, chỉ tiêu, chất lượng và khối lượng công việc; đồng thời thực hiện công khai theo quy định.
Đây là bước tiến quan trọng trong phương thức quản lý chi ngân sách, khi yêu cầu kiểm soát không chỉ dừng ở việc chi đúng dự toán, đúng chế độ mà còn gắn với sản phẩm, chất lượng và kết quả thực hiện nhiệm vụ. Qua đó, tăng trách nhiệm của đơn vị sử dụng ngân sách và tạo cơ sở đánh giá hiệu quả phân bổ nguồn lực.
Cùng với đó, dự thảo hoàn thiện các quy định về quản lý quỹ tài chính nhà nước ngoài ngân sách, nguồn tài trợ và đóng góp tự nguyện. Dự thảo phân định điều kiện hỗ trợ vốn điều lệ và nguyên tắc không hỗ trợ kinh phí hoạt động cho các quỹ tài chính nhà nước ngoài ngân sách, trừ trường hợp bố trí kinh phí thực hiện nhiệm vụ khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, xây dựng chính sách, pháp luật theo quy định. Phần vốn ngân sách hỗ trợ, bố trí cho quỹ phải được lập dự toán, chấp hành, quyết toán, kiểm toán và công khai.
Đối với nguồn tài trợ và đóng góp tự nguyện, dự thảo nhấn mạnh nguyên tắc tự nguyện, sử dụng tài sản hợp pháp, công khai và đúng mục đích; đồng thời quy định về thẩm quyền tiếp nhận, văn bản xác nhận, tài khoản theo dõi, báo cáo, quyết toán và công khai. Các khoản đóng góp bằng tiền phải được phản ánh đầy đủ vào NSNN, trừ trường hợp tài trợ hợp pháp cho nhiệm vụ, dự án đầu tư có thỏa thuận không đưa vào NSNN. Viện trợ không hoàn lại của nước ngoài, đóng góp hỗ trợ thiên tai, dịch bệnh, sự cố, bệnh hiểm nghèo và các khoản đóng góp bằng hiện vật thực hiện theo quy định pháp luật có liên quan.
Nhìn tổng thể, các nội dung sửa đổi, hoàn thiện trong dự thảo Nghị định cho thấy định hướng nhất quán nhằm thống nhất quy trình quản lý ngân sách và đầu tư công, phân cấp đi đôi với bảo đảm nguồn lực, kiểm soát chặt chẽ khả năng cân đối vốn, đồng thời tăng công khai và quản lý theo kết quả.