Với doanh nghiệp, việc gian lận báo cáo tài chính thường hướng đến việc tăng lợi nhuận, dấu đi thông tin xấu để tạo ra một bức tranh hoàn hảo về doanh nghiệp nhằm qua mặt các nhà đầu tư, cán bộ tín dụng, đối tác...
Để kiểm tra, cán bộ cần xem chọn mẫu các hợp đồng lớn, kiểm tra điều kiện giao hàng và cách ghi nhận doanh thu của doanh nghiệp
Gian lận là hành vi cố ý lừa dối, giấu diếm, xuyên tạc sự thật với mục đích tư lợi. Động cơ của gian lận thường mang lại lợi ích trực tiếp cho người thực hiện gian lận (biển thủ tiền hay tài sản…) hoặc gián tiếp (giữ vị trí lãnh đạo, tăng tiền lương, tăng tiền thưởng, tạo quyền lực…). Với doanh nghiệp, việc gian lận báo cáo tài chính thường hướng đến việc tăng lợi nhuận, dấu đi những thông tin xấu để tạo ra một bức tranh hoàn hảo về doanh nghiệp nhằm qua mặt các nhà đầu tư, cán bộ tín dụng, đối tác bạn hàng.
Quá trình gian lận trong doanh nghiệp thường trải qua 3 giai đoạn: (i) Hình thành ý đồ gian lận, (ii) Thực hiện hành vi gian lận và (iii) Che dấu hành vi gian lận.
Hình thành ý đồ gian lận
Khi các điều kiện kinh tế vĩ mô tác động tiêu cực vào hoạt động khiến doanh nghiệp không thể hoàn thành được kế hoạch kinh doanh đã lập, những người đứng đầu thường phải chịu nhiều áp lực để đảm bảo các chỉ tiêu tài chính, đặc biệt là chỉ tiêu doanh thu, lợi nhuận. Khi gặp các cơ hội thuận lợi, hoặc hoàn cảnh bắt buộc, người lãnh đạo thiếu bản lĩnh có thể cố tình tạo ra các tình huống vi phạm chuẩn mực kế toán để làm đẹp báo cáo tài chính của doanh nghiệp.
Thực hiện hành vi gian lận
Doanh nghiệp có thể thưc hiện các bút toán làm sai lệch bản chất tài chính, hay gặp nhất là gian lận doanh thu, gian lận hàng tồn kho, gian lận vốn hóa chi phí, giấu nợ, sử dụng tài sản sai mục đích.
Che dấu hành vi gian lận
Doanh nghiệp thường cố gắng khép kín các thủ tục, hóa đơn chứng từ và cân bằng số liệu trên bảng cân đối kế toán để qua mặt phần đông người đọc báo cáo tài chính hoặc cố tình bỏ qua các thuyết minh quan trọng để công chúng không biết được thực tế nội tại vấn đề trong doanh nghiệp. Với những cổ đông không có nhiều kinh nghiệm về tài chình thì thường tin vào số liệu doanh nghiệp cung cấp và tiếp tục đầu tư nâng giá cổ phiếu.
Các dạng gian lận về doanh thu trong các báo cáo tài chính
Chuẩn mực số 14 Doanh thu và thu nhập khác ban hành theo Quyết định số 149/2021/QĐ-BTC ngày 31/12/2001 của Bộ trưởng Bộ tài chính quy định:
Doanh thu bán hàng được ghi nhận khi đồng thời thỏa mãn tất cả năm (5) điều kiện sau:
- Doanh nghiệp đã chuyển giao phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu sản phẩm hoặc hàng hóa cho người mua;
- Doanh nghiệp không còn nắm giữ quyền quản lý hàng hóa như người sở hữu hàng hóa hoặc quyền kiểm soát hàng hóa;
- Doanh thu được xác định tương đối chắc chắn;
- Doanh nghiệp đã thu hoặc sẽ thu được lợi ích kinh tế từ giao dịch bán hàng;
- Xác định được chi phí liên quan đến giao dịch bán hàng.
Tuy nhiên doanh nghiệp cố tình bỏ qua tiêu chuẩn này để ghi nhận khống (doanh thu không có thật) hoặc ghi nhận khi chưa đủ điều kiện ghi nhận doanh thu. Các trường hợp hay gặp là:
Tạo ra doanh thu ảo
Đây là phương pháp các doanh nghiệp gian lận hay sử dụng để tăng doanh thu và tăng lợi nhuận. Doanh nghiệp tạo ra các đơn hàng không có thật cho khách hàng hiện tại hoặc khách hàng mới, khách hàng ở nước ngoài, các SPE. Doanh nghiệp sẽ lập ra các hồ sơ khách hàng giả, chứng từ chứng minh thu nhập, hàng hóa đã được chuyển giao hoặc dịch vụ đã được cung cấp.
Trường hợp Công ty A ở Việt Nam xuất hóa đơn bán hàng ảo là máy móc thiết bị xây dựng đã qua sử dụng cho Công ty B đặt ở Singapore với giá trị đơn hàng chiếm 30% tổng doanh thu của Doanh nghiệp trong năm tài chính, để hợp lý hóa khoản phải thu này, Công ty A đã nhờ Công ty C có trụ sở đóng tại thiên đường thuế của Singapore thu hộ, vì là hợp đồng ảo nên công ty C đã thực hiện cung cấp đầu vào cho Công ty A, đồng thời nâng giá, số lượng đầu vào để cấn trừ vào khoản tiền mua máy móc thiết bị xây dựng đã qua sử dụng của Công ty B mà công ty A nhờ công ty C thu hộ.
Để có thể hạn chế điều này, cán bộ cần rà soát những khoản doanh thu tăng đột biến vào cuối tháng, cuối quý, đặc biệt với những doanh nghiệp mới chưa phát sinh quan hệ kinh doanh với doanh nghiệp; Kiểm tra địa chỉ, đăng ký kinh doanh, mã số thuế của doanh nghiệp này để xem doanh nghiệp thực tế có tồn tại và hoạt động không?
Kiểm tra các vận đơn vận chuyển hàng hóa có đảm bảo đúng khối lượng hàng bán đi không? Xem xét xem liệu doanh thu tăng nhưng giá vốn hàng bán và tỷ suất lợi nhuận gộp có tăng tương ứng không? Với đơn hàng lớn, cán bộ đọc trực tiếp hợp đồng xem có điều khoản nào qui định doanh nghiệp được hoàn trả lại hàng hóa vô điều kiện (thường hai bên sẽ ký riêng phụ lục hợp đồng và dấu đi khi có các cơ quan kiểm tra), các chứng từ xuất trình có hợp lệ không?, kiểm tra xem dòng tiền về trên báo cáo lưu chuyển tiền tệ có khớp với con số của doanh nghiệp đã báo cáo.
Ghi nhận khống doanh thu với các bên liên quan
Giao dịch với các bên liên quan luôn là bài toán khó với các cán bộ khi phân tích báo cáo tài chính. Theo chuẩn mực kế toán số 26 (ban hành và công bố theo Quyết định số 234/2003/QĐ-BTC ngày 30/12/2003 của Bộ trưởng Bộ Tài chính), Bên liên quan ở đây được coi là một bên có khả năng kiểm soát hoặc có ảnh ảnh hưởng đáng kể đối với bên kia trong việc ra quyết định các chính sách tài chính và hoạt động.
Cũng theo chuẩn mực này, Doanh nghiệp không phải trình bày giao dịch với các bên liên quan trong các báo cáo tài chính hợp nhất đối với các giao dịch nội bộ của tập đoàn; trong các báo cáo tài chính của công ty mẹ khi báo cáo này được lập và công bố cùng với báo cáo hợp nhất; hoặc trong các báo cáo tài chính của công ty con do công ty mẹ sở hữu toàn bộ nếu công ty mẹ cũng được thành lập ở Việt nam và công bố báo cáo tài chính hợp nhất tại Việt nam.
Lợi dụng các qui định này, thời điểm cuối năm, cuối niên độ báo cáo tài chính, doanh nghiệp có ý đồ gian lận sẽ tạo ra các giao dịch bán khống với các bên liên quan để làm tăng doanh thu và lợi nhuận. Hay gặp nhất là các trường hợp bán hàng của công ty mẹ cho công ty con hoặc ngược lại; công ty con có thể cung cấp đầu vào cho công ty mẹ nhưng giá thấp hơn giá thị trường để giảm giá vốn hàng bán tăng lợi nhuận; hoặc thanh toán cho công ty mẹ dưới hình thức hàng đổi hàng; bên cạnh đó việc công ty mẹ bán giá cao hơn cho công ty con, không phát sinh các chi phí vận chuyển, quảng cáo, bảo hiểm… cũng giúp công ty mẹ gia tăng lợi nhuận.
Có trường hợp công ty con ở Việt Nam nhập nguyên vật liệu đầu vào của công ty mẹ ở nước ngoài với giá rất cao dẫn đến tình trạng bán hàng ra ở trị trường Việt Nam thấp hơn giá nguyên vật liệu đầu vào nên các công ty này thường bị lỗ và không phải nộp thuế thu nhập doanh nghiệp, trong khi đó công ty mẹ được lãi nhiều mà nộp thuế ít.
Cụ thể: Vào ngày 28/12/200X, Công ty mẹ A bán cho công ty con B một lô hàng trị giá 10tỷ đồng với chi phí vận chuyển là 20tr đồng, giá vốn hàng bán 8 tỷ đồng. Nếu bán lô hàng này ra thị trường công ty A sẽ mất 300tr chi phí vận chuyển, phí bảo hiểm 30tr đồng; chi phí khác 100trđồng. Với giao dịch khống này, công ty mẹ chỉ việc chuyển hàng sang kho của công ty con và ghi lợi nhuận trị giá 1980tr đồng trên báo cáo thu nhập của công ty mẹ. Khi hợp nhất báo cáo tài chính, doanh nghiệp này sẽ ghi nhận giao dịch như giao dịch bán hàng thông thường thay vì ghi giao dịch với các bên liên quan.
Để tránh trường hợp này, cán bộ cần xem cả báo cáo của công ty con và công ty mẹ xem thực chất công ty mẹ có lãi nhưng công ty con có bị lỗ không, kiểm tra giá bán hàng hóa so với giá trị trường; kiểm tra giá nguyên liệu đầu vào xem có bất thường gì không.
Động cơ của gian lận thường mang lại lợi ích trực tiếp cho người thực hiện gian lận hoặc gián tiếp
Giao dịch lòng vòng
Doanh nghiệp K để đạt được kế hoạch lợi nhuận và doanh thu đã cho công ty D là đối tác kinh doanh của mình vay tiền, sau đó công ty D dùng chính tiền vay này để mua hàng hóa của công ty K. Các giao dịch này không đem lại lợi ích cho cả hai doanh nghiệp mà chỉ phục vụ duy nhất mục đích gian lận doanh thu và tạo ra cảm giác doanh nghiệp K làm ăn tốt, bán được nhiều hàng hóa trên thị trường, lợi nhuận vẫn tăng.
Nếu quá trình lòng vòng này không chỉ có 2 doanh nghiệp tham gia mà có nhiều doanh nghiệp tham gia thì cán bộ rất khó tìm ra bản chất, vì vậy cần cần kiểm tra dòng tiền về của doanh nghiệp và khuyến khích doanh nghiệp mở tài khoản tại ngân hàng vay vốn, chuyển tiền giao dịch của hợp đồng cho vay về ngân hàng, đọc kỹ các thuyết minh báo cáo tài chính ít nhất 3 năm để tìm hiểu mối quan hệ giữa các đối tác kinh doanh của doanh nghiệp.
Gia tăng tín dụng cho khách hàng
Để vẽ lên báo cáo theo đúng kế hoạch dự phóng, doanh nghiệp áp dụng chiết khấu sâu, vận dụng các điều khoản thanh toán có lợi cho khách hàng để khuyến khích khách hàng mua nhiều hơn số lượng sản phẩm cần thiết, hoặc doanh nghiệp có thể thông báo sẽ tăng giá trong kỳ sau để lôi kéo khách hàng mua dự trữ nhằm đạt kế hoạch doanh thu và lợi nhuận.
Bên cạnh đó, doanh nghiệp còn ký thêm phụ lục có các điều khoản bên mua được phép đổi trả hàng vô điều kiện, hủy mua hàng bất cứ lúc nào, kéo dài thời gian chi trả thay vì trước kia được chậm trả 30 ngày thì nếu mua hàng nhiều sẽ được chậm trả trong vòng 60 ngày và ngày trả nợ qua kỳ 31/12 của niên độ báo cáo tài chính.
Ví dụ: Doanh nghiệp X chuyên cung cấp bánh kẹo cho thị trường Việt nam, vào cuối tháng 11/202X, doanh nghiệp đưa ra chính sách là giảm giá thêm 15% cho tất cả các sản phẩm nếu các đại lý mua trước ngày 31/12, đồng thời được gia hạn nợ thêm 30 ngày đối với các khoản này.
Trong hợp đồng doanh nghiệp X cũng ký phụ lục cho phép các đại lý được đổi trả miễn phí số hàng không bán được trong vòng 4 tháng. Trong các báo cáo, doanh nghiệp không thuyết minh về giao dịch này nên người đọc không thể kiểm tra được sự chắc chắn của doanh thu.
Khắc phục điểm này, cán bộ cần kiểm tra xem chi phí vận chuyển có tăng bất thường vào cuối năm không? Hàng hóa có được chiết khấu sâu không? Rà soát các phụ lục hợp đồng xem có các điều khoản nào đổi trả hàng vô điều kiện không?
Trên cơ sở đó xem xét doanh thu có đủ điều kiện được ghi nhận hay không, trường hợp doanh nghiệp ký phụ lục đổi trả hàng vô điều kiện, giao dịch này sẽ bị loại ra khỏi doanh thu của năm trừ những trường hợp khách hàng bị giới hạn quyền đổi trả hợp lý (hàng giao bị hỏng, bị lỗi do lỗi của phía người bán).
Cán bộ khi phân tích cần so sánh đối chiếu doanh thu, lợi nhuận kỳ này so với kỳ trước có bất thường không, tỷ lệ biên lợi nhuận gộp biến động như thế nào, theo dõi và kiểm tra qui trình hàng bị trả lại, số lượng hàng bị trả lại để so sánh với các kỳ báo cáo trước để tìm ra động cơ thực sự của giao dịch này.
Ghi nhận toàn bộ doanh thu khi mới giao hàng một phần
Một số doanh nghiệp ghi đủ 100% doanh thu khi chưa giao đủ hàng hóa cho khách hàng. Chuẩn mực số Kế toán Việt nam số 14 (VAS 14) về ghi nhận doanh thu qui định: Doanh nghiệp đã chuyển giao phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu sản phẩm hoặc hàng hóa cho người mua. Vậy nếu chỉ giao một phần hàng hóa là chưa chuyển giao rủi ro và lợi ích cho người mua, việc ghi nhận toàn bộ doanh thu là vi phạm chuẩn mực 14 VAS và chuẩn mực Kế toán quốc tế số 18 (IAS18).
Hầu hết các hợp đồng đều giao hàng trong một lần, trường hợp trong hợp đồng qui định giao hàng nhiều lần và có các dịch vụ kèm theo sau bán hàng thì khi hoàn thành hết các khối lượng công việc, hai bên đã nghiệm thu bàn giao thì mới đủ điều kiện ghi nhận doanh thu.
Để kiểm tra, cán bộ cần xem chọn mẫu các hợp đồng lớn, kiểm tra điều kiện giao hàng và cách ghi nhận doanh thu của doanh nghiệp.
Với các hợp đồng giao hàng nhiều lần, thường có các điều khoản như sản phẩm cần chạy thử trước khi thanh toán, chuyển giao công nghệ đào tạo, huấn luyện sử dụng cho bên mua.
Ghi nhận doanh thu cho những khoản trả trước
Doanh nghiệp ký một hợp đồng lớn với khách hàng và thực hiện trong thời gian dài, trong quá trình thực hiện, khách hàng sẽ trả trước một phần giá trị hợp đồng. Để đảm bảo đủ doanh thu, doanh nghiệp cố tình ghi nhận khoản này vào doanh thu mặc dù hàng hóa chưa giao lợi ích và rủi ro cho khách hàng.
Trường hợp này có thể gặp ở các doanh nghiệp xây dựng, người mua có thể ứng trước theo tiến độ xây dựng nhà, thường là 7 lần, nhưng phải đến hết lần thứ 7 doanh nghiệp mới có thể nghiệm thu, bàn giao nhà, hóa đơn cho bên mua, khi đó doanh nghiệp mới đủ điều kiện ghi nhận doanh thu nhưng do chưa đạt kế hoạch, toàn bộ số tiền trả trước của khách, doanh nghiệp đã ghi nhận hết vào doanh thu.
Cán bộ nên chọn mẫu các khoản ghi nhận doanh thu để xem xét tính chắc chắn.
Bán và giữ
Đây là trường hợp doanh nghiệp ký hợp đồng bán hàng với khách hàng, bên mua đã đồng ý mua hàng nhưng chưa sẵn sàng nhận hàng nên doanh nghiệp đẩy hàng sang một kho khác hoặc gửi nhờ ở nơi khác cho đến khi khách hàng đồng ý nhận hàng. Doanh nghiệp đã cố tình ghi vào doanh thu này giao dịch này mặc dù chưa chuyển giao phần lớn rủi ro và lợi ích cho khách.
Trong các trường hợp này, cán bộ cần kiểm tra ngày hàng được giao, rà soát xem có nhiều đơn vận chuyển hàng hóa đến cùng một địa điểm cho nhiều đơn hàng hay không (nếu trùng thì đây có thể là kho tạm để lưu kho của doanh nghiệp) hay có thể so sánh với địa chỉ của bên mua xem có trùng khớp không, xem chi phí giao hàng có tăng đột biến vào cuối năm không, đồng thời so sánh doanh thu kỳ tiếp theo (tháng hoặc quý) xem có bị tụt giảm bất thường so với cùng kỳ năm trước để xem xét liệu doanh thu có bị đẩy vào kỳ trước nhằm tạo ra doanh thu lớn hay không?
Trên đây là một số trường hợp điển hình về gian lận doanh thu của doanh nghiệp trong báo cáo tài chính. Để có thể điều tra, cán bộ cần xem xét kỹ động cơ của doanh nghiệp trong kỳ tới (ví dụ tăng vốn, tăng giá cổ phiếu, mở rộng hoạt động sản xuất kinh doanh…) và quản trị công ty để đưa ra kết luận phù hợp. Kinh nghiệm cho thấy thái độ và ý chí của những người đứng đầu doanh nghiệp trước áp lực có tác động lớn đến gian lận báo cáo tài chính, vì vậy cần lưu ý trong quá trình tiếp xúc với doanh nghiệp cán bộ cần đưa ra những câu phỏng vấn khéo léo để nắm bắt tính cách của người đứng đầu, kinh nghiệm quản lý điều hành, sự đoàn kết thống nhất của Ban lãnh đạo.
Tâm điểm đầu tư tuần qua nổi bật với loạt thông tin Bộ trưởng Ngô Văn Tuấn trả lời chất vấn về đầu tư công; FPT, Petrolimex, Vinhomes ký kết biên bản ghi nhớ hợp tác với các đối tác Nhật Bản; VSIP rót tiền vào 2 dự án tại Đà Nẵng...
Việc sửa Luật Đầu tư tạo chuyển biến mạnh mẽ trong thu hút FDI cả về quy mô, chất lượng dòng vốn, đồng thời thúc đẩy cải cách thủ tục, nâng cao hiệu quả hỗ trợ nhà đầu tư, qua đó thúc đẩy tăng trưởng kinh tế 2 con số.
Kinh tế sáng tạo đang mở ra không gian tăng trưởng giàu tiềm năng cho Việt Nam khi tri thức, công nghệ và bản sắc văn hóa trở thành nguồn lực tạo giá trị.
Theo PGS.TS. Nguyễn Hữu Huân, nhu cầu vốn để duy trì tăng trưởng kinh tế là rất lớn, việc phát triển Trung tâm Tài chính quốc tế kỳ vọng tạo thêm kênh huy động.
TP. Hồ Chí Minh đang mở rộng hướng phát triển du lịch từ những lợi thế kinh tế đặc trưng của từng địa phương, trong đó có hoạt động sản xuất công nghiệp và hệ thống nhà máy.
Thảo luận về dự án Luật Giao dịch hàng hóa phái sinh, các đại biểu Quốc hội đề nghị quy định thống nhất tiêu chí xác định nhà đầu tư chuyên nghiệp, giới hạn đòn bẩy và yêu cầu tổ chức cung cấp dịch vụ phải đánh giá khả năng chịu rủi ro...
Sáng ngày 12/11, trong khuôn khổ Kỳ họp thứ 2, Quốc hội tại phiên chất vấn, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã trả lời, làm rõ nhiều nội dung về kinh tế, tài chính. Phiên trả lời chất vấn của Bộ trưởng Ngô Văn Tuấn đã nhận được nhiều đánh giá tích cực của đông đảo đại biểu Quốc hội và cử tri cả nước.
--------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
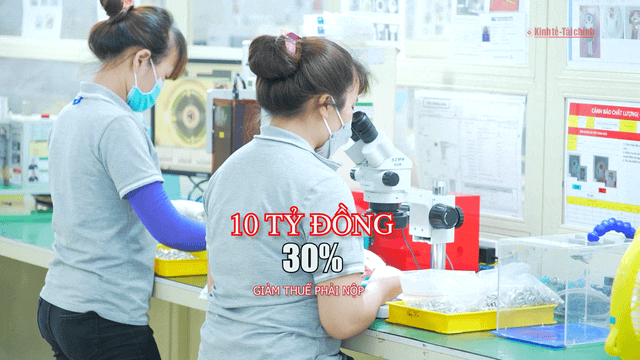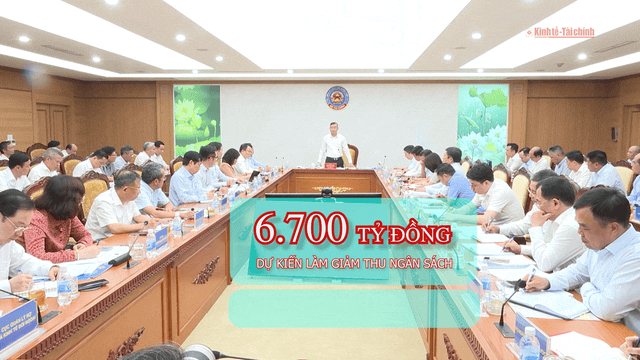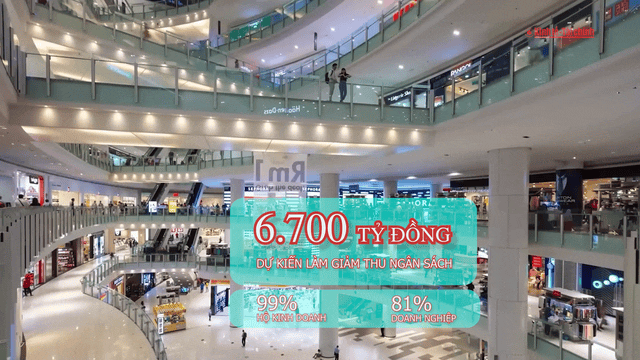
Nhằm hỗ trợ doanh nghiệp và hộ kinh doanh cải thiện dòng tiền, duy trì sản xuất và tái đầu tư trong bối cảnh còn nhiều thách thức, Chính phủ vừa chính thức ban hành Nghị định số 398 quy định chi tiết việc thực hiện Nghị quyết số 43 của Quốc hội về giảm thuế thu nhập.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
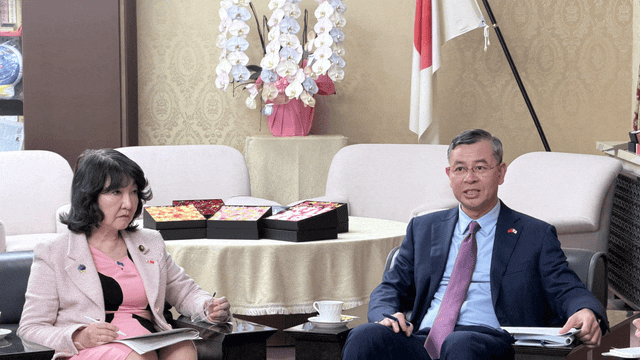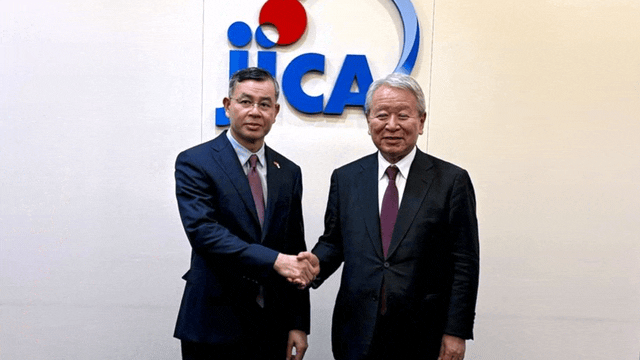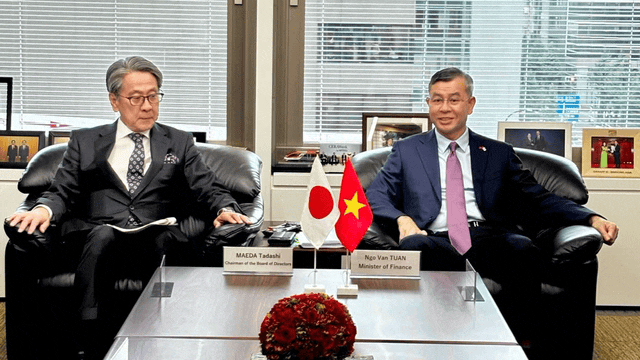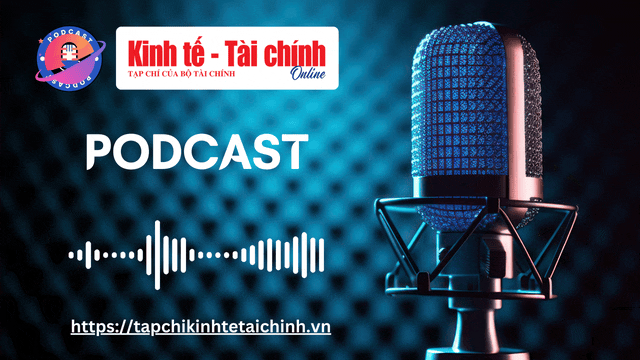
Trong khuôn khổ chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn và Đoàn công tác Bộ Tài chính đã có nhiều cuộc làm việc quan trọng với các cơ quan quản lý, định chế tài chính và tổ chức đầu tư hàng đầu Nhật Bản. Các hoạt động tập trung vào tăng cường hợp tác tài chính, phát triển thị trường vốn, mở rộng kênh huy động vốn quốc tế và thúc đẩy hợp tác ODA, góp phần huy động nguồn lực phục vụ các mục tiêu phát triển kinh tế - xã hội của Việt Nam.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân và Đoàn đại biểu cấp cao Việt Nam từ ngày 8 - 11/11/2026 đã kết thúc tốt đẹp. Chuyến thăm củng cố tin cậy chính trị, làm sâu sắc tình hữu nghị, mở rộng hợp tác công nghệ, đầu tư và tài chính. Những kết quả đạt được tạo động lực đưa quan hệ Đối tác chiến lược toàn diện lên tầm cao mới, vì tăng trưởng chất lượng cao, tự chủ chiến lược và tự cường.
----------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Thưa quý vị và các bạn!
Tại bức tranh kinh tế vĩ mô mới nhất, Bộ Tài chính vừa chính thức cập nhật hai kịch bản lạm phát cho năm 2026.
----------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Giữa nắng mưa khắc nghiệt của đảo Ngọc, hàng trăm kỹ sư, công nhân đang chạy đua với thời gian trên công trường tuyến tàu điện nhẹ (LRT), dự án nâng cấp mở rộng ĐT975 và Đại lộ APEC, hướng tới APEC 2027.
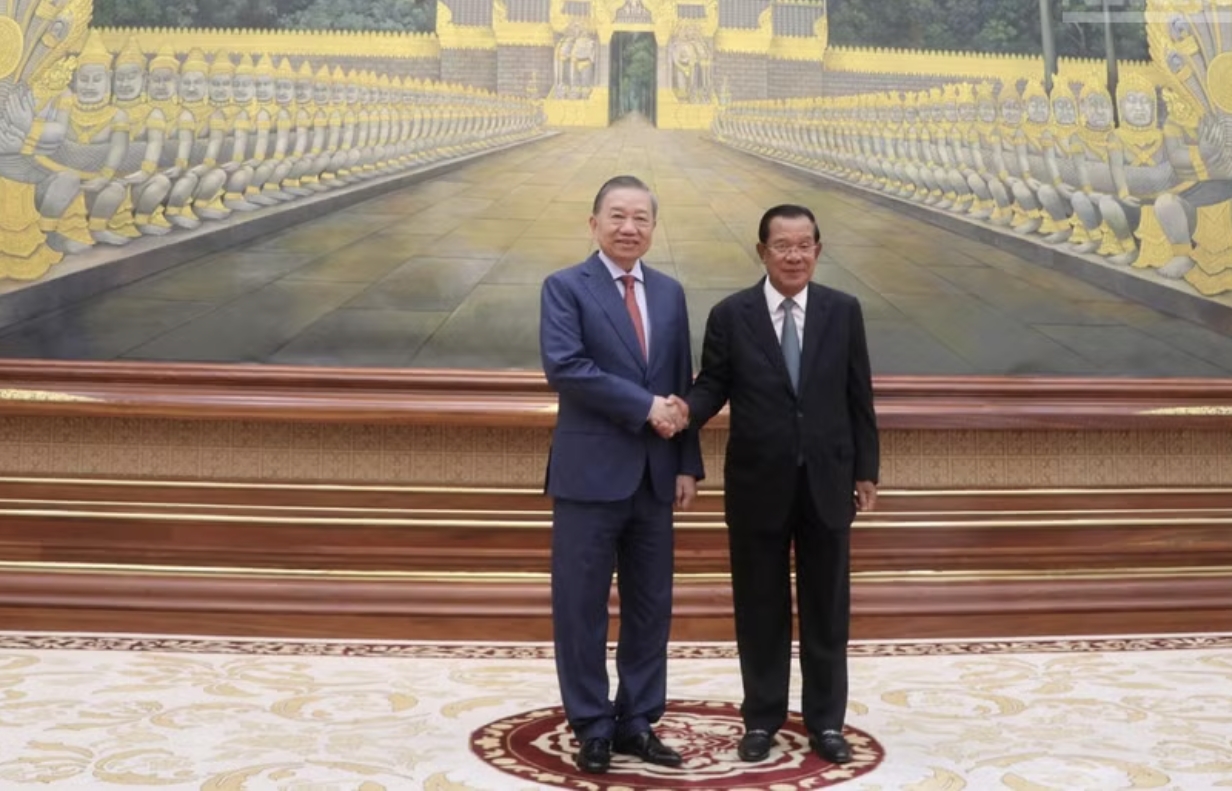
Tổng Bí thư, Chủ tịch nước Tô Lâm rời Thủ đô Hà Nội lên đường tham dự Hội nghị cấp cao Pháp ngữ lần thứ 20 tại Phnom Penh, Campuchia, từ ngày 14-16/11/2026.
Thảo luận về dự án Luật Giao dịch hàng hóa phái sinh, các đại biểu Quốc hội đề nghị quy định thống nhất tiêu chí xác định nhà đầu tư chuyên nghiệp, giới hạn đòn bẩy và yêu cầu tổ chức cung cấp dịch vụ phải đánh giá khả năng chịu rủi ro...
Ngày 15/10/2026, thay mặt Bộ Chính trị, đồng chí Thường trực Ban Bí thư Trần Cẩm Tú đã ký ban hành Chỉ thị số 15-CT/TW của Bộ Chính trị về bảo đảm an ninh môi trường trong thời kỳ phát triển mới của đất nước.
Tâm điểm đầu tư tuần qua nổi bật với loạt thông tin Bộ trưởng Ngô Văn Tuấn trả lời chất vấn về đầu tư công; FPT, Petrolimex, Vinhomes ký kết biên bản ghi nhớ hợp tác với các đối tác Nhật Bản; VSIP rót tiền vào 2 dự án tại Đà Nẵng...
Việc sửa Luật Đầu tư tạo chuyển biến mạnh mẽ trong thu hút FDI cả về quy mô, chất lượng dòng vốn, đồng thời thúc đẩy cải cách thủ tục, nâng cao hiệu quả hỗ trợ nhà đầu tư, qua đó thúc đẩy tăng trưởng kinh tế 2 con số.
Kinh tế sáng tạo đang mở ra không gian tăng trưởng giàu tiềm năng cho Việt Nam khi tri thức, công nghệ và bản sắc văn hóa trở thành nguồn lực tạo giá trị.
Theo PGS.TS. Nguyễn Hữu Huân, nhu cầu vốn để duy trì tăng trưởng kinh tế là rất lớn, việc phát triển Trung tâm Tài chính quốc tế kỳ vọng tạo thêm kênh huy động.
TP. Hồ Chí Minh đang mở rộng hướng phát triển du lịch từ những lợi thế kinh tế đặc trưng của từng địa phương, trong đó có hoạt động sản xuất công nghiệp và hệ thống nhà máy.
Thảo luận về dự án Luật Giao dịch hàng hóa phái sinh, các đại biểu Quốc hội đề nghị quy định thống nhất tiêu chí xác định nhà đầu tư chuyên nghiệp, giới hạn đòn bẩy và yêu cầu tổ chức cung cấp dịch vụ phải đánh giá khả năng chịu rủi ro...
Với đa số đại biểu tham gia biểu quyết tán thành, Quốc hội đã thông qua Luật sửa đổi, bổ sung một số điều của Luật Thương mại, Luật Cạnh tranh, Luật Quản lý ngoại thương và Luật Bảo vệ quyền lợi người tiêu dùng.