Nhà ở cho thuê mở thêm hướng đầu tư dài hạn
Chủ trương tăng nguồn cung nhà ở cho thuê đang mở thêm dư địa cho những mô hình đầu tư nhà ở để nắm giữ, vận hành và tạo dòng tiền dài hạn.


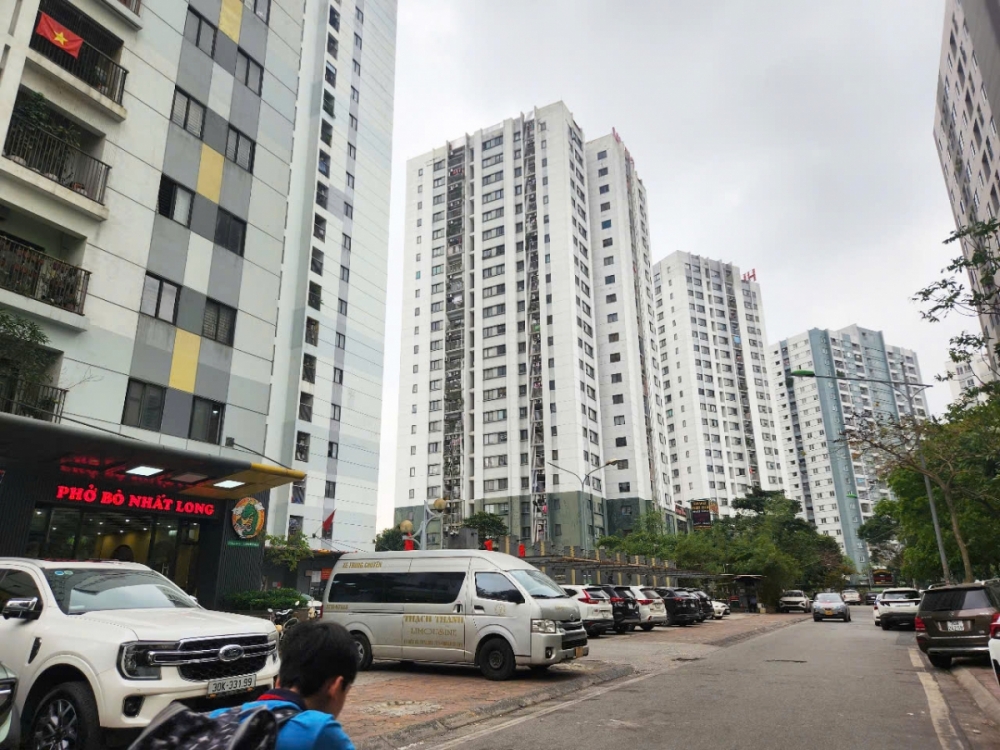 |
| Các ngân hàng thương mại đã cam kết cho vay 20.500 tỷ đồng để phát triển nhà ở xã hội. Ảnh minh họa: Lưu Thủy |
Bài 3: Gỡ khó về nguồn vốn
Ngành Ngân hàng đã có một số cơ chế, chính sách tín dụng đặc thù dành cho lĩnh vực nhà ở xã hội. Tuy nhiên, tín dụng cho doanh nghiệp vẫn được cho là ở mức thấp trong khi lãi suất cho vay vẫn còn mức cao.
Kiến nghị chính sách tín dụng đặc thù
Với vai trò là doanh nghiệp trực thuộc Bộ Xây dựng, Tổng công ty Đầu tư phát triển nhà và đô thị (HUD) đã và đang tham gia đầu tư phát triển nhiều dự án nhà ở xã hội tại nhiều địa phương, gắn với phát triển các khu đô thị đồng bộ về hạ tầng kỹ thuật và hạ tầng xã hội, góp phần đáp ứng nhu cầu nhà ở của người thu nhập thấp.
Tổng công ty đang triển khai 9 dự án nhà ở xã hội với hơn 6.600 căn, trong đó có 5 dự án với số lượng 1.300 căn hộ được khởi công trong năm 2025, chủ yếu tập trung tại hai địa bàn lớn là Hà Nội và TP. Hồ Chí Minh. Theo nguồn tin từ doanh nghiệp, dự kiến đến năm 2030, trên cơ sở khai thác quỹ đất tại các dự án thương mại, HUD có kế hoạch phát triển hơn 9.000 căn hộ.
Tuy nhiên, hiện nay, khó khăn mà doanh nghiệp này đang gặp phải là vấn đề cạn kiệt nguồn vốn. Hiện, vốn chủ sở hữu của HUD ở mức khoảng 2.900 tỷ đồng, nhưng doanh nghiệp phải dàn vốn cho 15-16 dự án trên tổng quỹ đất gần 1.000 ha tại các địa phương trên cả nước.
“Điều này khiến nguồn lực dành cho các dự án mới gần như cạn kiệt. Với những dự án quy mô lớn, chẳng hạn dự án khoảng 50 ha tại Hòa Lạc, Hà Nội, khả năng tham gia của doanh nghiệp trở nên rất hạn chế do vượt quá năng lực tài chính hiện tại”, ông Nguyễn Tuấn Anh, Phó Tổng giám đốc HUD chia sẻ.
| GS. TS. Hoàng Văn Cường kiến nghị cần có một quỹ tài chính riêng để phát triển nhà ở xã hội với quy mô tương đương 20% quỹ đất trong các dự án nhà thương mại hiện nay và nên được tách riêng để dành trực tiếp cho phát triển nhà ở xã hội. |
Trong khi đó, các ngân hàng thương mại cổ phần hiện chưa thực sự mặn mà cho vay các dự án nhà ở xã hội do biên lợi nhuận thấp và thời gian thu hồi vốn dài.
Theo tính toán của HUD, để đạt mục tiêu phát triển 1 triệu căn nhà ở xã hội vào năm 2030, tổng nguồn vốn cần đầu tư có thể lên tới khoảng 1 triệu tỷ đồng. Trong đó, nếu nguồn vốn vay ngân hàng chiếm 20-25%, hệ thống tín dụng cần cung ứng khoảng 250.000 tỷ đồng. Tuy nhiên trên thực tế, theo HUD, tổng quy mô vốn vay tiếp cận được hiện mới khoảng 25.000 tỷ đồng, tương đương chỉ đáp ứng khoảng 10% nhu cầu.
Cùng với mức lãi suất cho vay đối với người mua nhà ở xã hội khoảng 12%/năm được cho là quá cao so với thu nhập của phần lớn người dân có nhu cầu, HUD kiến nghị xây dựng một chính sách tín dụng đặc thù dành cho chương trình phát triển nhà ở xã hội, áp dụng đồng thời cho ngân hàng chính sách, doanh nghiệp và người mua nhà với cơ chế ổn định lãi suất trong dài hạn và hoàn thiện quy định về xử lý tài sản thế chấp để tạo sự an tâm cho các tổ chức tín dụng.
Bên cạnh công tác quy hoạch, bố trí quỹ đất tại các khu đô thị, khu công nghiệp và rút ngắn thời gian thực hiện thủ tục, ông Nguyễn Thế Điệp, Phó Chủ tịch Câu lạc bộ Bất động sản Hà Nội, cũng kiến nghị đẩy nhanh công tác giải ngân vốn để doanh nghiệp bổ sung nguồn vốn; đồng thời chia sẻ rủi ro hơn nữa với doanh nghiệp, người mua nhà thông qua chính sách hỗ trợ thêm lãi suất so với lãi suất vay vốn ưu đãi hiện nay.
Chia sẻ với khó khăn của doanh nghiệp, GS. TS. Hoàng Văn Cường, Ủy viên Ủy ban Tài chính - Ngân sách của Quốc hội cho biết, Chính phủ đã dành gói tín dụng 120.000 tỷ đồng, sau đó nâng lên hơn 140.000 tỷ đồng, nhưng thực tế giải ngân rất thấp. Nếu so với tổng dư nợ bất động sản khoảng 4,5 triệu tỷ đồng, GS. TS. Hoàng Văn Cường cho rằng quy mô gói tín dụng trên vẫn còn rất nhỏ.
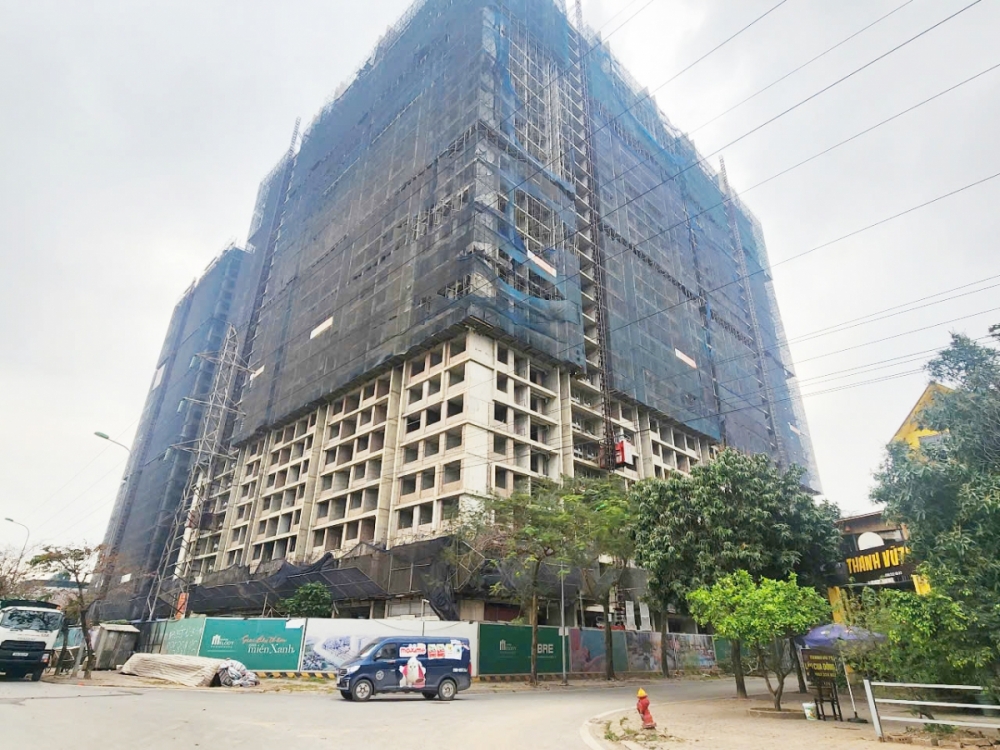 |
| Các doanh nghiệp kỳ vọng đẩy nhanh giải ngân gói tín dụng 120.000 tỷ đồng dành cho nhà ở xã hội. Ảnh minh họa: Lưu Thủy |
Còn nhiều dự địa cho vay nhà ở xã hội
Thời gian qua, Ngân hàng Nhà nước đã xây dựng và triển khai một số cơ chế, chính sách tín dụng mang tính đặc thù nhằm hỗ trợ chủ đầu tư dự án cũng như người dân có nhu cầu mua nhà.
Cụ thể, Ngân hàng Nhà nước quy định hệ số rủi ro đối với các khoản cho vay mua nhà ở xã hội thấp hơn so với các khoản vay bất động sản thương mại thông thường để khuyến khích các tổ chức tín dụng tích cực cho vay đối với lĩnh vực nhà ở xã hội; triển khai các chương trình tín dụng ưu đãi dành riêng cho nhà ở xã hội (chương trình cho vay theo Nghị định số 100/2024/NĐ-CP về phát triển và quản lý nhà ở xã hội với lãi suất khoảng 5,4%/năm, thời hạn vay tối đa lên tới 25 năm và gói tín dụng 120.000 tỷ đồng theo Đề án 1 triệu căn nhà ở xã hội với lãi suất cho vay thấp hơn từ 1,5-2% so với lãi suất cho vay trung bình trên thị trường.
Ngoài ra, Ngân hàng Nhà nước cũng đã có những cơ chế điều hành nhằm tạo điều kiện thuận lợi cho các ngân hàng thương mại mở rộng tín dụng đối với lĩnh vực nhà ở xã hội, đồng thời khuyến khích các tổ chức tín dụng tích cực tham gia các chương trình ưu đãi.
Theo số liệu từ Ngân hàng Nhà nước, tổng dư nợ cho vay các đối tượng chính sách về nhà ở tại Ngân hàng Chính sách Xã hội hiện đạt khoảng 25.000 tỷ đồng; trong đó khoảng 20.500 tỷ đồng được triển khai theo Nghị định số 100/2024/NĐ-CP, còn lại 4.800 tỷ đồng thuộc các chương trình cho vay chính sách khác.
Trong khi đó, khối ngân hàng thương mại cũng đã cho vay nhà ở xã hội đạt khoảng 16.000 tỷ đồng, gồm 9.000 tỷ đồng theo cơ chế tín dụng thông thường và gần 7.000 tỷ đồng (doanh số giải ngân 8.293 tỷ đồng) thuộc chương trình cho vay theo Nghị quyết số 33/NQ-CP ngày 11/3/2023 của Chính phủ (về một số giải pháp tháo gỡ và thúc đẩy thị trường bất động sản phát triển an toàn, lành mạnh, bền vững).
Đáng chú ý, đến đầu năm nay, các ngân hàng thương mại đã cam kết cho vay 20.500 tỷ đồng, tăng hơn 200% so với cuối năm 2024, đạt 17% quy mô gói tín dụng 120.000 tỷ đồng.
Ông Nguyễn Ngọc Cảnh, Phó Thống đốc Ngân hàng Nhà nước cho biết, để khuyến khích các ngân hàng tham gia chương trình, Ngân hàng Nhà nước cho phép không tính dư nợ của gói tín dụng này vào hạn mức tăng trưởng tín dụng hàng năm của từng ngân hàng, đồng thời duy trì mặt bằng lãi suất điều hành ổn định nhằm tạo điều kiện giảm lãi suất cho vay.
Như vậy, với số vốn đã giải ngân và quy mô vốn còn lại của chương trình tín dụng dành cho nhà ở xã hội vẫn rất lớn, vẫn còn dư địa tín dụng để thúc đẩy phát triển nhà ở xã hội trong thời gian tới.