Thông tư số 99/2025/TT-BTC vừa được Bộ Tài chính ban hành ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp đã quy định cụ thể về tài khoản kế toán và sổ kế toán để các doanh nghiệp thực hiện.
Thông tư số 99/2025/TT-BTC có hiệu lực thi hành kể từ ngày 1/1/2026. Ảnh minh họa
Doanh nghiệp được sửa đổi, bổ sung nội dung tài khoản kế toán
Đối với hệ thống tài khoản kế toán, Thông tư số 99/2025/TT-BTC quy định doanh nghiệp áp dụng hệ thống tài khoản kế toán tại Phụ lục II ban hành kèm theo Thông tư này để phục vụ việc ghi sổ kế toán các giao dịch kinh tế phát sinh tại doanh nghiệp.
Trường hợp để phù hợp với đặc điểm hoạt động sản xuất, kinh doanh và yêu cầu quản lý của đơn vị, doanh nghiệp được sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán hướng dẫn tại Phụ lục II.
Thông tư số 99/2025/TT-BTC có hiệu lực thi hành kể từ ngày 1/1/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 1/1/2026.
Các bộ, ngành, UBND, Sở Tài chính, Thuế các tỉnh, thành phố trực thuộc Trung ương có trách nhiệm triển khai hướng dẫn các doanh nghiệp thực hiện Thông tư này. Trong quá trình thực hiện nếu có vướng mắc đề nghị phản ánh về Bộ Tài chính để nghiên cứu giải quyết.
Thông tư nêu rõ, việc sửa đổi, bổ sung phải đảm bảo phân loại và hệ thống hóa được các nghiệp vụ phát sinh theo nội dung kinh tế, không trùng lặp đối tượng, tuân thủ các nguyên tắc kế toán theo quy định và không được làm thay đổi hoặc ảnh hưởng đến các chỉ tiêu, thông tin trình bày trên Báo cáo tài chính.
“Khi sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán, doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện”, Thông tư nhấn mạnh.
Tại Thông tư, Bộ Tài chính yêu cầu quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
Trường hợp doanh nghiệp không sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán thì áp dụng hệ thống tài khoản kế toán hướng dẫn tại Phụ lục II ban hành kèm theo Thông tư này.
Thông tư số 99/2025/TT-BTC nêu rõ chỉ hướng dẫn về nội dung và phương pháp kế toán một số nghiệp vụ kinh tế chủ yếu.
Do đó, “trường hợp doanh nghiệp có các nghiệp vụ kinh tế phát sinh chưa được hướng dẫn kế toán tại Thông tư này, doanh nghiệp căn cứ vào nội dung, bản chất của giao dịch kinh tế phát sinh, quy định của Luật Kế toán, văn bản hướng dẫn Luật Kế toán, Chuẩn mực kế toán Việt Nam và các nguyên tắc hướng dẫn tại Thông tư này để thực hiện”, Thông tư lưu ý.
Doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu sổ kế toán. Ảnh minh họa
Biểu mẫu sổ kế toán phải trung thực, minh bạch
Theo Thông tư số 99/2025/TT-BTC, sổ kế toán của doanh nghiệp phải được thực hiện theo đúng quy định của Luật Kế toán, các văn bản hướng dẫn Luật Kế toán và các văn bản sửa đổi, bổ sung hoặc thay thế.
Để lập sổ kế toán, doanh nghiệp tham khảo để áp dụng biểu mẫu sổ kế toán tại Phụ lục III ban hành kèm theo Thông tư này.
Thông tư số 99/2025/TT-BTC cũng quy định, trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu sổ kế toán so với biểu mẫu hướng dẫn tại Phụ lục III ban hành kèm theo Thông tư.
“Biểu mẫu sổ kế toán của doanh nghiệp khi thiết kế thêm hoặc sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại các khoản 1, 2, 3, 4 Điều 24 Luật Kế toán và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát, đối chiếu được tài sản, nguồn vốn của doanh nghiệp”, Thông tư nêu rõ.
Đồng thời, khi thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu sổ kế toán, doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện.
“Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung”, Thông tư yêu cầu.
Trường hợp doanh nghiệp không thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu sổ kế toán thì áp dụng biểu mẫu sổ kế toán hướng dẫn tại Phụ lục III ban hành kèm theo Thông tư này.
Quy định về mở sổ, ghi sổ và khóa sổ kế toán
Thông tư số 99/2025/TT-BTC nêu rõ, sổ kế toán phải được mở vào đầu kỳ kế toán năm. Đối với doanh nghiệp mới thành lập, sổ kế toán phải được mở từ ngày thành lập.
Doanh nghiệp phải căn cứ vào chứng từ kế toán để ghi sổ kế toán theo quy định của Luật Kế toán và các văn bản sửa đổi, bổ sung hoặc thay thế. Sổ kế toán phải được ghi kịp thời, rõ ràng, đầy đủ theo các nội dung của sổ. Thông tin, số liệu ghi vào sổ kế toán phải chính xác, trung thực theo đúng với chứng từ kế toán.
Doanh nghiệp phải khóa sổ kế toán tại thời điểm kết thúc kỳ kế toán để lập Báo cáo tài chính và trong các trường hợp khác theo quy định của pháp luật.
Bộ Tư pháp dự kiến nhu cầu vốn đầu tư công trung hạn giai đoạn 2026-2030 hơn 3.400 tỷ đồng cho 93 dự án, giảm gần 50% số dự án so với giai đoạn trước, nhằm tập trung nguồn lực, hạn chế đầu tư dàn trải.
Phó Thủ tướng Chính phủ Nguyễn Văn Thắng cho biết, sau khi trao đổi kỹ với các cơ quan liên quan, Chính phủ đánh giá đề xuất miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh.
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn khẳng định có thể tính toán phương án miễn thuế thu nhập doanh nghiệp đối với thu nhập từ cung cấp suất ăn cho trường học, bệnh viện trong trường hợp 1 cơ sở vừa cung cấp suất ăn cho bệnh viện, trường học.
Thảo luận về dự án Luật sửa đổi, bổ sung một số điều của Luật Trưng mua, trưng dụng tài sản, các đại biểu Quốc hội đồng tình với sự cần thiết sửa đổi Luật, đánh giá cao việc mở rộng đối tượng trưng dụng.
Các đại biểu Quốc hội bày tỏ tán thành cao với việc sửa đổi toàn diện Luật Trưng mua, trưng dụng tài sản, nhấn mạnh việc trao quyền chủ động cho cấp xã trong tình huống khẩn cấp, tăng cường phối hợp huy động nguồn lực liên địa bàn.
Tài chính doanh nghiệp 24/7 ngày 23/10 ghi nhận kế hoạch huy động vốn, hoạt động đầu tư và nhiều doanh nghiệp công bố kết quả kinh doanh 9 tháng năm 2026.
Ngày 28 tháng 11 năm 1996, Chính phủ ban hành Nghị định số 75/CP, thành lập Ủy ban Chứng khoán Nhà nước. Một cơ quan quản lý nhà nước ra đời để chuẩn bị cho một thị trường còn chưa hiện hữu tại Việt Nam. 30 năm sau, thị trường đã kết nối nguồn vốn với nhu cầu đầu tư, đồng hành cùng doanh nghiệp và mở rộng cơ hội tham gia cho hàng triệu nhà đầu tư.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
--------------------------------------
Ngành Hải quan vừa ghi nhận những kết quả vô cùng ấn tượng trong 9 tháng năm 2026 khi tổng kim ngạch xuất nhập khẩu đạt mốc 888,03 tỷ USD, tăng 30,4% so với cùng kỳ năm trước.
----------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Hành vi của các doanh nghiệp "ma" xuất khống hóa đơn không chỉ làm thất thu nghiêm trọng ngân sách nhà nước mà còn đẩy nhiều doanh nghiệp làm ăn chân chính vào rủi ro pháp lý lớn khi vô tình sử dụng hóa đơn đầu vào bất hợp pháp.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Thưa quý vị, Bộ Tài chính vừa ban hành Thông tư 142/2026/TT-BTC, chính thức xác lập hạ tầng định danh, xác thực điện tử và chuẩn hóa dữ liệu cho toàn bộ hàng hóa qua dịch vụ bưu chính, chuyển phát nhanh quốc tế.
----------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Sự bùng nổ của thương mại điện tử đang kéo theo làn sóng dịch chuyển mạnh mẽ của hàng giả, hàng nhái và hàng xâm phạm quyền sở hữu trí tuệ lên môi trường số với thủ đoạn ngày càng ẩn danh, tinh vi.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
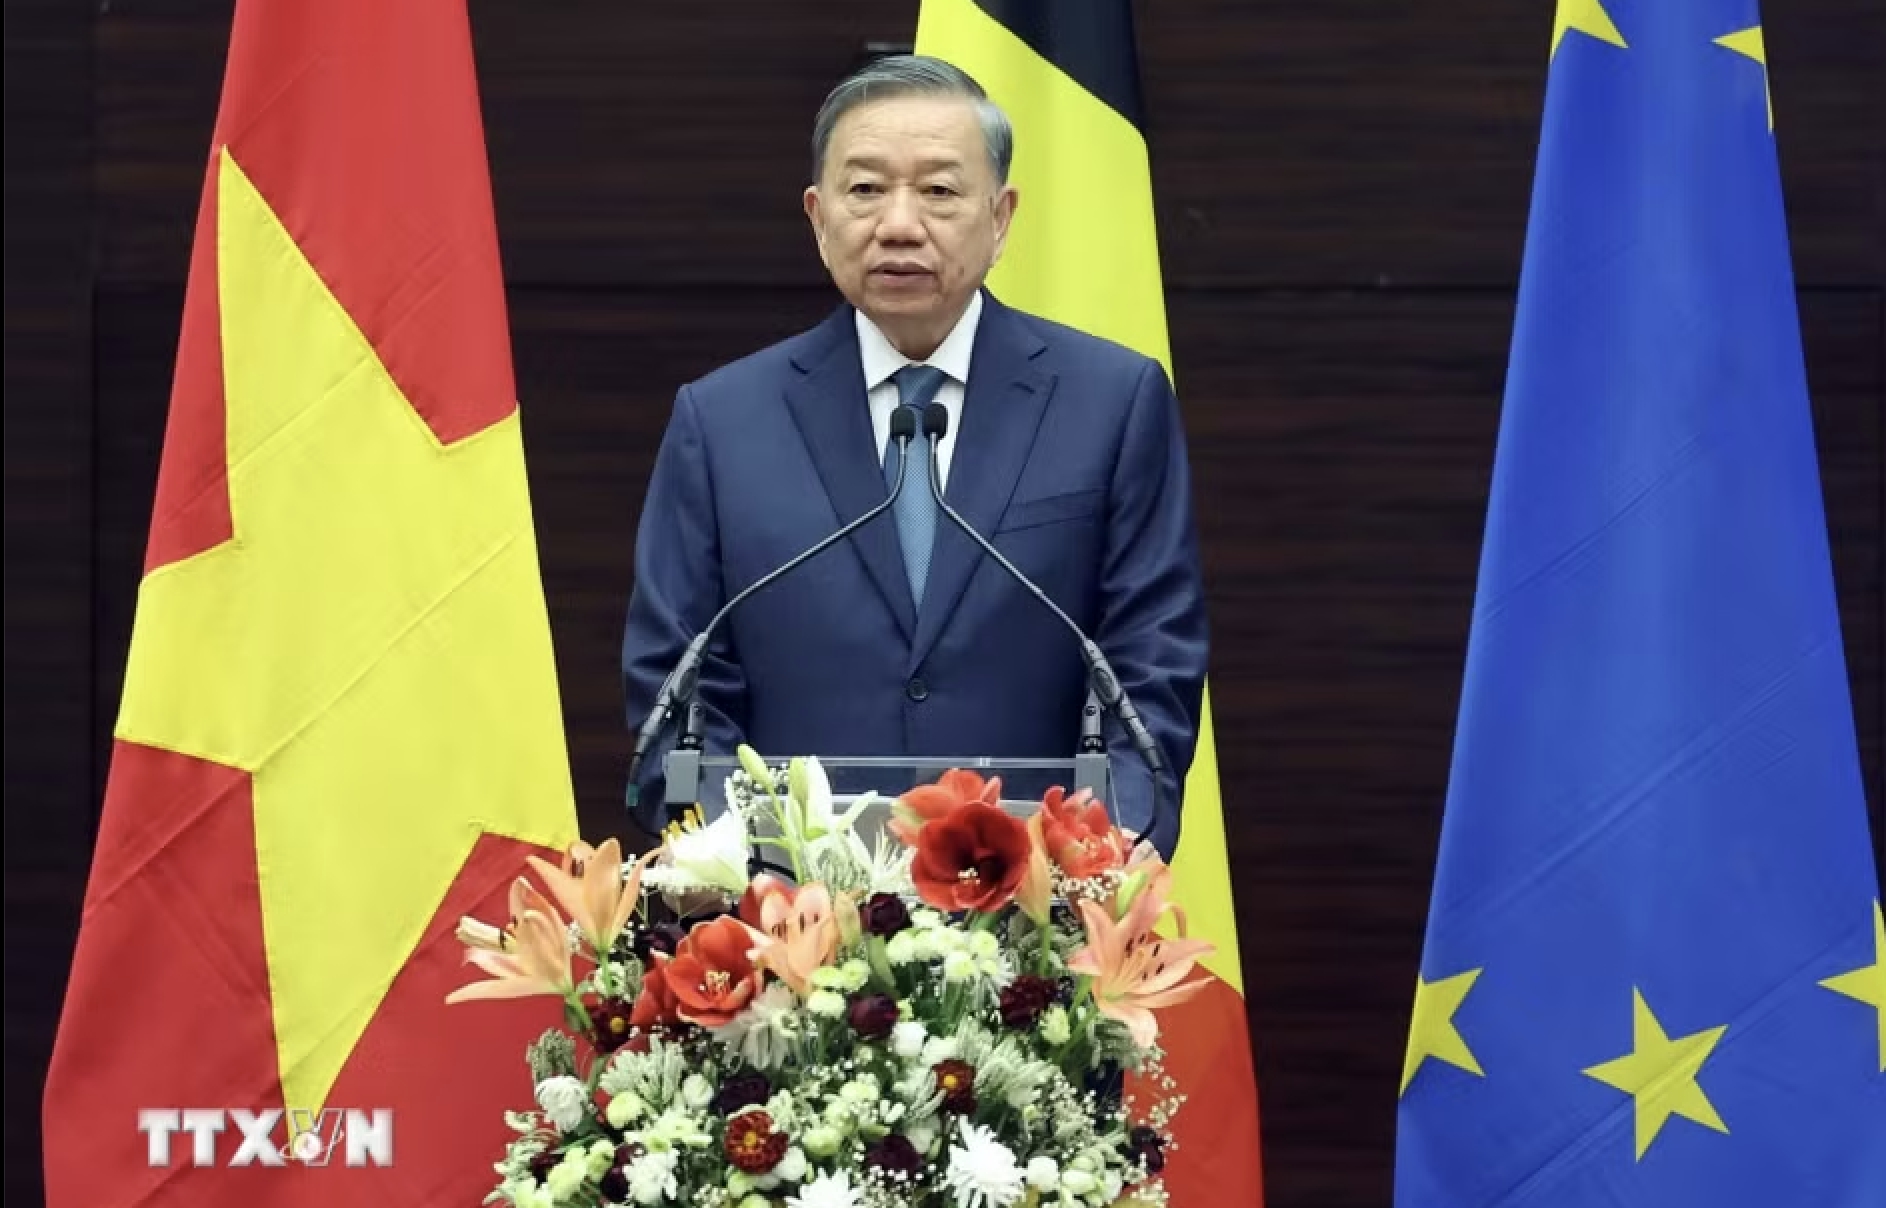
Tạp chí Kinh tế - Tài chính trân trọng giới thiệu toàn văn phát biểu chính sách tại Viện Quan hệ Quốc tế Hoàng gia Egmont của Tổng Bí thư, Chủ tịch nước Tô Lâm.
Thủ tướng Vương quốc Bỉ Bart De Wever chủ trì Lễ đón trọng thể Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Đoàn đại biểu cấp cao Việt Nam thăm chính thức Bỉ.
Liên kết viện, trường với doanh nghiệp còn nhiều điểm nghẽn, khiến kết quả nghiên cứu khó ra thị trường. Chính phủ yêu cầu chuyển mạnh từ “đề xuất đề tài” sang “đặt hàng sản phẩm”.
Ngày 23/10, trong khuôn khổ chuyến thăm chính thức Vương quốc Bỉ, Tổng Bí thư, Chủ tịch nước Tô Lâm và Phu nhân hội kiến với Nhà vua Bỉ Philippe và Hoàng hậu.
Phó Thủ tướng Chính phủ Nguyễn Văn Thắng cho biết, sau khi trao đổi kỹ với các cơ quan liên quan, Chính phủ đánh giá đề xuất miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh.
Đối với đề xuất miễn thuế thu nhập từ cung cấp suất ăn cho trường học, bệnh viện, Thủ tướng Lê Minh Hưng cho rằng ý nghĩa chính sách lớn hơn số thu ngân sách giảm, dù miễn hay không, an toàn thực phẩm vẫn phải là ưu tiên hàng đầu.
Mục tiêu tăng trưởng hai con số giai đoạn 2026-2030 đòi hỏi mở rộng nguồn vốn, phát triển thị trường vốn, thu hút tài chính xanh quốc tế và khơi thông nguồn lực tồn đọng.
Chính thức công bố Bảng xếp hạng doanh nghiệp PROFIT500 và Top 10, Top 5 Công ty uy tín một số ngành trọng điểm năm 2026 ghi nhận thành tựu của các doanh nghiệp
Xuất khẩu tôm Việt Nam tiếp tục tăng trưởng, nhưng những thay đổi về nhu cầu, sức mua và tiêu chuẩn tại các thị trường chủ lực đang đặt ra yêu cầu đổi mới. Để giữ vững vị thế, doanh nghiệp cần điều chỉnh chiến lược theo từng thị trường, đa dạng hóa sản ph
Khơi thông nguồn lực tăng trưởng đòi hỏi phối hợp chính sách tiền tệ, nâng hiệu quả đầu tư công và tăng khả năng hấp thụ vốn của doanh nghiệp trong nước.