
Dòng tiền chứng khoán vẫn tìm điểm đến giữa nhịp điều chỉnh
Dòng tiền chứng khoán phân hóa khi VN-Index giảm 2,66%, nhưng thanh khoản HoSE tăng nhẹ. Một số nhóm ngành và cổ phiếu vẫn giữ sức hút.


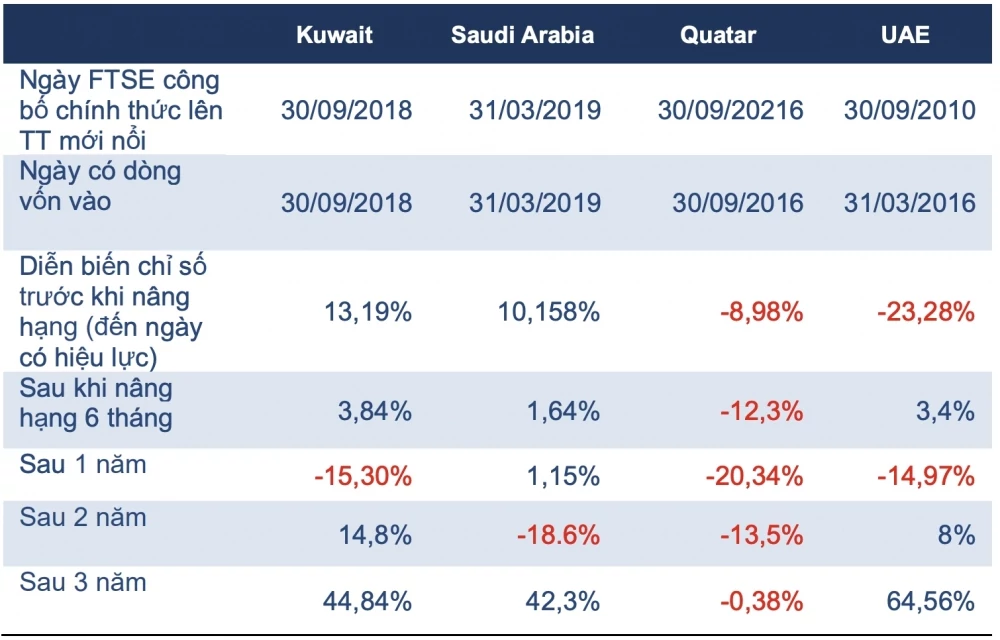 |
| Các thị trường chứng khoán có diễn biến không đồng nhất trong ngắn hạn sau thời điểm nâng hạng thị trường. Nguồn: MBS Research |
Nâng hạng không phải “tấm vé” bảo đảm thị trường tăng điểm
Việc thị trường chứng khoán Việt Nam bước vào giai đoạn triển khai nâng hạng theo FTSE Russell đang tạo kỳ vọng lớn về dòng vốn ngoại. Tuy nhiên, bên cạnh câu chuyện các quỹ chỉ số mua cổ phiếu, một vấn đề khác cũng được nhà đầu tư quan tâm là VN-Index sẽ diễn biến ra sao sau thời điểm nâng hạng chính thức có hiệu lực.
Dữ liệu được MBS Research tổng hợp từ một số thị trường từng được FTSE nâng hạng cho thấy câu trả lời không hoàn toàn theo một chiều. Chứng khoán có thể tăng trước thời điểm nâng hạng, đi ngang hoặc điều chỉnh sau đó, trước khi những tác động dài hạn dần thể hiện rõ hơn.
Kuwait là một ví dụ. Trước thời điểm nâng hạng có hiệu lực, chỉ số chứng khoán nước này đã tăng 13,19%. Trong 6 tháng sau đó, mức tăng chỉ còn 3,84% và sau một năm thị trường giảm 15,3%. Tuy nhiên, nếu kéo dài khoảng thời gian quan sát, mức sinh lời sau 2 năm đạt 14,8% và sau 3 năm lên tới 44,84%.
Saudi Arabia cũng cho thấy quỹ đạo không hoàn toàn bằng phẳng. Thị trường tăng 10,158% trước thời điểm nâng hạng có hiệu lực, sau đó tăng 1,64% trong 6 tháng và 1,15% sau một năm. Sang năm thứ hai, mức sinh lời giảm 18,6%, nhưng sau 3 năm lại đạt 42,3%.
Biến động còn rõ hơn tại Qatar. Chỉ số giảm 8,98% trước thời điểm nâng hạng, tiếp tục giảm 12,3% sau 6 tháng và 20,34% sau một năm. Sau 3 năm, mức sinh lời vẫn âm nhẹ 0,38%.
Trong khi đó, UAE giảm tới 23,28% trước khi dòng vốn liên quan đến nâng hạng bắt đầu được ghi nhận. Sau 6 tháng, thị trường tăng 3,4%, nhưng sau một năm lại giảm 14,97%. Đến năm thứ hai, mức sinh lời chuyển sang dương 8% và sau 3 năm đạt 64,56%.
Do đó, nâng hạng có thể tạo ra thay đổi quan trọng về vị thế và khả năng tiếp cận dòng vốn quốc tế, nhưng không đồng nghĩa chỉ số chứng khoán sẽ lập tức bước vào một chu kỳ tăng mới. Theo MBS Research, diễn biến của các thị trường trong ngắn hạn sau nâng hạng không đồng nhất, thậm chí một số thị trường giảm điểm. Trong khoảng thời gian 2–3 năm, bức tranh nhìn chung tích cực hơn.
Một phần nguyên nhân nằm ở chính quá trình định giá trước sự kiện. Khi lộ trình nâng hạng đã được công bố từ trước, kỳ vọng về dòng tiền mới có thể phản ánh vào giá cổ phiếu trong giai đoạn chuẩn bị. Vì vậy, thời điểm nâng hạng có hiệu lực không nhất thiết cũng là thời điểm thị trường bắt đầu tăng.
Dòng vốn vào Việt Nam sẽ được phân bổ theo lộ trình
Với Việt Nam, tác động của nâng hạng cũng khó nhìn nhận chỉ qua một vài phiên giao dịch quanh ngày 21/9.
Theo báo cáo của MBS Research, FTSE Russell đã nâng tỷ trọng Việt Nam trong FTSE Emerging All Cap Index lên 0,49%, từ mức 0,329% được công bố trước đó. MBS ước tính hơn 1,8 tỷ USD vốn từ các quỹ ETF thụ động có thể được phân bổ vào cổ phiếu Việt Nam. Bên cạnh đó, dòng vốn đầu tư chủ động theo dự báo được báo cáo dẫn lại có thể đạt khoảng 5–8 tỷ USD.
Tuy nhiên, hơn 1,8 tỷ USD vốn thụ động này không đổ vào thị trường cùng một thời điểm. Theo lộ trình được MBS tổng hợp, quá trình phân bổ được chia thành 4 giai đoạn và kéo dài khoảng một năm. Giai đoạn đầu từ tháng 9/2026 tương ứng 10% tỷ trọng, với giá trị ước tính khoảng 180 triệu USD. Tháng 3/2027 tiếp tục phân bổ 20%, tương đương khoảng 360 triệu USD; tháng 6/2027 là 35%, khoảng 630 triệu USD và 35% còn lại, khoảng 630 triệu USD, dự kiến được phân bổ vào tháng 9/2027.
Ngay trong đợt đầu, dòng tiền cũng tập trung khác nhau giữa các cổ phiếu. MBS ước tính VIC có thể được mua khoảng 57,6 triệu USD, VHM 21,3 triệu USD, FPT 10,8 triệu USD, MSN và VJC cùng khoảng 7,4 triệu USD, MCH 7,3 triệu USD và HPG khoảng 6,6 triệu USD.
Điều này cho thấy tác động trực tiếp từ các quỹ thụ động trước hết có thể thể hiện rõ hơn tại từng cổ phiếu nằm trong danh mục, thay vì tạo ra một lực mua đồng đều trên toàn thị trường.
Ở góc nhìn rộng hơn, nâng hạng có ý nghĩa khi mở rộng khả năng tiếp cận của chứng khoán Việt Nam với hệ thống nhà đầu tư quốc tế. Danh mục FTSE GEIS cũng đặt ra các tiêu chí về quy mô vốn hóa, free-float, thanh khoản và khả năng tiếp cận của nhà đầu tư nước ngoài. Một số cổ phiếu vốn hóa lớn, thanh khoản tốt vẫn không được lựa chọn do dư địa sở hữu nước ngoài còn hạn chế.
Bởi vậy, mốc nâng hạng có thể được xem là điểm khởi đầu của một quá trình thay vì một “cú hích” bảo đảm VN-Index tăng ngay. Kinh nghiệm từ các thị trường đi trước cho thấy diễn biến ngắn hạn vẫn có thể phân hóa và chịu tác động của nhiều yếu tố. Giá trị dài hạn của nâng hạng nằm nhiều hơn ở khả năng mở rộng dòng vốn quốc tế, cải thiện khả năng tiếp cận thị trường và tạo thêm động lực nâng chất lượng hàng hóa trên thị trường chứng khoán Việt Nam.