Dự báo thay đổi thành phần rổ chỉ số VNDiamond tháng 10/2026
Kỳ rà soát rổ chỉ số VNDiamond tháng 10/2026 dự báo không có cổ phiếu mới, KDH có thể bị loại do không đáp ứng yêu cầu sở hữu nước ngoài. Các quỹ sẽ tái cân bằng tỷ trọng.


 |
| Lợi nhuận doanh nghiệp quý II/2026 phân hóa rõ nét. |
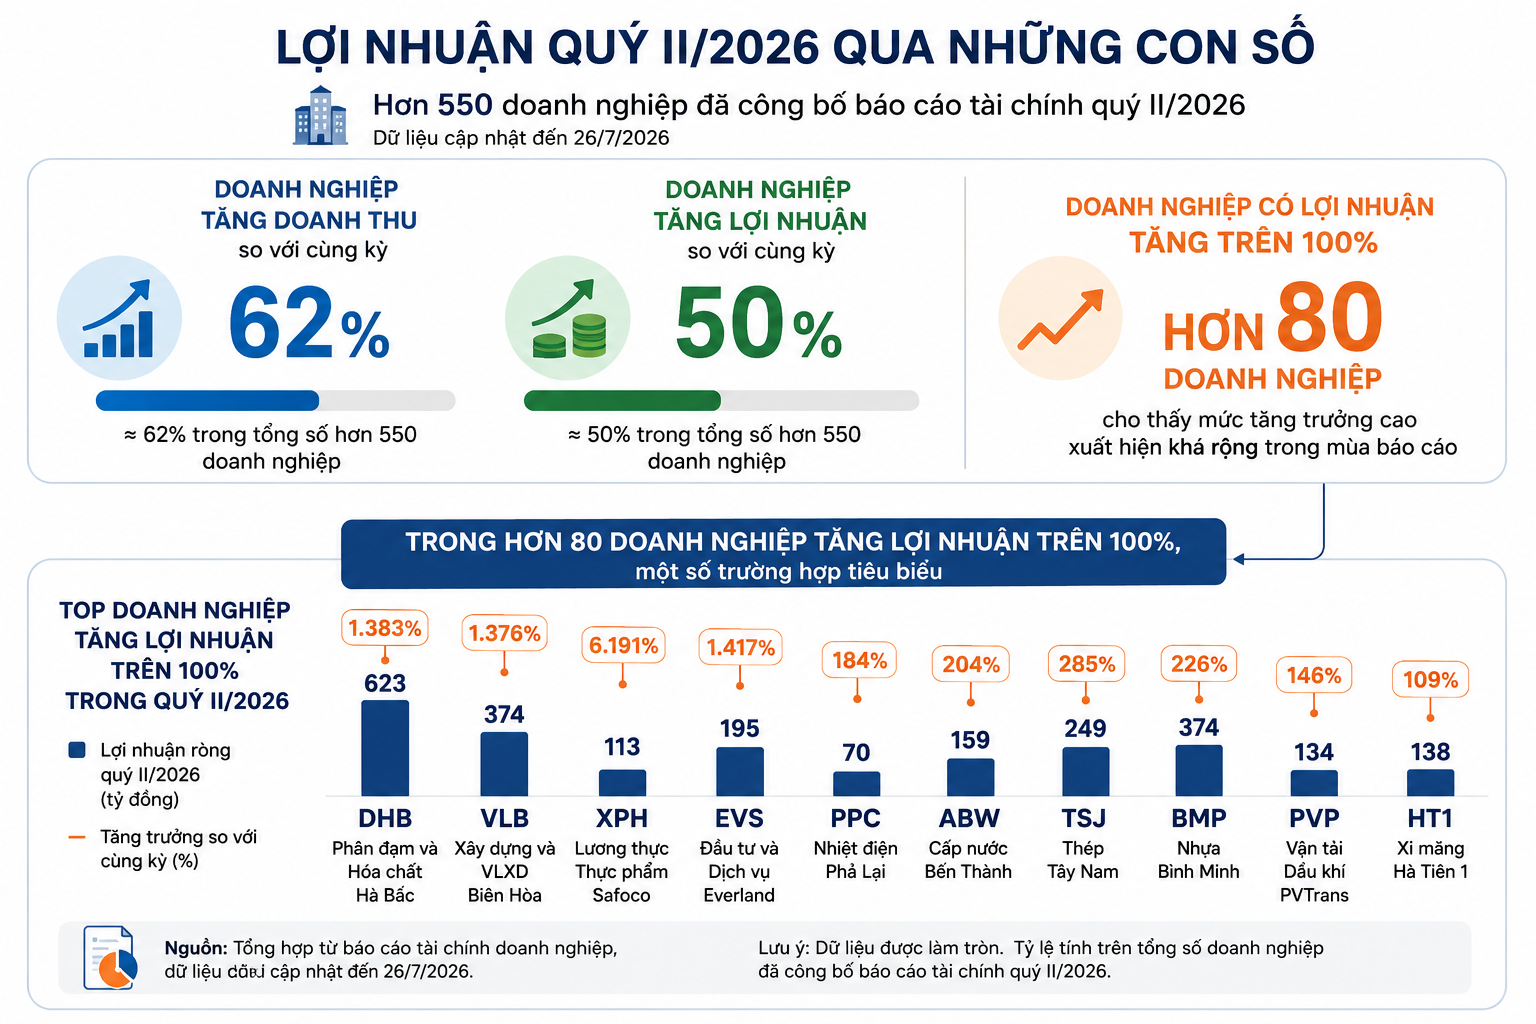
Mùa báo cáo tài chính quý II/2026 đã hình thành một mặt bằng dữ liệu đủ rộng để nhận diện rõ hơn diễn biến kết quả kinh doanh của doanh nghiệp. Tính đến nay, trên thị trường chứng khoán đã ghi nhận hơn 550 doanh nghiệp công bố báo cáo tài chính quý II. Trong đó, khoảng 62% doanh nghiệp ghi nhận doanh thu tăng so với cùng kỳ, trong khi tỷ lệ có lợi nhuận tăng ở mức 50%. Đáng chú ý, trên 80 doanh nghiệp đạt mức tăng lợi nhuận trên 100%.
Diễn biến tại nhiều doanh nghiệp lớn cũng cho thấy những sắc thái khác nhau của mùa báo cáo. Lợi nhuận quý II tăng trưởng 2 đến 3 con số được ghi nhận tại VPBank, Techcombank, ABBank, Gelex Electric, Phân đạm và Hóa chất Hà Bắc, Nhựa Tiền Phong, Nhiệt điện Nhơn Trạch 2, Dược Hậu Giang, Nhiệt điện Hải Phòng, Nhựa Bình Minh, Thực phẩm Sao Ta... Trong khi đó, một số doanh nghiệp như ACB, PGBank, Sabeco, Hóa chất Đức Giang, Nam Việt ghi nhận lợi nhuận thấp hơn so với cùng kỳ.
Nhìn rộng hơn, tỷ lệ doanh nghiệp có doanh thu tăng cao hơn tỷ lệ doanh nghiệp tăng lợi nhuận cho thấy sự cải thiện về quy mô kinh doanh chưa phải lúc nào cũng đi cùng mức tăng tương ứng của lợi nhuận. Trong mặt bằng đó, diễn biến giá vốn, biên lợi nhuận và hiệu quả vận hành góp phần lý giải sự khác biệt về kết quả giữa các doanh nghiệp.
Tại Công ty cổ phần Nhựa Thiếu niên Tiền Phong (NTP), doanh thu quý II đạt 2.167 tỷ đồng, tăng 8,9% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt hơn 478 tỷ đồng, tăng 49%. Một trong những yếu tố hỗ trợ kết quả này là diễn biến thuận lợi của giá vốn. NTP sử dụng nguồn nguyên liệu dự trữ từ quý I với giá vốn thấp; giá vốn hàng bán trong quý II giảm nhẹ xuống khoảng 1.349 tỷ đồng dù doanh thu vẫn đi lên. Qua đó, lợi nhuận ghi nhận tốc độ tăng cao hơn doanh thu trong kỳ.
Câu chuyện tại Công ty cổ phần Phân đạm và Hóa chất Hà Bắc (DHB) thể hiện rõ hơn tác động của biên lợi nhuận. Doanh thu quý II tăng 86%, đạt gần 2.213 tỷ đồng, trong khi giá vốn tăng 25,5%. Chênh lệch về tốc độ tăng đưa biên lợi nhuận gộp từ 12,97% lên 41,39%; lợi nhuận sau thuế đạt 623 tỷ đồng, gấp 15 lần cùng kỳ.
Ở nhóm hàng tiêu dùng, Công ty cổ phần Sữa Việt Nam (Vinamilk) tạo thêm một lát cắt khác. Doanh thu hợp nhất quý II đạt 18.856 tỷ đồng, tăng 12,5%, trong khi lợi nhuận sau thuế đạt 3.184 tỷ đồng, tăng 28%. Kết quả được hỗ trợ bởi sự cải thiện của thị trường trong nước, tăng trưởng xuất khẩu và đóng góp tích cực từ các công ty thành viên. Cùng với đó, việc tối ưu cơ cấu sản phẩm, nâng hiệu quả sản xuất và kiểm soát chi phí đưa biên lợi nhuận trước thuế 6 tháng lên 19,7%, từ mức 17% cùng kỳ.
NTP, DHB và Vinamilk không có cùng động lực kinh doanh, nhưng kết quả đều cho thấy vai trò của giá vốn, biên lợi nhuận và hiệu quả vận hành đối với mức tăng lợi nhuận của doanh nghiệp.
 |
| Thiết kế có sự hỗ trợ của AI. |
Việc hơn 80 doanh nghiệp ghi nhận lợi nhuận quý II tăng trên 100% cho thấy những mức tăng trưởng cao xuất hiện khá rộng trong mùa báo cáo. Tuy nhiên, bên cạnh tỷ lệ tăng, cơ cấu đóng góp vào kết quả kinh doanh cũng là một góc nhìn cần được xem xét. Trường hợp DHB cho thấy mức tăng lợi nhuận đi cùng sự mở rộng mạnh của biên lợi nhuận gộp.
Một cấu trúc khác xuất hiện tại Công ty cổ phần Dịch vụ Hàng không Sân bay Tân Sơn Nhất (SASCO). Dù lợi nhuận chưa vượt ngưỡng tăng 100%, mức tăng 99% cho thấy kết quả quý II được hình thành từ nhiều nguồn đóng góp. Doanh thu thuần của SASCO đạt khoảng 775 tỷ đồng, chỉ nhích nhẹ so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 216 tỷ đồng.
Hoạt động kinh doanh ghi nhận sự cải thiện khi giá vốn giảm gần 13%, xuống 270 tỷ đồng, giúp lợi nhuận gộp tăng 10% và biên lợi nhuận gộp tăng từ khoảng 59% lên hơn 65%. Bên cạnh đó, hoạt động tài chính cũng đóng góp tích cực vào kết quả trong kỳ. Doanh thu tài chính đạt 114 tỷ đồng, tăng hơn 400%, trong đó khoảng 88 tỷ đồng là cổ tức, lợi nhuận được chia - khoản thu không phát sinh trong cùng kỳ năm trước.
Đặt DHB và SASCO cạnh nhau cho thấy những mức tăng lợi nhuận cao có thể được hình thành từ các động lực khác nhau. Với DHB, sự mở rộng của biên lợi nhuận gộp đóng góp đáng kể vào kết quả. Tại SASCO, kết quả quý II được hỗ trợ đồng thời bởi sự cải thiện của hoạt động kinh doanh và đóng góp từ hoạt động tài chính.
Sự khác biệt về cơ cấu đóng góp cũng cho thấy cần nhìn kết quả kinh doanh trong đặc thù hoạt động của từng doanh nghiệp. Các yếu tố về doanh thu, giá vốn, hiệu quả vận hành cũng như doanh thu tài chính có mức độ đóng góp khác nhau theo từng kỳ. Vì vậy, bên cạnh tốc độ tăng trưởng, việc nhận diện các nguồn đóng góp giúp phản ánh đầy đủ hơn kết quả mà doanh nghiệp đạt được trong quý.
Ở chiều ngược lại, khoảng 50% doanh nghiệp trong tập dữ liệu chưa ghi nhận lợi nhuận quý II tăng so với cùng kỳ. Tuy nhiên, diễn biến lợi nhuận cần được đặt trong tương quan với từng cấu phần kinh doanh để nhận diện đầy đủ hơn nguyên nhân thay đổi.
Ngân hàng thương mại cổ phần Á Châu (ACB) ghi nhận lợi nhuận trước thuế quý II đạt 5.367 tỷ đồng, giảm 11,9% so với cùng kỳ. Trong khi đó, các nguồn thu chính tiếp tục tăng: thu nhập lãi thuần đạt 7.785 tỷ đồng, tăng 16,5%; lãi thuần từ hoạt động dịch vụ đạt 825 tỷ đồng, tăng 41%.
Ở các cấu phần khác của báo cáo kết quả kinh doanh, diễn biến có sự khác biệt. Hoạt động kinh doanh ngoại hối và hoạt động khác ghi nhận kết quả thấp hơn cùng kỳ, trong khi chứng khoán đầu tư chuyển từ có lãi cùng kỳ sang ghi nhận lỗ. Đồng thời, chi phí dự phòng rủi ro tín dụng tăng từ 463 tỷ đồng lên 1.060 tỷ đồng. Những yếu tố này cùng tác động tới kết quả lợi nhuận quý II, trong bối cảnh thu nhập lãi thuần và hoạt động dịch vụ vẫn duy trì tăng trưởng.
Tại Công ty cổ phần Tập đoàn Bảo hiểm DBV, hoạt động kinh doanh bảo hiểm tiếp tục mở rộng trong quý II. Doanh thu thuần kinh doanh bảo hiểm tăng hơn 50%, lên khoảng 946 tỷ đồng; lợi nhuận gộp từ hoạt động này đạt khoảng 102,5 tỷ đồng, tăng hơn 20% so với cùng kỳ. Chi phí hoạt động kinh doanh bảo hiểm tăng 56%, lên khoảng 843 tỷ đồng; theo đó, biên lợi nhuận gộp bảo hiểm thu hẹp từ 13,54% xuống 10,83%. Chi phí quản lý doanh nghiệp tăng 65%, lên hơn 150 tỷ đồng. Lợi nhuận trước thuế quý II đạt gần 10 tỷ đồng, giảm hơn một nửa so với cùng kỳ.
Đặt ACB và DBV cạnh nhau cho thấy cùng ghi nhận lợi nhuận giảm so với cùng kỳ, nhưng diễn biến các cấu phần kinh doanh có sự khác biệt. Với ACB, thu nhập lãi thuần và dịch vụ tiếp tục tăng trưởng, trong khi kết quả của một số hoạt động ngoài lãi và chi phí dự phòng có diễn biến khác so với cùng kỳ. Với DBV, doanh thu và lợi nhuận gộp từ hoạt động kinh doanh bảo hiểm đều tăng, song biên lợi nhuận gộp bảo hiểm thu hẹp; đồng thời, chi phí quản lý doanh nghiệp tăng so với cùng kỳ.
Những trường hợp này cũng nối trở lại dữ liệu toàn thị trường. Khoảng 62% doanh nghiệp tăng doanh thu nhưng tỷ lệ doanh nghiệp tăng lợi nhuận ở mức 50%. Ở từng doanh nghiệp, diễn biến doanh thu và lợi nhuận có sự khác biệt, gắn với giá vốn, chi phí, biên lợi nhuận cũng như cơ cấu đóng góp của từng hoạt động. Vì vậy, kết quả lợi nhuận cần được xem xét cùng các cấu phần kinh doanh và đặc thù hoạt động của mỗi doanh nghiệp.
Khoảng cách sau những con số tăng trưởng vì thế không chỉ thể hiện ở mức tăng hay giảm của lợi nhuận, mà còn ở cấu trúc hình thành kết quả kinh doanh. Việc xem xét đồng thời doanh thu, chi phí, biên lợi nhuận và các nguồn thu giúp phản ánh đầy đủ hơn bức tranh lợi nhuận doanh nghiệp quý II/2026.