Trao đổi với Tạp chí Kinh tế - Tài chính, GS.TS. Tô Trung Thành - Trưởng phòng Phòng Quản lý Khoa học, Đại học Kinh tế Quốc dân đã đề xuất nhiều giải pháp để ngành ngân hàng phát triển bền vững trong giai đoạn kinh tế nhiều biến động.
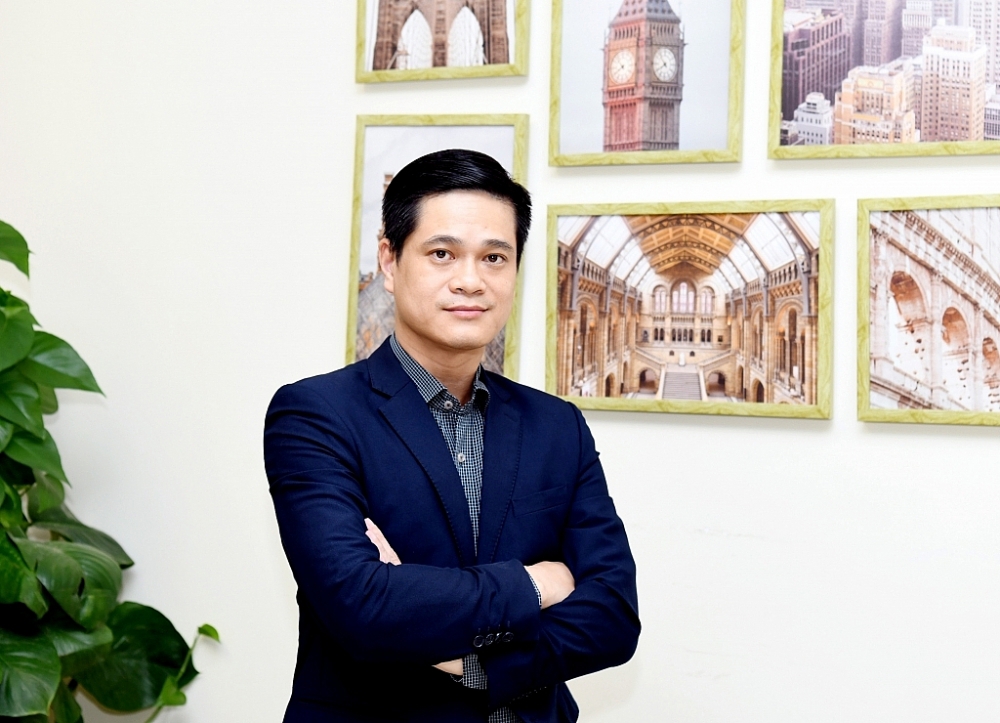
GS.TS. Tô Trung Thành - Trưởng phòng Phòng Quản lý Khoa học và nghiên cứu giảng dạy, Trường Kinh tế và Quản lý công.
Phóng viên: Ông đánh giá như thế nào về chất lượng của hệ thống ngân hàng hiện nay?
GS.TS. Tô Trung Thành: Theo nghiên cứu tại ấn phẩm Đánh giá Kinh tế Việt Nam thường niên 2024 của Đại học Kinh tế quốc dân, hệ thống ngân hàng Việt Nam hiện nay còn đối diện với không ít thách thức, đặc biệt là sự phân hóa rõ rệt về tỷ lệ an toàn vốn (CAR) giữa hai nhóm ngân hàng.
Nguy cơ rủi ro thanh khoản đã xuất hiện trong hệ thống ngân hàng trong năm 2024, khi tỷ lệ cho vay trên tiền gửi (LDR) của toàn ngành duy trì xu hướng tăng do tăng trưởng cho vay vượt tăng trưởng tiền gửi của khách hàng.
Cũng liên quan đến chi phí vốn, tỷ lệ tiền gửi không kỳ hạn (CASA) tại nhiều ngân hàng có xu hướng giảm, buộc các ngân hàng phải dựa vào các nguồn vốn huy động dài hạn có lãi suất cao hơn, làm tăng chi phí vốn và thu hẹp biên lợi nhuận (NIM).
Trong khi nhóm ngân hàng áp dụng tính CAR theo Thông tư số 41/2016/TT-NHNN của Ngân hàng Nhà nước (NHNN) đang rất nỗ lực để cải thiện tỷ lệ an toàn vốn vượt mức quy định là 8%, thì tỷ lệ này của nhóm áp dụng tính CAR theo Thông tư số 22/2019/TT-NHNN lại đang có xu hướng suy giảm và hiện ở dưới ngưỡng quy định là 9%.
Nguyên nhân chính nằm ở tốc độ tăng vốn điều lệ. Các ngân hàng thương mại cổ phần thường chủ động tăng vốn nhanh hơn nhóm ngân hàng có vốn Nhà nước, nhờ đó duy trì CAR cao hơn.
Tuy nhiên, trong bối cảnh thị trường chứng khoán trầm lắng, việc huy động vốn qua phát hành cổ phiếu gặp khó khăn, nhiều ngân hàng chuyển sang phương thức tăng vốn như chia cổ tức bằng cổ phiếu đang dần trở thành xu hướng tại các ngân hàng.
Bên cạnh đó, chất lượng tài sản của hệ thống ngân hàng đang suy giảm. Tỷ lệ nợ xấu của hệ thống vẫn duy trì xu hướng tăng từ năm 2023 mặc dù tốc độ có chậm lại, trong khi đó dự phòng nợ mất vốn lại giảm. Hơn nữa, công tác xử lý nợ xấu của các ngân hàng đang gặp nhiều trở ngại. Thị trường bất động sản vẫn trầm lắng, nhiều ngân hàng đã đẩy mạnh thanh lý tài sản để thu hồi nợ, nhưng do thanh khoản yếu nên nhiều bất động sản có giá trị lớn phải giảm giá mạnh mà vẫn không thanh khoản.
Bên cạnh yếu tố thị trường, việc xử lý nợ xấu chậm hơn còn do cơ chế. Một số quy định quan trọng trong Nghị quyết số 42/2017/QH14 của Quốc hội quy định về thí điểm xử lý nợ xấu không được luật hóa tại Luật Các tổ chức tín dụng năm 2024 đã hạn chế quyền của các chủ thể xử lý nợ.
Phóng viên: Theo ông, các ngân hàng cần có những chính sách nào để đảm bảo phát triển bền vững, đặc biệt trong bối cảnh chính sách tiền tệ nới lỏng để hỗ trợ tăng trưởng kinh tế?
GS.TS. Tô Trung Thành: Để hệ thống ngân hàng phát triển bền vững, các nhà quản lý cần tập trung vào hai nhóm giải pháp là lành mạnh hóa tài chính và điều hành chính sách tiền tệ linh hoạt.
Theo đó, các ngân hàng cần tăng cường cải thiện tỷ lệ an toàn vốn, đặc biệt là các ngân hàng thương mại có vốn nhà nước, nhằm đạt tối thiểu 11-12% theo chuẩn Basel II, tiến tới chuẩn bị cho các quy định mới theo chuẩn Basel III như trong dự thảo thông tư quy định CAR đối với ngân hàng thương mại, chi nhánh ngân hàng nước ngoài.
Đồng thời, cần hoàn thành tăng vốn điều lệ tối thiểu đạt 15.000 tỷ đồng đối với nhóm ngân hàng thương mại có tiềm lực lớn và mức 5.000 tỷ đồng đối với nhóm còn lại.
Các tổ chức tín dụng cần tăng cường phòng ngừa nợ xấu phát sinh thông qua việc không hạ chuẩn trong cấp tín dụng, tăng cường công tác quản trị rủi ro, hoàn thiện hệ thống cảnh báo nợ xấu sớm.
Các ngân hàng cần được hỗ trợ để xử lý nợ xấu triệt để, hiệu quả như tối ưu hóa việc sử dụng dự phòng, áp dụng các biện pháp pháp lý để thu hồi nợ hiệu quả, thúc đẩy việc mua bán và xử lý nợ xấu thông qua Công ty Quản lý Tài sản của các tổ chức tín dụng Việt Nam (VAMC) và các công ty mua bán nợ khác.
Về phía cơ quan quản lý, đặc biệt là NHNN, cần phát triển thị trường ngân hàng theo hướng nâng cao năng lực cạnh tranh, tăng sự minh bạch và tuân thủ các chuẩn mực, thông lệ quốc tế trong quản trị và hoạt động của các tổ chức tín dụng như Basel III.
Cùng với đó là phải bảo đảm an toàn hoạt động ngân hàng, tiếp tục chấn chỉnh, cơ cấu lại các ngân hàng yếu kém để lành mạnh hóa, nâng cao năng lực tài chính cả về quy mô và chất lượng, hiệu quả, bảo đảm an toàn hệ thống. Rà soát toàn diện các luật khác có liên quan tới xử lý nợ xấu và xử lý tài sản bảo đảm của khoản nợ xấu.
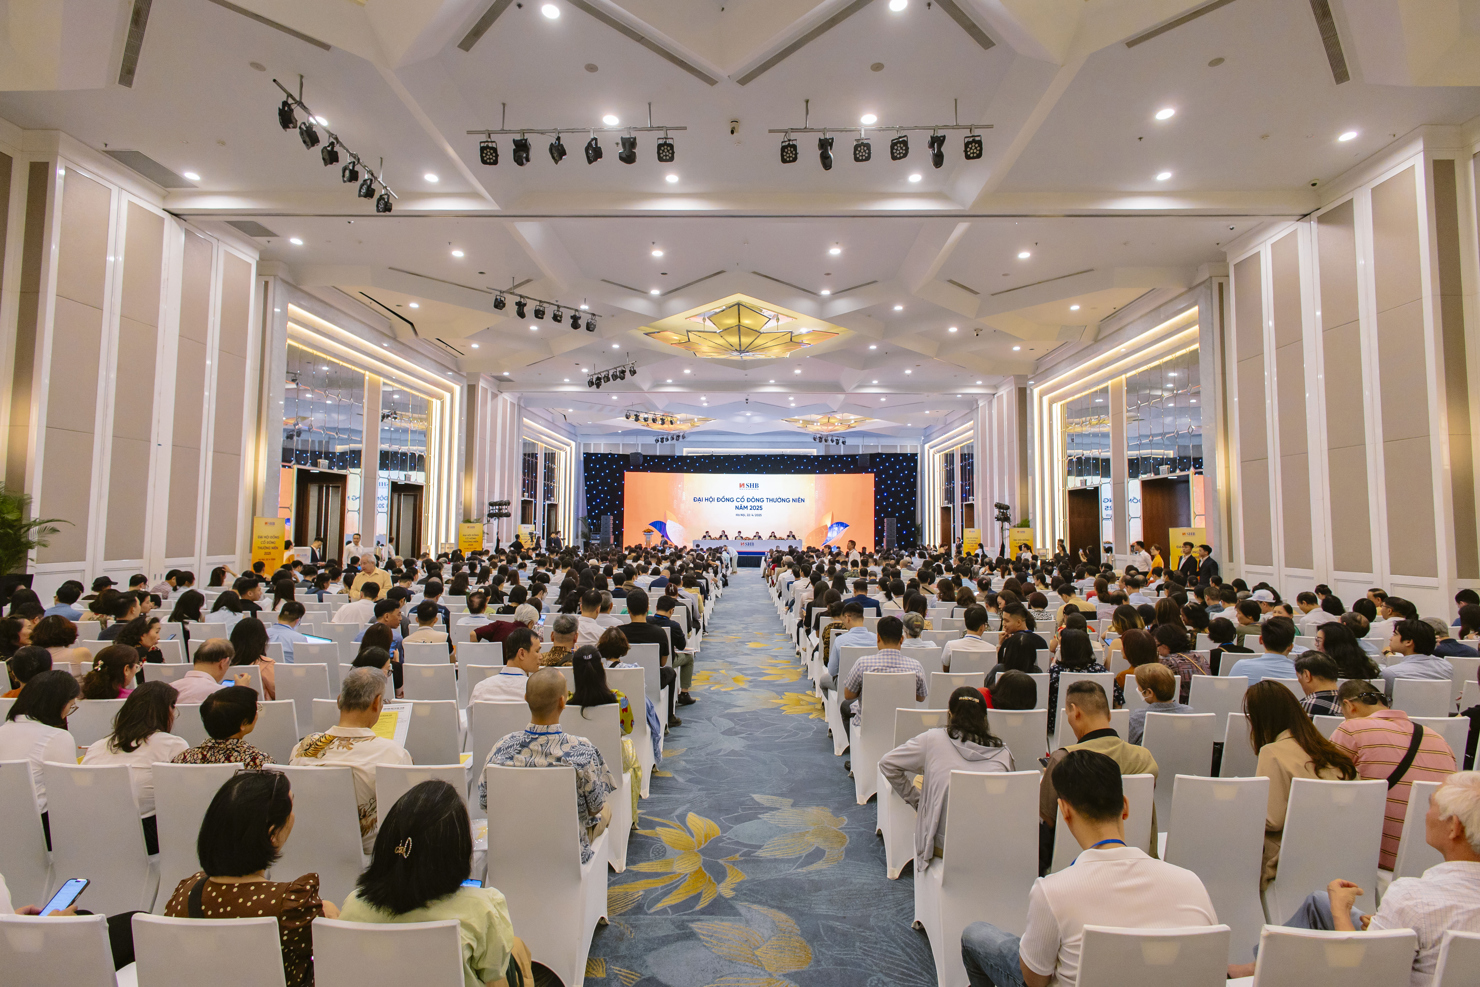
ĐHĐCĐ thường niên năm 2025 của các ngân hàng đã chỉ rõ nhiều cơ hội và thách thức trong bối cảnh hiện nay. Ảnh: ĐHĐCĐ của SHB.
Về chính sách tiền tệ, NHNN cần kiểm soát tăng trưởng tín dụng ở mức 16% năm 2025, ưu tiên dòng vốn vào sản xuất, nông nghiệp công nghệ cao và tín dụng xanh, đồng thời kiểm soát chặt tín dụng đối với các lĩnh vực tiềm ẩn rủi ro. Đặc biệt là cần loại bỏ rào cản pháp lý để khuyến khích ngân hàng tham gia cho vay nhà ở xã hội.
Phóng viên: Liên quan đến chính sách tiền tệ, việc điều hành cần thực hiện ra sao để vừa kiểm soát lạm phát vừa hỗ trợ ngân hàng giảm chi phí vốn, thưa ông?
NHNN nên giảm thêm tỷ lệ dự trữ bắt buộc đối với các tổ chức tín dụng tập trung vào các khách hàng yếu thế như doanh nghiệp nhỏ và vừa, nông nghiệp nông thôn, hoặc giảm phí tra cứu thông tin tín dụng tại Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) và giảm phí bảo hiểm tiền gửi. Điều này sẽ giúp các tổ chức tín dụng tiết giảm chi phí, từ đó giảm được lãi suất cho vay nhiều hơn.
GS.TS. Tô Trung Thành: Điều hành chính sách tiền tệ là bài toán cân bằng, theo nguyên tắc chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa để kiểm soát lạm phát, ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng.
NHNN cần tiếp tục có các giải pháp cụ thể giảm lãi suất cho vay trong nền kinh tế thông qua các công cụ điều hành chính sách tiền tệ và biện pháp quản lý thuộc chức năng.
NHNN có thể điều tiết lãi suất điều hành một cách hợp lý, yêu cầu các tổ chức tín dụng cắt giảm chi phí để giảm thêm lãi suất cho vay, giúp doanh nghiệp và người dân tiếp cận vốn dễ dàng hơn.
NHNN cần điều hành tỷ giá một cách linh hoạt, thích nghi với các cú sốc toàn cầu. Trong năm 2025, rủi ro lớn nhất đối với tỷ giá vẫn xuất phát chủ yếu từ các vấn đề quốc tế như mặt bằng lãi suất USD ở mức cao kéo dài, sức mạnh đồng USD tiếp tục củng cố, rủi ro địa chính trị và chính sách thuế quan của Mỹ cũng như chiến tranh thương mại khó dự báo.
NHNN cần tiếp tục điều hành tỷ giá linh hoạt với biên độ phù hợp, sẵn sàng sử dụng các công cụ can thiệp để bình ổn trong những thời điểm chịu áp lực lớn.
Trong bối cảnh hiện nay, những can thiệp hành chính của NHNN cần được dần gỡ bỏ, biên độ cho phép biến động tỷ giá cần được nới lỏng ở mức độ cao hơn, tiến tới thả nổi tỷ giá có quản lý khi các điều kiện vĩ mô cho phép.
Khép lại sau 27 ngày làm việc với khối lượng công việc rất lớn, Kỳ họp thứ hai, Quốc hội khóa XVI ghi dấu ấn về tinh thần đổi mới, dân chủ và trách nhiệm. Những quyết sách quan trọng thể hiện quyết tâm kiến tạo nền tảng vững chắc cho đất nước phát triển n
Chương trình hành động của Chính phủ về thực hiện Quy hoạch tổng thể quốc gia tập trung tháo gỡ rào cản, khơi thông nguồn lực và nâng cao hiệu quả đầu tư phát triển.
Theo bà Phạm Thị Hồng Yến, Ủy viên hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội, mục tiêu phấn đấu tăng trưởng kinh tế từ 10% trở lên trong năm 2027 vừa là quyết tâm phát triển, vừa là yêu cầu đổi mới mô hình tăng trưởng.
Chiều ngày 21/11, Quốc hội khóa XVI bế mạc Kỳ họp thứ hai sau 27 ngày làm việc, hoàn thành toàn bộ chương trình đề ra. Tại kỳ họp, Quốc hội đã thông qua 38 luật, 5 nghị quyết quy phạm pháp luật, quyết định nhiều nội dung quan trọng.
Toàn văn Tuyên bố chung của Tổng Bí thư Ban Chấp hành Trung ương Đảng Cộng sản Việt Nam, Chủ tịch nước CHXHCN Việt Nam và Tổng thống Cộng hòa Azerbaijan Ilham Aliyev.
Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam được Quốc hội thông qua với nhiều chính sách ưu đãi về thuế thu nhập doanh nghiệp, tiền thuê đất.
Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của 6 luật trong lĩnh vực y tế, với nhiều quy định mới về quản lý thuốc, thiết bị y tế theo vòng đời sản phẩm, kiểm soát hoạt động kinh doanh thuốc và bảo đảm quyền lợi của người tham gia bảo hiểm y tế.
Một chính sách đáng chú ý vừa được Quốc hội thông qua trong ngày làm việc cuối cùng của Kỳ họp thứ hai, Quốc hội khóa 16 là Nghị quyết về chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp, nhằm tháo gỡ khó khăn cho người nộp thuế.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Quốc hội cơ bản tán thành với các giải pháp, cam kết của Bộ trưởng Bộ Tài chính tại phiên chất vấn, đồng thời yêu cầu tiếp tục hoàn thiện thể chế, đẩy nhanh giải ngân đầu tư công, nâng cao hiệu quả huy động và sử dụng nguồn lực, tăng cường quản lý thuế, tạo động lực cho phát triển kinh tế - xã hội.
--------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Thưa quý vị, thị trường chứng khoán tuần qua diễn biến trong bối cảnh kinh tế trong nước tiếp tục ghi nhận những tín hiệu tăng trưởng tích cực, nhưng môi trường tài chính quốc tế vẫn tiềm ẩn nhiều yếu tố bất định. Sự khác biệt giữa triển vọng tăng trưởng của nền kinh tế và diễn biến thận trọng của dòng tiền trên thị trường cổ phiếu đặt ra vấn đề đáng chú ý đối với nhà đầu tư: những động lực kinh tế sẽ chuyển hóa thành triển vọng kinh doanh của doanh nghiệp niêm yết và sức hấp dẫn của thị trường chứng khoán như thế nào?
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
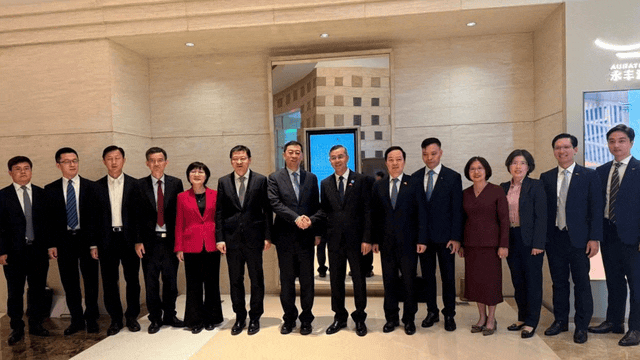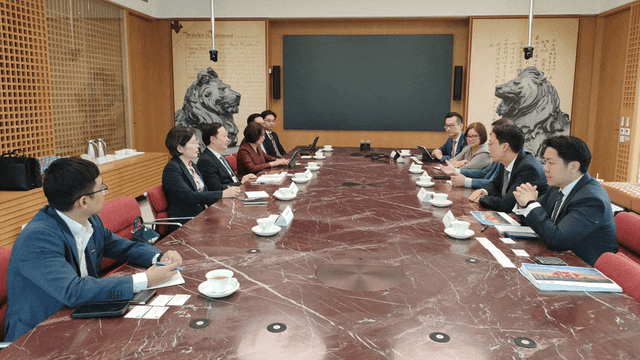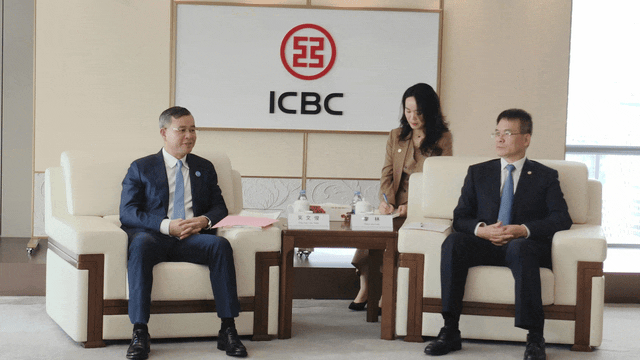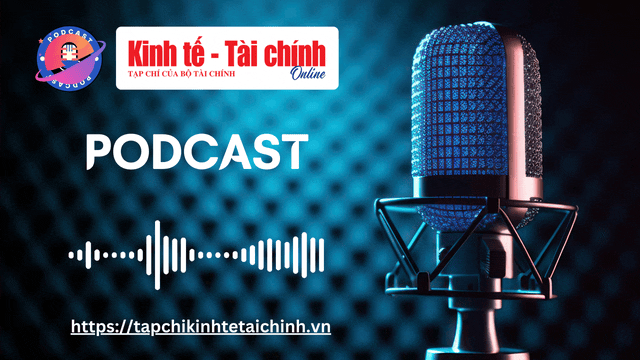
Trong khuôn khổ chuyến công tác của Tổng Bí thư, Chủ tịch nước Tô Lâm tham dự Tuần lễ Cấp cao APEC lần thứ 33 tại Trung Quốc, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn và Đoàn công tác Bộ Tài chính đã có các cuộc làm việc với nhiều ngân hàng lớn, tập trung trao đổi về huy động vốn quốc tế, tài trợ các dự án trọng điểm và tăng cường kết nối tài chính, góp phần mở rộng các kênh huy động nguồn lực phục vụ phát triển kinh tế - xã hội của Việt Nam.
-------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Nhằm tạo bước tiến đột phá trong cải cách hành chính và mang lại sự thuận tiện tối đa cho người dân cùng cộng đồng doanh nghiệp, Bộ Tài chính vừa chính thức ban hành Quyết định số 3318 công bố danh mục 255 thủ tục hành chính thực hiện không phụ thuộc vào địa giới hành chính trên phạm vi toàn quốc kể từ ngày 12/11/2026.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Khép lại sau 27 ngày làm việc với khối lượng công việc rất lớn, Kỳ họp thứ hai, Quốc hội khóa XVI ghi dấu ấn về tinh thần đổi mới, dân chủ và trách nhiệm. Những quyết sách quan trọng thể hiện quyết tâm kiến tạo nền tảng vững chắc cho đất nước phát triển n
Chương trình hành động của Chính phủ về thực hiện Quy hoạch tổng thể quốc gia tập trung tháo gỡ rào cản, khơi thông nguồn lực và nâng cao hiệu quả đầu tư phát triển.
Theo bà Phạm Thị Hồng Yến, Ủy viên hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội, mục tiêu phấn đấu tăng trưởng kinh tế từ 10% trở lên trong năm 2027 vừa là quyết tâm phát triển, vừa là yêu cầu đổi mới mô hình tăng trưởng.
Chiều ngày 21/11, Quốc hội khóa XVI bế mạc Kỳ họp thứ hai sau 27 ngày làm việc, hoàn thành toàn bộ chương trình đề ra. Tại kỳ họp, Quốc hội đã thông qua 38 luật, 5 nghị quyết quy phạm pháp luật, quyết định nhiều nội dung quan trọng.
Toàn văn Tuyên bố chung của Tổng Bí thư Ban Chấp hành Trung ương Đảng Cộng sản Việt Nam, Chủ tịch nước CHXHCN Việt Nam và Tổng thống Cộng hòa Azerbaijan Ilham Aliyev.
Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam được Quốc hội thông qua với nhiều chính sách ưu đãi về thuế thu nhập doanh nghiệp, tiền thuê đất.
Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của 6 luật trong lĩnh vực y tế, với nhiều quy định mới về quản lý thuốc, thiết bị y tế theo vòng đời sản phẩm, kiểm soát hoạt động kinh doanh thuốc và bảo đảm quyền lợi của người tham gia bảo hiểm y tế.
Sáng ngày 21/11, với 100% đại biểu tham gia biểu quyết tán thành, Quốc hội đã thông qua Luật sửa đổi, bổ sung một số điều của Luật An toàn, vệ sinh lao động, với nhiều quy định nhằm tăng cường bảo vệ người lao động.
Luật An ninh dữ liệu vừa được Quốc hội thông qua đặt nền tảng cho việc bảo vệ, khai thác và lưu chuyển dữ liệu an toàn, thúc đẩy những mô hình kinh doanh số có giá trị gia tăng cao.
Theo TS. Võ Trí Thành, chìa khóa tăng trưởng 2 con số là ổn định kinh tế vĩ mô, làm chủ công nghệ, thu hút nhân tài và phát huy hiệu quả các lợi thế chiến lược.
Tâm điểm đầu tư tuần qua ghi nhận nhiều thông tin đáng chú ý với hàng loạt dự án hạ tầng giao thông, cảng biển, năng lượng tái tạo, đô thị và công nghiệp được thông qua chủ trương đầu tư, khởi công hoặc xúc tiến triển khai.
Phó Thủ tướng Thường trực Phạm Gia Túc vừa ký Nghị quyết số 403/NQ-CP ngày 21/11/2026 ban hành Kế hoạch tổng thể quản trị xuất siêu và phòng tránh các rủi ro trong hoạt động thương mại.
Bộ Tài chính được giao nhiều nhiệm vụ quan trọng về giải ngân vốn đầu tư công, chính sách thuế, phí, ưu đãi đầu tư và bảo đảm nguồn lực thực hiện các chính sách an sinh xã hội.
Theo bà Phạm Thị Hồng Yến, Ủy viên hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội, mục tiêu phấn đấu tăng trưởng kinh tế từ 10% trở lên trong năm 2027 vừa là quyết tâm phát triển, vừa là yêu cầu đổi mới mô hình tăng trưởng.
Trước mục tiêu tăng trưởng GRDP cả năm 2026 đạt 10,2%, TP. Hồ Chí Minh đang tăng tốc triển khai hàng loạt giải pháp, từ đẩy nhanh giải ngân vốn đầu tư công, tháo gỡ dự án tồn đọng đến kích cầu tiêu dùng...
Cục Quản lý và Phát triển thị trường trong nước phối hợp với Sở Công Thương tỉnh Hà Tĩnh tổ chức khai mạc “Ngày hội kết nối và tiêu thụ sản phẩm Hà Tĩnh”.