Thanh khoản trên thị trường tiền tệ đang có dấu hiệu hạ nhiệt, tạo thêm điểm tựa cho thị trường trái phiếu khi lãi suất ngắn hạn giảm và nguồn vốn cho nền kinh tế tiếp tục được củng cố. Cùng với đà tăng của sản xuất, tiêu dùng và đầu tư, mặt bằng lợi suất được kỳ vọng không biến động lớn trong tháng 8.
 |
| Thanh khoản tạo thêm điểm tựa cho thị trường trái phiếu. |
Nhu cầu vốn tăng, thanh khoản thêm điểm tựa
Những số liệu kinh tế trong tháng 7 tiếp tục cho thấy hoạt động sản xuất và tiêu dùng duy trì nhịp tăng trưởng tích cực. Chỉ số sản xuất công nghiệp (IIP) tháng 7 tăng 14,5% so với cùng kỳ năm trước, đưa mức tăng của 7 tháng lên 11,4%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng trong 7 tháng đạt 4.555,8 nghìn tỷ đồng, tăng 13,1% so với cùng kỳ; nếu loại trừ yếu tố giá, mức tăng đạt 7,5%.
Cùng với sản xuất và tiêu dùng, nhu cầu nhập khẩu máy móc, thiết bị, công nghệ và nguyên vật liệu cũng tăng lên. Bảy tháng đầu năm, tổng kim ngạch xuất nhập khẩu ước đạt 659 tỷ USD, trong đó xuất khẩu tăng 21,9% và nhập khẩu tăng 34,5%. Diễn biến này diễn ra trong bối cảnh đầu tư công được đẩy mạnh, các dự án sản xuất công nghiệp mở rộng và nhu cầu về máy móc, thiết bị, nguyên vật liệu phục vụ sản xuất gia tăng.
Nền kinh tế duy trì đà tăng trưởng cũng đặt ra nhu cầu ngày càng lớn đối với nguồn vốn. Trong cấu trúc đó, thị trường trái phiếu tiếp tục là một kênh quan trọng để huy động nguồn lực trung và dài hạn.
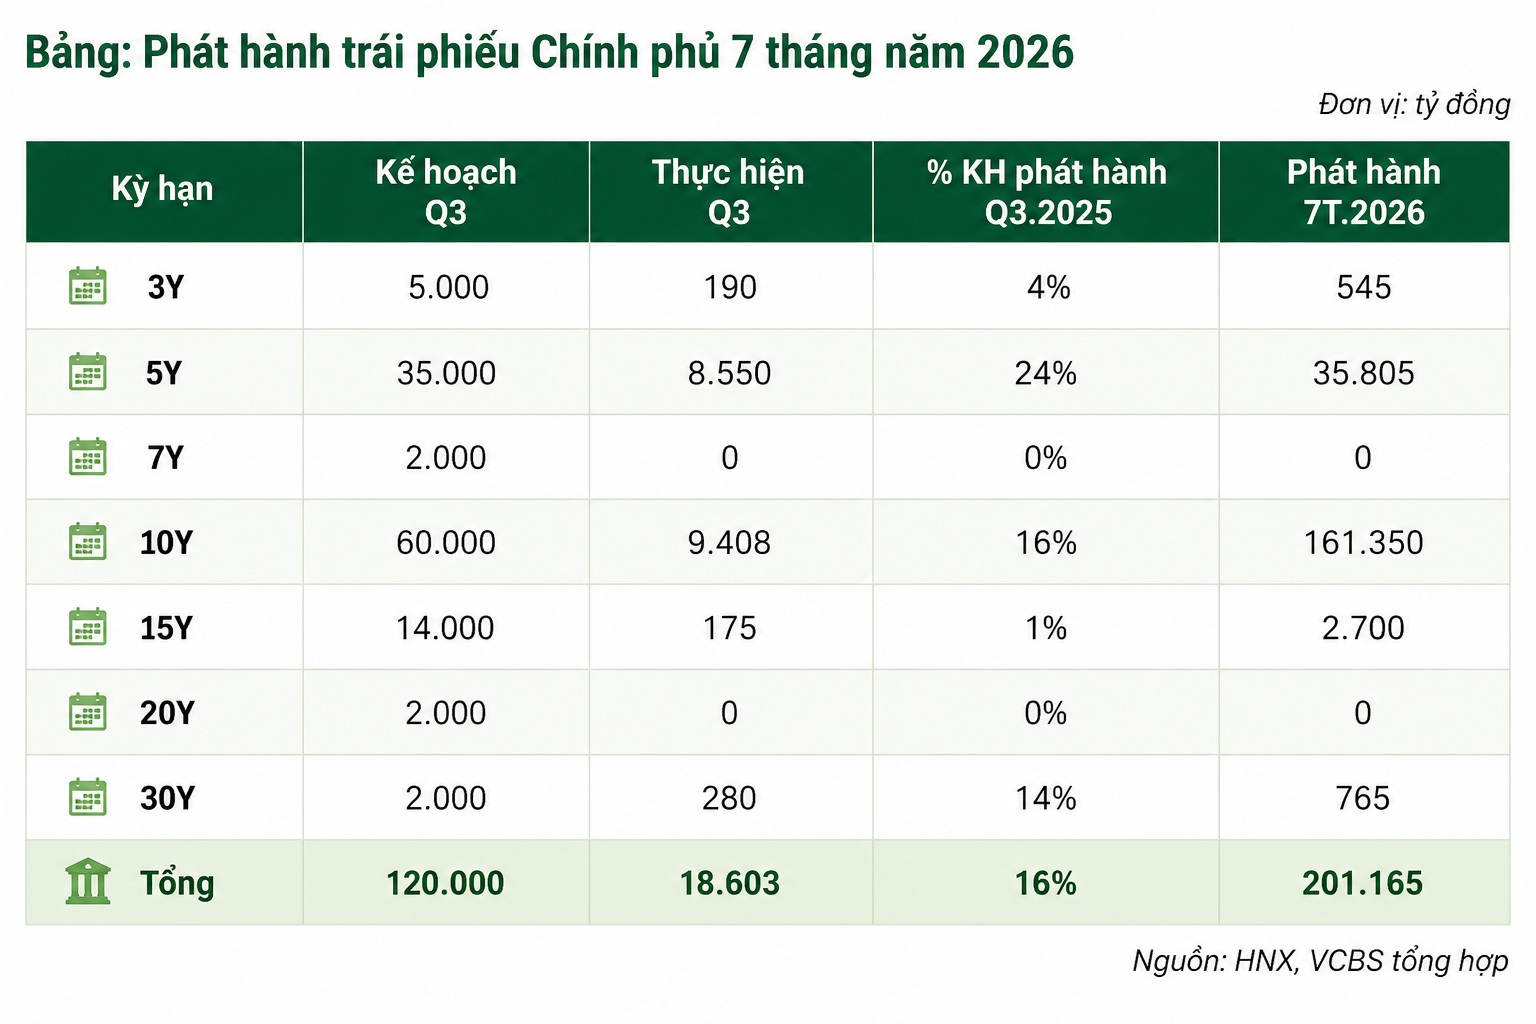
Trên thị trường trái phiếu Chính phủ, Kho bạc Nhà nước huy động thành công 18.603 tỷ đồng trong tháng 7, giảm 20% so với tháng trước. Lũy kế 7 tháng, khối lượng phát hành đạt 201.165 tỷ đồng, tương đương 31,8% kế hoạch năm. Riêng trong tháng 7, lượng vốn huy động tập trung chủ yếu ở kỳ hạn 5 năm và 10 năm, lần lượt đạt 8.550 tỷ đồng và 9.408,8 tỷ đồng.
Với kế hoạch phát hành 500.000 tỷ đồng trong năm 2026, khối lượng vốn cần huy động trong những tháng còn lại vẫn khá lớn. Đến cuối tháng 7, lượng phát hành mới thực hiện 16% kế hoạch quý III và 31,8% kế hoạch cả năm. Đây sẽ là một trong những yếu tố cần được theo dõi khi thị trường bước vào những tháng cuối năm.
Điểm đáng chú ý là chi phí huy động qua kênh trái phiếu trong tháng 7 chỉ tăng nhẹ. Lợi suất trúng thầu cuối tháng ở các kỳ hạn 5 năm, 10 năm, 15 năm và 30 năm lần lượt là 4,2%, 4,36%, 4,5% và 4,59%; mức tăng so với tháng trước dao động từ 1 đến 10 điểm cơ bản.
Diễn biến này phần nào cho thấy nhu cầu huy động vốn vẫn được duy trì trong khi mặt bằng lãi suất chưa có sự thay đổi lớn. Với thị trường trái phiếu, đây là điều kiện quan trọng để tiếp tục thực hiện chức năng huy động vốn, nhất là khi nhu cầu vốn của nền kinh tế được nâng đỡ bởi sản xuất, đầu tư và tiêu dùng.
Ở thị trường tiền tệ, tháng 7 ghi nhận sự hạ nhiệt rõ hơn tại các kỳ hạn ngắn. Lãi suất liên ngân hàng kỳ hạn qua đêm, 1 tuần, 2 tuần, 1 tháng và 3 tháng lần lượt được ghi nhận ở mức 6,5%, 6,8%, 7%, 7% và 7,8%. Có thời điểm lãi suất qua đêm xuống 0,5%, mức thấp nhất trong khoảng hai năm, trước khi tăng trở lại vào những phiên cuối tháng do yếu tố chuyển giao tháng.
Các kỳ hạn dài hơn 2 tháng vẫn duy trì ở vùng 7-8%, cho thấy nhu cầu đối với nguồn vốn ổn định dài hơn còn hiện hữu. Tuy nhiên, việc lãi suất ngắn hạn hạ nhiệt trong phần lớn thời gian của tháng đã giúp điều kiện thanh khoản trên thị trường liên ngân hàng bớt áp lực.
Thanh khoản cũng nhận thêm một yếu tố hỗ trợ từ thay đổi trong cơ chế tính tiền gửi Kho bạc Nhà nước vào nguồn vốn huy động khi xác định tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR). Tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào nguồn vốn huy động được nâng từ 20% lên 50%, áp dụng từ ngày 1/8/2026 đến 31/7/2028.
Theo tính toán trong báo cáo, thay đổi này có thể bổ sung khoảng 166 nghìn tỷ đồng nguồn huy động hợp lệ, qua đó tạo thêm khoảng 141 nghìn tỷ đồng, tương đương 0,7% dư nợ toàn hệ thống. Cùng với khả năng cung ứng vốn trên thị trường liên ngân hàng được cải thiện, cơ chế mới được kỳ vọng góp phần hỗ trợ thanh khoản và giảm áp lực cạnh tranh huy động.
Trong tháng 7, hoạt động trên thị trường mở cũng được duy trì với tổng giá trị Reverse Repo trúng thầu 596.570 tỷ đồng, trong khi lượng đáo hạn là 528.620 tỷ đồng. Các giao dịch được thực hiện ở nhiều kỳ hạn, gồm 7 ngày, 42 ngày, 63 ngày và 91 ngày.
Những chuyển động trên thị trường tiền tệ tạo thêm điều kiện để mặt bằng lãi suất ngắn hạn ổn định hơn. Với thị trường trái phiếu, đây là một yếu tố quan trọng bởi diễn biến của lãi suất ngắn hạn có ảnh hưởng tới kỳ vọng lợi suất và chi phí huy động vốn trên thị trường.
Lợi suất có dư địa ổn định
Tháng 7, đường cong lợi suất trái phiếu dịch chuyển nhích lên, nhưng mức tăng tập trung nhiều hơn ở nhóm kỳ hạn ngắn. Lợi suất kỳ hạn 1 năm và 2 năm cùng tăng 7,5 điểm cơ bản so với cuối tháng 6, lên lần lượt 3,467% và 3,571%. Trong khi đó, kỳ hạn 10 năm tăng 3,8 điểm cơ bản lên 4,658%, còn kỳ hạn 15 năm tăng 3,3 điểm cơ bản lên 4,724%. Nhóm kỳ hạn ngắn tăng nhanh hơn kỳ hạn dài, khiến đường cong lợi suất có xu hướng phẳng hơn.
Trong bối cảnh khối lượng trái phiếu Chính phủ cần huy động trong những tháng tới còn lớn, diễn biến thanh khoản và lãi suất ngắn hạn sẽ tiếp tục tác động đến mặt bằng lợi suất. Bước sang tháng 8, lợi suất được kỳ vọng không có biến động quá lớn. Lãi suất liên ngân hàng có thể dao động quanh vùng 5-6%, dù vẫn có khả năng tăng vào thời điểm chuyển giao tháng; lãi suất huy động được kỳ vọng duy trì quanh vùng hiện tại, đáp ứng nhu cầu tín dụng tăng lên về cuối năm và bảo đảm cân đối thanh khoản.
CPI tháng 7 giảm 0,12% so với tháng trước và tăng 4,45% so với cùng kỳ. Tính chung 7 tháng, CPI tăng 4,39%, trong khi lạm phát cơ bản tăng 4,19%. Sau hai tháng liên tiếp hạ nhiệt, diễn biến lạm phát trong nước góp phần giảm bớt áp lực lên kỳ vọng lợi suất.
Trên thị trường thứ cấp, tổng giá trị giao dịch tháng 7 đạt 139.559 tỷ đồng, giảm 60% so với tháng trước. Tuy nhiên, giá trị outright đạt 111.377 tỷ đồng, tăng 49%, trong khi repo đạt 28.182 tỷ đồng, giảm 90%; thanh khoản bình quân mỗi phiên khoảng 6.067 tỷ đồng. Việc outright tăng trong khi tổng giá trị giao dịch giảm cho thấy cơ cấu giao dịch đã có sự thay đổi. Trong khi đó, lợi suất chỉ tăng nhẹ trên toàn bộ đường cong, cho thấy mặt bằng giá trái phiếu chưa có biến động lớn.
Trong tháng 7, nhà đầu tư nước ngoài mua ròng 55 tỷ đồng, tập trung ở các kỳ hạn 10-15 năm. Dù quy mô chưa lớn, dòng vốn này phần nào cho thấy sự quan tâm của nhà đầu tư ngoại đối với trái phiếu ở các kỳ hạn dài.
Nhìn về những tháng cuối năm, thị trường vẫn còn một khối lượng vốn đáng kể cần huy động qua trái phiếu Chính phủ, trong khi sản xuất, đầu tư và tiêu dùng tiếp tục duy trì đà tăng, kéo theo nhu cầu vốn của nền kinh tế.
Trong bối cảnh đó, thanh khoản sẽ tiếp tục là yếu tố quan trọng đối với diễn biến thị trường. Khi thanh khoản được củng cố, lãi suất ngắn hạn có thêm dư địa ổn định và áp lực lạm phát chưa tạo ra sức ép mới, mặt bằng lợi suất trái phiếu có cơ sở duy trì tương đối ổn định, qua đó tiếp tục phát huy vai trò huy động nguồn vốn trung và dài hạn cho nền kinh tế.
Nguồn cho bài viết: HNX, NHNN, VBMA, Bloomberg, CEIC; tham khảo báo cáo VCBS.