Bỏ bớt 4 “cửa” tiền kiểm khi thành lập công ty chứng khoán
Dự thảo Luật Chứng khoán sửa đổi bỏ yêu cầu về báo cáo kiểm toán của cổ đông, lịch sử xử phạt của tổng giám đốc, chuyển từ tiền kiểm sang hậu kiểm.


Trong bối cảnh hạn mức tín dụng ngân hàng dần thắt chặt, các doanh nghiệp hạ tầng niêm yết đang chủ động cơ cấu lại nguồn vốn, kết hợp giữa vốn vay, vốn chủ sở hữu và trái phiếu, qua đó vừa bảo đảm khả năng trả nợ ổn định, vừa chuẩn bị dư địa cho chu kỳ đầu tư mới. Cách tiếp cận này cũng phù hợp với xu hướng chung của thị trường chứng khoán (TTCK), khi nhà đầu tư ngày càng chú trọng đến sức khỏe tài chính và tính bền vững của dòng tiền hơn là tăng trưởng nóng.
 |
| Ảnh minh họa. Nguồn Internet. |
Từ lệ thuộc tín dụng ngân hàng đến bài toán vốn dài hạn cho PPP
Trong giai đoạn 2022–2024, khi thị trường TPDN đối mặt với khủng hoảng niềm tin, kênh huy động vốn này gần như tê liệt ở nhiều nhóm ngành, trong đó có hạ tầng giao thông. Các doanh nghiệp vận hành đường bộ, cảng biển, sân bay buộc phải quay lại phụ thuộc lớn vào tín dụng ngân hàng để duy trì hoạt động đầu tư và tái cấp vốn cho các dự án như: Xây dựng – Vận hành – Chuyển giao (BOT) và Hợp tác công - tư (PPP).
Tuy nhiên, tín dụng ngân hàng vốn mang đặc tính kỳ hạn ngắn và trung hạn, lãi suất biến động theo chu kỳ tiền tệ, trong khi vòng đời của một dự án hạ tầng có thể kéo dài 20–30 năm, với dòng tiền thu hồi chậm nhưng tương đối ổn định. Sự lệch pha về kỳ hạn và cấu trúc lãi suất này khiến chi phí vốn trở thành rủi ro đáng kể khi mặt bằng lãi suất đảo chiều, như đã thấy trong giai đoạn 2022–2023. Nhiều doanh nghiệp phải giãn tiến độ đầu tư, điều chỉnh kế hoạch tham gia các dự án PPP mới để bảo toàn cân đối tài chính.
Song song với đó, nhu cầu đầu tư hạ tầng ngày càng lớn. Theo tài liệu của VIS Rating, các tuyến cao tốc trục Bắc – Nam, vành đai đô thị và các dự án kết nối vùng có tổng mức đầu tư hàng nghìn đến hàng chục nghìn tỷ đồng đang lần lượt được triển khai, tạo ra áp lực rất lớn lên nguồn vốn trung – dài hạn của hệ thống tài chính. Ngân sách nhà nước không thể “gánh” hết, trong khi room tín dụng ngân hàng bị ràng buộc bởi các chỉ tiêu an toàn vốn.
Trong bối cảnh đó, việc khôi phục kênh TPDN theo hướng minh bạch hơn, gắn với dòng tiền dự án cụ thể, được VIS Rating đánh giá là bước đi phù hợp để phân bổ lại gánh nặng vốn giữa ngân sách, ngân hàng và thị trường vốn.
Cơ cấu nợ và dòng tiền cải thiện – nền tảng cho sự trở lại của trái phiếu hạ tầng
Một trong những điều kiện tiên quyết để TPDN có thể quay lại vai trò kênh dẫn vốn chiến lược là sức khỏe tài chính của chính các doanh nghiệp phát hành.
Theo VIS Rating, dù tổng nợ của nhóm doanh nghiệp hạ tầng niêm yết tăng khoảng 9% trong 9 tháng năm 2025, nhưng mức tăng Lợi nhuận trước lãi vay, thuế và khấu hao (EBITDA) đạt 6% đã giúp hệ số đòn bẩy và khả năng trả nợ của toàn ngành tiếp tục được duy trì ổn định.
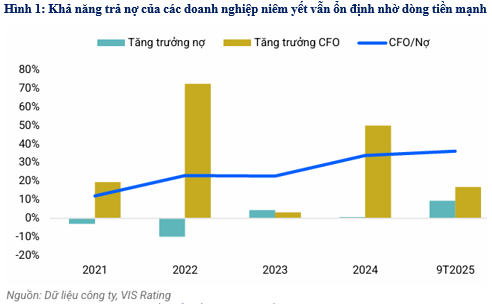
Dữ liệu trong Báo cáo “Ngành Hạ tầng Giao thông – Triển vọng 2026” của VIS Rating phát hành mới đây cho thấy, từ năm 2021 đến 9 tháng năm 2025, hệ số CFO/Nợ của các doanh nghiệp hạ tầng niêm yết vẫn duy trì ở vùng tích cực (chỉ tiêu này phản ánh tỷ lệ dòng tiền từ hoạt động kinh doanh so với tổng nợ vay, cho biết doanh nghiệp tạo ra bao nhiêu “tiền thật” để đáp ứng nghĩa vụ nợ).
Trong bối cảnh đó, tốc độ tăng nợ đã chậm lại rõ rệt, còn tăng trưởng nợ và tăng trưởng CFO bám khá sát nhau, cho thấy doanh nghiệp không còn mở rộng đòn bẩy bằng mọi giá mà đang chuyển sang ưu tiên chất lượng dòng tiền từ khai thác hạ tầng (Hình 1).
 |
Bên cạnh đó, hệ số đòn bẩy của nhóm doanh nghiệp đường bộ – vốn từng ở mức cao – cũng đang có xu hướng giảm dần nhờ tăng vốn chủ sở hữu và kiểm soát vay mới. Theo phần phân tích về sức khỏe tài chính trong báo cáo, tỷ lệ Nợ/Vốn chủ sở hữu của một số doanh nghiệp đường bộ lớn đã giảm so với giai đoạn 2021–2022, cho thấy quá trình “lành mạnh hóa” cấu trúc vốn đang diễn ra.
Đặc thù của ngành Hạ tầng giao thông là dòng tiền tương đối ổn định từ phí sử dụng hạ tầng như phí đường bộ, phí dịch vụ cảng biển, phí sân bay. Khi lưu lượng vận tải hành khách và hàng hóa phục hồi cùng đà tăng trưởng kinh tế và du lịch, nguồn thu này có xu hướng tăng đều theo thời gian, ít biến động hơn so với nhiều lĩnh vực khác. Theo VIS Rating, chính đặc điểm dòng tiền ổn định là yếu tố cốt lõi giúp nhà đầu tư trái phiếu có thể định lượng rủi ro tốt hơn và sẵn sàng quay lại với các sản phẩm trái phiếu hạ tầng khi khung pháp lý đã được chuẩn hóa.
Trái phiếu doanh nghiệp – mạch dẫn vốn chiến lược cho chu kỳ PPP mới
Ở góc độ thị trường vốn, sự điều chỉnh về cấu trúc nguồn vốn của doanh nghiệp hạ tầng đang mở đường cho một chu kỳ phát hành trái phiếu mới, gắn chặt hơn với các dự án PPP cụ thể. Báo cáo của VIS Rating cho thấy, giá trị phát hành trái phiếu mới của các doanh nghiệp hạ tầng trong 9 tháng năm 2025 giảm khoảng 10% so với cùng kỳ, sau giai đoạn tăng nóng trước đó.
Theo VIS Rating, mức sụt giảm này không chỉ phản ánh khó khăn về niềm tin thị trường, mà còn cho thấy doanh nghiệp đang chủ động “chờ” những cải cách quan trọng về khung trái phiếu hạ tầng, điều kiện nhà đầu tư và quy định tái cấp vốn dự kiến được triển khai từ năm 2026. Nói cách khác, 2025 là giai đoạn điều chỉnh cần thiết để chuẩn bị cho một chu kỳ phát hành mới chất lượng hơn, minh bạch hơn.
Từ năm 2026 trở đi, khi các quy định mới về phát hành trái phiếu hạ tầng có hiệu lực, VIS Rating kỳ vọng TPDN sẽ từng bước trở thành kênh huy động vốn chủ chốt cho các dự án PPP, đặc biệt là các dự án cao tốc và đường vành đai có tổng mức đầu tư lớn. Điều này giúp phân bổ lại gánh nặng vốn giữa ngân sách, ngân hàng và TTCK: ngân sách tập trung vào phần góp vốn công; ngân hàng cung cấp tín dụng bổ trợ; còn TPDN đảm nhiệm vai trò mạch dẫn vốn trung – dài hạn cho khu vực tư nhân tham gia dự án.
Đối với nhà đầu tư trên TTCK, sự trở lại của trái phiếu hạ tầng ở chu kỳ mới không chỉ mang ý nghĩa về thu nhập cố định, mà còn gián tiếp nâng chất lượng tài chính của chính các doanh nghiệp niêm yết. Doanh nghiệp có cấu trúc vốn cân bằng hơn, nguồn vốn dài hạn rõ ràng hơn sẽ có dư địa tốt hơn để mở rộng tài sản, ổn định lợi nhuận, qua đó cải thiện định giá cổ phiếu trong trung và dài hạn.
Ở tầm nhìn rộng hơn, VIS Rating cho rằng TPDN, nếu được vận hành đúng chuẩn mực, sẽ là một trong những trụ cột quan trọng hỗ trợ chiến lược phát triển hạ tầng quốc gia mà không làm gia tăng quá mức áp lực lên nợ công và hệ thống ngân hàng. Đó cũng là bước tiến cần thiết để thị trường vốn Việt Nam tiến gần hơn tới các chuẩn mực của một thị trường mới nổi, nơi vốn dài hạn được huy động ngày càng nhiều thông qua kênh trái phiếu và cổ phiếu, thay vì phụ thuộc chủ yếu vào tín dụng ngân hàng.