Đến hết tháng 9/2026, cả nước có hơn 7,4 triệu thẻ tín dụng nội địa lưu hành, tăng 63% so với cùng kỳ, mở thêm kênh vay chính thức cho người lao động.
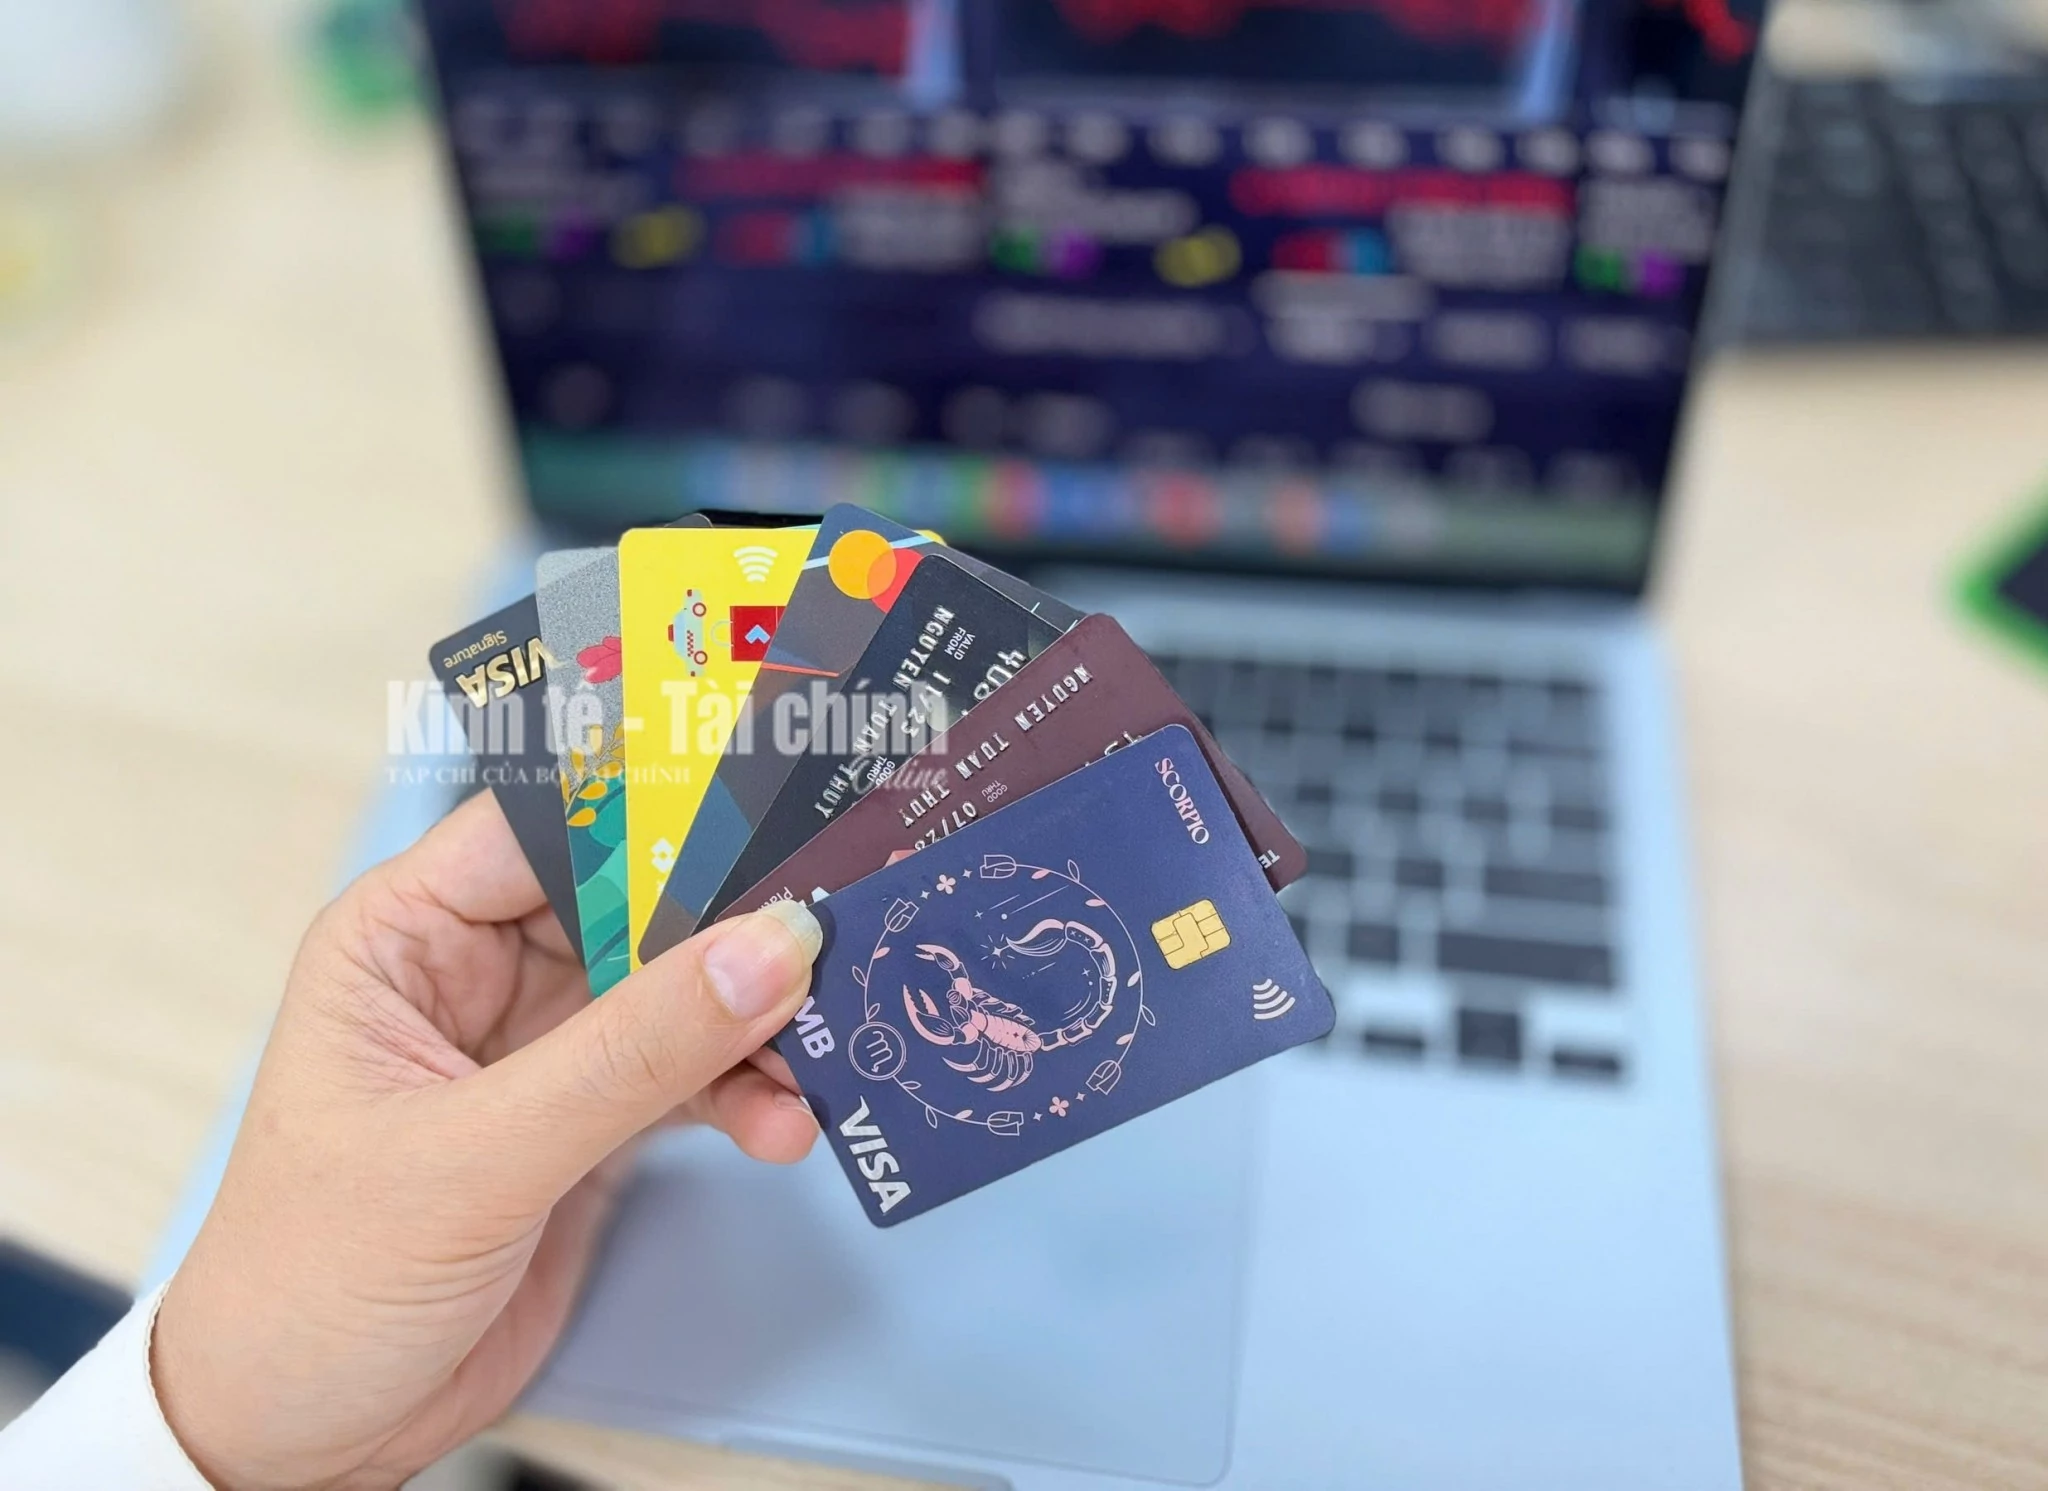 |
| Thẻ tín dụng nội địa có phí phát hành, phí thường niên thấp hơn thẻ quốc tế. Ảnh: Tuấn Thủy |
Phát biểu tại Hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen” sáng 19/11 ở Hà Nội, ông Lê Anh Dũng, Phó vụ trưởng Vụ Thanh toán (Ngân hàng Nhà nước), cho biết hiện có 17 tổ chức phát hành thẻ tín dụng nội địa. Giai đoạn 2021-2025, số thẻ loại này tăng bình quân 88% mỗi năm.
Tốc độ tăng cao nhưng quy mô vẫn còn khiêm tốn so với toàn thị trường. Thẻ nội địa mới chiếm khoảng 35% trong tổng số hơn 21,1 triệu thẻ tín dụng đang lưu hành. Số thẻ cũng tập trung ở một vài đơn vị, như: TPBank có hơn 5 triệu thẻ lưu hành, VietCredit hơn 888.000 thẻ, MBV đã phát hành hơn 987.000 thẻ... Theo Vụ Thanh toán, khoảng trống này cho thấy dư địa để mở rộng thẻ tới nhiều nhóm khách hàng hơn, nhất là công nhân, người lao động.
Lý do thẻ nội địa được kỳ vọng phục vụ nhóm này nằm ở chi phí và tính an toàn. Ông Dũng cho rằng, thẻ giúp người lao động có nguồn tiền ngắn hạn minh bạch khi phát sinh nhu cầu chi tiêu đột xuất, thay vì phải vay ngoài. Phí phát hành, phí thường niên thấp hơn thẻ quốc tế. Giao dịch được xử lý qua hạ tầng chuyển mạch quốc gia bằng đồng Việt Nam. Chủ thẻ trả nợ đúng hạn còn từng bước có lịch sử tín dụng tốt để vay các khoản lớn hơn về sau.
Lợi thế về phí cũng được đại diện NAPAS khẳng định. Ông Nguyễn Đăng Hùng, Phó tổng giám đốc NAPAS, cho biết hơn 50 ngân hàng và công ty tài chính đã trực tiếp phát hành thẻ nội địa. Phí thường niên, phí rút tiền mặt của thẻ tín dụng nội địa thấp hơn nhiều so với thẻ quốc tế. NAPAS đã cùng Agribank phát triển thẻ nội địa 2 trong 1 cho người lao động. Đơn vị này cũng triển khai giải pháp biến điện thoại thành máy POS, giúp hộ kinh doanh nhỏ chấp nhận thẻ với chi phí thấp.
Từ nền tảng hạ tầng đó, các ngân hàng đã thiết kế sản phẩm riêng cho nhóm thu nhập thấp và trung bình. Agribank phát hành hơn 300.000 thẻ Lộc Việt với tổng hạn mức khoảng 4.400 tỷ đồng. Hạn mức từ vài triệu đến 200 triệu đồng, lãi suất 15% một năm, miễn lãi tới 55 ngày, thanh toán tối thiểu 2% dư nợ mỗi kỳ. Chủ thẻ được hoàn tiền tới 8%, tối đa 400.000 đồng mỗi tháng. Bà Nguyễn Thị Diễm Hằng, Phó giám đốc Trung tâm Thẻ Agribank, cho biết ngân hàng không chạy theo số lượng mà cấp hạn mức sát với khả năng trả nợ của khách hàng.
Dù sản phẩm đã có, đưa thẻ tới tay công nhân vẫn còn nhiều rào cản. Vụ Thanh toán chỉ ra 4 khó khăn chính: Một là, nhiều công nhân có thu nhập thấp, biến động, thiếu hồ sơ chứng minh và lịch sử tín dụng. Hai là, hạn mức, lãi suất, phí ở một số sản phẩm chưa phù hợp với mọi nhóm khách hàng. Ba là, cửa hàng nhỏ quanh khu công nghiệp vẫn chuộng tiền mặt vì chi phí thiết bị và chấp nhận thanh toán còn cao. Bốn là, một bộ phận người dùng chưa hiểu thẻ tín dụng là khoản vay phải trả, không phải thu nhập thêm.
Để tháo gỡ khó khăn về điểm chấp nhận, kinh nghiệm quốc tế cho thấy vai trò lớn của hạ tầng thanh toán. Tại Ấn Độ, từ năm 2022, thẻ tín dụng RuPay được kết nối với hệ thống UPI, cho phép quét mã QR của người bán để trả bằng hạn mức thẻ. Nhờ đó, tỷ trọng thẻ RuPay trong tổng số thẻ tín dụng lưu hành tăng từ 3% lên 10% trong năm tài chính 2023-2024, rồi đạt 16-18% vào cuối năm 2025. Indonesia cũng ra mắt thẻ tín dụng nội địa KKI hồi tháng 8, giai đoạn đầu ở dạng thẻ phi vật lý, tích hợp với mã QR quốc gia.
Ông Nguyễn Quang Hưng, Chủ tịch HĐQT NAPAS, cho rằng cách làm này rất phù hợp với thị trường Việt Nam. Khi thẻ tín dụng nội địa trở thành nguồn tiền thanh toán qua mã QR, người lao động có thể dùng hạn mức thẻ ngay tại các quầy hàng nhỏ vốn chỉ nhận QR.
Bên cạnh hạ tầng, Vụ Thanh toán đề xuất sáu nhóm giải pháp để thẻ đến gần hơn với công nhân. Ngân hàng Nhà nước tiếp tục hoàn thiện quy định về hoạt động thẻ và bảo vệ người dùng. Tổ chức phát hành được khuyến khích đánh giá khách hàng qua dữ liệu lương, dòng tiền và lịch sử trả nợ khi người dùng đồng ý. Lãi suất, phí, ngày đến hạn phải công khai, dễ hiểu, kèm tiện ích nhắc nợ và cảnh báo chi tiêu. Điểm chấp nhận thẻ cần mở rộng ở khu công nghiệp, khu nhà trọ, cửa hàng tiện ích và nhà thuốc. Mô hình có thể thí điểm tại một số khu công nghiệp lớn trước khi nhân rộng.
Ở góc độ ngân hàng thương mại, ông Hoàng Hải Vương, Phó Tổng Giám đốc Nam A Bank, cũng ủng hộ cách triển khai từng bước; đồng thời, đề xuất tiếp cận theo nhóm khách hàng cùng ngành nghề, khu công nghiệp thay vì từng người riêng lẻ. Hạn mức khởi điểm nên vừa phải, tăng dần theo lịch sử trả nợ, ngày thanh toán khớp với kỳ nhận lương.
Theo Phó Vụ trưởng Vụ Thanh toán, thời gian tới, thị trường cần chuyển trọng tâm từ tăng số thẻ phát hành sang nâng tỷ lệ thẻ hoạt động, tần suất và giá trị giao dịch, độ phủ điểm chấp nhận. Việc mở rộng tiếp cận phải luôn đi cùng chất lượng tín dụng và khả năng trả nợ đúng hạn của người dùng. Ngân hàng cần cảnh báo sớm, hỗ trợ khách hàng khi gặp khó khăn và không cấp tín dụng vượt khả năng trả nợ. Từ kinh nghiệm các nước, ông Dũng cho rằng thẻ nội địa chỉ phát triển bền vững khi hội đủ 3 yếu tố: Hạ tầng thanh toán trong nước đủ mạnh, mạng lưới chấp nhận rộng với chi phí hợp lý và cơ chế cấp tín dụng có trách nhiệm.
“Mục tiêu không phải phát hành thẻ bằng mọi giá, mà là để người lao động có thể tiếp cận, sử dụng và quản lý một nguồn tín dụng thuận tiện, minh bạch, an toàn”, ông Dũng nhấn mạnh.