Theo các chuyên gia chứng khoán, thị trường vẫn đang trong trạng thái “tích lũy đi lên”, với dòng tiền còn phân hóa và nền tảng hỗ trợ chưa đủ mạnh. Để bứt phá rõ ràng hơn, cần thêm thời gian và lực đẩy đồng thuận.
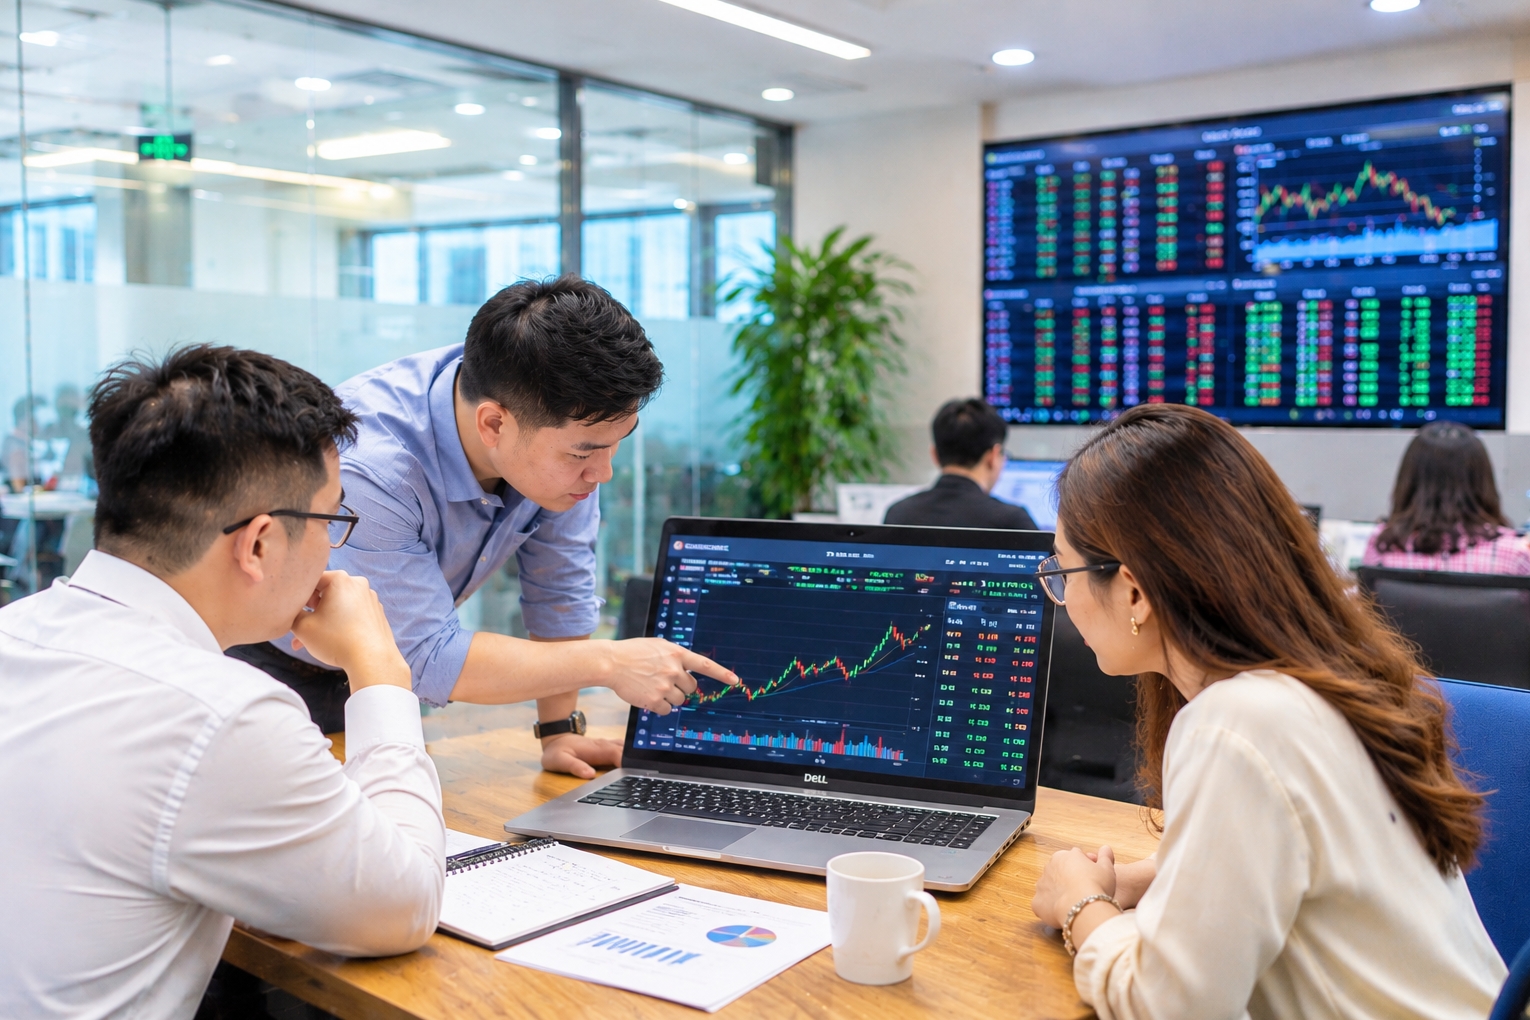
TTCK đang cần thêm thời gian để xác lập mặt bằng giá mới. Ảnh ST
Thị trường vẫn cần thêm đồng thuận để "giữ lửa"
So với các nhịp hồi trước đó, đợt tăng từ vùng đáy tháng 4 đến nay mang lại cảm giác vững chắc hơn – ít nhất là về mặt kỹ thuật. Tuy nhiên, điều đáng chú ý không chỉ nằm ở đường giá, mà còn ở nền vĩ mô đang có những chuyển biến tích cực hiếm thấy kể từ đầu năm.
GDP quý II tăng gần 8%, tín dụng 6 tháng đạt 9,9%, dòng vốn FDI và đầu tư công đồng loạt cải thiện, trong khi mặt bằng lãi suất tiếp tục được duy trì ở vùng thấp. Theo đánh giá của Công ty Chứng khoán Phú Hưng (PHS), đây là những yếu tố đang góp phần xây dựng nền tảng cho kỳ vọng phục hồi trung hạn, đồng thời củng cố tâm lý nhà đầu tư. Trong bối cảnh đó, việc tháo gỡ áp lực chính sách thương mại với Mỹ hồi đầu tháng 7 được xem là tín hiệu tích cực về mặt tâm lý, dù chưa đủ để tạo chuyển biến thực chất về dòng vốn.
Dù kinh tế có dấu hiệu cải thiện, TTCK không phải lúc nào cũng tăng tương ứng. Diễn biến thị trường còn phụ thuộc vào tâm lý nhà đầu tư, dòng tiền và nhiều yếu tố kỹ thuật. Khi VN-Index tiến sát vùng kháng cự mạnh 1.475 – 1.500 điểm, giới đầu tư giàu kinh nghiệm thường dè chừng với sự hưng phấn lan tỏa.
Một số chỉ báo kỹ thuật đã tiệm cận vùng quá mua, trong khi thanh khoản tuy cải thiện nhưng vẫn phân hóa theo nhóm ngành. PHS cho rằng dòng tiền vẫn phân hóa và thiếu sự lan tỏa rộng – một dấu hiệu cho thấy đà tăng hiện tại có thể đang nghiêng nhiều về kỳ vọng hơn là dựa trên nền tảng nội lực thực sự.
Phân tích trong Báo cáo chiến lược tháng 7 của PHS cho thấy thị trường đang ở trạng thái “tích lũy đi lên” – tức là có nền tảng ổn định, nhưng chưa hội tụ đủ điều kiện để bứt phá mạnh. Tâm lý nhà đầu tư đã chuyển từ phòng thủ sang quan sát, song sự đồng thuận toàn thị trường vẫn còn hạn chế. Các yếu tố bên ngoài – đặc biệt là chính sách lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), điều tiết dòng vốn toàn cầu hay biến động địa chính trị – tiếp tục là biến số khó đoán, có thể tác động trực tiếp đến nhịp vận động của dòng tiền trong nước.
Chính vì vậy, thay vì cuốn theo đà tăng, thị trường đang cần thêm thời gian để xác lập mặt bằng giá mới – nơi kỳ vọng và thực tế có thể gặp nhau trong trạng thái cân bằng hơn.
VN-Index quý III/2025: Tích lũy để bứt phá hay đang cạn dư địa?
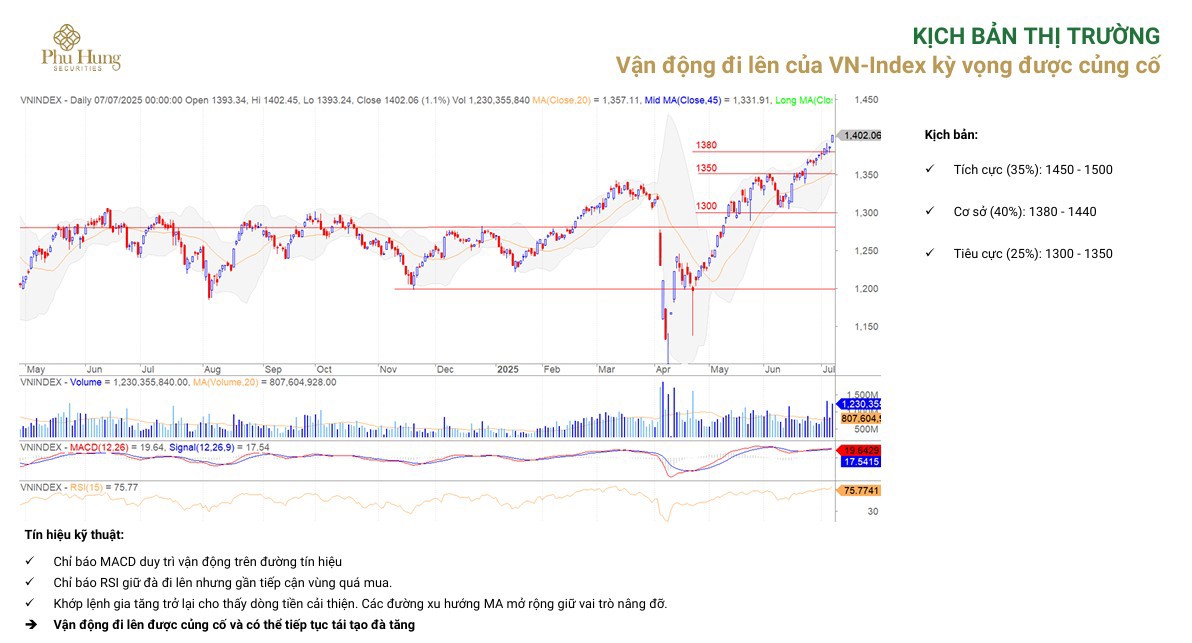
Trong bối cảnh xu hướng thị trường vẫn chưa thực sự rõ ràng, cách tiếp cận dự báo theo xác suất trở thành phương pháp phù hợp hơn cả. Đây cũng là cách nhìn được các chuyên gia phân tích PHS áp dụng trong Báo cáo chiến lược tháng 7, khi đưa ra ba kịch bản vận động của chỉ số VN-Index trong quý III – mỗi kịch bản phản ánh một mức độ biến động khác nhau, tùy thuộc vào diễn biến chính sách và phản ứng của dòng tiền.
Đối với kịch bản cơ sở, với xác suất 40%, PHS cho rằng thị trường sẽ dao động trong vùng 1.380 – 1.440 điểm, tương ứng với trạng thái tích lũy đi ngang. Đây được xem là kịch bản phản ánh sát thực tế hiện tại: phần lớn thông tin hỗ trợ đã phản ánh vào giá, trong khi các yếu tố mang tính chất dẫn dắt chưa đủ mạnh để tạo đột phá. Dòng tiền có xu hướng giữ ổn định nhưng vẫn chọn lọc cao, và tâm lý thị trường tiếp tục thận trọng khi chỉ số tiến sát ngưỡng 1.500 điểm – vốn là mốc kháng cự mang tính tâm lý lẫn kỹ thuật.
Đối với kịch bản tích cực, với xác suất 35%, PHS giả định thị trường có thể vượt vùng kháng cự này và thiết lập mặt bằng giá cao hơn nếu các yếu tố hỗ trợ đồng loạt xuất hiện. Khi Fed chuyển hướng sang nới lỏng chính sách, thanh khoản toàn cầu cải thiện và dòng vốn ngoại quay lại mạnh mẽ, tâm lý thị trường có thể được giải phóng, tạo đà cho VN-Index vượt mốc 1.500 điểm. Tuy nhiên, PHS đánh giá xác suất này vẫn thấp hơn kịch bản cơ sở, bởi phần lớn yếu tố thuận lợi vẫn mang tính kỳ vọng và chưa được kiểm chứng rõ nét trong thực tế.
Đối với kịch bản tiêu cực, với xác suất 25%, các chuyên gia PHS giả định VN-Index điều chỉnh về vùng 1.300 – 1.350 điểm nếu xuất hiện các cú sốc bất lợi, đặc biệt từ bên ngoài. Áp lực lạm phát toàn cầu có thể quay lại, Fed giữ lãi suất cao lâu hơn kỳ vọng, hoặc xung đột địa chính trị leo thang là những yếu tố có thể ảnh hưởng trực tiếp đến dòng vốn và tâm lý nhà đầu tư. Trong nước, nếu kết quả kinh doanh quý II gây thất vọng, hoặc tiến độ đầu tư công chậm lại, thị trường cũng có thể phản ứng theo hướng tiêu cực trong ngắn hạn.
Với nhà đầu tư có tầm nhìn dài hạn, việc kiểm soát kỳ vọng, bám sát chu kỳ thị trường và chủ động với danh mục sẽ là lợi thế đáng kể trong giai đoạn chưa rõ xu hướng như hiện nay.
Trước ba kịch bản này, PHS khuyến nghị nhà đầu tư nên theo đuổi chiến lược đầu tư trung dung: duy trì tỷ trọng cổ phiếu hợp lý, tránh mua đuổi theo chỉ số, đồng thời cơ cấu danh mục theo nhóm ngành có nền tảng vĩ mô hỗ trợ thay vì tập trung vào mã đơn lẻ.
Các nhóm ngành được ưu tiên bao gồm: ngân hàng (hưởng lợi từ tín dụng mở rộng), xây dựng – thép (được thúc đẩy bởi đầu tư công), công nghệ (tăng trưởng dài hạn nhờ chuyển đổi số), năng lượng – điện (ổn định dòng tiền, biên lợi nhuận tốt), cùng nhóm chứng khoán nếu thanh khoản thị trường tiếp tục duy trì tích cực.
Theo các chuyên gia của PHS, thị trường trong quý III sẽ có nhiều điểm sáng, nhưng khả năng hình thành sóng tăng mạnh vẫn cần thêm thời gian để các yếu tố hỗ trợ đủ độ chín. Với nhà đầu tư có tầm nhìn dài hạn, việc kiểm soát kỳ vọng, bám sát chu kỳ thị trường và chủ động với danh mục sẽ là lợi thế đáng kể trong giai đoạn chưa rõ xu hướng như hiện nay.
Tăng trưởng 2 con số đòi hỏi thị trường vốn vừa bổ sung vốn trung, dài hạn ngoài tín dụng ngân hàng, vừa dẫn vốn vào hạ tầng, năng lượng, sản xuất, công nghệ.
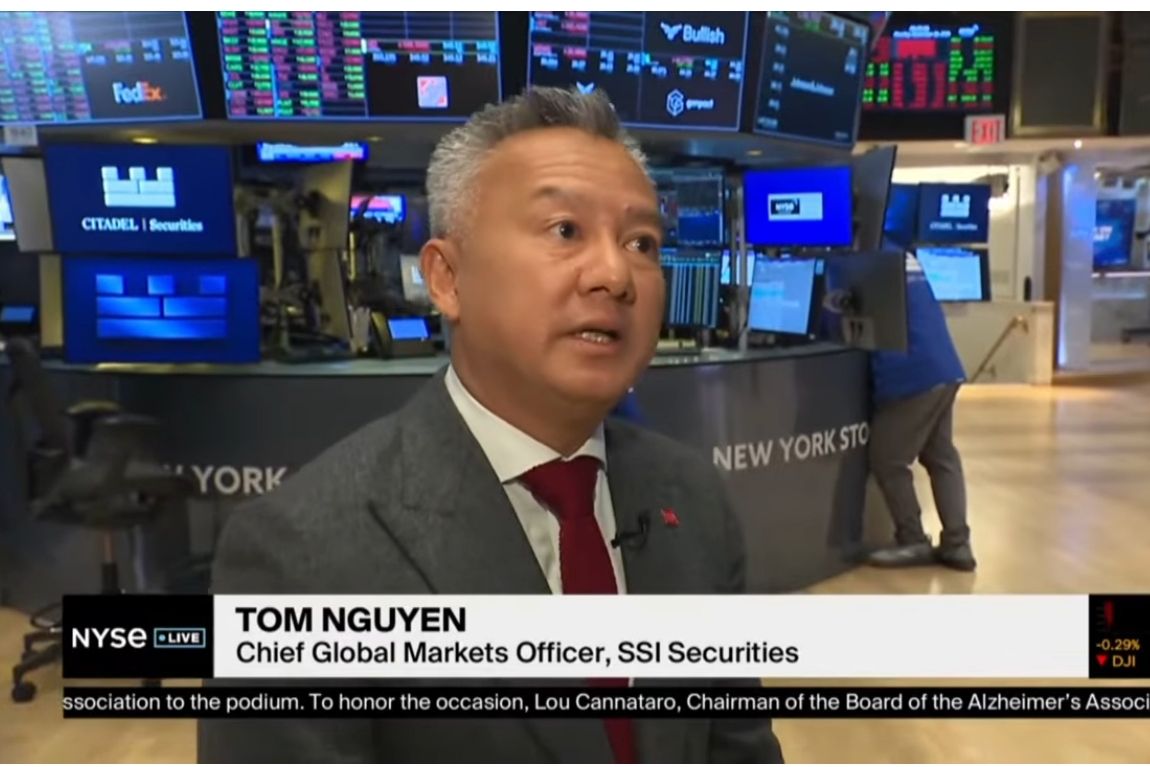
Trên sóng NYSE Live sáng ngày 16/11 (giờ New York), ông Thomas Nguyễn, Giám đốc Thị trường Nước ngoài SSI đã giới thiệu với nhà đầu tư Mỹ về một Việt Nam tăng trưởng mạnh nhất 15 năm, hướng tới mức trên 10%.
Sự kiện chứng khoán ngày 17/11/2026 ghi nhận 6 doanh nghiệp có thông tin đáng chú ý về chốt quyền nhận cổ tức, tổ chức đại hội đồng cổ đông và lấy ý kiến cổ đông bằng văn bản.
VN-Index tăng phiên thứ hai liên tiếp và đóng cửa tại 1.736,89 điểm, dù dòng tiền thận trọng khiến thanh khoản giảm mạnh, còn diễn biến giữa các nhóm ngành tiếp tục phân hóa.
Những câu chuyện, dấu mốc và ký ức về hành trình 30 năm ngành Chứng khoán Việt Nam được tái hiện qua các tác phẩm xuất sắc, vừa được Ủy ban Chứng khoán Nhà nước vinh danh chiều 16/11/2026.
Thu hút hơn 1.500 sinh viên từ hơn 50 trường đại học, Go Finance 2026 đặt yêu cầu phân tích doanh nghiệp, đánh giá rủi ro và bảo vệ khuyến nghị đầu tư vào nội dung tranh tài.
VN-Index được dự báo tiếp tục tích lũy trong tuần mới, khi dòng tiền chưa cải thiện, thiếu nhóm cổ phiếu dẫn dắt. Áp lực từ môi trường tài chính quốc tế và nhu cầu vốn cuối năm có thể cản trở đà phục hồi.
Thưa quý vị, theo quy định tại Nghị định số 252 và Thông tư 90, công tác quản lý nợ thuế và tạm hoãn xuất cảnh đang được các cơ quan thuế siết chặt nhằm nâng cao kỷ luật tài chính. Để tránh rơi vào tình huống bị "giữ chân" ngay tại cửa khẩu, người nộp thuế cần nắm rõ các tiêu chí áp dụng và chủ động kiểm tra tình trạng nghĩa vụ tài chính của mình.
-----------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Thưa quý vị, theo Nghị định số 253 có hiệu lực từ ngày 1/7/2026, các cá nhân hoạt động trong lĩnh vực dịch vụ tự do, freelancer, affiliate hay KOL (cây âu eo) và KOC (Cây âu si) cần hết sức lưu ý những thay đổi quan trọng về chính sách thuế thu nhập cá nhân. Việc không nắm rõ quy định mới có thể đẩy thu nhập của cá nhân vào biểu thuế lũy tiến từng phần với mức thuế suất cao nhất lên tới 35%.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Thưa quý vị, Việc sửa đổi Luật Kế toán và Luật Kiểm toán độc lập hướng tới mở rộng thị trường dịch vụ, đơn giản hóa thủ tục hành chính, đồng thời tăng cường hậu kiểm, bảo đảm chất lượng hành nghề. Trong tuần qua, dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập tiếp tục nhận được sự quan tâm tại Kỳ họp thứ hai Quốc hội khóa 16. Các ý kiến cơ bản đồng thuận với chủ trương cải cách điều kiện kinh doanh, chuyển từ tiền kiểm sang hậu kiểm, song nhấn mạnh yêu cầu bảo đảm chất lượng dịch vụ và tính trung thực của thông tin tài chính.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
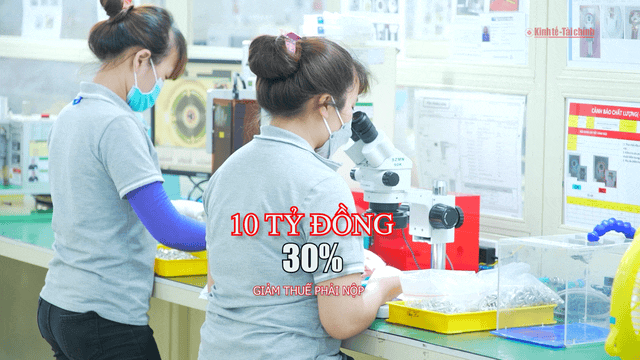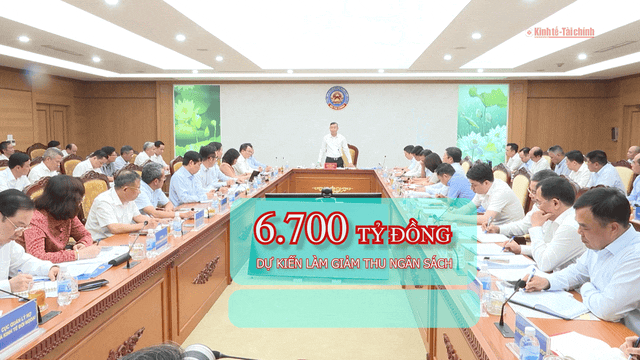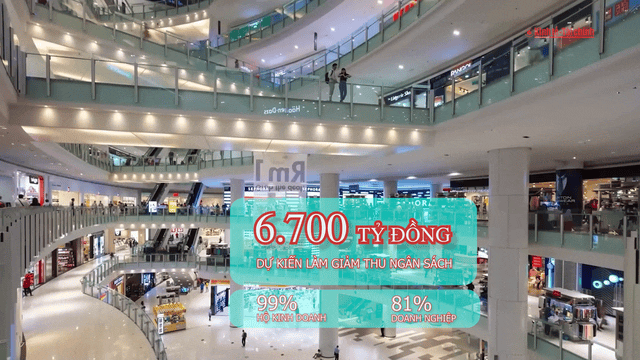
Nhằm hỗ trợ doanh nghiệp và hộ kinh doanh cải thiện dòng tiền, duy trì sản xuất và tái đầu tư trong bối cảnh còn nhiều thách thức, Chính phủ vừa chính thức ban hành Nghị định số 398 quy định chi tiết việc thực hiện Nghị quyết số 43 của Quốc hội về giảm thuế thu nhập.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Làm sạch mã số thuế không chỉ là xử lý những mã số thuế không còn hoạt động, mà còn là yêu cầu cấp thiết để chuẩn hóa dữ liệu quản lý, ngăn chặn tình trạng lợi dụng doanh nghiệp đã ngừng hoạt động để trốn thuế, kinh doanh bất hợp pháp và đáp ứng các cam kết quốc tế về trao đổi thông tin thuế.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Trong khuôn khổ Hội nghị Cấp cao ASEAN lần thứ 49 và các hội nghị Cấp cao liên quan, Thủ tướng Chính phủ Lê Minh Hưng đã cùng Lãnh đạo các nước ASEAN và 8 đối tác tham dự Hội nghị Cấp cao Đông Á (EAS) lần thứ 21.
Trong khuôn khổ Đại hội đồng liên Nghị viện các nước ASEAN lần thứ 47 (AIPA - 47), trưa ngày 17/11, Chủ tịch Quốc hội Trần Thanh Mẫn dự Phiên họp Ủy ban Chấp hành AIPA.
Trong khuôn khổ Hội nghị Cấp cao ASEAN lần thứ 49 và các hội nghị Cấp cao liên quan, Thủ tướng Chính phủ Lê Minh Hưng cùng các nhà Lãnh đạo ASEAN và Thủ tướng Ấn Độ Narendra Modi tham dự Hội nghị Cấp cao ASEAN - Ấn Độ lần thứ 23.
Trưa ngày 17/11, tại Manila, Philippines, Thủ tướng Chính phủ Lê Minh Hưng và Thủ tướng Nhật Bản Takaichi Sanae đã đồng chủ trì Hội nghị Cấp cao Mekong - Nhật Bản lần thứ 13.
Ngày 17/11, trong khuôn khổ Hội nghị Cấp cao ASEAN lần thứ 49 và các hội nghị Cấp cao liên quan, Thủ tướng Chính phủ Lê Minh Hưng đã cùng Lãnh đạo các nước ASEAN, Trung Quốc, Nhật Bản và Hàn Quốc tham dự Hội nghị Cấp cao ASEAN+3 lần thứ 29.
Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thành phố Thâm Quyến, tỉnh Quảng Đông, Trung Quốc.
Với tiềm năng thị trường kinh tế tầm thấp tại Việt Nam được dự báo đạt 2-3 tỷ USD trong ngắn hạn, TP. Hồ Chí Minh đang khẩn trương chuẩn bị đón đầu cơ hội phát triển lĩnh vực mới.
Tăng trưởng 2 con số đòi hỏi thị trường vốn vừa bổ sung vốn trung, dài hạn ngoài tín dụng ngân hàng, vừa dẫn vốn vào hạ tầng, năng lượng, sản xuất, công nghệ.
Thủ tướng Chính phủ Lê Minh Hưng cùng Lãnh đạo các nước ASEAN và Tổng Thư ký Liên Hợp Quốc António Guterres tham dự Hội nghị Cấp cao ASEAN - Liên hợp quốc.
Dự Hội nghị Cấp cao ASEAN - Hàn Quốc lần thứ 27, Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh, ASEAN - Hàn Quốc là quan hệ đối tác năng động, hiện đại và thực chất.
Phó Thủ tướng Thường trực Phạm Gia Túc yêu cầu ngành xây dựng đẩy mạnh khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số, nâng cao năng suất, hiệu quả đầu tư, tạo động lực thúc đẩy tăng trưởng kinh tế 2 con số.