Theo các chuyên gia PwC Việt Nam, doanh nghiệp cần sớm đánh giá tác động của chi phí carbon, quản lý hạn ngạch phát thải và xây dựng lộ trình giảm phát thải để chủ động trong kế hoạch đầu tư, quản trị rủi ro và nâng cao năng lực cạnh tranh.
 |
| Việt Nam đang vận hành thí điểm hệ thống giao dịch hạn ngạch phát thải (ETS). Ảnh: AI |
Theo ấn phẩm vừa phát hành “Thị trường tín chỉ carbon tại Việt Nam: Chủ động chuẩn bị để gia tăng lợi thế cạnh tranh” của PwC Việt Nam, thị trường tín chỉ carbon tại Việt Nam đang chuyển từ các mục tiêu, chính sách định hướng sang giai đoạn triển khai thực tế.
Với việc vận hành thí điểm hệ thống giao dịch hạn ngạch phát thải từ năm 2026, định giá carbon đang dần trở thành yếu tố có thể ảnh hưởng đến quản lý chi phí, kế hoạch đầu tư, chuỗi cung ứng và năng lực cạnh tranh của doanh nghiệp.
Theo PwC Việt Nam, sàn giao dịch thí điểm hiện áp dụng đối với 110 cơ sở thuộc các ngành nhiệt điện, sản xuất sắt thép và xi măng. Đây là những ngành có mức phát thải đáng kể và tương đối sẵn sàng về năng lực theo dõi, đo lường và báo cáo phát thải.
Trong giai đoạn thí điểm, hạn ngạch được phân bổ miễn phí dựa trên định mức ngành, dữ liệu sản xuất và mục tiêu giảm phát thải. Việt Nam cũng cho phép sử dụng một phần tín chỉ carbon đủ điều kiện theo các cơ chế linh hoạt được quy định.
Từ kinh nghiệm hơn 20 năm phát triển của Hệ thống giao dịch phát thải của Liên minh châu Âu (EU ETS), các chuyên gia của PwC Việt Nam cho rằng, chi phí carbon có thể dần trở thành yếu tố ảnh hưởng đáng kể đến hiệu quả kinh doanh khi hạn ngạch phát thải được siết chặt và cơ chế phân bổ miễn phí giảm dần.
Đối với các ngành có lượng phát thải lớn, chi phí carbon có thể ảnh hưởng trực tiếp đến chi phí vận hành, quyết định đầu tư và năng lực cạnh tranh. Vì vậy, việc đánh giá sớm lượng phát thải khí nhà kính và những tác động tiềm ẩn từ chi phí carbon sẽ giúp doanh nghiệp chủ động hơn trong lập kế hoạch và quản trị rủi ro.
Với những doanh nghiệp thuộc phạm vi thị trường bắt buộc, PwC Việt Nam khuyến nghị, trước hết cần so sánh lượng phát thải thực tế với hạn ngạch được phân bổ để xác định sớm nguy cơ thiếu hụt hoặc dư thừa hạn ngạch, từ đó xây dựng phương án quản lý phù hợp và đánh giá những tác động tài chính có thể phát sinh.
Cùng với quản lý hạn ngạch, doanh nghiệp cần đánh giá tác động của chi phí carbon đối với chi phí vận hành, hiệu quả kinh doanh và quyết định đầu tư. Theo các chuyên gia của PwC Việt Nam, doanh nghiệp có thể cân nhắc định giá carbon nội bộ thông qua mức giá carbon giả định, cơ chế thu phí nội bộ hoặc phương pháp thẩm định đầu tư, qua đó lồng ghép chi phí carbon vào quá trình ra quyết định kinh doanh.
Một yêu cầu khác là xây dựng lộ trình giảm phát thải. Doanh nghiệp cần xác định và sắp xếp thứ tự ưu tiên các cơ hội giảm phát thải phù hợp với đặc thù ngành và chiến lược đầu tư, vừa đáp ứng yêu cầu tuân thủ, vừa nâng cao năng lực cạnh tranh trong dài hạn.
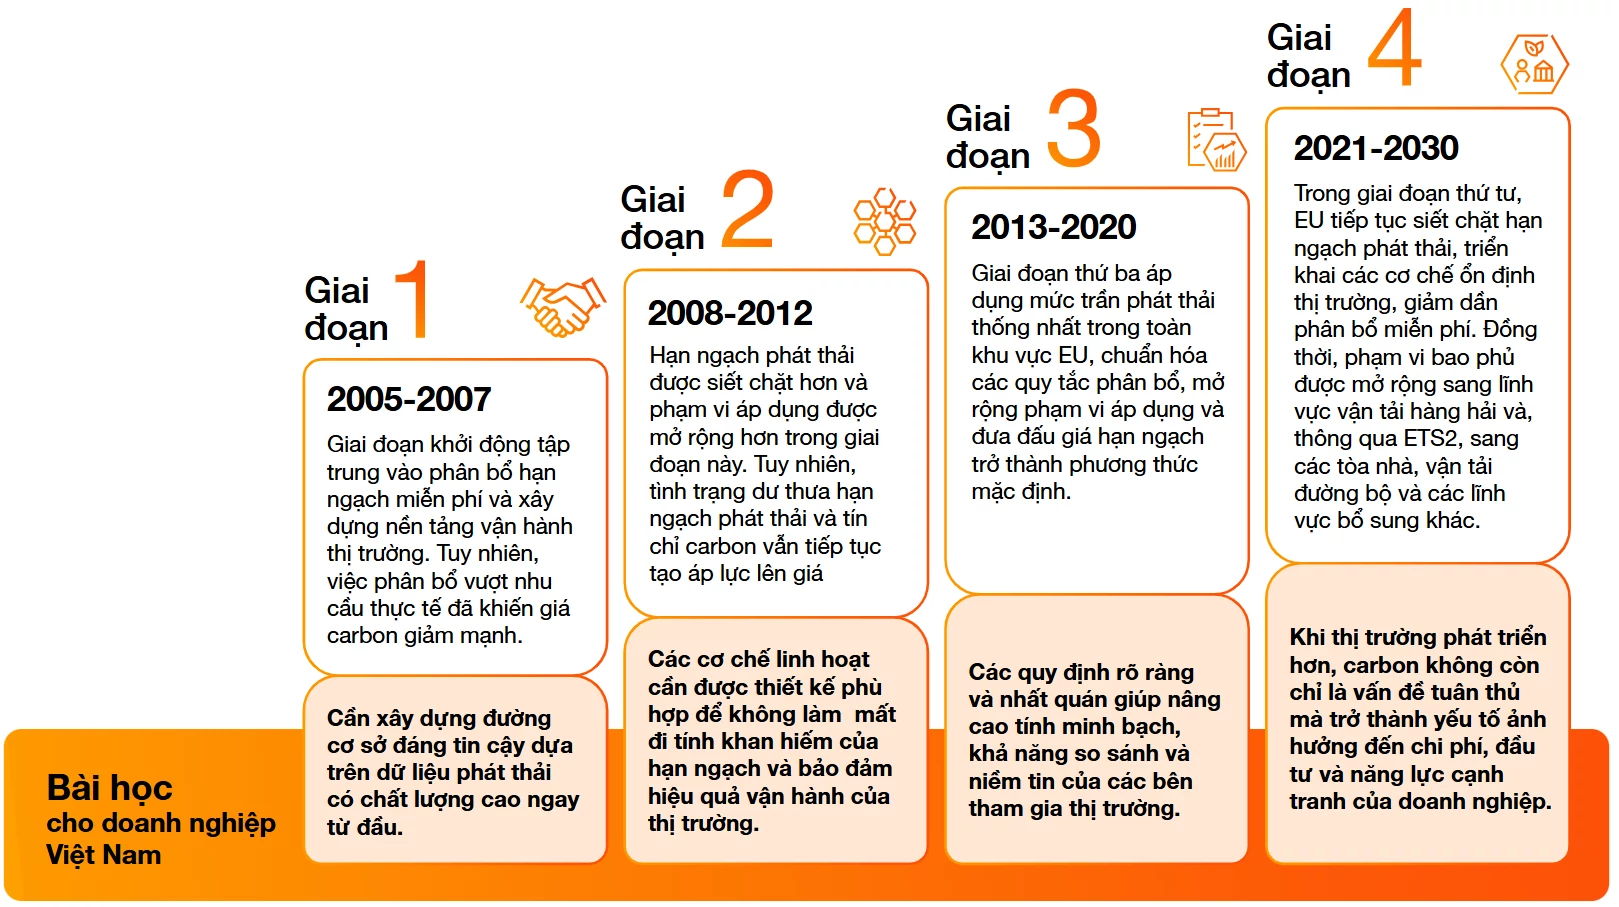 |
| Nguồn: PwC Việt Nam. |
Để thực hiện những yêu cầu này, ấn phẩm của PwC Việt Nam nhấn mạnh, doanh nghiệp cần xây dựng nền tảng dữ liệu phát thải đáng tin cậy. Trong đó, cần tăng cường năng lực theo dõi, thu thập dữ liệu, báo cáo và thẩm tra phát thải để bảo đảm tính chính xác của dữ liệu và đáp ứng yêu cầu tham gia thị trường.
Doanh nghiệp cũng cần thực hiện kiểm kê khí nhà kính và triển khai hệ thống đo đạc, báo cáo và thẩm tra phát thải (MRV), từ thu thập dữ liệu, xây dựng phương pháp tính toán phát thải, hoàn thiện hồ sơ đến chuẩn bị cho quá trình thẩm tra.
Song song với dữ liệu, doanh nghiệp cần rà soát hệ thống quản lý, quy trình nội bộ và cơ chế quản trị để xác định mức độ sẵn sàng tham gia thị trường. PwC Việt Nam cũng khuyến nghị, phân công rõ vai trò, trách nhiệm và cơ chế báo cáo trong quản lý phát thải; đồng thời tăng cường phối hợp giữa các bộ phận phát triển bền vững, vận hành, tài chính và tuân thủ.
Theo các chuyên gia của PwC Việt Nam, việc chuẩn bị cho thị trường carbon không chỉ dành cho các doanh nghiệp đang thuộc phạm vi bắt buộc. Những doanh nghiệp chưa thuộc phạm vi này vẫn có thể chịu tác động từ yêu cầu của khách hàng, nhà cung cấp, đối tác trong chuỗi giá trị hoặc các yêu cầu để tiếp cận thị trường mục tiêu.
Do vậy, doanh nghiệp cần theo dõi yêu cầu từ chuỗi giá trị, đồng thời đánh giá mức độ phụ thuộc vào những ngành có cường độ phát thải cao để nhận diện các tác động gián tiếp đối với hoạt động kinh doanh.
Bên cạnh đó, doanh nghiệp có thể tìm hiểu những cơ hội từ thị trường tín chỉ carbon, xem xét liệu các sáng kiến giảm phát thải hiện tại hoặc trong tương lai có thể tham gia các cơ chế tín chỉ carbon, phát triển dự án carbon hoặc các hoạt động giao dịch liên quan. Các chuyên gia của PwC Việt Nam cũng đề cập, khả năng doanh nghiệp sử dụng hoặc tạo nguồn doanh thu từ tín chỉ carbon.
Các yếu tố liên quan đến thị trường carbon cũng cần từng bước được tích hợp vào kế hoạch đầu tư, chiến lược tăng trưởng và lộ trình giảm phát thải. Khi phù hợp, doanh nghiệp có thể áp dụng cơ chế giá carbon nội bộ để hỗ trợ quá trình ra quyết định.
Theo PwC Việt Nam, sự chuẩn bị của doanh nghiệp không nên chỉ dừng ở việc đáp ứng yêu cầu báo cáo ban đầu. Việc xây dựng hệ thống dữ liệu phát thải đáng tin cậy, cơ chế quản trị rõ ràng và chủ động đánh giá tác động của chi phí carbon sẽ giúp doanh nghiệp nâng cao mức độ sẵn sàng khi thị trường tiếp tục phát triển.