

Dòng tiền tuần qua: Yêu cầu giảm lãi suất cho vay, ngân hàng đẩy mạnh tăng vốn
Thị trường tiền tệ tuần qua diễn biến đáng chú ý khi Chính phủ yêu cầu giảm lãi suất cho vay từ 1,5 - 2% đối với hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên.


 |
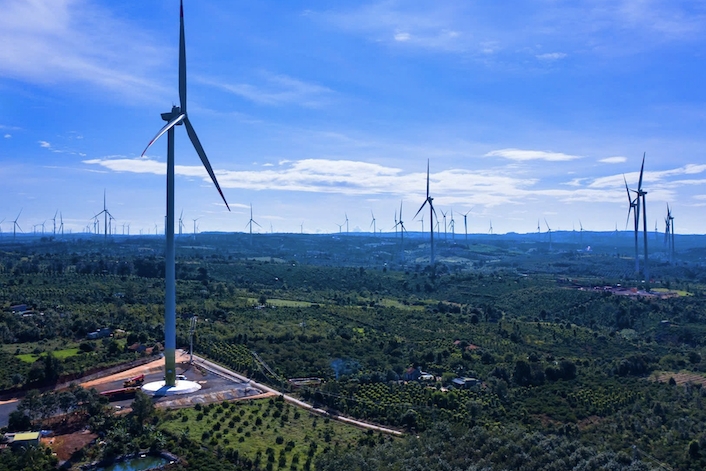
| Các ngân hàng đang xem tín dụng xanh không chỉ là yêu cầu phát triển bền vững mà còn là cơ hội tăng trưởng dài hạn. |
Tăng trưởng nhưng chưa dễ hấp thụ
Theo Ngân hàng Nhà nước, đến cuối năm 2025, dư nợ tín dụng xanh đạt gần 780.000 tỷ đồng, chiếm khoảng 4,19% tổng dư nợ toàn nền kinh tế và tăng 14,62% so với năm trước đó, cao hơn con số tăng trưởng 9,5% của năm 2024. Tính đến cuối tháng 4/2026, dư nợ tín dụng xanh tiếp tục duy trì trên 780.000 tỷ đồng, trong khi dư nợ đã được đánh giá rủi ro môi trường - xã hội đạt hơn 5,1 triệu tỷ đồng.
Về cơ cấu, tín dụng xanh tập trung chủ yếu vào nông nghiệp (30 - 33%) và năng lượng tái tạo, năng lượng sạch (khoảng 40%) trong tổng dư nợ tín dụng xanh, trong khi nhiều lĩnh vực như giao thông xanh, công trình xanh hay kinh tế tuần hoàn vẫn còn thiếu nguồn vốn. Đáng chú ý, tín dụng xanh đang mở rộng sang lĩnh vực tiêu dùng như cho vay mua nhà xanh, điện mặt trời áp mái hay phương tiện giao thông thân thiện môi trường.
Dù tỷ trọng còn khá khiêm tốn, tín dụng xanh tại Việt Nam được đánh giá đang theo kịp xu hướng toàn cầu khi số lượng tổ chức tín dụng tham gia lĩnh vực này tăng gấp 4 lần trong vài năm gần đây.
Các ngân hàng đang xem tín dụng xanh không chỉ là yêu cầu phát triển bền vững mà còn là cơ hội tăng trưởng dài hạn. Tuy nhiên, bài toán lớn nhất hiện nay không nằm ở nguồn vốn, mà ở khả năng hấp thụ của doanh nghiệp.
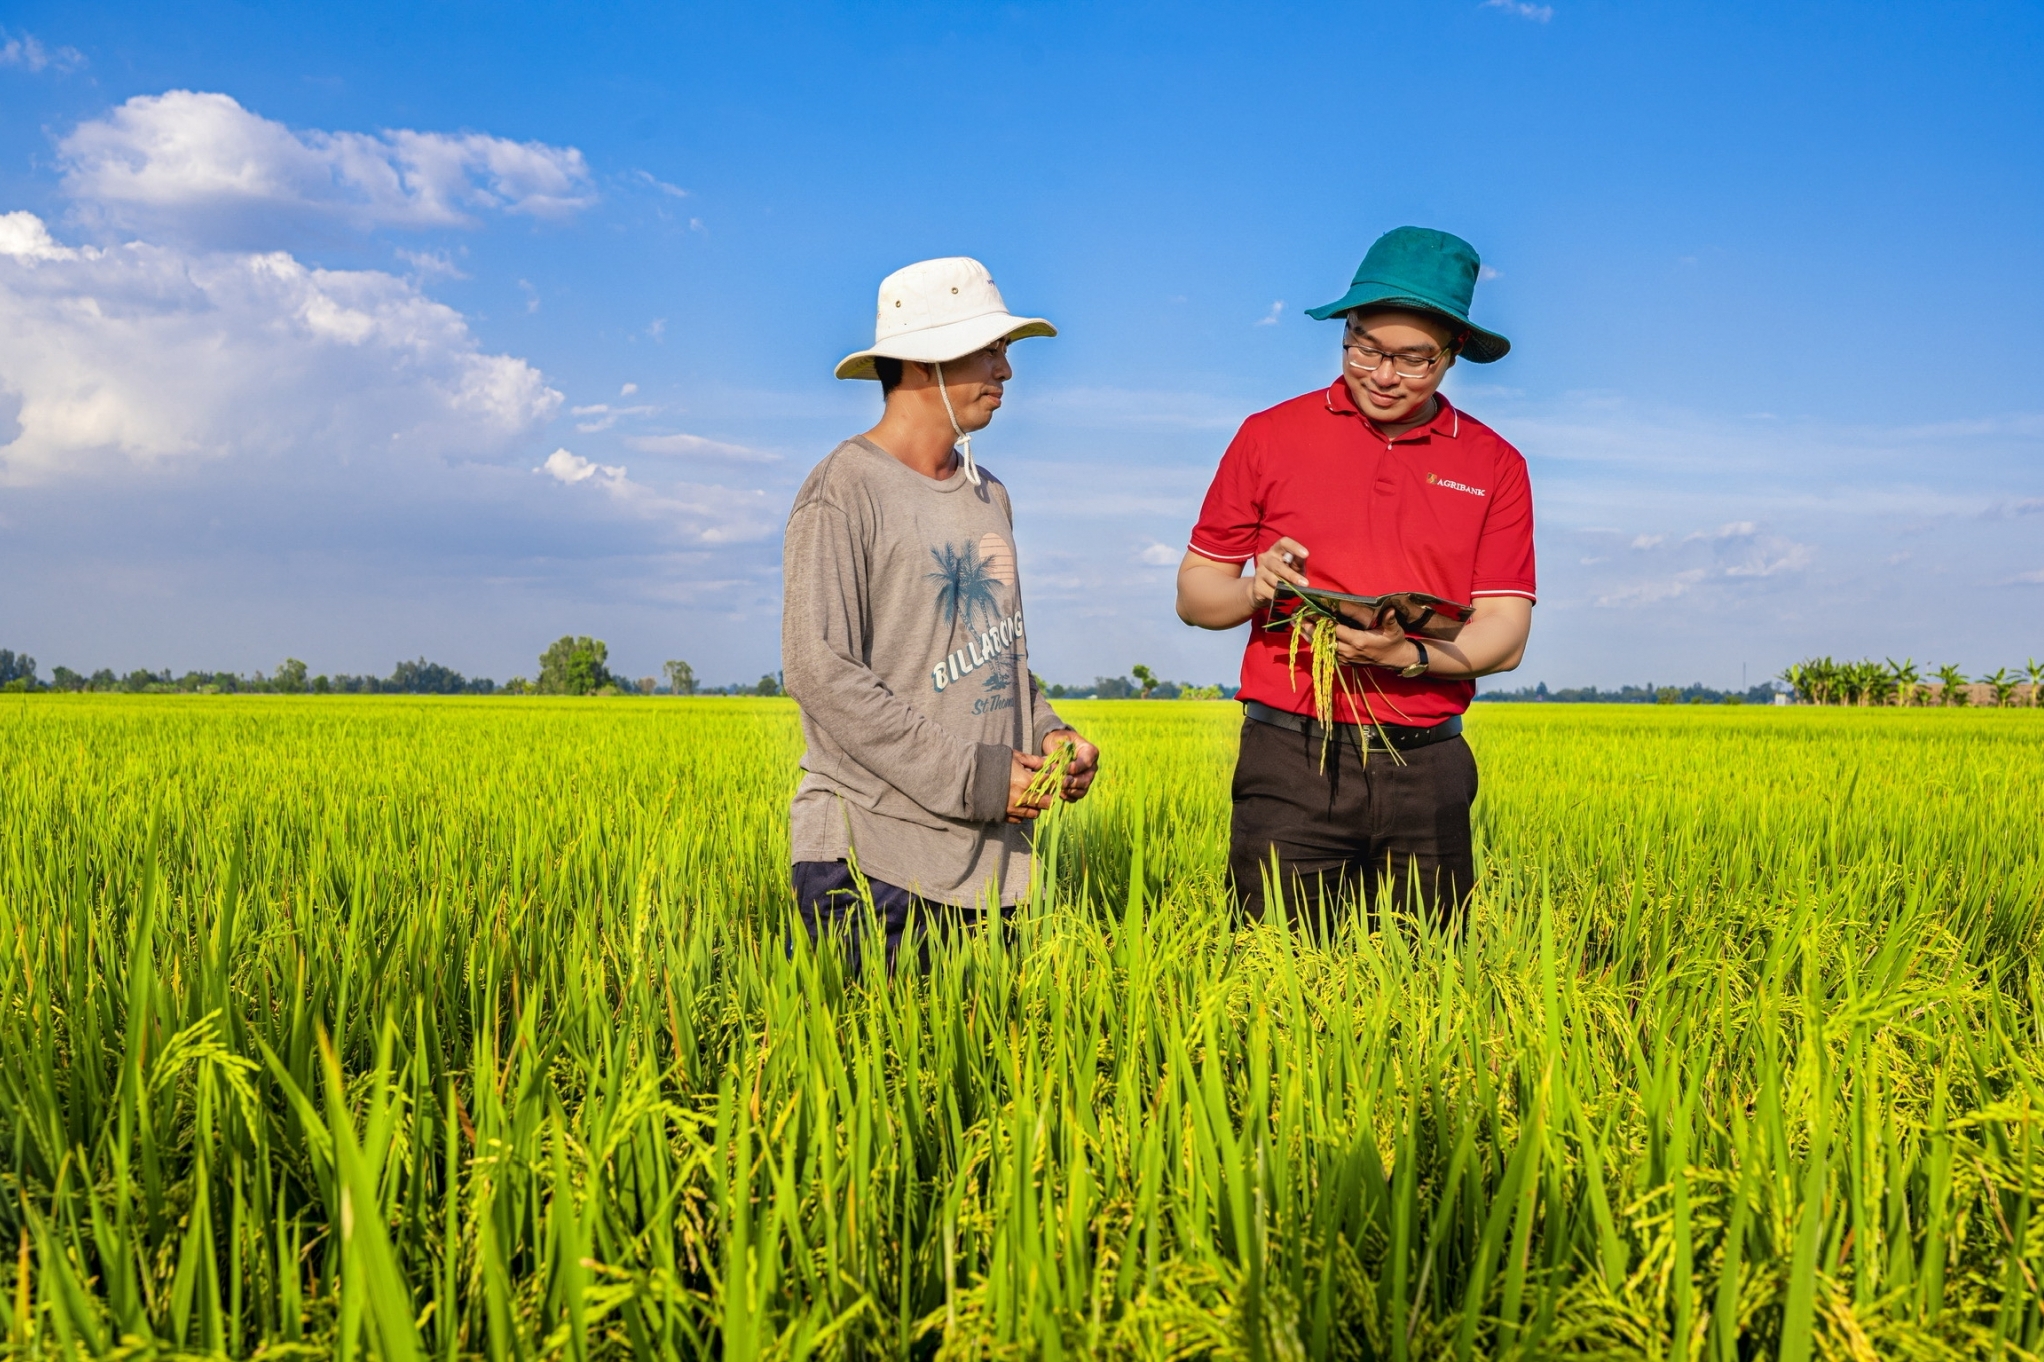
Bà Nguyễn Thị Thu Hà, Giám đốc Trường Đào tạo cán bộ, Phó trưởng Ban chỉ đạo ESG Agribank cho biết, Ngân hàng đang triển khai nhiều chương trình tín dụng xanh quy mô lớn như gói 30.000 tỷ đồng cho dự án 1 triệu ha lúa chất lượng cao, phát thải thấp và gói 60.000 tỷ đồng cho hạ tầng điện, giao thông. Ngoài ra, Agribank còn tổ chức các hội nghị kết nối doanh nghiệp xanh và đã ký kết khoảng hơn 700 tỷ đồng cho các dự án nông nghiệp xanh, ứng phó biến đổi khí hậu.
Tuy nhiên, theo bà Hà, nhiều doanh nghiệp vẫn thiếu hệ thống quản trị ESG, thiếu dữ liệu đo lường phát thải hoặc chưa xây dựng chiến lược phát triển bền vững rõ ràng. Điều này khiến quá trình tiếp cận vốn xanh gặp không ít trở ngại.
Tại OCB, tín dụng xanh tiếp tục được xác định là định hướng chiến lược. Kết thúc quý I/2026, dư nợ tín dụng xanh của ngân hàng này tăng khoảng 15% so với cùng kỳ, danh mục tín dụng xanh duy trì ở mức 9 - 10% tổng dư nợ, cao hơn đáng kể mức bình quân toàn ngành.
Theo lãnh đạo OCB, nhu cầu vốn cho chuyển đổi xanh tại Việt Nam còn rất lớn, đặc biệt trong các lĩnh vực năng lượng tái tạo, công trình xanh, nông nghiệp bền vững hay sử dụng năng lượng hiệu quả. Tuy nhiên, các dự án xanh thường có thời gian hoàn vốn dài, đòi hỏi ngân hàng phải có nguồn vốn trung và dài hạn ổn định cũng như hệ thống quản trị rủi ro phù hợp.
TS. Nguyễn Trí Hiếu, Viện trưởng Viện Nghiên cứu và Phát triển thị trường tài chính và bất động sản Toàn cầu nhận định, dù tín dụng xanh đã có bước tiến đáng kể trong khoảng một thập kỷ qua, nhưng vẫn là lĩnh vực còn khá mới tại Việt Nam.
Theo ông Hiếu, áp lực thanh khoản và quy định về tỷ lệ cho vay trên huy động khiến nhiều ngân hàng phải cân nhắc kỹ khi mở rộng tín dụng xanh. Trong bối cảnh chi phí vốn tăng và nhu cầu vốn của nền kinh tế lớn, dư địa dành cho các khoản vay dài hạn, lợi nhuận thấp như dự án xanh không còn nhiều.
Rủi ro “tô xanh”
Một trong những áp lực lớn nhất hiện nay với các ngân hàng là nguy cơ doanh nghiệp “tô xanh” hồ sơ vay vốn để tiếp cận nguồn vốn ưu đãi.
Theo các chuyên gia, đây là tình trạng doanh nghiệp xây dựng hình ảnh thân thiện môi trường hoặc công bố các cam kết ESG đẹp trên giấy tờ, nhưng thực tế không tạo ra tác động môi trường tương xứng.
Ông Lim Dyi Chang, Giám đốc Khối Khách hàng doanh nghiệp, UOB Việt Nam cho rằng, xu hướng dịch chuyển dòng vốn toàn cầu vào các dự án xanh đã trở thành tất yếu. Tuy nhiên, điều này cũng buộc ngân hàng phải siết chặt quy trình thẩm định.
Một doanh nghiệp thủy sản muốn tiếp cận vốn xanh tại UOB không chỉ phải chứng minh nguồn nguyên liệu đạt chuẩn quốc tế, mà còn phải đầu tư công nghệ sản xuất hiện đại, tối ưu chuỗi cung ứng và cam kết theo đuổi mô hình kinh tế tuần hoàn.
Theo ông Chang, việc Ngân hàng Nhà nước ban hành Bộ tiêu chí phân loại xanh cho 45 ngành nghề là bước tiến quan trọng giúp chuẩn hóa thị trường và giảm rủi ro “tẩy xanh”.
Ông Nguyễn Hưng, Tổng giám đốc TPBank cho biết, yếu tố cốt lõi khi xét cấp vốn xanh là tính minh bạch của dữ liệu ESG. Các chỉ số về phát thải, tiêu hao năng lượng hay sử dụng nước phải được đo lường và công bố nhất quán để tránh rủi ro cho cả ngân hàng và nhà đầu tư.
Hiện nay, nhiều ngân hàng không chỉ đánh giá yếu tố môi trường mà mở rộng sang toàn bộ ba trụ cột ESG gồm môi trường, xã hội và quản trị doanh nghiệp.
Tại VPBank, Ngân hàng đã xây dựng khung quản trị rủi ro ESG theo tiêu chuẩn quốc tế, đồng thời trở thành ngân hàng đầu tiên tại Việt Nam công bố thông tin tài chính liên quan đến khí hậu theo chuẩn TCFD.
Ông Nguyễn Đức Vinh, Tổng giám đốc VPBank cho biết, phát triển bền vững được xác định là trụ cột chiến lược dài hạn của ngân hàng. Năm 2025, VPBank phát hành thành công 300 triệu USD trái phiếu bền vững và nâng dư nợ tín dụng xanh lên khoảng 39.000 tỷ đồng, tăng 78% so với năm trước.
Dòng vốn xanh đang mở rộng nhanh tại Việt Nam, nhưng để đạt mục tiêu đưa tín dụng xanh lên 10% tổng dư nợ toàn nền kinh tế trong những năm tới, thị trường vẫn cần thêm nhiều điều kiện nền tảng, từ hành lang pháp lý đồng bộ, hệ thống dữ liệu ESG minh bạch... cho tới năng lực chuyển đổi thực chất của doanh nghiệp. Trong quá trình đó, bài toán cân bằng giữa thúc đẩy tăng trưởng xanh và kiểm soát rủi ro sẽ tiếp tục là thách thức lớn với các ngân hàng.