ESG (Môi trường, Xã hội và Quản trị) đang trở thành “tấm vé” để doanh nghiệp tham gia chuỗi cung ứng toàn cầu, khi các thị trường như châu Âu siết tiêu chuẩn bền vững. Tuy nhiên, tại Việt Nam, nhiều doanh nghiệp vẫn loay hoay trong triển khai, không chỉ do thiếu hệ thống dữ liệu mà còn vì chưa có cách tiếp cận mang tính chiến lược.
 |
| ESG không chỉ là báo cáo, mà là bài toán dữ liệu và năng lực thực thi trong doanh nghiệp. |
Theo bà Lê Hoàng Anh, Bộ phận Quản trị rủi ro và Kiểm soát nội bộ, Công ty Cổ phần Sữa Việt Nam (Vinamilk), có tới 82% người làm báo cáo ESG gặp khó khăn trong việc thu thập và phối hợp dữ liệu, trong khi 67% doanh nghiệp vẫn thực hiện hoàn toàn bằng excel. Bà cho rằng điểm nghẽn lớn nhất không nằm ở tiêu chuẩn, mà nằm ở năng lực triển khai trong nội bộ doanh nghiệp.
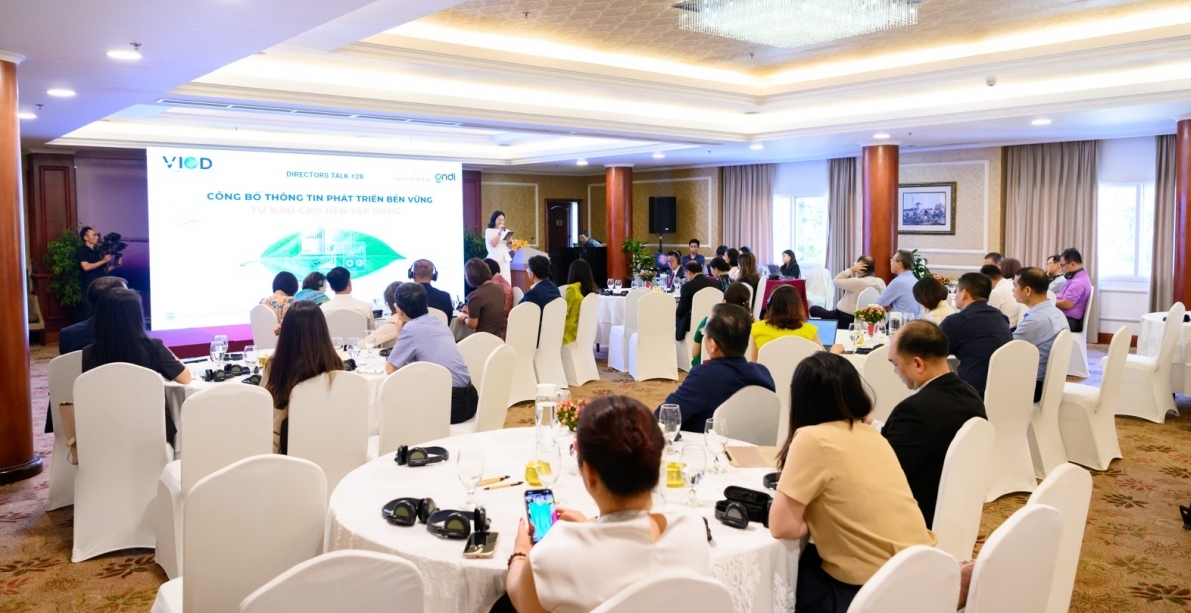
Nội dung trên được chia sẻ tại chương trình "Cuộc bình chọn Doanh nghiệp niêm yết năm 2026 (VLCA 2026)", trong phần trình bày về kinh nghiệm thực tiễn khi lập Báo cáo Phát triển Bền vững tại doanh nghiệp. Vinamilk là một trong những doanh nghiệp đạt giải Nhì Báo cáo Phát triển Bền vững tại VLCA 2025, với hệ thống ESG được triển khai bài bản và có tính thực tiễn cao.
ESG tại Việt Nam: Bắt đầu từ đâu trong “mê cung” tiêu chuẩn và dữ liệu phân tán
Trong thực tế triển khai, một trong những khó khăn đầu tiên mà doanh nghiệp gặp phải là không biết bắt đầu từ đâu. Khi đứng trước rất nhiều chuẩn mực và tiêu chí ESG, việc lựa chọn hướng đi phù hợp trở thành một thách thức ngay từ giai đoạn khởi đầu.
Áp lực từ bên ngoài ngày càng gia tăng khi các quy định như EU CBAM hay CSRD bắt đầu tác động trực tiếp đến chuỗi giá trị, khiến ESG không còn là lựa chọn mà trở thành điều kiện tham gia thị trường.
Từ thực tiễn triển khai, đại diện Vinamilk cho biết doanh nghiệp thường gặp khó khăn ngay từ bước đầu khi phải đối diện với nhiều bộ tiêu chuẩn và framework khác nhau, dẫn đến việc không xác định được điểm khởi đầu phù hợp trong quá trình triển khai ESG.
Ngay cả khi đã xác định được chuẩn mực, doanh nghiệp tiếp tục đối mặt với một vấn đề phức tạp hơn, đó là dữ liệu. Dữ liệu ESG không nằm ở một đầu mối tập trung mà phân tán ở nhiều bộ phận khác nhau trong doanh nghiệp, từ sản xuất, nhân sự đến vận hành. Trong khi đó, việc xác định đơn vị chịu trách nhiệm quản lý dữ liệu, phương pháp thu thập dữ liệu và độ tin cậy của dữ liệu vẫn chưa thực sự rõ ràng.
Sự thiếu đồng bộ này thể hiện rõ trong quá trình thu thập. Cùng một chỉ số điện năng nhưng có nhà máy sử dụng hóa đơn điện, trong khi nơi khác lại dựa vào hồ sơ vận hành. Những khái niệm như “lương đủ sống” hay “tai nạn lao động” cũng chưa được định nghĩa thống nhất, dẫn đến cách ghi nhận khác nhau giữa các đơn vị.
Trong bối cảnh đó, việc phần lớn doanh nghiệp vẫn xử lý dữ liệu truyền thống bằng excel là điều dễ hiểu. Tuy nhiên, cách làm này khiến việc tổng hợp phụ thuộc nhiều vào thao tác thủ công, khó kiểm soát chất lượng và khó đảm bảo tính nhất quán giữa các nguồn dữ liệu. Khi dữ liệu chưa được chuẩn hóa, việc phân tích và công bố thông tin ESG cũng gặp nhiều hạn chế.
Thực tế này cho thấy ESG tại Việt Nam vẫn đang ở giai đoạn đầu - nơi bài toán cốt lõi không phải là thiếu tiêu chuẩn, mà là thiếu một hệ thống dữ liệu đủ rõ ràng và đồng bộ để triển khai.
Xác định nội dung trọng yếu: Nền tảng của quản trị ESG
Bên cạnh dữ liệu, một nội dung quan trọng trong triển khai ESG là xác định các khía cạnh trọng yếu. Doanh nghiệp không thể triển khai toàn bộ các nội dung ESG cùng một lúc, mà cần lựa chọn những nội dung có tác động lớn nhất đến hoạt động và chuỗi giá trị.
Theo bà Hoàng Anh, doanh nghiệp cần xác định các khía cạnh trọng yếu trước khi tiến hành thu thập dữ liệu, bởi việc xác định nội dung cần báo cáo sẽ quyết định trực tiếp đến hệ thống chỉ số và phương pháp đo lường.
Trong thực tiễn tại Vinamilk, việc xác định nội dung trọng yếu được thực hiện thông qua đánh giá nội bộ kết hợp với tham vấn các bên liên quan, bao gồm chuyên gia và các tổ chức bên ngoài. Cách tiếp cận này giúp doanh nghiệp nhìn nhận vấn đề một cách đầy đủ hơn, không chỉ từ góc độ nội bộ mà còn từ tác động đến môi trường và xã hội.
Từ đó, doanh nghiệp xác định được các khía cạnh trọng yếu gắn với đặc thù ngành sữa, bao gồm chất lượng sản phẩm, điều kiện làm việc, phát triển kinh tế địa phương, phát thải khí nhà kính, phúc lợi động vật và quản lý chất thải. Đây là những yếu tố có ảnh hưởng trực tiếp đến hoạt động sản xuất kinh doanh và chuỗi giá trị của doanh nghiệp.
Khi đã xác định được trọng yếu, bước tiếp theo là xây dựng chính sách, quy trình và hệ thống kiểm soát nội bộ để triển khai. ESG vì thế không chỉ dừng lại ở việc báo cáo, mà gắn với toàn bộ hoạt động quản trị của doanh nghiệp. Tại Vinamilk, hệ thống này được thiết lập từ cấp hội đồng quản trị đến các bộ phận vận hành và kiểm soát nội bộ, nhằm đảm bảo tính nhất quán và độ tin cậy của dữ liệu.
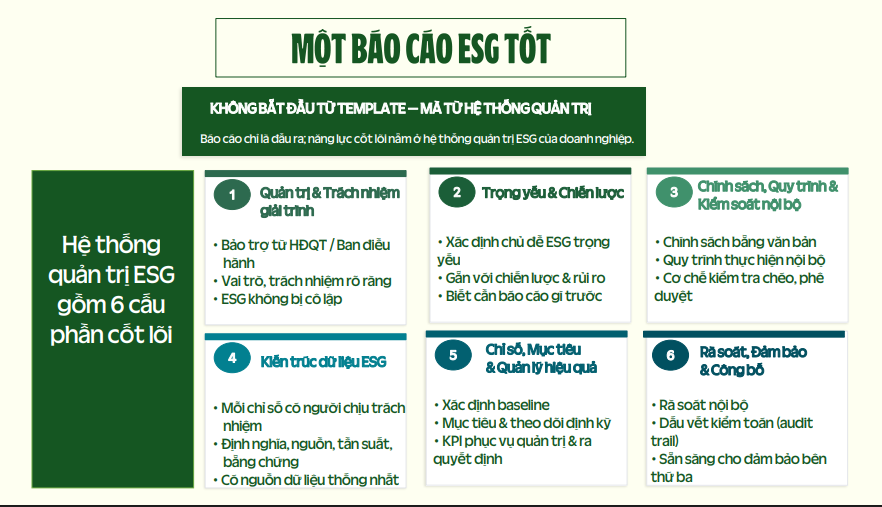
Hệ thống quản trị ESG tại doanh nghiệp thường được cấu thành từ các trụ cột cốt lõi sau:
 |
| Nguồn: Vinamilk. |
Việc đưa ESG vào hệ thống quản trị giúp doanh nghiệp chuyển từ cách tiếp cận rời rạc sang cách tiếp cận có cấu trúc, trong đó mỗi khía cạnh trọng yếu đều gắn với trách nhiệm, quy trình và mục tiêu cụ thể.
Từ dữ liệu đến thực thi: ESG và bài toán vận hành
Sau khi xác định được trọng yếu và xây dựng nền tảng quản trị, doanh nghiệp bước vào giai đoạn thu thập, phân tích và sử dụng dữ liệu ESG. Đây là quá trình mang tính liên tục và đòi hỏi sự cải tiến theo thời gian.
Theo thực tiễn triển khai, quy trình xây dựng báo cáo phát triển bền vững bao gồm nhiều bước, từ xác định mục tiêu và phạm vi, lựa chọn khung báo cáo và xác định trọng yếu, đến thu thập dữ liệu, phân tích - đánh giá, công bố và cải tiến liên tục. Việc triển khai theo quy trình này giúp đảm bảo dữ liệu không chỉ được thu thập mà còn được kiểm soát và sử dụng hiệu quả.
Trong giai đoạn đầu, việc sử dụng các ước tính là điều khó tránh khỏi khi hệ thống đo lường chưa hoàn thiện. Tuy nhiên, về dài hạn, doanh nghiệp cần chuẩn hóa dữ liệu về định nghĩa, phương pháp đo lường và quy trình thu thập để đảm bảo tính nhất quán.
Tại Vinamilk, quá trình này đã được nâng cấp từ việc sử dụng excel sang áp dụng các hệ thống phần mềm, cho phép theo dõi dữ liệu theo thời gian thực. Điều này giúp doanh nghiệp kiểm soát tốt hơn chất lượng dữ liệu, đồng thời tạo điều kiện cho việc kiểm tra, đối chiếu và xác minh thông tin.
Đại diện Vinamilk nhấn mạnh rằng báo cáo phát triển bền vững không phải là sản phẩm cuối cùng, mà là kết quả của quá trình doanh nghiệp tự đánh giá toàn diện các hoạt động liên quan đến môi trường, xã hội và quản trị.
Dữ liệu sau khi thu thập không chỉ phục vụ cho việc công bố báo cáo, mà còn được sử dụng để phân tích và đánh giá hiệu quả hoạt động. Doanh nghiệp có thể đối chiếu số liệu giữa các kỳ, so sánh với các chuẩn mực quốc tế và rà soát lại việc thực thi các chính sách đã đề ra.
Trong bối cảnh đó, ESG không còn là một nhiệm vụ mang tính báo cáo đơn thuần, mà trở thành một quá trình quản trị liên tục, gắn với hoạt động vận hành và định hướng phát triển dài hạn của doanh nghiệp. Và chính quá trình này, hơn là bản báo cáo cuối cùng, mới là yếu tố quyết định mức độ hiệu quả của ESG trong thực tế.