
Kỳ hạn đầu tư kéo dài, dòng vốn tìm cách phân bổ mới
Kỳ hạn đầu tư kéo dài đang làm thay đổi cách phân bổ dòng vốn, đặt ra yêu cầu quản lý gia sản toàn diện hơn để bảo toàn giá trị dài hạn.


 |
| Sự khó lường của chính sách có thể trở thành rủi ro hữu hình. Ảnh minh họa: ST |
Trong bài chia sẻ mới đây, ông Douglas Matheson, Giám đốc cấp cao Quản lý rủi ro tín dụng và Tuân thủ tại HSBC Việt Nam cho biết, năm 2025 cho thấy sự bất ổn đã trở thành rủi ro lớn nhất. Theo ông, các kịch bản chi tiết có thể không diễn ra đúng như kỳ vọng, nhưng xu hướng chung vẫn chính xác.
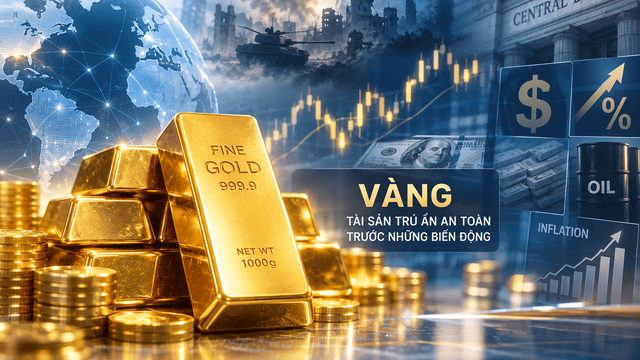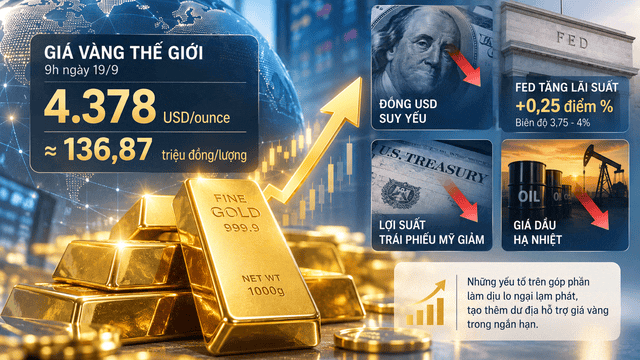
Theo ông Douglas Matheson, biến động tỷ giá đã xuất hiện trở lại trong năm 2025. Những giai đoạn đồng USD tăng giá so với VND đã ảnh hưởng đến chi phí nhập khẩu và dự báo dòng tiền, trong khi biến động tiền tệ khu vực khiến việc hoạch định hoạt động xuyên biên giới trở nên phức tạp hơn. Đồng thời, sự bất định gia tăng khiến giá vàng và bạc tăng lên, phản ánh mức độ nhạy cảm của tâm lý thị trường khi thiếu các biện pháp phòng vệ rủi ro.
Ông Douglas Matheson cũng nêu, đối với doanh nghiệp Việt Nam, bất ổn về thuế quan trở thành một thách thức cụ thể của môi trường kinh doanh. Dù nền kinh tế tăng trưởng trên 8% trong năm 2025, nhưng thành quả này không dễ dàng khi các thay đổi chính sách thường đi kèm sự thiếu rõ ràng về thời gian và kết quả, khiến doanh nghiệp khó hoạch định giá, nhu cầu và chuỗi cung ứng một cách tự tin.
 |
| Ông Douglas Matheson, Giám đốc cấp cao Quản lý rủi ro tín dụng và Tuân thủ, HSBC Việt Nam. |
Do đó, vị chuyên gia từ HSBC Việt Nam cho rằng, bài học cốt lõi từ năm 2025 không nằm ở năng lực dự báo mà ở sự chuẩn bị, bao gồm việc xác định rủi ro, xây dựng khuôn khổ quản trị hiệu quả và kiểm tra các giả định. Điều này đặc biệt quan trọng khi tổ chức phải đưa ra quyết định nhanh trong bối cảnh thiếu dữ kiện hoặc thông tin liên tục thay đổi.
Các biến động toàn cầu trong những tháng đầu năm 2026 tiếp tục cho thấy rủi ro có thể lan tỏa nhanh chóng đến nhiều lĩnh vực, từ giá năng lượng, chi phí vận tải đến nguồn cung đầu vào. Điều này nhấn mạnh tầm quan trọng của quản trị và hệ thống hành động nhất quán để đánh giá toàn diện tình hình khi thách thức phát sinh.
Ông Douglas Matheson nhấn mạnh khái niệm “hội đồng quản trị cá nhân”, tức việc chủ động tìm kiếm góc nhìn từ các chuyên gia hoặc cố vấn đáng tin cậy. Theo ông, nhiều thất bại không bắt nguồn từ thiếu chính sách mà từ sự tự tin thái quá, tư duy nhóm hoặc góc nhìn hạn hẹp hình thành từ thành công trong quá khứ. Các quan điểm đa chiều có thể thay đổi đáng kể cách đánh giá và sắp xếp ưu tiên rủi ro.
Ở góc độ công nghệ và an ninh, ông Tống Trần Hiếu, Trưởng phòng Quản lý rủi ro tích hợp tại Vietcombank cho biết, năm 2025 cho thấy rõ cả cơ hội và rủi ro từ an ninh mạng và trí tuệ nhân tạo. Quá trình chuyển đổi số nhanh chóng tạo ra nhiều cơ hội tăng trưởng, nhưng cũng làm gia tăng số lượng cửa ngõ cho tấn công mạng.
Vì thế, các tổ chức cần xây dựng chính sách bảo mật thông tin và an ninh mạng vững chắc, tăng cường giám sát và đầu tư hạ tầng phòng thủ nhiều lớp. Đồng thời, cần duy trì kế hoạch ứng phó sự cố rõ ràng, thường xuyên cập nhật và bảo đảm khả năng truy cập của lãnh đạo khi xảy ra gián đoạn.
Về trí tuệ nhân tạo, ông Tống Trần Hiếu cho biết, AI có thể cải thiện trải nghiệm khách hàng. Chẳng hạn, Vietcombank đã triển khai chatbot để hỗ trợ giải đáp thắc mắc của khách hàng, song cần lưu ý duy trì khuôn khổ quản trị mạnh mẽ và linh hoạt. Cũng như cần đặc biệt thận trọng khi sử dụng AI cho các quyết định quan trọng do hạn chế về khả năng giải trình của thuật toán, đồng thời lưu ý các rủi ro thiên kiến và lỗi dữ liệu.
Từ góc nhìn quản trị rủi ro tín dụng, ông Trần Phương, Phó Tổng Giám đốc BIDV cho rằng, có 2 bài học nổi bật từ năm 2025. Thứ nhất là các hệ thống cảnh báo sớm chỉ thực sự có giá trị khi được gắn liền với hành động cụ thể. Trong nhiều trường hợp, rủi ro - đặc biệt là rủi ro tín dụng - được nhận diện sớm, nhưng thiệt hại vẫn xảy ra vì phản ứng chậm trễ so với tín hiệu cảnh báo. Đối với cả ngân hàng và doanh nghiệp, hệ thống cảnh báo sớm cần được liên kết chặt chẽ với các ngưỡng can thiệp định trước và thẩm quyền để có thể hành động kịp thời.
Thứ hai là các tổ chức cần nhìn nhận lại và xem xét mối tương quan giữa các rủi ro. Trong lĩnh vực ngân hàng, bộ chuẩn Basel III đưa ra những tỷ lệ trọng yếu như LCR (tỷ lệ bao phủ thanh khoản) và NSFR (tỷ lệ nguồn vốn ổn định ròng), nhưng không nên chỉ coi những chỉ số này là thước đo tuân thủ. Lợi nhuận bền vững đòi hỏi nhìn xa hơn, hướng đến tốc độ và cơ cấu tăng trưởng nhằm nâng cao khả năng chống chịu trung và dài hạn.
Từ các chia sẻ thực tiễn, ông Douglas Matheson cho rằng 3 vấn đề nổi bật cần lưu ý trong năm 2026 là chủ động theo dõi xu hướng mới, ưu tiên hành động và kết nối, đồng thời củng cố văn hóa quản trị rủi ro thông qua tư duy đa dạng và khuyến khích phản biện. Việc xác định rủi ro sẽ không có nhiều giá trị nếu thiếu bước triển khai. Phân định rõ trách nhiệm, báo cáo kịp thời và hợp tác liên phòng ban là yếu tố quan trọng trong xây dựng khả năng phòng chống. Đồng thời, rủi ro cần được đánh giá trong tổng thể hệ thống thay vì nhìn nhận riêng lẻ.