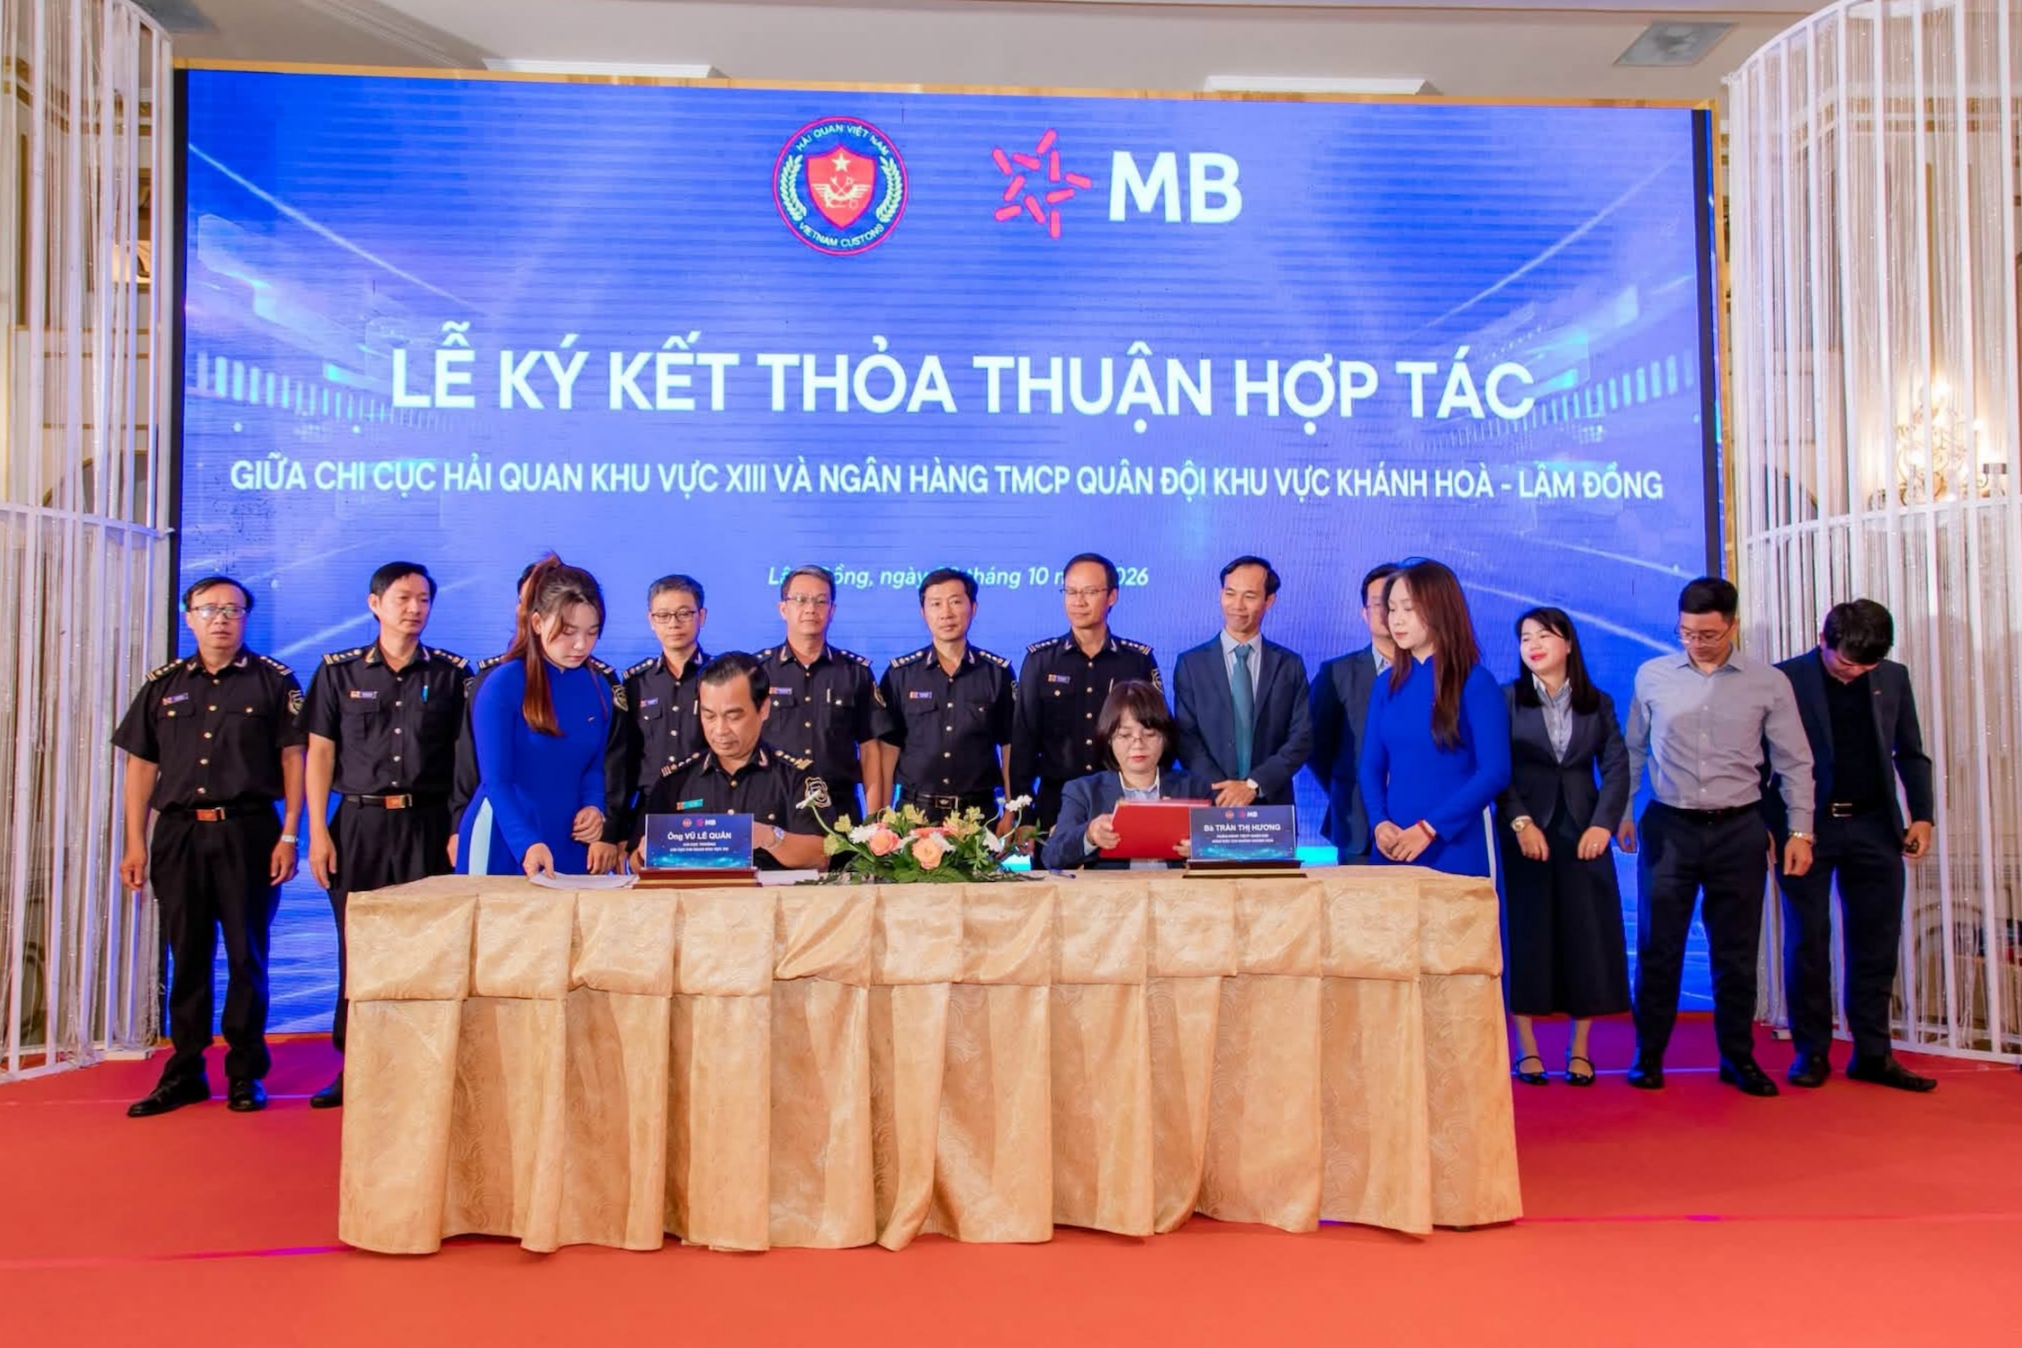

MB hợp tác với Chi cục Hải quan khu vực XIII hỗ trợ doanh nghiệp
MB và Chi cục Hải quan khu vực XIII ký thỏa thuận hợp tác, hỗ trợ doanh nghiệp nộp thuế điện tử, thanh toán quốc tế và tài trợ thương mại.


 |
| Mở rộng tín dụng phải gắn với nâng cao chất lượng tín dụng, kiểm soát rủi ro, xử lý nợ xấu và bảo đảm an toàn hệ thống. Ảnh minh hoạ. |
Lãi suất giảm nhưng doanh nghiệp vẫn khó tiếp cận vốn
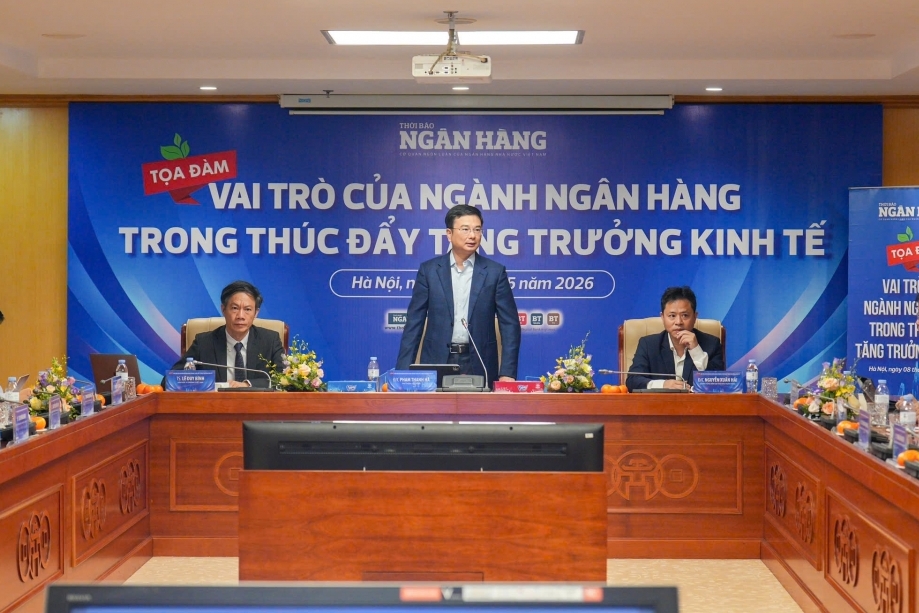
Từ thực tiễn hoạt động của Vietcombank, phát biểu tại tọa đàm gần đây về vai trò của ngành Ngân hàng trong thúc đẩy tăng trưởng kinh tế, bà Vũ Thị Hồng Nhung, Trưởng phòng Chính sách sản phẩm bán buôn Vietcombank cho rằng, trong bối cảnh nền kinh tế đặt mục tiêu tăng trưởng cao đi cùng yêu cầu ổn định vĩ mô, duy trì mặt bằng lãi suất hợp lý là yếu tố quan trọng để doanh nghiệp yên tâm hoạch định kế hoạch sản xuất kinh doanh.
Theo bà Vũ Thị Hồng Nhung, khi lãi suất ổn định, doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, có thêm cơ sở để tính toán phương án đầu tư, mở rộng sản xuất, tuyển dụng lao động và tham gia sâu hơn vào chuỗi cung ứng. Ngược lại, nếu lãi suất biến động mạnh, doanh nghiệp có thể trì hoãn đầu tư, thu hẹp phương án kinh doanh hoặc chuyển sang trạng thái phòng thủ. Điều này không chỉ ảnh hưởng đến chính doanh nghiệp mà còn làm giảm hiệu quả lan tỏa của tín dụng đối với tăng trưởng kinh tế.
Từ phía Ngân hàng Nhà nước (NHNN), ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ cho biết, lãi suất là một trong những cấu phần quan trọng hình thành chi phí hoạt động của doanh nghiệp. Vì vậy, giảm lãi suất cho vay có ý nghĩa lớn đối với năng lực cạnh tranh của doanh nghiệp và nền kinh tế, nhưng không thể tách rời yêu cầu kiểm soát lạm phát, ổn định tỷ giá và bảo đảm an toàn hệ thống.
Sau cuộc họp ngày 9/4/2026 với 46 ngân hàng thương mại lớn, gần như toàn bộ ngân hàng đã đồng thuận giảm lãi suất huy động ở các kỳ hạn từ 6-12 tháng với mức giảm từ 0,1-1%/năm. Lãi suất bình quân của các khoản huy động mới phát sinh hiện ở mức khoảng 5,7%, giảm khoảng 0,26% so với cuối tháng 3/2026; lãi suất cho vay bình quân cũng đã bắt đầu có xu hướng giảm nhẹ.
Tuy nhiên, vấn đề đặt ra là lãi suất thấp hơn chưa đủ để tín dụng chảy mạnh vào doanh nghiệp nếu doanh nghiệp không đáp ứng được các điều kiện về phương án kinh doanh, minh bạch tài chính và dòng tiền. Nhiều doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, vẫn gặp khó khăn trong tiếp cận tín dụng.
Dẫn chứng cho nhận định này, bà Phạm Thị Thanh Tùng, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế (NHNN) thông tin, đến gần cuối tháng 4/2026, dư nợ nền kinh tế đạt trên 19,4 triệu tỷ đồng, tăng hơn 18% so với cùng kỳ năm trước. Trong đó, tín dụng cho khu vực doanh nghiệp nhỏ và vừa đạt gần 3,8 triệu tỷ đồng.
Dù con số này chiếm khoảng 20% tổng dư nợ, nhưng nếu so với vai trò đóng góp vào GDP và số lượng áp đảo của khối doanh nghiệp nhỏ và vừa trong nền kinh tế, tỷ trọng này vẫn chưa tương xứng với nhu cầu thực tế.
Theo bà Phạm Thị Thanh Tùng nguyên nhân đến từ áp lực rủi ro kỳ hạn khi khoảng 80% vốn huy động của hệ thống là ngắn hạn, trong khi nhu cầu vốn của doanh nghiệp lại chủ yếu là trung và dài hạn. Bên cạnh đó, nền kinh tế vẫn phụ thuộc lớn vào tín dụng ngân hàng khi tỷ lệ tín dụng/GDP ở mức khoảng 145%.
Dòng vốn phải đi vào tăng trưởng thực chất
Trong bối cảnh đó, nhiều ý kiến cho rằng tín dụng cho doanh nghiệp không thể chỉ dựa trên mô hình cho vay truyền thống, mà cần chuyển sang cách tiếp cận theo hệ sinh thái tài chính và quản trị dòng tiền.
Theo bà Vũ Thị Hồng Nhung, vai trò của ngân hàng hiện nay không chỉ dừng lại ở cung cấp vốn, mà còn phải xây dựng hệ sinh thái giải pháp tài chính, đồng hành cùng doanh nghiệp trong quản trị dòng tiền, tối ưu chi phí và nâng cao khả năng tiếp cận vốn.
Đại diện Vietcombank nhận định, giữa ngân hàng và doanh nghiệp là mối quan hệ cộng sinh. Với hệ sinh thái gồm ngân hàng, công ty chứng khoán, công ty quản lý quỹ cùng mạng lưới hiện diện ở nước ngoài, Vietcombank không chỉ hướng tới mối quan hệ 1-1 giữa ngân hàng và khách hàng, mà còn kết nối hệ sinh thái của ngân hàng với hệ sinh thái của doanh nghiệp.
Trên cơ sở đó, ngân hàng có thể tư vấn cho doanh nghiệp những giải pháp tài chính phù hợp hơn, từ tín dụng, quản trị dòng tiền, bảo lãnh, thanh toán quốc tế đến các sản phẩm hỗ trợ chuỗi cung ứng. Cách tiếp cận này đặc biệt có ý nghĩa trong bối cảnh nhiều doanh nghiệp cần vốn nhưng thiếu tài sản bảo đảm, hoặc chưa đủ năng lực chứng minh hiệu quả phương án kinh doanh theo cách truyền thống.
Hơn nữa, khi tham gia vào chuỗi cung ứng, ngân hàng có thể quan sát dòng tiền và hoạt động thực tế của doanh nghiệp, từ đó làm cơ sở cấp tín dụng thay vì chỉ phụ thuộc vào tài sản bảo đảm. Điều này góp phần giúp doanh nghiệp tiếp cận nguồn vốn với chi phí hợp lý hơn, nhất là nhóm doanh nghiệp nhỏ và vừa.
Ông Vương Văn Quý, Phó Trưởng ban Chính sách tín dụng Agribank cho biết, đến nay dư nợ cho vay nông nghiệp, nông thôn của Agribank đạt khoảng 1,3 triệu tỷ đồng, phục vụ hơn 2,7 triệu khách hàng trên cả nước. Theo ông Quý, thực tiễn triển khai tín dụng cho khu vực tam nông cho thấy, để doanh nghiệp, hợp tác xã và ngân hàng có thể đồng hành lâu dài, yếu tố quan trọng không chỉ là lãi suất thấp mà còn là khả năng “đi cùng” doanh nghiệp trong quản trị dòng tiền và tổ chức sản xuất.
Vì vậy, Agribank đang đẩy mạnh cho vay theo chuỗi giá trị, gắn tín dụng với kiểm soát dòng tiền, đồng thời ưu tiên vốn cho nông nghiệp công nghệ cao, nông nghiệp xanh và các mô hình sản xuất bền vững. Theo đại diện Agribank, đây là hướng đi giúp vừa mở rộng tín dụng, vừa hạn chế rủi ro nợ xấu trong bối cảnh lĩnh vực nông nghiệp luôn chịu tác động lớn từ thiên tai, dịch bệnh và biến động thị trường.
Cũng về vấn đề này, PGS.TS. Phạm Thị Hoàng Anh, Phó Giám đốc Học viện Ngân hàng cho rằng, cần nhìn nhận lại mối quan hệ giữa ngân hàng và doanh nghiệp khi không đơn thuần là quan hệ vay - cho vay, mà là cơ chế cộng sinh mang tính cấu trúc. Tín dụng cần được ưu tiên cho các lĩnh vực sản xuất kinh doanh hiệu quả, có khả năng tạo năng suất lao động cao, thúc đẩy đổi mới sáng tạo và nâng cao năng lực cạnh tranh. Đồng thời, doanh nghiệp cũng phải chứng minh năng lực hấp thụ vốn, hiệu quả sử dụng vốn và khả năng tiếp cận tín dụng một cách minh bạch, bền vững.