
MB hợp tác với Chi cục Hải quan khu vực XIII hỗ trợ doanh nghiệp
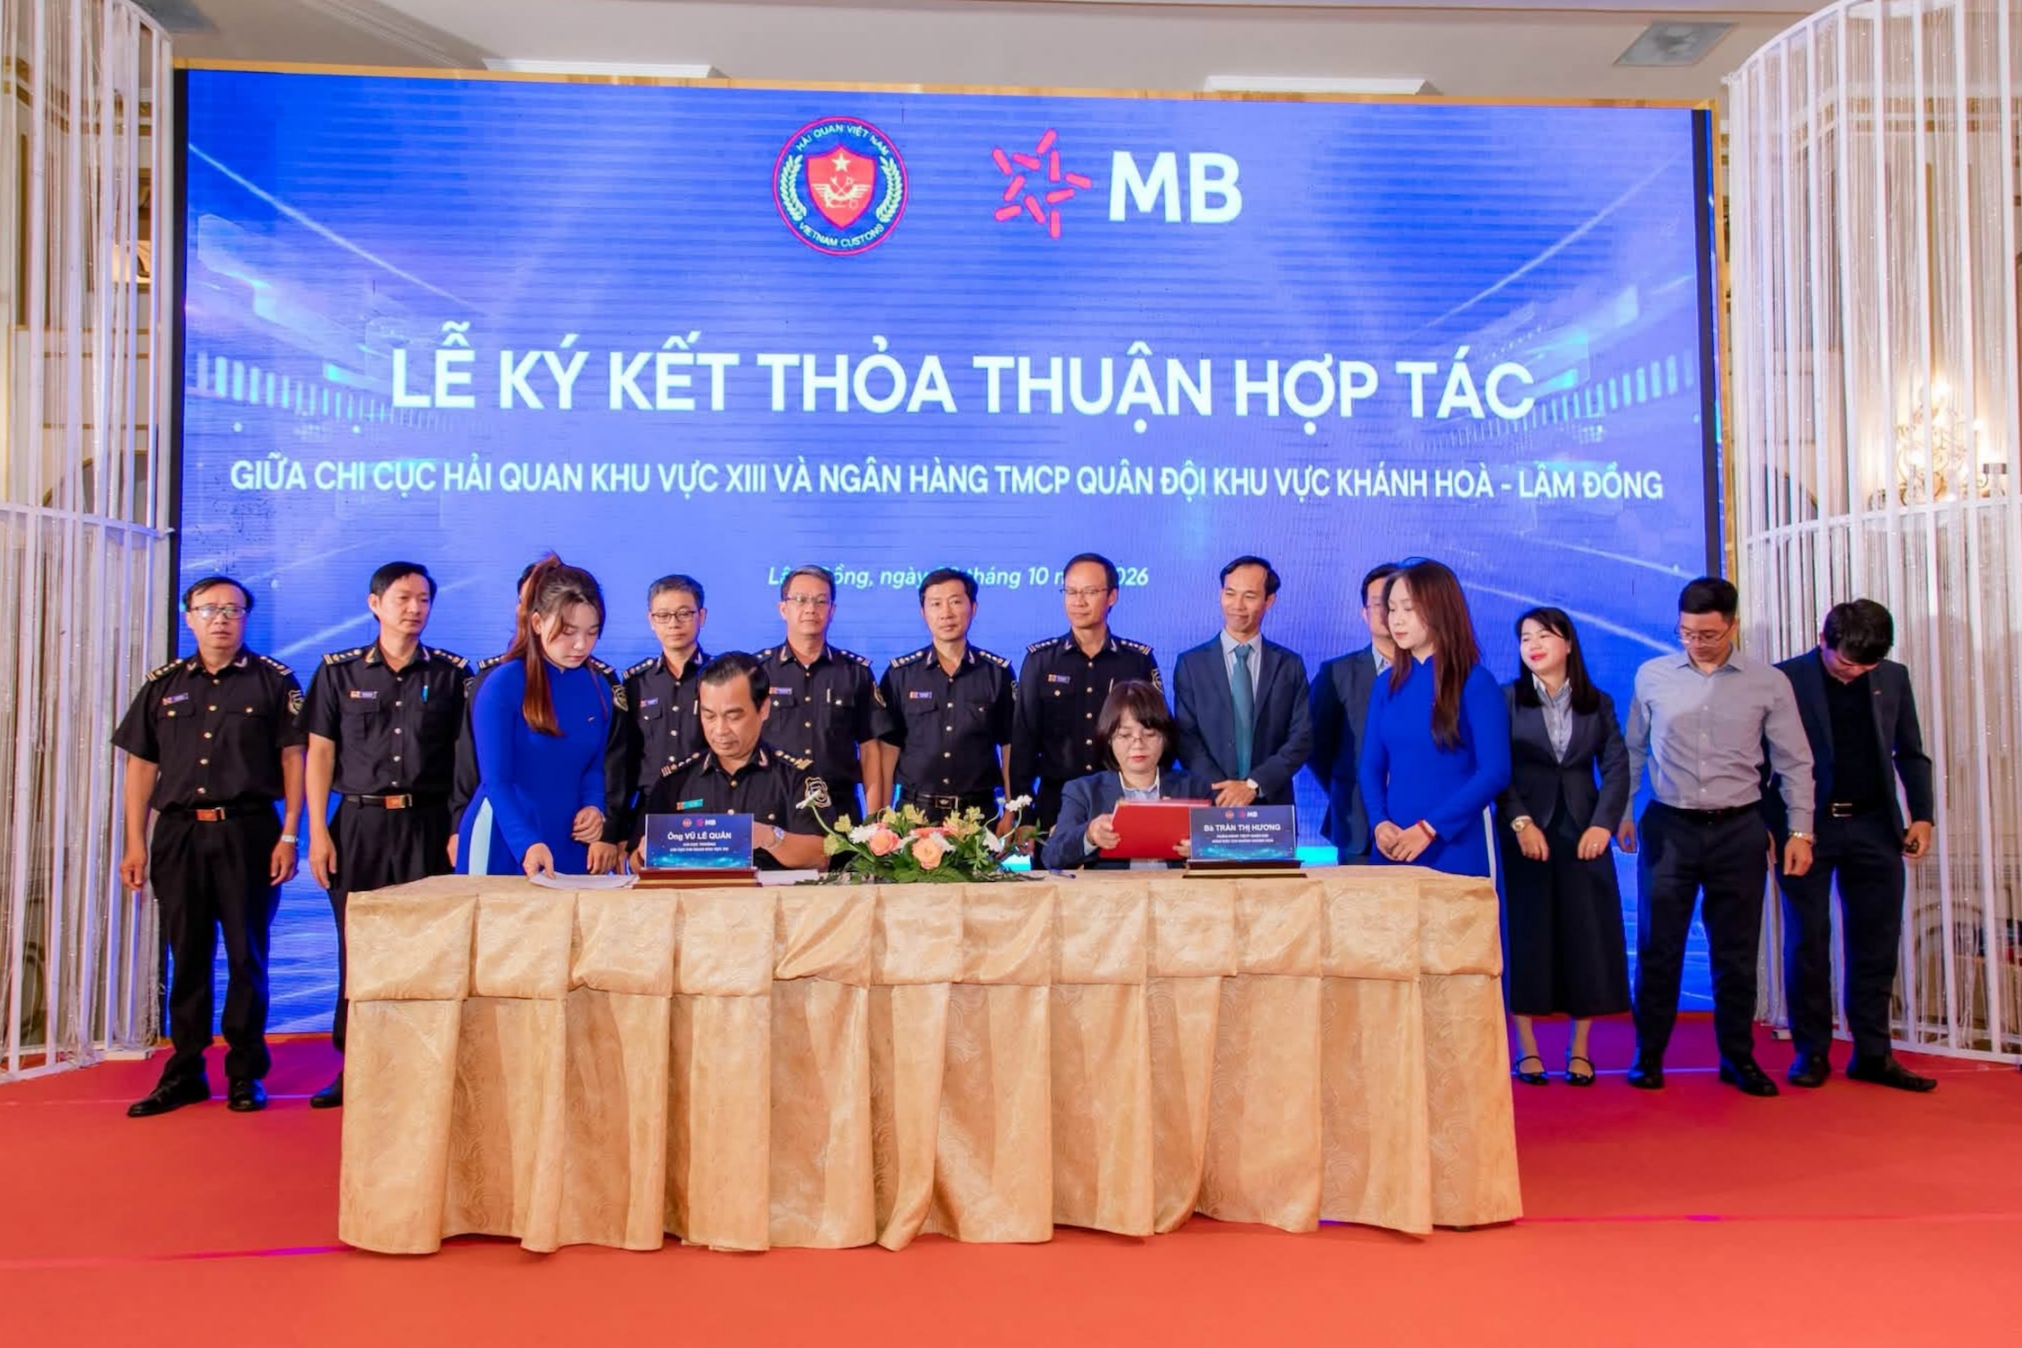
MB và Chi cục Hải quan khu vực XIII ký thỏa thuận hợp tác, hỗ trợ doanh nghiệp nộp thuế điện tử, thanh toán quốc tế và tài trợ thương mại.


 |
Theo báo cáo chiến lược mới nhất của SSI Research, đến cuối tháng 5/2026, tín dụng toàn hệ thống tăng 5,71% so với đầu năm, tương đương khoảng 19% so với cùng kỳ năm trước, đạt 19,6 triệu tỷ đồng. Diễn biến này cho thấy nhu cầu vốn của nền kinh tế đang phục hồi tích cực hơn so với năm trước.
Tuy nhiên, đà tăng tín dụng vẫn đang diễn ra trong bối cảnh thanh khoản chưa thực sự dồi dào. SSI Research cho biết tổng tiền gửi toàn hệ thống đến giữa tháng 5 vượt 17 triệu tỷ đồng, tăng 2,98% so với đầu năm, thấp hơn đáng kể so với tốc độ tăng tín dụng. Tỷ lệ cho vay trên huy động (LDR) tiếp tục duy trì trên 100%, phản ánh áp lực nguồn vốn vẫn hiện hữu.
Theo SSI Research, thanh khoản hệ thống có thể được hỗ trợ bởi 4 động lực chính gồm dòng tiền quay trở lại hệ thống ngân hàng, sự cải thiện của hoạt động xuất khẩu, dòng vốn FDI và tiến độ giải ngân đầu tư công. Tuy nhiên, phần lớn tác động tích cực nhiều khả năng chỉ xuất hiện rõ từ cuối quý III hoặc quý IV/2026.
Trong đó, đầu tư công được đánh giá là yếu tố đáng chú ý nhất. Với kế hoạch giải ngân khoảng 1,1 triệu tỷ đồng trong năm nay, tương đương gần 6% tổng tiền gửi toàn hệ thống, dòng vốn đầu tư công nếu được triển khai đúng tiến độ sẽ góp phần cải thiện thanh khoản và tạo thêm dư địa tăng trưởng tín dụng cho các ngân hàng.
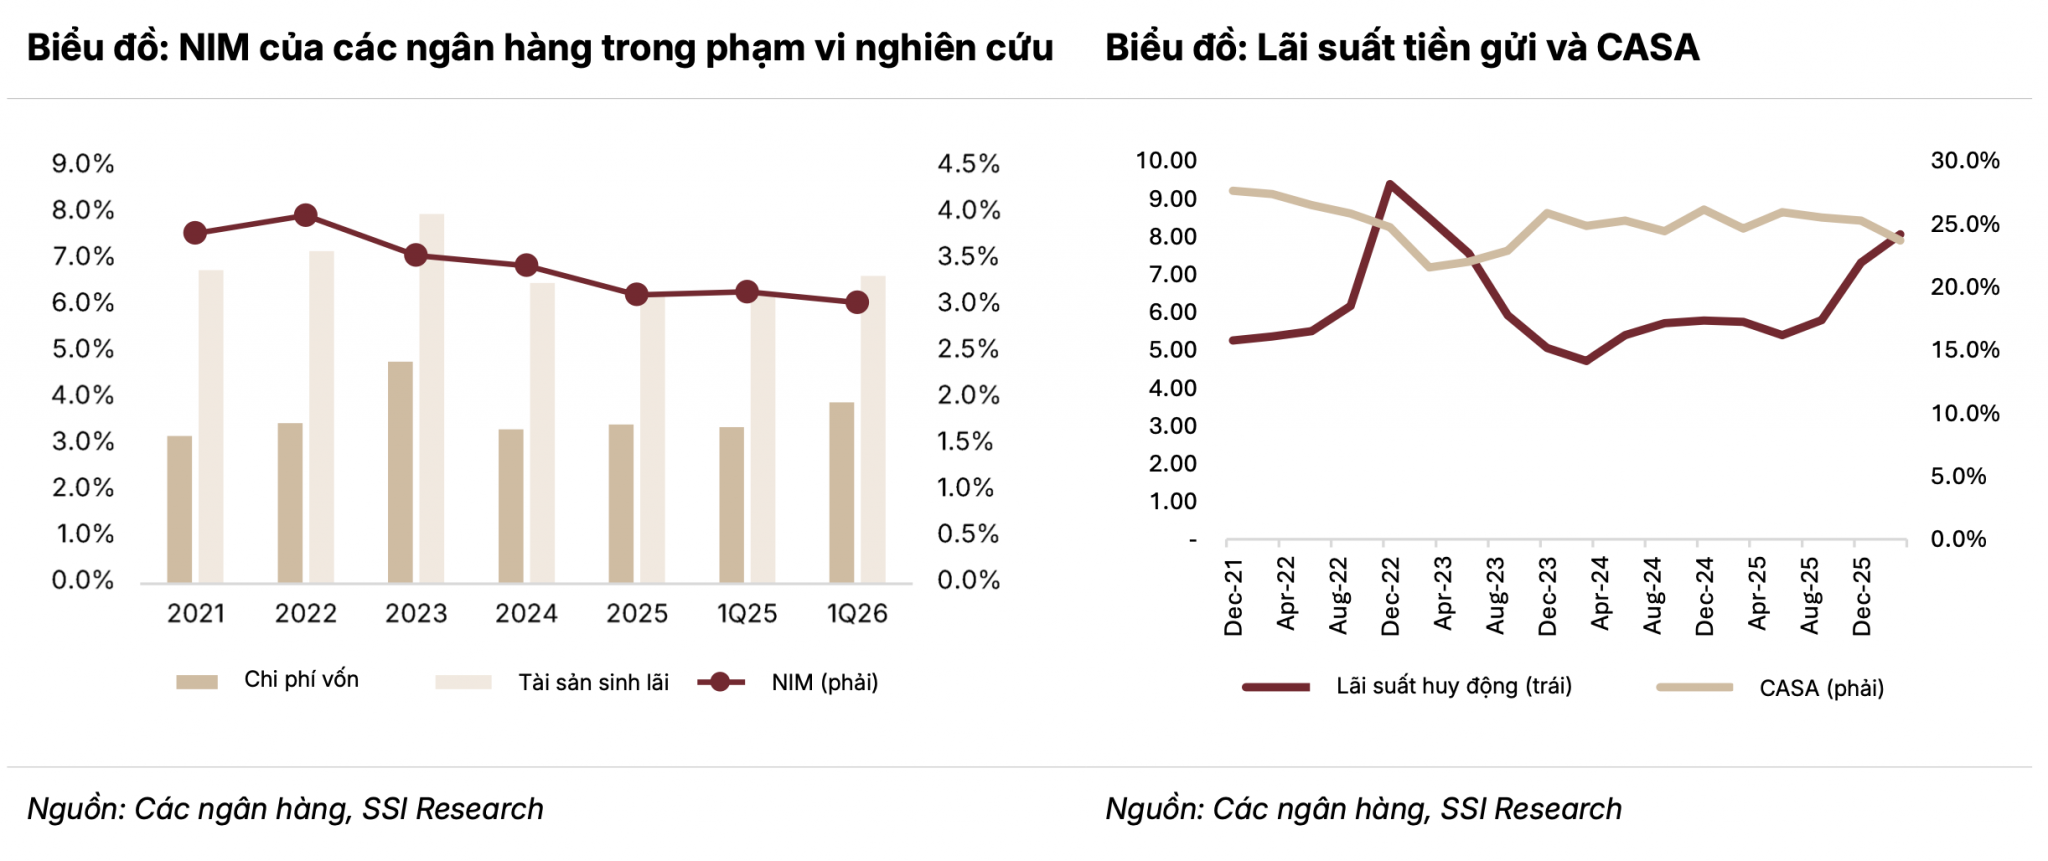
Dù tín dụng tăng tốc, bài toán lớn nhất với ngành Ngân hàng hiện nay vẫn là chi phí vốn. SSI Research nhận định mặt bằng lãi suất huy động nhiều khả năng sẽ duy trì quanh mức hiện nay và chỉ có thể giảm dần vào cuối năm nếu thanh khoản hệ thống được cải thiện đáng kể. Điều này khiến áp lực lên biên lãi thuần (NIM) tiếp tục kéo dài.
Theo dự báo của SSI Research, NIM của nhóm ngân hàng thương mại cổ phần tư nhân có thể giảm khoảng 10 điểm cơ bản do chi phí vốn tăng nhanh hơn tốc độ phục hồi của lợi suất tài sản sinh lãi. Trong khi đó, nhóm ngân hàng thương mại nhà nước được kỳ vọng cải thiện khoảng 8 điểm cơ bản nhờ lợi thế nguồn vốn giá rẻ và cơ cấu huy động ổn định hơn.
Cùng quan điểm, báo cáo ngành Ngân hàng của MBS Research cho rằng, NIM toàn ngành năm 2026 tiếp tục giảm so với cùng kỳ do chi phí vốn vẫn neo ở mức cao. Bên cạnh đó, việc tín dụng tập trung nhiều vào các dự án hạ tầng có kỳ hạn dài đang làm gia tăng áp lực thanh khoản trung và dài hạn, kéo theo nhu cầu huy động nguồn vốn dài hạn lớn hơn.
Theo MBS Research, mức độ suy giảm NIM sẽ có sự phân hóa rõ nét. Những ngân hàng có tỷ lệ tiền gửi không kỳ hạn (CASA) cao như Vietcombank, Techcombank, MB, VietinBank hay ACB sẽ có lợi thế hơn trong việc kiểm soát chi phí vốn. Các ngân hàng có tỷ lệ LDR thấp như ACB hay HDBank cũng được đánh giá có khả năng chống chịu tốt hơn trước áp lực thanh khoản. Ngược lại, nhóm ngân hàng có tốc độ tăng trưởng tín dụng cao, các ngân hàng nhận chuyển giao bắt buộc hoặc có tỷ trọng cho vay bán lẻ và bất động sản lớn được dự báo sẽ chịu áp lực NIM lớn hơn trong thời gian tới.
SSI Research cũng nhấn mạnh rằng, những ngân hàng sở hữu nền tảng CASA mạnh, cơ cấu nguồn vốn đa dạng sẽ có khả năng chống chịu tốt hơn. Trong khi đó, các ngân hàng phụ thuộc nhiều vào tiền gửi kỳ hạn dài hoặc chứng chỉ tiền gửi lãi suất cao sẽ tiếp tục đối mặt với áp lực lợi nhuận đáng kể.
Bên cạnh NIM, chất lượng tài sản được xem là yếu tố quyết định lớn tới kết quả kinh doanh của các ngân hàng trong nửa cuối năm. Theo báo cáo của Công ty Chứng khoán Shinhan, tỷ lệ nợ xấu toàn ngành đã tăng nhẹ trở lại sau đợt xử lý mạnh cuối năm 2025 và duy trì quanh mức 1,9% trong quý I/2026. Đáng chú ý hơn là sự gia tăng của nợ nhóm 2 - nhóm nợ cần chú ý, phản ánh những dấu hiệu suy giảm ban đầu trong khả năng trả nợ của khách hàng.
SSI Research dự báo, đến cuối năm 2026, tỷ lệ nợ xấu toàn ngành có thể tăng lên khoảng 1,8%, cao hơn mức 1,76% cuối năm 2025; tỷ lệ nợ nhóm 2 tăng thêm khoảng 20 điểm cơ bản, trong khi tỷ lệ bao phủ nợ xấu giảm xuống khoảng 85%. Dù vậy, SSI Research cho rằng, rủi ro hiện vẫn chưa ở mức có thể tạo ra nguy cơ hệ thống.
Một trong những áp lực lớn nhất nằm ở các khoản vay mua nhà giải ngân trong giai đoạn 2023-2024. Khi thời gian ưu đãi lãi suất kết thúc và chuyển sang cơ chế lãi suất thả nổi, áp lực trả nợ của người vay có thể tăng mạnh nếu mặt bằng lãi suất tiếp tục duy trì ở mức cao trong quý III và quý IV năm nay.
Ngoài ra, SSI Research cũng cảnh báo rủi ro tái cấp vốn của các chủ đầu tư bất động sản. Kể từ cuối năm 2023, dư nợ cho vay chủ đầu tư đã tăng thêm khoảng 1 triệu tỷ đồng. Trong khi đó, khoảng 76.000 tỷ đồng trái phiếu doanh nghiệp sẽ đáo hạn trong nửa cuối năm 2026 và thêm 108.000 tỷ đồng trong năm 2027. Điều này có thể tạo áp lực đáng kể lên hệ thống ngân hàng nếu thị trường bất động sản và trái phiếu phục hồi chậm hơn kỳ vọng.
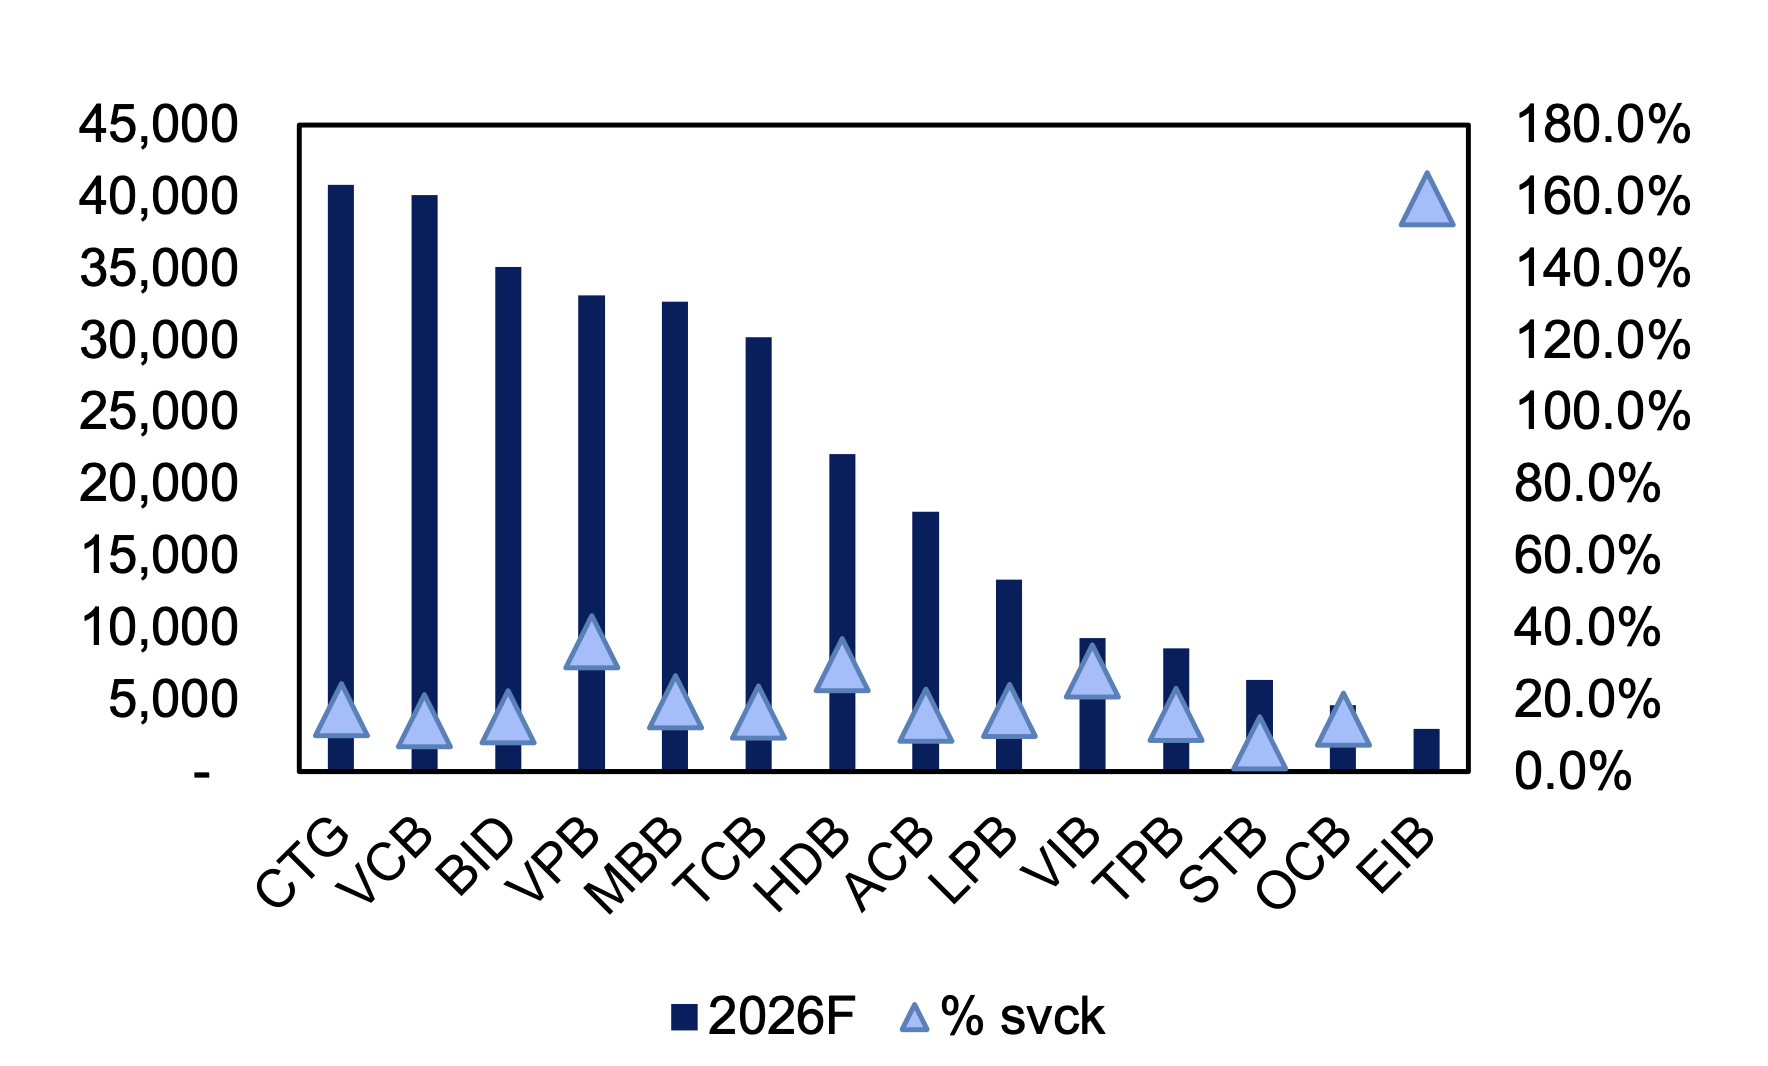 |
| Dự báo tăng trưởng lợi nhuận của một số ngân hàng năm 2026. Nguồn: MBS Research |
Dù đối mặt nhiều thách thức, triển vọng chung của ngành Ngân hàng vẫn được đánh giá tích cực. Theo điều tra xu hướng kinh doanh của Ngân hàng Nhà nước mới đây, có tới 85,2% tổ chức tín dụng kỳ vọng lợi nhuận trước thuế năm 2026 tăng trưởng dương so với năm trước. Mục tiêu tăng trưởng lợi nhuận toàn ngành được đặt ở mức khoảng 17%.
SSI Research cũng nâng dự báo tăng trưởng lợi nhuận trước thuế ngành Ngân hàng trong nửa cuối năm lên 17,6%. Trong khi đó, SHS dự báo lợi nhuận nhóm ngân hàng có thể tăng 16-18% trong năm 2026, còn Vietcap kỳ vọng lợi nhuận sau thuế tăng khoảng 18%.
Tuy nhiên, các tổ chức phân tích đều cho rằng động lực tăng trưởng đang thay đổi. Nếu giai đoạn trước lợi nhuận chủ yếu đến từ mở rộng NIM và tăng trưởng tín dụng, thì hiện nay các ngân hàng sẽ phải dựa nhiều hơn vào kiểm soát chi phí hoạt động, cải thiện hệ số CIR (chi phí hoạt động trên doanh thu) và gia tăng nguồn thu ngoài lãi.
Theo SSI Research, các mảng tài trợ thương mại, bảo lãnh, thư tín dụng dự phòng (L/C) và dịch vụ ngân hàng sẽ đóng vai trò ngày càng quan trọng. MBS Research cũng dự báo thu nhập ngoài lãi tiếp tục được hỗ trợ bởi hoạt động thanh toán, dịch vụ và sự phục hồi của kênh bảo hiểm tại một số ngân hàng.
Bên cạnh đó, việc ứng dụng trí tuệ nhân tạo (AI), tự động hóa quy trình và chuyển đổi số đang giúp nhiều ngân hàng nâng cao hiệu quả vận hành, tiết giảm chi phí nhân sự và cải thiện hệ số CIR, qua đó tạo thêm dư địa tăng trưởng lợi nhuận trong bối cảnh NIM bị thu hẹp.
Theo chuyên gia tài chính - ngân hàng TS. Nguyễn Trí Hiếu, ngành Ngân hàng đang bước vào giai đoạn sàng lọc tự nhiên. Những ngân hàng sở hữu nền tảng quản trị rủi ro tốt, chi phí vốn thấp, chất lượng tài sản ổn định và khả năng đa dạng hóa nguồn thu sẽ tiếp tục duy trì đà tăng trưởng. Ngược lại, các ngân hàng phụ thuộc vào nguồn vốn đắt đỏ hoặc có danh mục tín dụng tiềm ẩn nhiều rủi ro sẽ đối mặt với áp lực suy giảm lợi nhuận lớn hơn.
Nửa cuối năm 2026 vì thế không chỉ là câu chuyện tăng trưởng tín dụng, mà còn là cuộc đua về năng lực quản trị. Trong bối cảnh NIM chịu sức ép, nợ xấu có xu hướng gia tăng và chi phí vốn chưa hạ nhiệt, khả năng kiểm soát rủi ro và tối ưu hiệu quả hoạt động sẽ là yếu tố quyết định vị thế của từng ngân hàng trên đường đua lợi nhuận.