Tại Hội nghị cấp cao thường niên SGATAR 51, Tổng cục trưởng Tổng cục Thuế Cao Anh Tuấn cho rằng, vấn đề cơ quan thuế các quốc gia cần tiếp cận, đó là việc trao đổi thông tin trong thực tế; sử dụng dữ liệu trao đổi thông tin tự động (chuẩn mực báo cáo chung-CRS) và chia sẻ kinh nghiệm sử dụng công cụ trao đổi thông tin trong giải quyết các trường hợp gian lận thuế.
Củng cố khuôn khổ pháp lý và mở rộng trao đổi thông tin về thuế, tiến tới trao đổi thông tin tự động
Trao đổi thông tin góp phần giải quyết trốn, tránh thuế xuyên biên giới
Theo lãnh đạo ngành Thuế Việt Nam, tính đến ngày 10/10/2022, Việt Nam đã ký 80 Hiệp định thuế với các nước và vùng lãnh thổ trên thế giới, trong đó có 76 Hiệp định thuế đã có hiệu lực. Điểm chung là trong các hiệp định thuế đã ký kết đều có điều khoản về trao đổi thông tin (thường là Điều 26 hoặc 27 của các Hiệp định thuế).
Hiện tại, đây là khuôn khổ pháp lý quốc tế để Việt Nam thực hiện việc trao đổi thông tin với cơ quan thuế nước ngoài phục vụ công tác quản lý thuế và giải quyết các vấn đề trốn, tránh thuế xuyên biên giới. Theo đó, hợp tác trao đổi thông tin thanh tra, kiểm tra về lĩnh vực thuế đối với giao dịch xuyên biên giới đang được cơ quan thuế Việt Nam sử dụng như một công cụ quản lý thuế hữu hiệu.
Trong thời gian qua, cơ quan thuế Việt Nam đã và đang tập trung với việc thanh tra người nộp thuế (NNT) là đối tượng cư trú của Việt Nam có các giao dịch xuyên biên giới, do các đối tác nước ngoài cư trú tại nước ngoài và thường không hiện diện tại Việt Nam nên rất khó để thanh tra viên thuế xác minh thông tin thực tế đầu vào/đầu ra của NNT Việt Nam cũng như các thông tin, tài liệu do NNT Việt Nam cung cấp.
Để đảm bảo hiệu quả của công tác thanh tra thuế đối với những trường hợp này và tránh thất thu cho ngân sách nhà nước, việc sử dụng công cụ trao đổi thông tin là hết sức cần thiết. Vì hoạt động này giúp thanh tra viên thuế thu thập được thông tin mà trong nước không có sẵn, từ các cơ quan thuế nước ngoài.
Thông tin này hỗ trợ thanh tra viên thuế xác định nghĩa vụ thuế của NNT có thu nhập từ nước ngoài và cuối cùng hoàn thành quá trình thanh tra của họ. Nói cách khác, công cụ trao đổi thông tin giúp phát hiện ra thu nhập bị che giấu hoặc không được khai báo, tiết lộ các trường hợp trốn thuế có thể xảy ra và cũng là biện pháp ngăn chặn hành vi trốn thuế.
Bên cạnh đó, công cụ trao đổi thông tin còn giúp cơ quan thuế Việt Nam và cơ quan thuế đối tác xác định đúng nghĩa vụ thuế của NNT liên quan, tránh việc NNT thông đồng với nhau để tránh thuế tại cả hai nước. Trên thực tế, công cụ trao đổi thông tin trở nên hiệu quả trong việc giải quyết hồ sơ thanh tra, nhận diện rủi ro trong quá trình phân tích, đánh giá thông tin NNT cũng như nắm bắt rủi ro từ đó đánh giá được rủi ro trọng yếu trong quá trình thanh tra kiểm tra.
Ngoài ra, công cụ trao đổi thông tin còn hỗ trợ đoàn thanh tra rút ngắn thời gian thanh tra, kiểm tra tại doanh nghiệp, thời gian xác minh bản giấy từ khâu gửi xác minh đến khâu trả lời xác minh về các nước. Việc rút ngắn thời gian này đã mang lại hiệu quả đáng kể trong việc giải quyết các hồ sơ thanh tra khi có yêu cầu xác minh tại nước ngoài đặc biệt trong giải quyết hồ sơ hoàn thuế GTGT đối với hàng hóa xuất khẩu và kiểm tra chuyển giá.
Trong trường hợp cần thu thập thông tin từ cơ quan thuế nước ngoài để hoàn thành cuộc thanh tra thì cần xác định những nội dung và vấn đề gì. Về vấn đề này, theo quy định tại Quy chế trao đổi thông tin theo Hiệp định thuế của Tổng cục Thuế, Cục Thuế các địa phương cần cung cấp cho Vụ Hợp tác quốc tế (Tổng cục Thuế) thông tin về trường hợp hỗ trợ trao đổi thông tin với cơ quan thuế nước ngoài phục vụ công tác quản lý thuế.
Theo quy định, thanh tra thuế thường được thực hiện trong một khoảng thời gian ngắn khi NNT được yêu cầu cung cấp tài liệu để phục vụ công tác thanh tra. Trường hợp trong thời gian thực hiện thanh tra thuế, khi nhận được đề nghị hỗ trợ trao đổi thông tin với cơ quan thuế nước ngoài để đảm bảo quá trình thanh tra không bị kéo dài, Đoàn thanh tra sẽ ghi nhận và ban hành kết luận thanh tra trên cơ sở các thông tin, tài liệu do NNT cung cấp. Đồng thời, ghi rõ trong biên bản thanh tra: nếu kết quả trao đổi thông tin với cơ quan thuế nước ngoài có thông tin khác biệt so với các thông tin, tài liệu do NNT đã cung cấp cho Đoàn thanh tra, Đoàn thanh tra sẽ bổ sung phụ lục biên bản thanh tra.
Củng cố khuôn khổ pháp lý và mở rộng trao đổi thông tin về thuế, tiến tới trao đổi thông tin tự động
Theo Tổng cục trưởng Cao Anh Tuấn, Việt Nam đã chính thức trở thành thành viên thứ 159 của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin về thuế (GF) từ ngày 26/12/2019. Việc trở thành thành viên của GF là cơ sở để Việt Nam tiến tới ký Hiệp định đa phương về Hỗ trợ hành chính thuế (MAAC), để củng cố khuôn khổ pháp lý và mở rộng trao đổi thông tin về thuế, tiến tới trao đổi thông tin tự động.
Hiện nay, Bộ Tài chính Việt Nam đang chỉ đạo Tổng cục Thuế hoàn thiện các thủ tục theo quy định của nội luật để trình Chính phủ phê duyệt ký MAAC. Việt Nam dự kiến ký MAAC trong năm 2022.
Để tuân thủ nghĩa vụ thành viên Diễn đàn thực hiện BEPS và thực hiện tiêu chuẩn tối thiểu của BEPS, tăng cường quan hệ hợp tác giữa các cơ quan thuế của các quốc gia và vùng lãnh thổ thông qua việc trao đổi thông tin theo hướng ngày càng minh bạch, Tổng cục Thuế dự kiến trình Bộ Tài chính kiến nghị Chính phủ phê duyệt chủ trương Việt Nam tham gia ký kết Thỏa thuận đa phương của Nhà chức trách có thẩm quyền về Trao đổi Báo cáo lợi nhuận liên quốc gia (CbC MCAA) và Thỏa thuận đa phương của Nhà chức trách có thẩm quyền về trao đổi tự động thông tin tài khoản tài chính (CRS MCAA) sau khi ký MAAC theo lộ trình và kế hoạch hành động thống nhất giữa Việt Nam với OECD.
“Dữ liệu CRS là nguồn thông tin quan trọng về các nguồn thu nhập của các cá nhân cư trú có tài khoản tài chính ở nước ngoài. Cùng với quy định tại Điều khoản trao đổi thông tin trong các Hiệp định thuế mà Việt Nam đã ký kết, việc trao đổi thông tin tự động (nhất là trao đổi tự động CRS) theo MAAC sẽ là công cụ trực tiếp ngăn ngừa việc trốn lậu thuế và gián tiếp giúp chống tham nhũng, rửa tiền và giúp giải quyết các trường hợp thanh tra thuế xuyên biên giới.” - Tổng cục trưởng Cao Anh Tuấn khẳng định.
Tại Việt Nam, cơ quan thuế đã và đang phối hợp với các ngành chức năng chống gian lận về thuế. Theo đó, cơ quan thuế và cơ quan công an phối hợp trao đổi thông tin những chủ trương, chính sách mới của Nhà nước về lĩnh vực thuế, nhất là những văn bản hướng dẫn mới về nhận diện, đấu tranh với những phương thức, thủ đoạn trốn thuế, gian lận hoàn thuế GTGT. Tăng cường phối hợp theo chuyên đề, lĩnh vực, từng hành vi vi phạm về chính sách thuế để kịp thời phát hiện, ngăn chặn, đấu tranh, xử lý đối với các pháp nhân, cá nhân vi phạm pháp luật về thuế, tập trung vào một số lĩnh vực trọng điểm như thương mại, xuất nhập khẩu, hoàn thuế, kinh doanh dịch vụ...
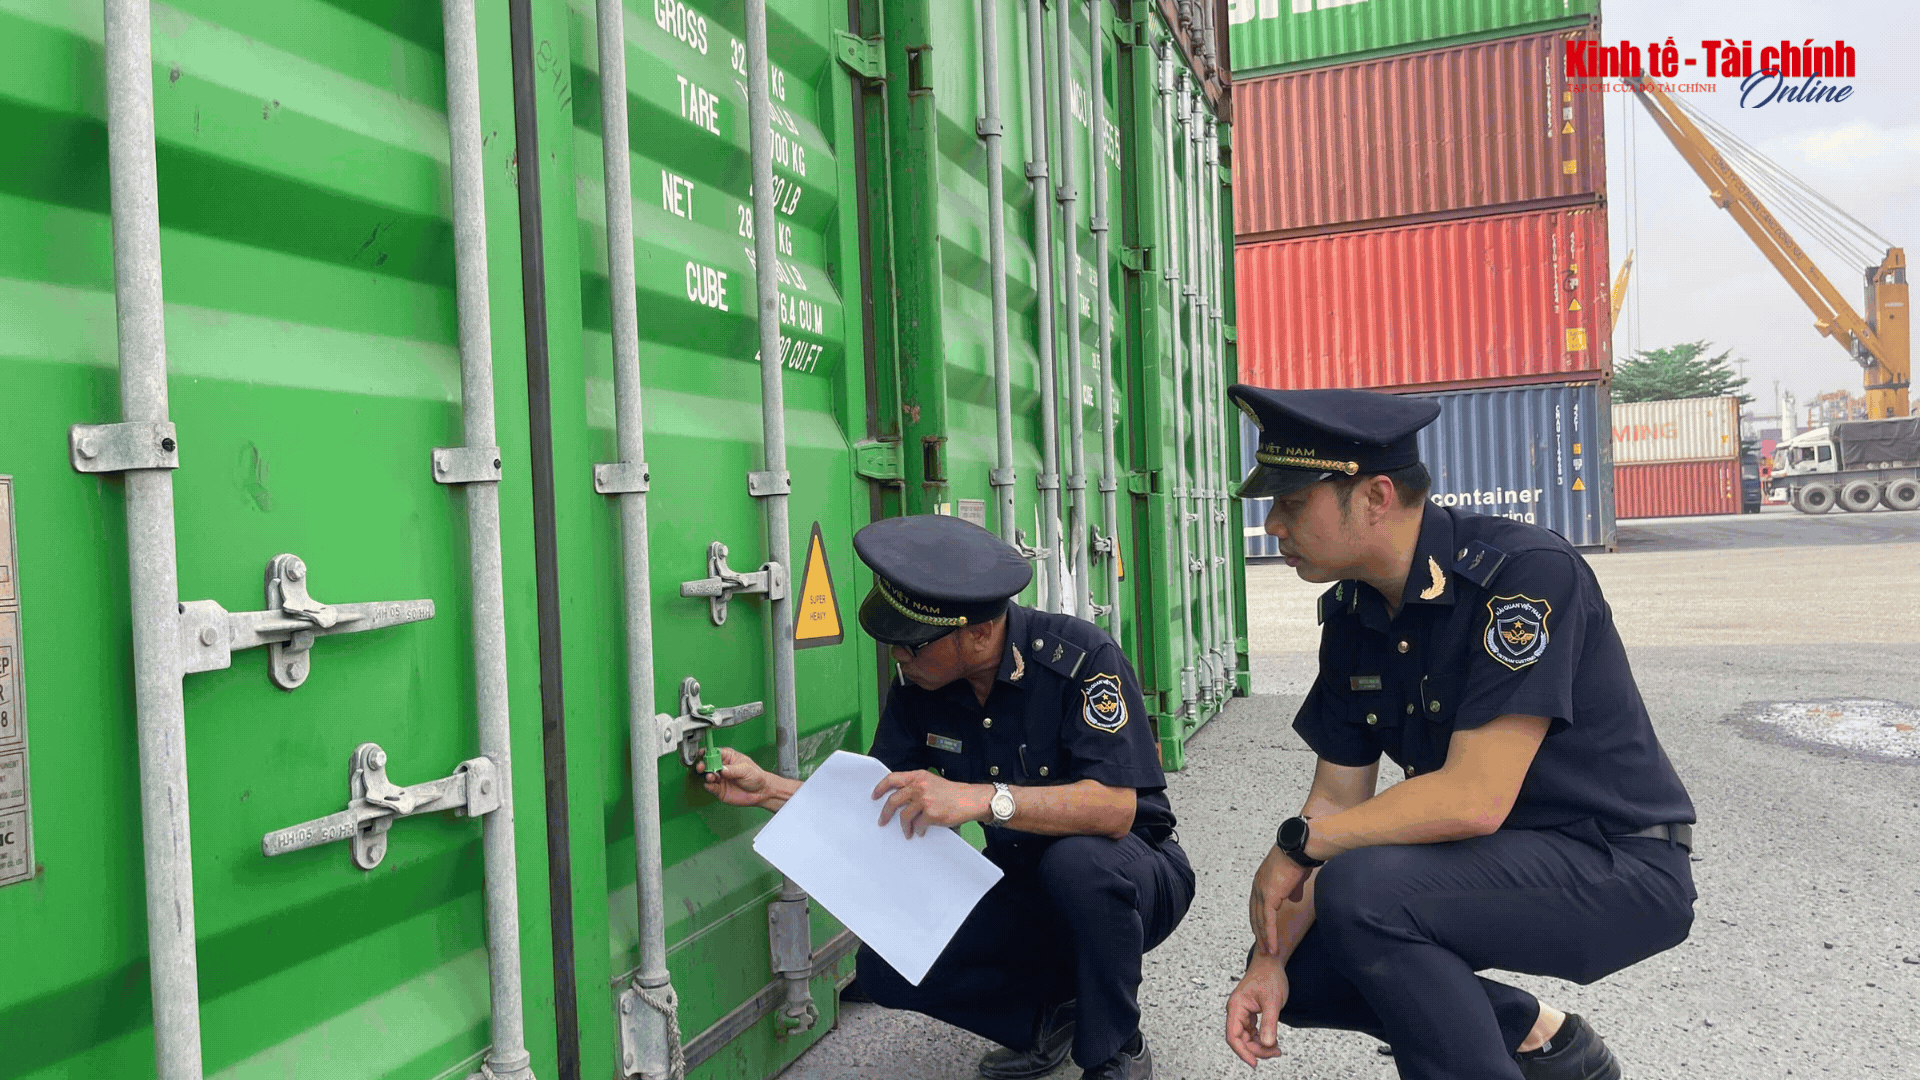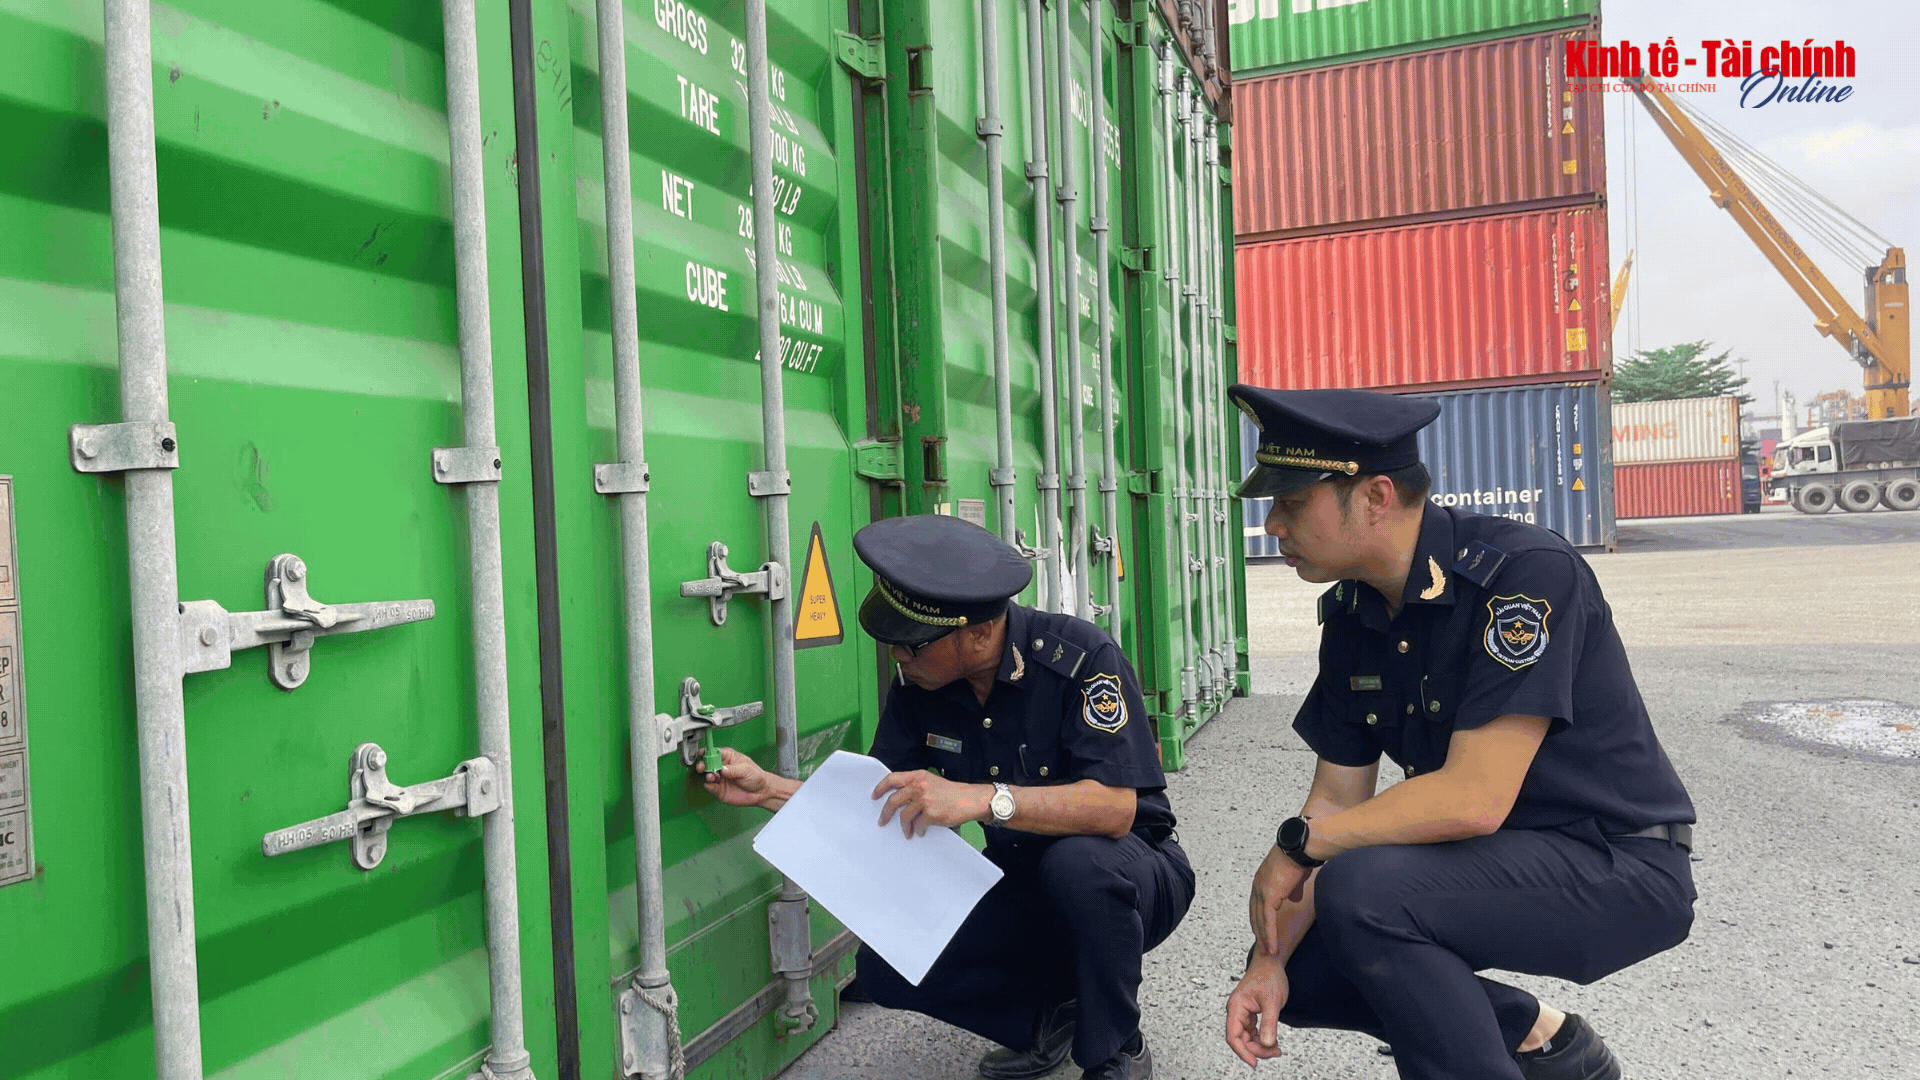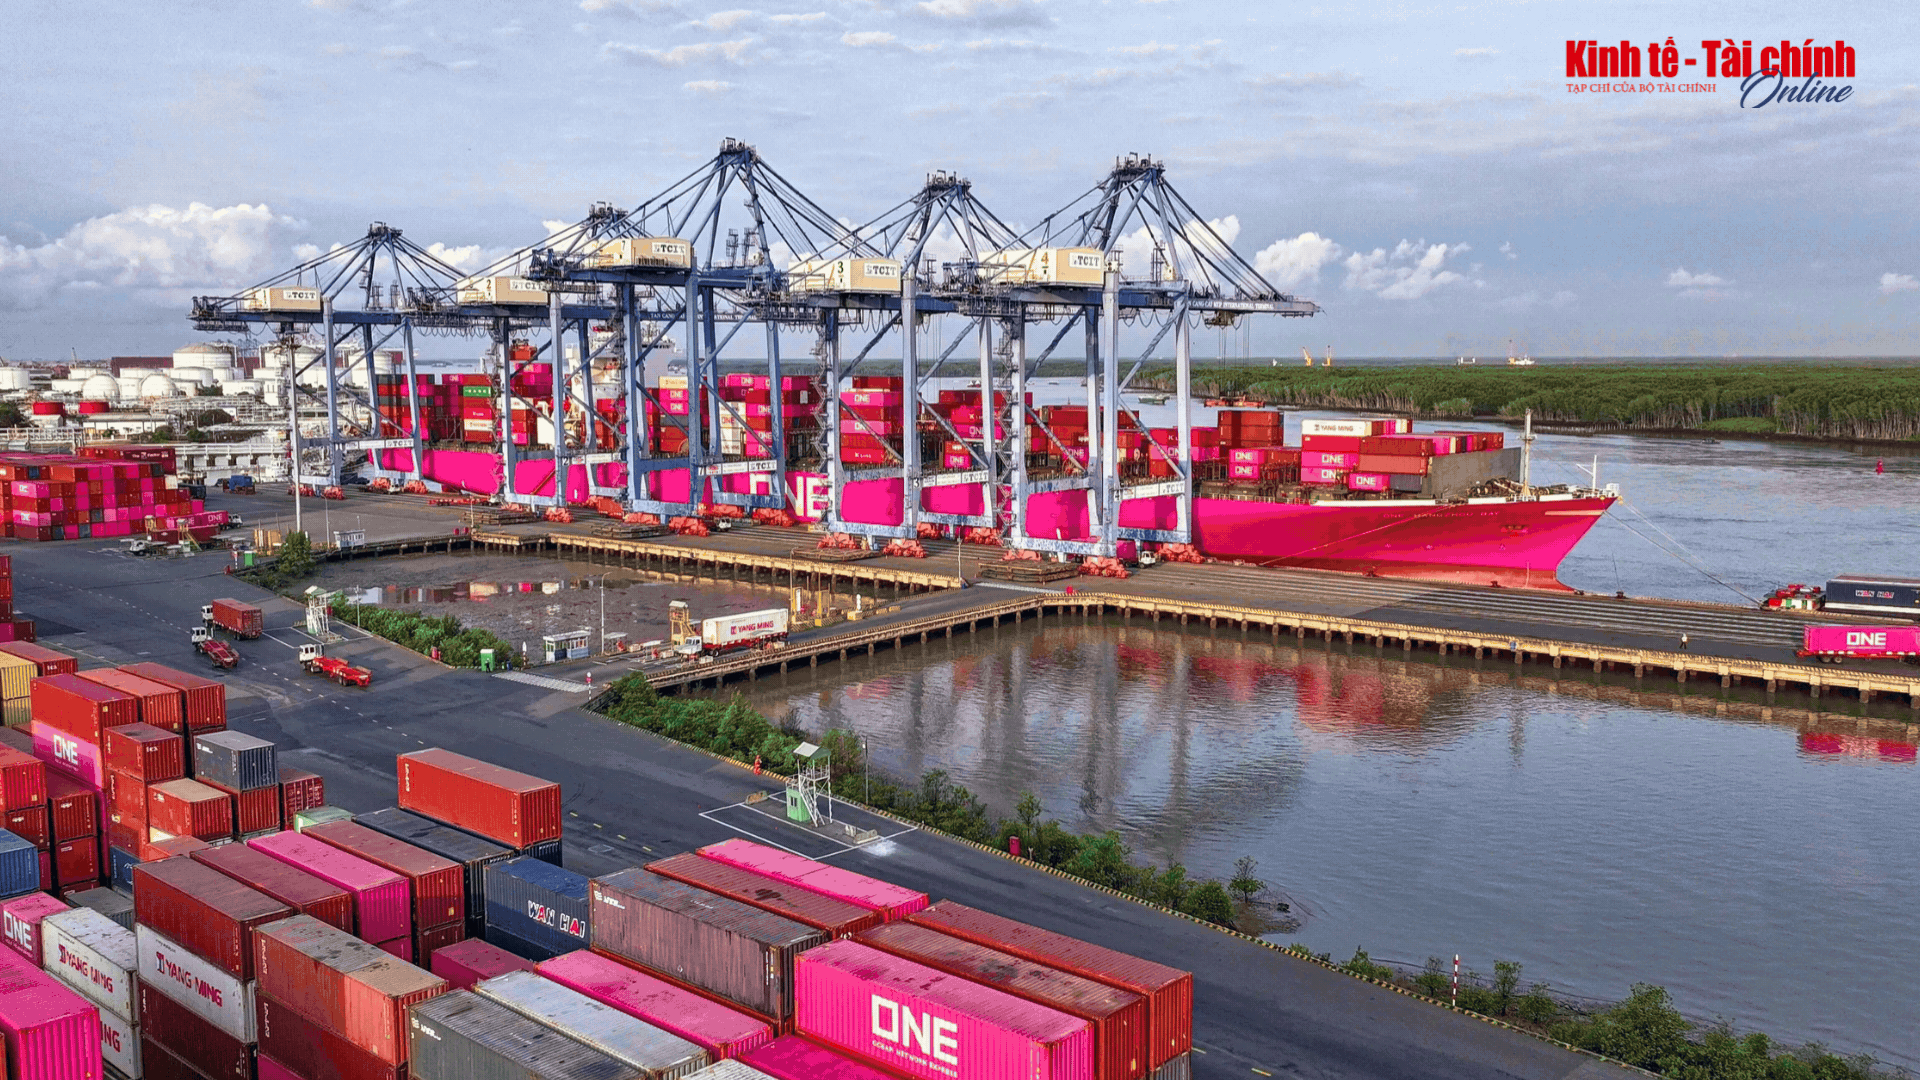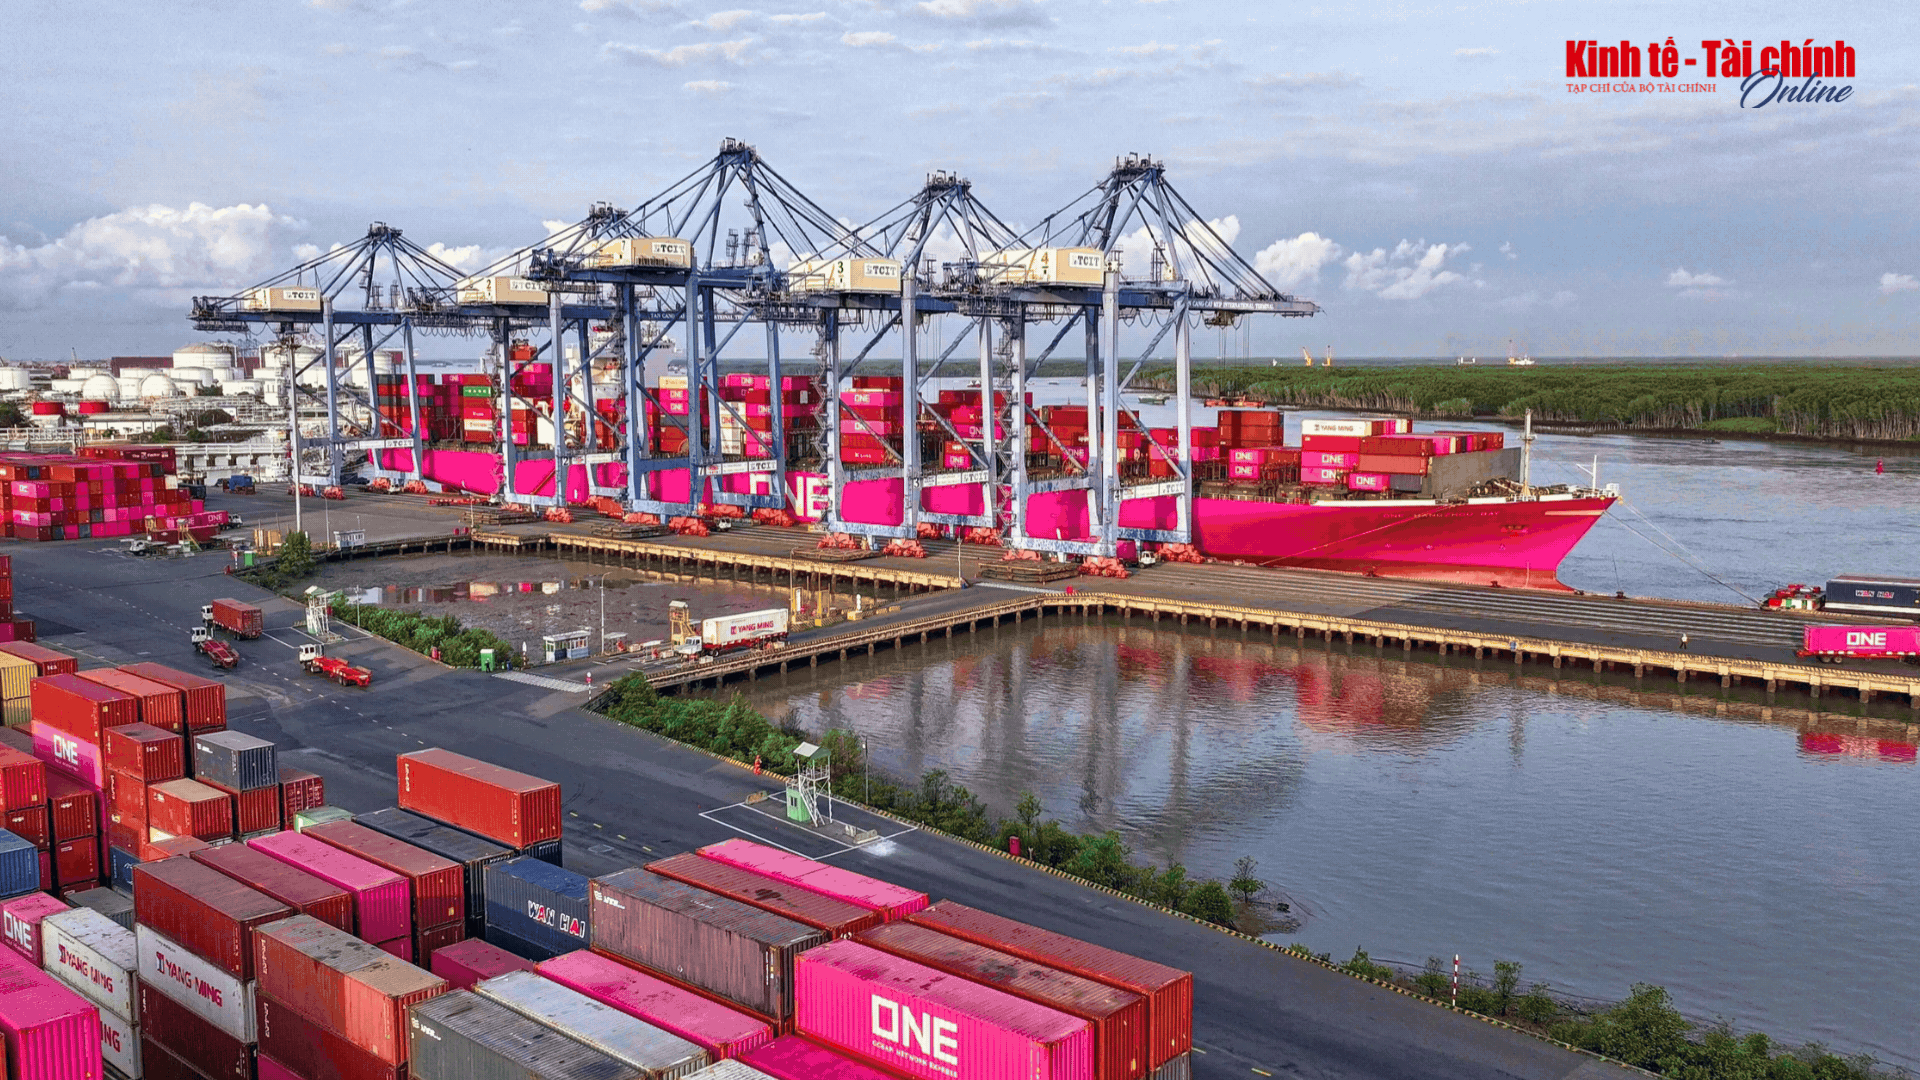
Cơ quan thuế cũng tăng cường phối hợp với ngân hàng để xác minh việc thanh toán qua ngân hàng, giao dịch đáng ngờ; tăng cường phối hợp với cơ quan Hải quan để kịp thời trao đổi và cung cấp thông tin về việc ban hành quy chế trao đổi thông tin giữa cơ quan Hải quan và cơ quan Thuế như: xác minh nguồn gốc hàng hóa, tờ khai nhập khẩu, tờ khai xuất khẩu, kiểm tra đột xuất các lô hàng xuất khẩu của các doanh nghiệp hoàn thuế...
Chia sẻ với ý kiến của các đại biểu về phương án phân chia ngân sách trung ương và ngân sách địa phương, Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh yêu cầu bảo đảm ngân sách trung ương giữ vai trò chủ đạo.
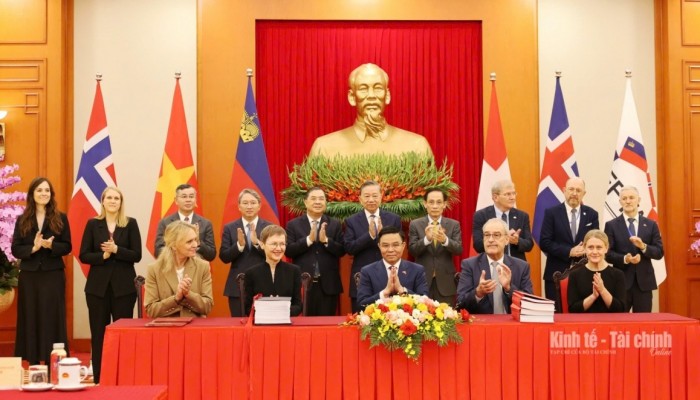
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, được sự ủy quyền của Chính phủ Việt Nam, đã thay mặt Chính phủ Việt Nam cùng Thủ tướng kiêm Bộ trưởng Bộ Tài chính Công quốc Liechtenstein Brigitte Haas ký Hiệp định tránh đánh thuế hai lần giữa hai nước.
Bộ Tài chính công bố 2 chuẩn mực kế toán công Việt Nam đợt 4, quy định về kế toán các khoản đầu tư vào đơn vị liên kết, liên doanh và thỏa thuận chung, đồng thời tiếp tục hoàn thiện chế độ kế toán trong lĩnh vực công.
Thực hiện Kế hoạch hành động 100 ngày xử lý các điểm nghẽn về chuyển đổi số, Bộ Tài chính tổ chức chương trình bồi dưỡng trực tuyến về an ninh mạng, an ninh dữ liệu, AI cho 24.447 cán bộ.
Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán đề xuất cắt giảm toàn bộ điều kiện kinh doanh và thủ tục hành chính trong lĩnh vực dịch vụ kế toán.
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán tập trung cắt giảm, đơn giản hóa thủ tục hành chính, bổ sung cơ chế thử nghiệm có kiểm soát trong lĩnh vực chứng khoán.
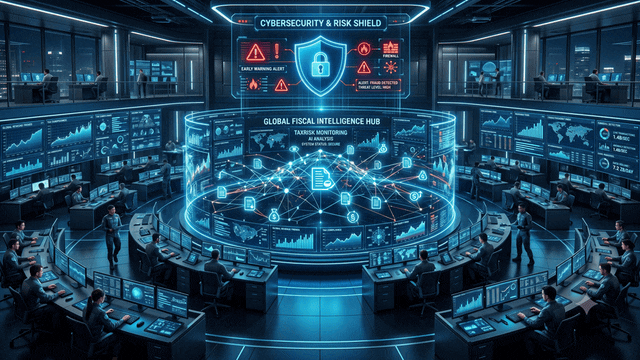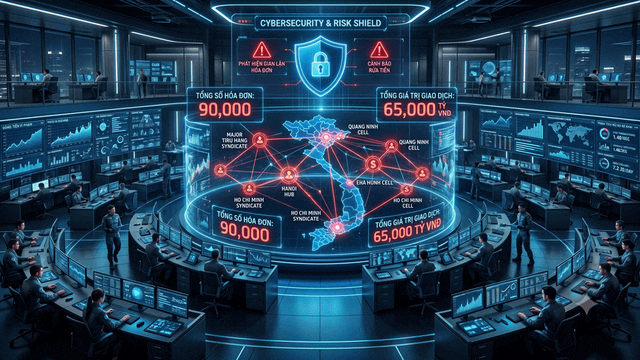
Hành vi của các doanh nghiệp "ma" xuất khống hóa đơn không chỉ làm thất thu nghiêm trọng ngân sách nhà nước mà còn đẩy nhiều doanh nghiệp làm ăn chân chính vào rủi ro pháp lý lớn khi vô tình sử dụng hóa đơn đầu vào bất hợp pháp.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Thưa quý vị, Bộ Tài chính vừa ban hành Thông tư 142/2026/TT-BTC, chính thức xác lập hạ tầng định danh, xác thực điện tử và chuẩn hóa dữ liệu cho toàn bộ hàng hóa qua dịch vụ bưu chính, chuyển phát nhanh quốc tế.
----------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Sự bùng nổ của thương mại điện tử đang kéo theo làn sóng dịch chuyển mạnh mẽ của hàng giả, hàng nhái và hàng xâm phạm quyền sở hữu trí tuệ lên môi trường số với thủ đoạn ngày càng ẩn danh, tinh vi.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Ngày 12/10, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn và Bộ trưởng Bộ Tài chính Đại Công quốc Luxembourg Gilles Roth đã cùng ký kết Bản ghi nhớ hợp tác, tạo khuôn khổ để hai bên tăng cường chia sẻ kiến thức, kinh nghiệm, nâng cao năng lực và đào tạo nguồn nhân lực trong các lĩnh vực cùng quan tâm.
-------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Bộ Y tế đang lấy ý kiến dự thảo sửa đổi Thông tư nhằm kéo dài thời hạn sử dụng của phiếu chuyển cơ sở khám chữa bệnh bảo hiểm y tế (BHYT) từ 10 ngày lên 20 ngày kể từ ngày ký và cho phép sử dụng ngay trên ứng dụng VNeID.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
--------------------------------------
Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh, xây dựng thể chế không phải chỉ để xử lý điểm nghẽn mà là để kiến tạo phát triển, huy động các nguồn lực cho tăng trưởng, phát triển đất nước.
Chia sẻ với ý kiến của các đại biểu về phương án phân chia ngân sách trung ương và ngân sách địa phương, Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh yêu cầu bảo đảm ngân sách trung ương giữ vai trò chủ đạo.
Đánh giá kết quả phát triển kinh tế - xã hội năm 2026, nhiều đại biểu Quốc hội ghi nhận những kết quả tăng trưởng ấn tượng, sự quyết liệt trong chỉ đạo, điều hành và những chuyển biến tích cực trong hoàn thiện thể chế, tháo gỡ điểm nghẽn…
Thường trực Ban Bí thư Trần Cẩm Tú nhấn mạnh, việc tháo gỡ kịp thời các khó khăn, vướng mắc về thể chế là một trong những đóng góp quan trọng vào kết quả tăng trưởng kinh tế thời gian qua.
Theo Phó Thủ tướng Chính phủ Nguyễn Văn Thắng, mục tiêu tăng trưởng 2 con số đặt ra yêu cầu đổi mới mạnh mẽ trong lãnh đạo, chỉ đạo và tổ chức thực hiện.
Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh yêu cầu linh hoạt điều chuyển vốn đầu tư công theo kết quả thực hiện, đồng thời chuyển trọng tâm khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số sang tạo ra sản phẩm cụ thể.
Yêu cầu Bộ, ngành, địa phương khẩn trương tổ chức thực hiện Chương trình mục tiêu quốc gia phát triển VH-XH, nông thôn, dân tộc miền núi giai đoạn 2026-2035.
Để vốn FDI thực sự chuyển hóa thành động lực đóng góp vào mục tiêu tăng trưởng 2 con số, bài toán phía trước không chỉ là thu hút thêm vốn mà phải chuyển mạnh sang thu hút có chọn lọc, nâng chất lượng dự án và tăng khả năng lan tỏa vào nền kinh tế trong n
Chuyến thăm cấp Nhà nước Đan Mạch, thăm chính thức EU và Bỉ của Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân từ ngày 19 - 24/10 mang ý nghĩa quan trọng.
Mức tăng trưởng 9 tháng năm 2026 đạt cao nhất trong 15 năm qua, niềm tin của cộng đồng doanh nghiệp châu Âu đối với Việt Nam tiếp tục duy trì ở mức cao.
Tâm điểm đầu tư tuần qua nổi bật với loạt thông tin đáng chú ý: Việt Nam và Luxembourg ký kết hợp tác tài chính, đầu tư; Vinhomes - SGC tham gia triển khai 5 tuyến đường sắt đô thị tại Hà Nội; Viglacera khởi công khu công nghiệp Green One...
Tăng trưởng GDP cùng những bước tiến về xếp hạng tín nhiệm quốc gia đang củng cố đánh giá tích cực của các tổ chức quốc tế đối với triển vọng kinh tế Việt Nam.
Petrovietnam chia sẻ kinh nghiệm giữ nhà máy lọc dầu vận hành, đa dạng nguồn năng lượng giữa khủng hoảng Hormuz trong buổi đối thoại cùng lãnh đạo các tập đoàn năng lượng hàng đầu thế giới tại London (Vương quốc Anh).
Kinh tế sinh học mở ra hướng đi mới trong khai thác bền vững tài nguyên biển, phát triển dược liệu, vật liệu sinh học và các sản phẩm giá trị gia tăng cao.