aa

Tái định hình đối tượng kế toán trong bối cảnh mới: những vấn đề đặt ra đối với hệ thống kế toán Việt Nam

14:29 | 12/06/2026
Trong bối cảnh nền kinh tế số và xu hướng phát triển bền vững, nhiều đối tượng kế toán mới như tài sản số, tín chỉ carbon và tài sản dữ liệu đã xuất hiện, đặt ra những thách thức đáng kể đối với hệ thống kế toán truyền thống. Bài viết tập trung phân tích những vấn đề phát sinh liên quan đến việc xác định, ghi nhận, đo lường và trình bày các đối tượng này trên cơ sở khung khái niệm của IFRS - bộ chuẩn mực kế toán quốc tế do Hội đồng Chuẩn mực Kế toán Quốc tế ban hành và được sử dụng rộng rãi trên thế giới. Kết quả cho thấy các nguyên lý kế toán hiện hành của Việt Nam đang bộc lộ những hạn chế nhất định khi đối mặt với các đối tượng có tính chất phi vật chất, biến động cao và khó đo lường. Trên cơ sở đó, bài viết đề xuất một số hàm ý nhằm hoàn thiện hệ thống kế toán Việt Nam theo hướng linh hoạt hơn, góp phần nâng cao chất lượng thông tin tài chính trong bối cảnh mới.

Nguyễn Thanh Thủy

Khoa Kế toán - Học viện Tài chính

Email: [email protected]

ĐẶT VẤN ĐỀ

Trong bối cảnh nền kinh tế đang có những biến đổi sâu sắc dưới tác động của chuyển đổi số và xu hướng phát triển bền vững, nhiều đối tượng kế toán mới đã xuất hiện, như tài sản số, tín chỉ carbon và các nguồn lực dựa trên dữ liệu. Những đối tượng này ngày càng đóng vai trò quan trọng trong việc tạo ra giá trị cho doanh nghiệp, song lại đặt ra không ít thách thức đối với hệ thống kế toán truyền thống.

Hệ thống kế toán hiện hành, vốn được xây dựng trên cơ sở các giả định về sự tồn tại hữu hình, khả năng kiểm soát rõ ràng và khả năng đo lường đáng tin cậy của đối tượng kế toán, đang bộc lộ những hạn chế nhất định khi phải đối mặt với các tài sản mới có tính chất phi vật chất, biến động cao và khó xác định giá trị. Điều này dẫn đến khoảng cách ngày càng lớn giữa thực tế kinh tế và thông tin được phản ánh trên báo cáo tài chính (Lev & Gu, 2016). Xuất phát từ thực tiễn đó, bài viết tập trung phân tích sự thay đổi trong bản chất của đối tượng kế toán trong bối cảnh mới, từ đó chỉ ra những vấn đề đặt ra đối với hệ thống kế toán Việt Nam và đề xuất một số hàm ý nhằm hoàn thiện hệ thống này trong thời gian tới.

CƠ SỞ LÝ LUẬN VỀ CÁC ĐỐI TƯỢNG KẾ TOÁN

Trong hệ thống kế toán, việc xác định đúng đối tượng kế toán giữ vai trò nền tảng, chi phối toàn bộ quá trình ghi nhận, đo lường và trình bày thông tin trên báo cáo tài chính. Theo Khung khái niệm của IFRS, các yếu tố của báo cáo tài chính bao gồm tài sản, nợ phải trả, vốn chủ sở hữu, thu nhập và chi phí (IFRS Foundation, 2018).

Tài sản là nguồn lực kinh tế hiện tại do doanh nghiệp kiểm soát, phát sinh từ các sự kiện trong quá khứ và có khả năng mang lại lợi ích kinh tế trong tương lai. Nợ phải trả là nghĩa vụ hiện tại phát sinh từ các sự kiện đã qua, mà việc thực hiện nghĩa vụ này dự kiến sẽ làm giảm nguồn lực kinh tế. Vốn chủ sở hữu phản ánh phần lợi ích còn lại của chủ sở hữu trong tài sản sau khi trừ đi nợ phải trả. Thu nhập và chi phí lần lượt thể hiện sự gia tăng và giảm sút lợi ích kinh tế trong kỳ, dẫn đến biến động của vốn chủ sở hữu, ngoại trừ các giao dịch với chủ sở hữu (IASB, 2023b; IFRS Foundation, 2018).

Tuy nhiên, không phải mọi đối tượng đáp ứng định nghĩa đều được ghi nhận trong báo cáo tài chính. Việc ghi nhận phụ thuộc vào khả năng cung cấp thông tin có tính thích hợp và được phản ánh trung thực, qua đó nâng cao tính hữu ích đối với người sử dụng. Đồng thời, việc ghi nhận cần được cân nhắc trên cơ sở lợi ích thông tin thu được lớn hơn chi phí cung cấp thông tin. Điều này cho thấy việc ghi nhận không chỉ mang tính kỹ thuật mà còn gắn với mục tiêu phục vụ ra quyết định. Việc lựa chọn cơ sở đo lường phụ thuộc vào mục tiêu cung cấp thông tin hữu ích, trên cơ sở cân nhắc giữa tính thích hợp và mức độ phản ánh trung thực của thông tin.

Trong bối cảnh nền kinh tế số và sự xuất hiện của nhiều đối tượng kế toán mới, các giả định này đang bộc lộ những hạn chế nhất định, đặt ra yêu cầu cần xem xét lại cách thức xác định và ghi nhận đối tượng kế toán trong thực tiễn.

CÁC ĐỐI TƯỢNG KẾ TOÁN MỚI VÀ NHỮNG VẤN ĐỀ ĐẶT RA ĐỐI VỚI HỆ THỐNG KẾ TOÁN VIỆT NAM

Vấn đề xác định đối tượng kế toán

Một trong những vấn đề cơ bản mà các đối tượng kế toán mới đặt ra đối với hệ thống kế toán hiện hành là việc xác định ranh giới của đối tượng kế toán. Theo Khung khái niệm của IFRS, một đối tượng được coi là tài sản khi đáp ứng các điều kiện về sự tồn tại của một nguồn lực kinh tế hiện tại, khả năng mang lại lợi ích kinh tế trong tương lai và đặc biệt là quyền kiểm soát của đơn vị đối với nguồn lực đó. Tuy nhiên, trong bối cảnh xuất hiện các dạng tài sản mới, việc áp dụng các tiêu chí này không còn rõ ràng như đối với các tài sản truyền thống.

Đối với tài sản số, mặc dù có thể tạo ra lợi ích kinh tế đáng kể, việc xác định quyền kiểm soát lại không phải lúc nào cũng minh bạch. Trong nhiều trường hợp, quyền kiểm soát không gắn với quyền sở hữu pháp lý mà phụ thuộc vào việc nắm giữ quyền truy cập hoặc quyền sử dụng trên nền tảng công nghệ (IASB, 2019; PwC, 2022). Điều này làm cho việc đánh giá khả năng kiểm soát trở nên phức tạp, từ đó gây khó khăn trong việc xác định đối tượng kế toán.

Bên cạnh đó, dữ liệu ngày càng trở thành nguồn lực quan trọng tạo ra giá trị cho doanh nghiệp. Tuy nhiên, dữ liệu nội sinh thường không được ghi nhận là tài sản do khó chứng minh quyền kiểm soát và khó tách biệt khỏi các hoạt động chung (Lev, 2001). Điều này dẫn đến khoảng cách giữa giá trị kinh tế thực tế của doanh nghiệp và thông tin được phản ánh trên báo cáo tài chính.

Như vậy, các đối tượng kế toán mới đã làm mờ đi ranh giới truyền thống trong việc xác định đối tượng kế toán, đặc biệt liên quan đến tiêu chí về quyền kiểm soát và bản chất của nguồn lực kinh tế. Điều này đặt ra yêu cầu cần xem xét lại cách tiếp cận theo hướng linh hoạt hơn, chú trọng nhiều hơn đến bản chất kinh tế thay vì chỉ dựa vào các tiêu chí hình thức

Vấn đề ghi nhận đối tượng kế toán

Bên cạnh việc xác định đối tượng kế toán, vấn đề ghi nhận các đối tượng này trong báo cáo tài chính cũng đang đặt ra nhiều thách thức trong bối cảnh xuất hiện các tài sản mới. Theo Khung khái niệm của IFRS, một đối tượng được ghi nhận khi việc ghi nhận đó cung cấp thông tin có tính thích hợp và được phản ánh một cách trung thực, qua đó nâng cao tính hữu ích của thông tin tài chính, đồng thời lợi ích thu được phải lớn hơn chi phí cung cấp. Tuy nhiên, đối với các đối tượng kế toán mới, việc đáp ứng các điều kiện này không phải lúc nào cũng rõ ràng.

Trên thực tế, nhiều nguồn lực kinh tế có khả năng tạo ra lợi ích trong tương lai nhưng không được ghi nhận trong hệ thống kế toán. Trường hợp dữ liệu nội sinh là một ví dụ điển hình. Mặc dù dữ liệu ngày càng đóng vai trò quan trọng trong việc tạo ra giá trị cho doanh nghiệp, việc ghi nhận đối tượng này gặp khó khăn do hạn chế trong đo lường và trong việc đảm bảo thông tin được phản ánh một cách trung thực (Lev & Gu, 2016). Điều này dẫn đến việc một phần giá trị kinh tế không được thể hiện trên báo cáo tài chính, làm giảm tính thích hợp của thông tin.

Đối với tài sản số, vấn đề ghi nhận còn chịu ảnh hưởng bởi sự thiếu thống nhất trong thực tiễn áp dụng. Cùng một loại đối tượng có thể được ghi nhận theo các cách khác nhau tùy thuộc vào mục đích nắm giữ hoặc đặc điểm giao dịch, làm giảm khả năng so sánh và ảnh hưởng đến mức độ phản ánh trung thực của thông tin tài chính (KPMG, 2020; PwC, 2022).

Nhìn chung, các đối tượng kế toán mới đã làm gia tăng khoảng cách giữa thực tế kinh tế và thông tin được ghi nhận trong hệ thống kế toán. Những hạn chế trong việc đảm bảo tính thích hợp, mức độ phản ánh trung thực và cân nhắc chi phí - lợi ích cho thấy các nguyên tắc ghi nhận truyền thống cần được xem xét và hoàn thiện theo hướng linh hoạt hơn nhằm đáp ứng yêu cầu cung cấp thông tin trong bối cảnh mới.

Vấn đề đo lường đối tượng kế toán

Đo lường là một nội dung cốt lõi trong kế toán và cũng là lĩnh vực chịu nhiều thách thức khi xuất hiện các đối tượng kế toán mới. Theo Khung khái niệm của IFRS, việc đo lường nhằm xác định giá trị của các yếu tố trong báo cáo tài chính trên cơ sở lựa chọn cơ sở đo lường phù hợp, như giá gốc hoặc các dạng giá trị hiện tại. Việc lựa chọn này cần đảm bảo thông tin có tính thích hợp và được phản ánh một cách trung thực.

Tuy nhiên, đối với các đối tượng kế toán mới, việc đáp ứng đồng thời hai yêu cầu này trở nên khó khăn hơn. Đối với tài sản số, giá trị thường biến động mạnh và phụ thuộc vào các yếu tố thị trường không ổn định. Việc sử dụng giá trị hiện tại có thể làm tăng tính thích hợp của thông tin nhưng lại làm giảm mức độ ổn định và khả năng kiểm chứng. Ngược lại, nếu sử dụng giá gốc, thông tin có thể kém phản ánh thực tế kinh tế tại thời điểm báo cáo (KPMG, 2020).

Đối với tín chỉ carbon, việc đo lường còn chịu ảnh hưởng lớn từ chính sách và cơ chế điều tiết của thị trường. Giá trị của đối tượng này không chỉ phụ thuộc vào cung cầu mà còn biến động theo quy định quản lý, làm cho việc xác định giá trị một cách nhất quán trở nên khó khăn. Điều này ảnh hưởng đến mức độ phản ánh trung thực của thông tin kế toán.

Trong khi đó, đối với dữ liệu và các tài sản vô hình mới, hạn chế lớn nhất nằm ở việc thiếu cơ sở đo lường phù hợp (Lev, 2001). Nhiều đối tượng không có giá giao dịch rõ ràng trên thị trường, cũng không thể xác định giá gốc một cách độc lập, dẫn đến khó đo lường một cách đáng tin cậy. Điều này làm hạn chế khả năng phản ánh đầy đủ giá trị kinh tế của doanh nghiệp trong báo cáo tài chính.

Như vậy, các đối tượng kế toán mới đã làm nổi bật mâu thuẫn giữa tính thích hợp và mức độ phản ánh trung thực trong đo lường kế toán. Điều này cho thấy các cơ sở đo lường truyền thống cần được xem xét và điều chỉnh để phù hợp hơn với bối cảnh mới

Vấn đề trình bày và cung cấp thông tin

Bên cạnh các vấn đề về xác định, ghi nhận và đo lường, việc trình bày và cung cấp thông tin liên quan đến các đối tượng kế toán mới cũng đặt ra nhiều thách thức đối với hệ thống kế toán hiện hành. Theo Khung khái niệm của IFRS, thông tin tài chính cần được trình bày một cách rõ ràng, đầy đủ và có khả năng so sánh, nhằm đáp ứng nhu cầu ra quyết định của người sử dụng.

Tuy nhiên, đối với các đối tượng kế toán mới, việc trình bày thông tin thường thiếu tính nhất quán và chưa theo kịp sự phát triển của thực tiễn. Đối với tài sản số, cách thức trình bày trên báo cáo tài chính có thể khác nhau giữa các doanh nghiệp, tùy thuộc vào cách phân loại và chính sách kế toán được áp dụng. Điều này làm giảm khả năng so sánh của thông tin giữa các đơn vị (IASB, 2019).

Đối với tín chỉ carbon, việc thiếu các hướng dẫn cụ thể về trình bày và công bố thông tin khiến cho các doanh nghiệp gặp khó khăn trong việc phản ánh đầy đủ bản chất kinh tế của các giao dịch liên quan (IASB, 2023a; IFRS Foundation, 2022). Thông tin được cung cấp vì vậy có thể chưa đáp ứng được yêu cầu về tính minh bạch và khả năng hiểu đối với người sử dụng.

Như vậy, các đối tượng kế toán mới không chỉ làm phát sinh thách thức trong kỹ thuật kế toán mà còn ảnh hưởng trực tiếp đến chất lượng thông tin được trình bày, đòi hỏi hệ thống kế toán cần được hoàn thiện để nâng cao tính minh bạch và khả năng so sánh của thông tin tài chính.

HÀM Ý VÀ KẾT LUẬN

Những phân tích trên cho thấy sự xuất hiện của các đối tượng kế toán mới không chỉ đặt ra các vấn đề mang tính kỹ thuật mà còn thách thức trực tiếp các nguyên lý nền tảng của hệ thống kế toán hiện hành. Trong bối cảnh đó, việc hoàn thiện hệ thống kế toán Việt Nam cần được tiếp cận theo hướng linh hoạt hơn, đồng thời vẫn đảm bảo mục tiêu cung cấp thông tin hữu ích cho người sử dụng.

Thứ nhất, cần xem xét lại cách tiếp cận trong việc xác định và ghi nhận đối tượng kế toán theo hướng nhấn mạnh bản chất kinh tế thay vì phụ thuộc quá nhiều vào hình thức pháp lý. Điều này đặc biệt quan trọng đối với các đối tượng như tài sản số hay tín chỉ carbon, nơi mà quyền kiểm soát và bản chất của nguồn lực không dễ dàng được xác định theo các tiêu chí truyền thống. Việc vận dụng linh hoạt các nguyên tắc trong Khung khái niệm của IFRS sẽ góp phần nâng cao khả năng phản ánh đúng thực tế kinh tế của doanh nghiệp.

Thứ hai, cần hoàn thiện các hướng dẫn về đo lường theo hướng đa dạng hóa cơ sở đo lường và tăng cường khả năng sử dụng các thông tin phản ánh giá trị hiện tại. Trong bối cảnh các đối tượng kế toán mới có mức độ biến động cao và phụ thuộc nhiều vào thị trường, việc lựa chọn cơ sở đo lường cần được cân nhắc trên cơ sở đảm bảo sự cân bằng giữa tính thích hợp và mức độ phản ánh trung thực của thông tin.

Thứ ba, cần tăng cường yêu cầu về trình bày và công bố thông tin đối với các đối tượng kế toán mới. Trong trường hợp chưa thể ghi nhận đầy đủ trên báo cáo tài chính, việc mở rộng nội dung thuyết minh có thể giúp cung cấp thêm thông tin cần thiết, góp phần nâng cao tính minh bạch và khả năng hiểu của người sử dụng.

Thứ tư, cần chú trọng đến việc cập nhật nội dung đào tạo kế toán nhằm trang bị cho người học khả năng nhận diện và xử lý các đối tượng kế toán mới. Điều này không chỉ giúp nâng cao chất lượng nguồn nhân lực kế toán mà còn hỗ trợ quá trình thích ứng của hệ thống kế toán với những thay đổi của môi trường kinh tế.

Tài liệu tham khảo:

  1. IASB. (2021). Agenda decision: Holdings of cryptocurrencies. IFRS Interpretations Committee. https://www.ifrs.org/ news-and-events/updates/ifric/2019/ifric-update-june-2019/#8
  2. IASB. (2023a). Exposure draft: Climate-related and other uncertainties in the financial statements. IFRS Foundation.
  3. IFRS Foundation. (2022). Effects of climate-related matters on financial statements. IFRS Foundation.
  4. International Organization of Securities Commissions. (2021). Environmental, social and governance (ESG) ratings and data products providers. IOSCO.
  5. KPMG. (2020). Accounting for cryptocurrencies. KPMG International.
Bài đã đăng trên Tạp chí Kinh tế - Tài chính bản in số kỳ 1 tháng 6/2026

Tin tức khác

Chính sách tiền tệ trước điểm cân bằng mới

Chính sách tiền tệ trước điểm cân bằng mới

Khi tiền trên thế giới trở nên đắt hơn, dư địa chính sách trong nước cũng trở nên đắt hơn.
Muốn đi xa với AI, ngành Tài chính cần giải bài toán dữ liệu

Muốn đi xa với AI, ngành Tài chính cần giải bài toán dữ liệu

Sự phát triển nhanh chóng của trí tuệ nhân tạo (AI), dữ liệu lớn và điện toán đám mây đang mở ra một không gian phát triển mới cho chuyển đổi số ngành Tài chính.
Nâng hạng thị trường, nâng hạng doanh nghiệp

Nâng hạng thị trường, nâng hạng doanh nghiệp

Ông Đinh Hồng Kỳ, Phó Chủ tịch Liên đoàn Doanh nghiệp TP. Hồ Chí Minh (HUBA), Chủ tịch Công ty Secoin, trao đổi với Tạp chí Kinh tế - Tài chính.
Chuyên gia ADB: Từ nâng hạng đến hút vốn, phải tạo dựng thị trường “có niềm tin”

Chuyên gia ADB: Từ nâng hạng đến hút vốn, phải tạo dựng thị trường “có niềm tin”

Nâng hạng thị trường chứng khoán là một chỉ báo tích cực, nên để chuyển thành dòng vốn dài hạn, Việt Nam cần củng cố niềm tin thị trường, minh bạch thông tin và nâng chất lượng hạ tầng tài chính.
Nâng hạng mở rộng không gian phát triển cho thị trường chứng khoán Việt Nam

Nâng hạng mở rộng không gian phát triển cho thị trường chứng khoán Việt Nam

Theo ông Nguyễn Anh Khoa, Giám đốc Phân tích Chứng khoán Agriseco, nâng hạng thị trường chứng khoán Việt Nam là điểm khởi đầu cho giai đoạn phát triển sâu hơn.
Nâng hạng chỉ mở cửa, nội lực doanh nghiệp quyết định dòng vốn

Nâng hạng chỉ mở cửa, nội lực doanh nghiệp quyết định dòng vốn

Theo Phó chủ tịch Ủy ban Chứng khoán Nhà nước Bùi Hoàng Hải, cánh cửa thị trường đã được mở rộng sau nâng hạng, nhưng cơ hội thu hút vốn phụ thuộc vào room ngoại, tỷ lệ cổ phiếu tự do chuyển nhượng, chất lượng quản trị và minh bạch thông tin của doanh ngh
Nhà đầu tư toàn cầu tìm kiếm doanh nghiệp tốt, không phân biệt FDI hay nội địa

Nhà đầu tư toàn cầu tìm kiếm doanh nghiệp tốt, không phân biệt FDI hay nội địa

Nâng hạng lên thị trường mới nổi sẽ mở rộng cánh cửa đón vốn quốc tế, nhưng điều thị trường Việt Nam cần thêm lúc này là nhiều doanh nghiệp chất lượng cao.
Tạo thêm những “đầu tàu” mới cho nguồn thu ngân sách

Tạo thêm những “đầu tàu” mới cho nguồn thu ngân sách

Doanh nghiệp lớn đóng góp quan trọng cho ngân sách, song nguồn thu vẫn tập trung vào một số doanh nghiệp dẫn đầu. Vì vậy, cần tạo thêm những “đầu tàu” mới, tạo nguồn lực bền vững cho tăng trưởng.
Xem thêm
podcast bo tai chinh luu y 5 noi dung quan trong trong cham diem giai ngan dau tu cong

PODCAST: Bộ Tài chính lưu ý 5 nội dung quan trọng trong chấm điểm giải ngân đầu tư công

Thực hiện Quyết định số 1129/QĐ-TTg ngày 24/6/2026 của Thủ tướng Chính phủ về việc phê duyệt phương án chấm điểm các bộ, cơ quan Trung ương và địa phương về thực hiện giải ngân kế hoạch vốn đầu tư công, Bộ Tài chính vừa có văn bản đề nghị các đơn vị tiếp tục triển khai phương án chấm điểm và lưu ý một số nội dung trong các kỳ tiếp theo. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
giai bai toan chi phi logistics coi troi bien loi nhuan cho hang xuat khau viet

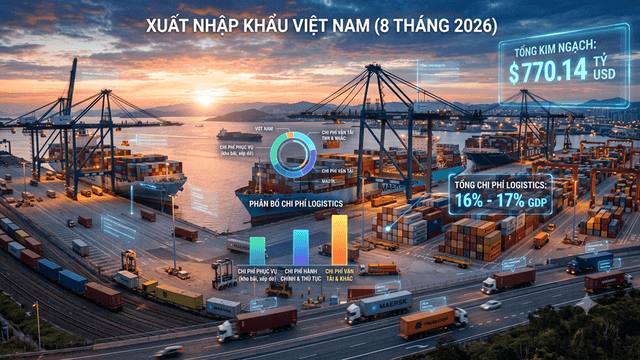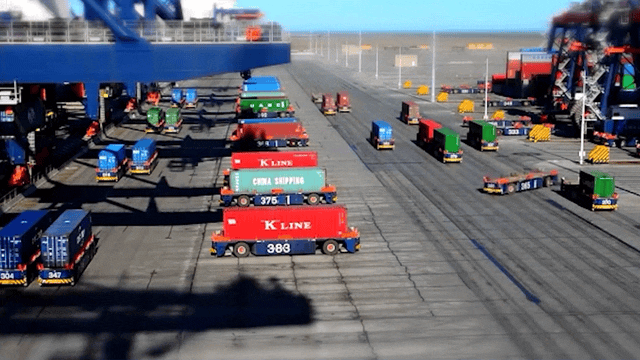
Giải bài toán chi phí logistics: "Cởi trói" biên lợi nhuận cho hàng xuất khẩu Việt

Dù kim ngạch xuất nhập khẩu 8 tháng năm 2026 đạt kỷ lục 770,14 tỷ USD, chi phí logistics hiện vẫn chiếm tới 16 - 17% GDP, cao hơn đáng kể so với mặt bằng chung thế giới. ------------------------------ Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
video dong bo chinh sach tai khoa tao luc day cho muc tieu tang truong 2 con so

VIDEO: Đồng bộ chính sách tài khóa tạo lực đẩy cho mục tiêu tăng trưởng 2 con số

Mục tiêu tăng trưởng kinh tế 2 con số trong năm 2026 đặt ra yêu cầu cao đối với công tác điều hành chính sách vĩ mô. Trong đó, chính sách tài khóa được xác định là một trong những công cụ quan trọng để tạo thêm dư địa cho sản xuất, kinh doanh, kích thích đầu tư và tiêu dùng, đồng thời bảo đảm nguồn lực cho các nhiệm vụ phát triển. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast lo trinh ai first 2030 chuyen dich chien luoc dua ai vao nghiep vu loi nganh tai chinh

PODCAST: Lộ trình AI-First 2030: Chuyển dịch chiến lược đưa AI vào nghiệp vụ lõi ngành Tài chính

Thưa quý vị, tại Vietnam Digital Finance 2026, ngành Tài chính đã định hình lộ trình chiến lược AI-First đến năm 2030, đánh dấu bước chuyển dịch then chốt đưa trí tuệ nhân tạo từ thử nghiệm rời rạc sang trực tiếp tham gia vận hành nghiệp vụ lõi. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast viet nam thong diep cua hoa binh trach nhiem va khat vong phat trien

PODCAST: Việt Nam: Thông điệp của hòa bình, trách nhiệm và khát vọng phát triển

Trong bài phát biểu quan trọng tại Phiên thảo luận cấp cao Đại hội đồng Liên hợp quốc khóa 81, Tổng Bí thư, Chủ tịch nước Tô Lâm truyền đi thông điệp rõ ràng về một Việt Nam kiên định hòa bình, độc lập, tự chủ, tự cường; chủ động hợp tác, hội nhập và đóng góp có trách nhiệm vào những vấn đề chung của thế giới. Trong Podcast này, Tạp chí Kinh tế - Tài chính cùng nhìn lại và phân tích những thông điệp nổi bật từ bài phát biểu của Tổng Bí thư, Chủ tịch nước Tô Lâm với sự tham dự của nhiều nguyên thủ và lãnh đạo các nước thành viên Liên hợp quốc. ---------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: / www.financeplus.vn TikTok: / tapchikinhtetaichinh ▶️ YouTube: / @kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Chính phủ thống nhất nội dung dự án Luật Văn bản quy phạm pháp luật

Chính phủ thống nhất nội dung dự án Luật Văn bản quy phạm pháp luật

Chính phủ cơ bản thống nhất nội dung dự án Luật Văn bản quy phạm pháp luật do Bộ Tư pháp trình, đồng thời yêu cầu tiếp tục nghiên cứu, tiếp thu ý kiến của các Thành viên Chính phủ và cơ quan của Quốc hội để hoàn thiện hồ sơ, trình Ủy ban Thường vụ Quốc hộ
Phát triển thông tin cơ sở thành hạ tầng số chiến lược của quốc gia

Phát triển thông tin cơ sở thành hạ tầng số chiến lược của quốc gia

Phó Thủ tướng Chính phủ Phạm Thị Thanh Trà vừa ký Quyết định số 1868/QĐ-TTg phê duyệt Chiến lược phát triển lĩnh vực thông tin cơ sở giai đoạn 2026 - 2030 và định hướng đến năm 2045.
Hoàn thiện Luật Bảo hiểm xã hội: Mở rộng bao phủ, bảo vệ tốt hơn quyền lợi người lao động

Hoàn thiện Luật Bảo hiểm xã hội: Mở rộng bao phủ, bảo vệ tốt hơn quyền lợi người lao động

Mở rộng diện bao phủ bảo hiểm xã hội, nhất là đối với những nhóm lao động mới; đẩy mạnh số hóa, tạo thuận lợi trong tiếp cận chính sách và tăng cường các cơ chế bảo vệ quyền lợi người lao động là những nội dung được nhiều đại biểu Quốc hội đồng tình.
TP. Hà Nội: Khởi công Dự án đầu tư bảo quản, tu bổ, phục hồi Điện Kính Thiên

TP. Hà Nội: Khởi công Dự án đầu tư bảo quản, tu bổ, phục hồi Điện Kính Thiên

Sáng ngày 29/9/2026, tại Khu Trung tâm Hoàng thành Thăng Long – Hà Nội, TP. Hà Nội tổ chức Lễ khởi công Dự án đầu tư Bảo quản, tu bổ, phục hồi Điện Kính Thiên. Tổng Bí thư, Chủ tịch nước Tô Lâm dự buổi lễ.
Điều chỉnh quy hoạch Khu kinh tế cửa khẩu Đồng Đăng - Lạng Sơn thành trung tâm logistics quốc tế

Điều chỉnh quy hoạch Khu kinh tế cửa khẩu Đồng Đăng - Lạng Sơn thành trung tâm logistics quốc tế

Quy hoạch chung Khu kinh tế cửa khẩu Đồng Đăng - Lạng Sơn hướng tới xây dựng khu kinh tế cửa khẩu hiện đại, năng động, trở thành trung tâm dịch vụ cửa khẩu và hậu cần logistics quốc gia, quốc tế.
Giá điện theo giờ sẽ áp dụng theo lộ trình, hạn chế ảnh hưởng đến người dân

Giá điện theo giờ sẽ áp dụng theo lộ trình, hạn chế ảnh hưởng đến người dân

Thứ trưởng Bộ Công Thương Trương Thanh Hoài cho biết việc áp dụng giá điện theo giờ sẽ xem xét theo lộ trình, hạn chế thấp nhất ảnh hưởng đến sinh hoạt của người dân.
"Làm luật để tháo gỡ điểm nghẽn, khơi thông nguồn lực, mở đường cho phát triển"

"Làm luật để tháo gỡ điểm nghẽn, khơi thông nguồn lực, mở đường cho phát triển"

Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh quan điểm xuyên suốt cho công tác lập pháp của nhiệm kỳ là làm luật để tháo gỡ điểm nghẽn, khơi thông nguồn lực, mở đường cho phát triển.
Đổi mới tư duy phát triển hạ tầng, tạo nền tảng cho tăng trưởng dài hạn

Đổi mới tư duy phát triển hạ tầng, tạo nền tảng cho tăng trưởng dài hạn

Kế hoạch triển khai kết luận của Tổng Bí thư, Chủ tịch nước Tô Lâm về phát triển kết cấu hạ tầng hướng tới hình thành hệ thống hạ tầng đồng bộ, hiện đại, có tầm nhìn đến năm 2045.
Những xu hướng đáng chú ý trong tăng trưởng kinh tế thế giới và tác động đến thu hút FDI

Những xu hướng đáng chú ý trong tăng trưởng kinh tế thế giới và tác động đến thu hút FDI

Tăng trưởng kinh tế thế giới năm 2026 dự báo sẽ có những tác động lớn tới luân chuyển dòng vốn đầu tư toàn cầu, đặt ra cả cơ hội và thách thức trong thu hút FDI của Việt Nam trong những tháng cuối năm và thời gian tới.
Khơi thông dòng vốn dài hạn cho các dự án đường bộ cao tốc

Khơi thông dòng vốn dài hạn cho các dự án đường bộ cao tốc

Giai đoạn 2026 - 2030, phát triển đường bộ cao tốc cần khoảng 1,269 triệu tỷ đồng, trong đó 846.000 tỷ đồng chưa được cân đối, đặt ra yêu cầu mở rộng nguồn vốn dài hạn.
Gỡ điểm nghẽn vốn cho 2 dự án cao tốc trọng điểm phía Bắc

Gỡ điểm nghẽn vốn cho 2 dự án cao tốc trọng điểm phía Bắc

Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc yêu cầu Bộ Tài chính nghiên cứu bố trí bổ sung nguồn vốn và hoàn thiện thủ tục điều chuyển vốn, góp phần bảo đảm nguồn lực cho 2 dự án cao tốc trọng điểm tại Lạng Sơn và Cao Bằng.
Quản lý định danh, xác thực và truy xuất nguồn gốc sản phẩm trên môi trường số

Quản lý định danh, xác thực và truy xuất nguồn gốc sản phẩm trên môi trường số

Nghị định số 372/2026/NĐ-CP quy định thống nhất về hoạt động định danh, xác thực và truy xuất nguồn gốc sản phẩm, hàng hóa trên môi trường số, đồng thời thiết lập cơ chế vận hành Nền tảng quốc gia và Cơ sở dữ liệu quốc gia về sản phẩm, hàng hóa.
Đón dòng vốn lớn, lợi nhuận doanh nghiệp khu công nghiệp tăng trưởng 2 con số

Đón dòng vốn lớn, lợi nhuận doanh nghiệp khu công nghiệp tăng trưởng 2 con số

Dòng vốn đầu tư trực tiếp nước ngoài tiếp tục tăng mạnh trong 8 tháng năm 2026 tạo động lực hỗ trợ triển vọng ngành khu công nghiệp.
“Đường băng” cho khu công nghiệp thế hệ mới cất cánh

“Đường băng” cho khu công nghiệp thế hệ mới cất cánh

Sự dịch chuyển của chuỗi cung ứng toàn cầu đang đặt khu công nghiệp (KCN) Việt Nam trước yêu cầu chuyển đổi mạnh mẽ, hình thành KCN thế hệ mới.
Đưa năng suất lao động lên 9% để tạo lực cho tăng trưởng 2 con số

Đưa năng suất lao động lên 9% để tạo lực cho tăng trưởng 2 con số

Để hiện thực hóa mục tiêu tăng trưởng từ 10%/năm trong giai đoạn 2026-2030, Việt Nam cần tạo bước nhảy về năng suất lao động khi dư địa từ lao động giá rẻ, vốn, tài nguyên ngày càng thu hẹp.
Công bố 499 sản phẩm đạt Thương hiệu quốc gia Việt Nam năm 2026

Công bố 499 sản phẩm đạt Thương hiệu quốc gia Việt Nam năm 2026

Ngày 29/9, Bộ Công Thương tổ chức họp giới thiệu và cung cấp thông tin về Lễ Công bố sản phẩm đạt Thương hiệu quốc gia Việt Nam lần thứ 10 năm 2026.
Bán lẻ tăng tốc, tiêu dùng giữ nhịp: Điểm tựa cho mục tiêu tăng trưởng 2 con số

Bán lẻ tăng tốc, tiêu dùng giữ nhịp: Điểm tựa cho mục tiêu tăng trưởng 2 con số

Theo dự báo của MBS Research, quý III/2026 nhóm điện máy, chuỗi bán lẻ thiết yếu bứt phá.
Khởi công 2 cây cầu lớn kết nối TP. Hồ Chí Minh với TP. Đồng Nai

Khởi công 2 cây cầu lớn kết nối TP. Hồ Chí Minh với TP. Đồng Nai

Cầu Cát Lái và cầu Long Hưng chính thức được khởi công, mở thêm các hướng kết nối giữa TP. Hồ Chí Minh và TP. Đồng Nai, đồng thời tăng kết nối với sân bay Long Thành.