Bộ Tài chính bãi bỏ 5 thủ tục về hỗ trợ lãi suất, cấp bù lãi suất
Từ ngày 20/11/2026, Bộ Tài chính bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính, liên quan đến hỗ trợ lãi suất, cấp bù chênh lệch lãi suất.


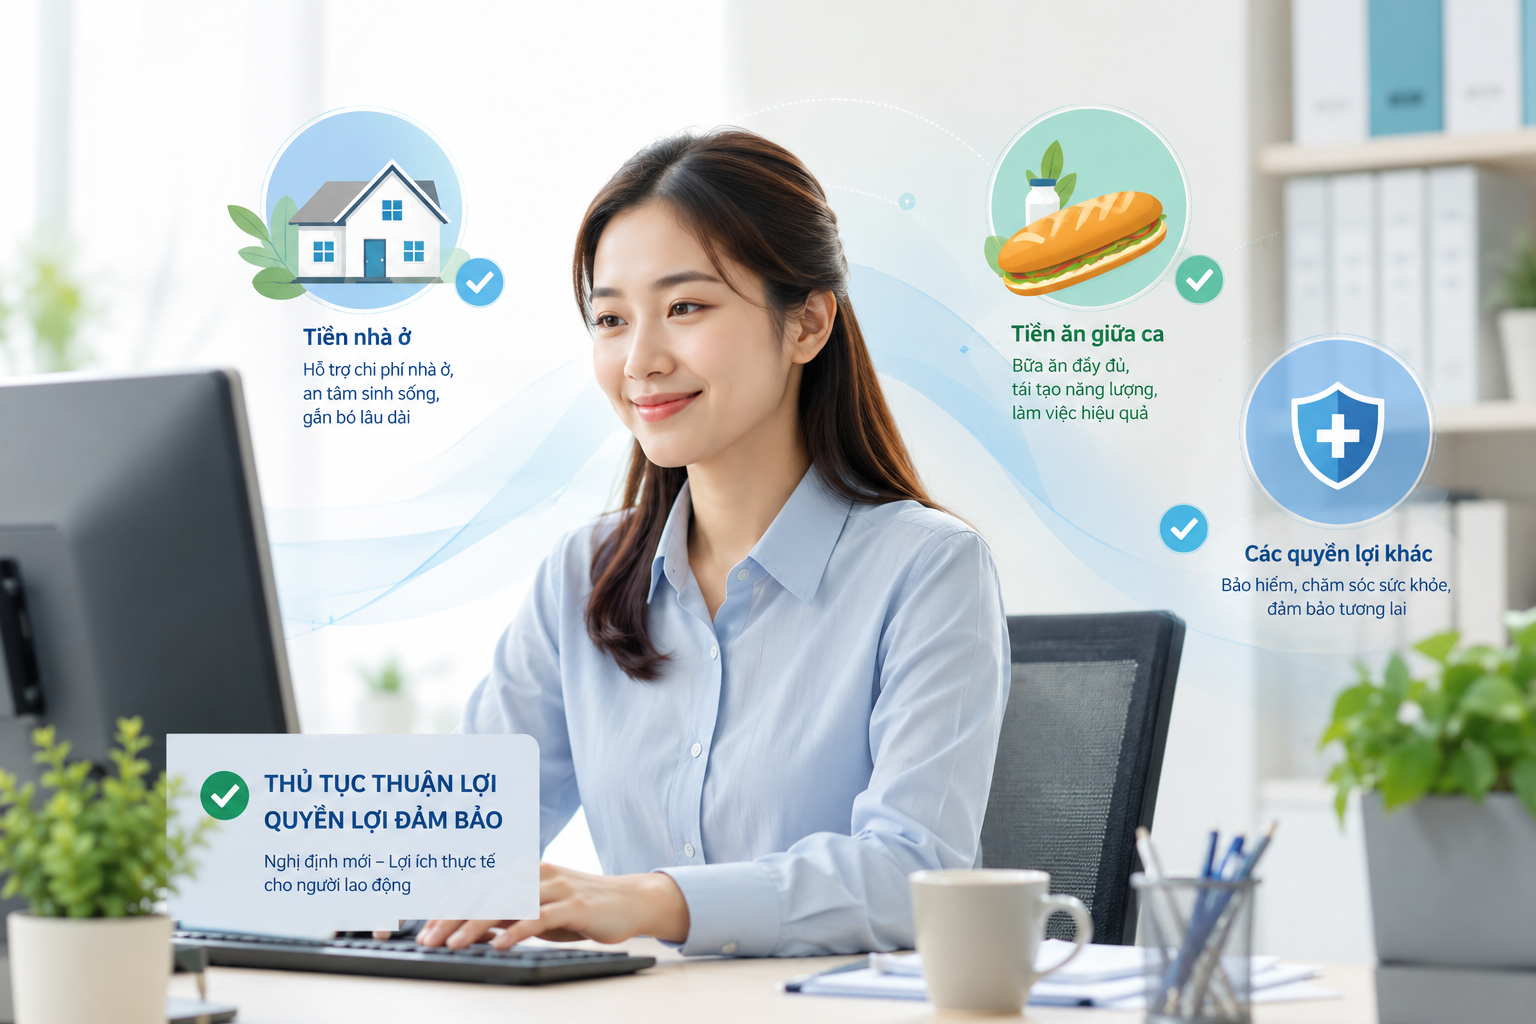 |
| Các quy định mới tại Nghị định số 253/2026/NĐ-CP bảo đảm thuận lợi hơn cho người lao động nộp thuế. |
Sau quá trình xây dựng và lấy ý kiến rộng rãi qua các phiên bản dự thảo, ngày 30/6/2026, Chính phủ đã chính thức ban hành Nghị định số 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Thuế Thu nhập cá nhân số 109/2025/QH15.
Có hiệu lực từ ngày 1/7/2026, Nghị định đã cụ thể hóa nhiều nội dung quan trọng đã được đề xuất tại các bản dự thảo trước đây, đồng thời bổ sung và làm rõ một số quy định nhằm bảo đảm tính đồng bộ với bối cảnh kinh tế – xã hội hiện nay và các quy định pháp luật chuyên ngành có liên quan. Các quy định mới cũng hướng tới mục tiêu tạo thuận lợi hơn cho người nộp thuế, nâng cao hiệu quả quản lý thuế và giảm thiểu thủ tục hành chính.
Đáng chú ý, các quy định liên quan đến thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026. Trong đó, một số điểm nổi bật của Nghị định số 253/2026/NĐ-CP có thể kể đến các quy định trọng yếu liên quan đến thu nhập từ tiền lương, tiền công. Trong đó, đã bổ sung các khoản thu nhập được miễn thuế; bổ sung, làm rõ các khoản thu nhập có tính chất tiền lương, tiền công; miễn thuế đối với thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo; miễn thuế 05 năm đối với nhân lực công nghiệp công nghệ số chất lượng cao và nhân lực công nghệ cao…
Cùng với đó là các quy định sửa đổi, bổ sung các khoản giảm trừ; thay đổi về khấu trừ, kê khai và quyết toán thuế. Đối với thu nhập từ tiền lương, tiền công của kỳ tính thuế năm 2026 đã được kê khai, nộp thuế trước ngày Nghị định có hiệu lực theo quy định cũ, người nộp thuế không phải nộp lại hồ sơ khai thuế tháng, quý. Các điều chỉnh, nếu có, sẽ được thực hiện tại hồ sơ khai quyết toán thuế năm 2026.
Ngoài ra, rất cần lưu ý đến các quy định trọng yếu liên quan đến thu nhập từ tiền lương, tiền công. Theo đó, Nghị định mới đã bổ sung các khoản thu nhập được miễn thuế. Bao gồm: Tiền ăn giữa ca (do người sử dụng lao động chi cho người lao động không vượt quá 1,2 triệu đồng/người/tháng); tiền lương, tiền công làm việc ban đêm, làm thêm giờ phù hợp với quy định của pháp luật về lao động; các khoản trợ cấp thôi việc, trợ cấp mất việc làm được chi trả theo quy chế doanh nghiệp; Tiền và lợi ích nhận được từ nguồn tài chính công đoàn; Tiền nhà ở, điện, nước và các dịch vụ kèm theo (trường hợp người lao động được hưởng lợi ích từ nhà ở do người sử dụng lao động xây cho người lao động sử dụng khi làm việc).
Đồng thời, cũng cần lưu ý về các quy định trong Nghị định số 253/2026/NĐ-CP về các khoản thu nhập có tính chất tiền lương, tiền công. Bao gồm: Tiền thù lao nhận được từ cung cấp dịch vụ; Thưởng từ các cuộc thi, sự kiện do người sử dụng lao động tổ chức…
Các quy định mới trong Nghị định số 253/2026/NĐ-CP bước đầu đã nhận được những phản hồi rất đáng ghi nhận từ phía các doanh nghiệp. Deloitte Việt Nam đánh giá, Nghị định số 253/2026/NĐ-CP nhìn chung đã làm rõ hơn một số nội dung còn vướng mắc trong thực tiễn áp dụng, đồng thời kế thừa các quy định đang được thực hiện ổn định. Điều này góp phần bảo đảm tính nhất quán của chính sách thuế và hạn chế tác động đáng kể đến người nộp thuế.
Cũng theo Deloitte Việt Nam, một trong những điểm đáng chú ý của Nghị định là việc mở rộng hoặc làm rõ phạm vi áp dụng đối với một số khoản giảm trừ và thu nhập được miễn thuế. Những điều chỉnh này cho thấy xu hướng hoàn thiện chính sách thuế theo hướng phù hợp hơn với thực tiễn phát sinh các loại thu nhập và chi phí của người lao động trong bối cảnh kinh tế – xã hội hiện nay.
Các quy định cụ thể hơn về điều kiện, hồ sơ và căn cứ áp dụng cũng góp phần tăng tính minh bạch, thống nhất trong quá trình thực hiện, giảm thiểu cách hiểu khác nhau giữa người nộp thuế và cơ quan thuế, cũng như hạn chế vướng mắc trong quá trình kê khai và quyết toán thuế.
“Nghị định mới có xu hướng hoàn thiện và làm rõ khuôn khổ pháp lý hiện hành hơn là tạo ra các thay đổi mang tính đột phá. Cách tiếp cận này giúp tăng tính chắc chắn trong áp dụng pháp luật, đồng thời giảm thiểu rủi ro phát sinh từ việc thay đổi chính sách đối với người nộp thuế và doanh nghiệp”, Deloitte Việt Nam nhận định.