Phạt Công ty Đại Quang Minh 875 triệu đồng do vi phạm trong việc bán căn hộ
UBND TP. Hồ Chí Minh xử phạt Công ty CP Đầu tư Địa ốc Đại Quang Minh số tiền 875 triệu đồng do chậm thông báo việc căn hộ cho tổ chức, cá nhân nước ngoài.


Hồ sơ miễn thuế đối với trường hợp chuyển nhượng, thừa kế, quà tặng là bất động sản
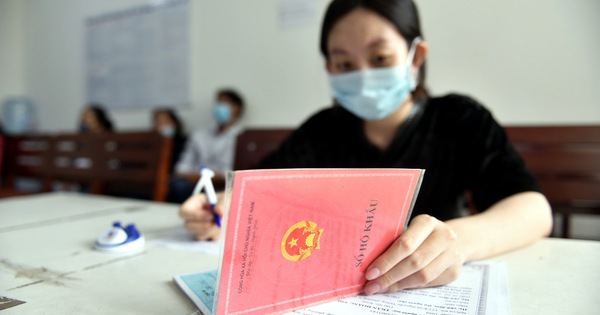
Khoản 1 Điều 7 Thông tư số 43/2023/TT-BTC sửa đổi, bổ sung khoản 1 Điều 53 Thông tư số 80/2021/TT-BTC của Bộ Tài chính như sau: Trường hợp chuyển nhượng, thừa kế, quà tặng là bất động sản (bao gồm cả nhà ở hình thành trong tương lai, công trình xây dựng hình thành trong tương lai, công trình xây dựng, nhà ở đã được chủ dự án bàn giao đưa vào sử dụng nhưng chưa cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản gắn liền trên đất theo quy định của pháp luật về nhà ở và pháp luật về kinh doanh bất động sản) giữa vợ với chồng; giữa cha đẻ, mẹ đẻ với con đẻ, cha nuôi, mẹ nuôi với con nuôi; giữa mẹ chồng, cha chồng với con dâu; giữa bố vợ, mẹ vợ với con rể; giữa ông nội, bà nội với cháu nội; giữa ông bà ngoại với cháu ngoại; giữa anh chị em ruột với nhau. Hồ sơ miễn thuế bao gồm: Tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN ban hành kèm theo phụ lục II Thông tư này.
Cơ quan thuế có trách nhiệm khai thác thông tin trong Cơ sở dữ liệu quốc gia về dân cư theo quy định tại Điều 84 Thông tư số 80/2021/TT-BTC của Bộ Tài chính để giải quyết thủ tục miễn thuế cho người nộp thuế. Trường hợp không thể khai thác thông tin về cơ trú của công dân trong Cơ sở dữ liệu quốc gia về dân cư thì người nộp thuế cung cấp các giấy tờ liên quan đến việc xác định đối tượng được miễn thuế theo từng trường hợp.
Cụ thể, đối với bất động sản chuyển nhượng, thừa kế, quà tặng giữa vợ với chồng cần một trong các giấy tờ sau: Xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư hoặc bản sao Giấy chứng nhận kết hôn hoặc Quyết định của Tòa án xử ly hôn, tái hôn (đối với trường hợp chia nhà do ly hôn; hợp nhất quyền sở hữu do tái hôn).
Đối với bất động sản chuyển nhượng, thừa kế, quà tặng giữa cha đẻ, mẹ đẻ với con đẻ cần có một trong các giấy tờ sau: Xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư hoặc bản sao Giấy khai sinh. Trường hợp con ngoài giá thú thì phải có bản sao Quyết định công nhận việc nhận cha, mẹ, con của cơ quan thẩm quyền.
Đối với bất động sản chuyển nhượng, thừa kế, quà tặng giữa cha nuôi, mẹ nuôi với con nuôi cần có một trong các giấy tờ sau: Xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư hoặc bản sao Quyết định công nhận việc nuôi con nuôi của cơ quan có thẩm quyền.
Đối với bất động sản chuyển nhượng, thừa kế, quà tặng giữa ông nội, bà nội với cháu nội cần có giấy tờ sau: Bản sao Giấy khai sinh của cháu nội và bản sao Giấy khai sinh của bố cháu nội; hoặc Xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư có thể hiện mối quan hệ giữa ông nội, bà nội với cháu nội; hoặc các giấy tờ khác có xác nhận của cơ quan cấp có thẩm quyền về mối quan hệ giữa ông, bà nội và cháu nội.
Đối với bất động sản chuyển nhượng, thừa kế, quà tặng giữa ông ngoại, bà ngoại với cháu ngoại cần có giấy tờ sau: Bản sao Giấy khai sinh của cháu ngoại và bản sao Giấy khai sinh của mẹ cháu ngoại; hoặc Xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư có thể hiện mối quan hệ giữa ông ngoại, bà ngoại với cháu ngoại; hoặc các giấy tờ khác có xác nhận của cơ quan cấp có thẩm quyền chứng minh mối quan hệ giữa ông, bà ngoại và cháu ngoại.
Đối với bất động sản chuyển nhượng, thừa kế, quà tặng giữa anh, chị, em ruột với nhau cần có giấy tờ sau: Xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư của người chuyển nhượng và của người nhận chuyển nhượng thể hiện mối quan hệ có chung cha mẹ hoặc cùng cha khác mẹ hoặc cùng mẹ khác cha hoặc các giấy tờ khác có xác nhận của cơ quan cấp có thẩm quyền chứng minh có quan hệ huyết thống.
Đối với bất động sản chuyển nhượng, thừa kế, quà tặng giữa cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể cần có giấy tờ sau: Xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư ghi rõ mối quan hệ giữa cha chồng, mẹ chồng với con dâu; giữa cha vợ, mẹ vợ với con rể; hoặc bản sao Giấy chứng nhận kết hôn và Giấy khai sinh của chồng hoặc vợ làm căn cứ xác định mối quan hệ giữa người chuyển nhượng là cha chồng, mẹ chồng với con dâu hoặc cha vợ, mẹ vợ với con rể.
Trường hợp chuyển nhượng bất động sản, thừa kế, quà tặng thuộc đối tượng được miễn thuế nêu tại khoản 1 Điều này, ngoài giấy tờ kể trên, người chuyển nhượng, nhận thừa kế, quà tặng có thể sử dụng các giấy tờ khác có xác nhận của cơ quan cấp có thẩm quyền về mối quan hệ giữa người chuyển nhượng và người nhận chuyển nhượng, thừa kế, quà tặng làm căn cứ để xác định thu nhập được miễn thuế.
Bộ Tài chính vừa ban hành Thông tư số 43/2023/TT-BTC sửa đổi, bổ sung một số điều của các thông tư có quy định liên quan đến việc nộp, xuất trình và khai thông tin về đăng ký sổ hộ khẩu, sổ tạm trú hoặc giấy tờ có yêu cầu xác nhận của địa phương nơi cư trú khi thực hiện các chính sách hoặc thủ tục hành chính thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính.
Hồ sơ thực hiện thủ tục miễn tiền sử dụng đất trong hạn mức giao đất ở đối với hộ gia đình là đồng bào dân tộc thiểu số
Thông tư số 43/2023/TT-BTC của Bộ Tài chính cũng sửa đổi, bổ sung hồ sơ miễn tiền sử dụng đất trong hạn mức giao đất ở đối với hộ gia đình là đồng bào dân tộc thiểu số. Cụ thể, cơ quan thuế có trách nhiệm khai thác thông tin trong Cơ sở dữ liệu quốc gia về dân cư theo quy định, để xác định nơi thường trú của hộ gia đình đồng bào dân tộc thiểu số tại địa phương thuộc vùng có đất ở được miễn, giảm tiền sử dụng đất.
Trường hợp không thể khai thác được thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư, cơ quan thuế yêu cầu cung cấp bản sao Xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư.
Thông tư cũng sửa đổi, bổ sung giấy tờ chứng minh tài sản hoặc chủ tài sản trong hồ sơ miễn lệ phí trước bạ đối với trường hợp chứng minh mối quan hệ trong gia đình, như sau: Cơ quan thuế có trách nhiệm khai thác thông tin trong Cơ sở dữ liệu quốc gia về dân cư theo quy định để giải quyết thủ tục miễn lệ phí trước bạ cho người nộp thuế.
Trường hợp không thể khai thác thông tin về cư trú của công dân trong Cơ sở dữ liệu quốc gia về dân cư, thì người nộp thuế cung cấp một trong các giấy tờ tùy theo mối quan hệ. Đó là, xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin công dân trong Cơ sở dữ liệu quốc gia về dân cư, Giấy chứng nhận kết hôn, Giấy khai sinh, quyết định công nhận việc nuôi con nuôi của cơ quan nhà nước có thẩm quyền về mối quan hệ đó.