Tiếp cận vốn xanh bắt đầu từ sự chuẩn bị của doanh nghiệp
Đầu tư công nghệ, xây dựng chiến lược dài hạn và tuân thủ cam kết môi trường là nền tảng giúp doanh nghiệp tiếp cận, duy trì nguồn vốn xanh.


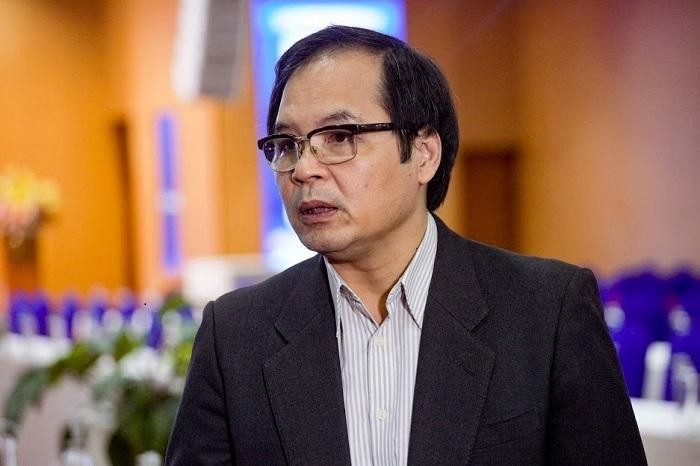 |
| TS. Tô Hoài Nam Phó Chủ tịch Thường trực kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam |
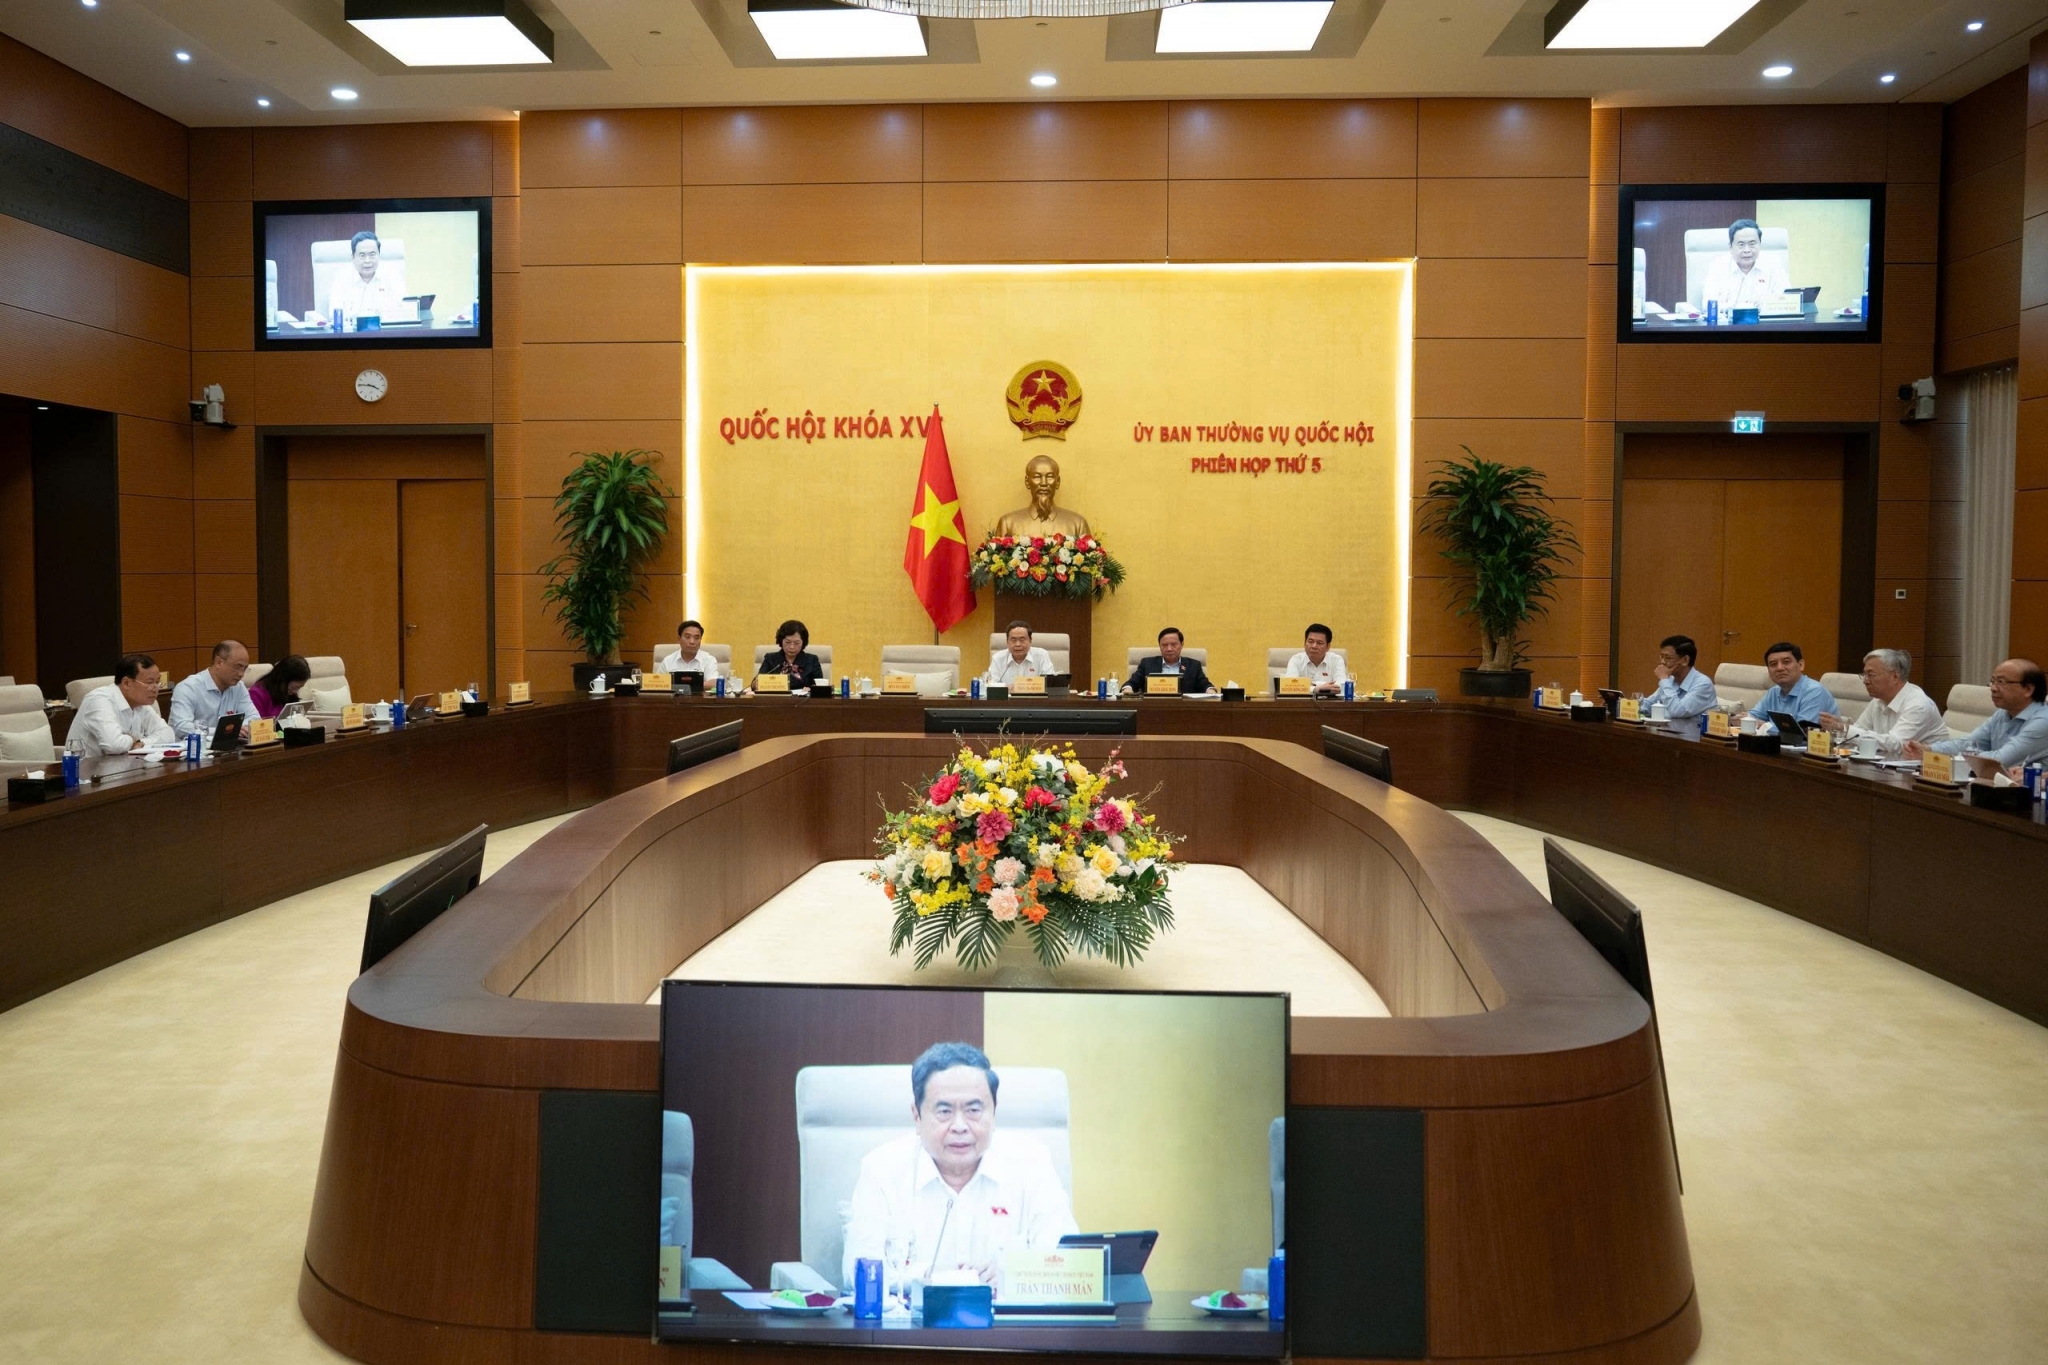
Phóng viên: Chiều 20/8, Ủy ban Thường vụ Quốc hội đã cho ý kiến về dự án Nghị quyết của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
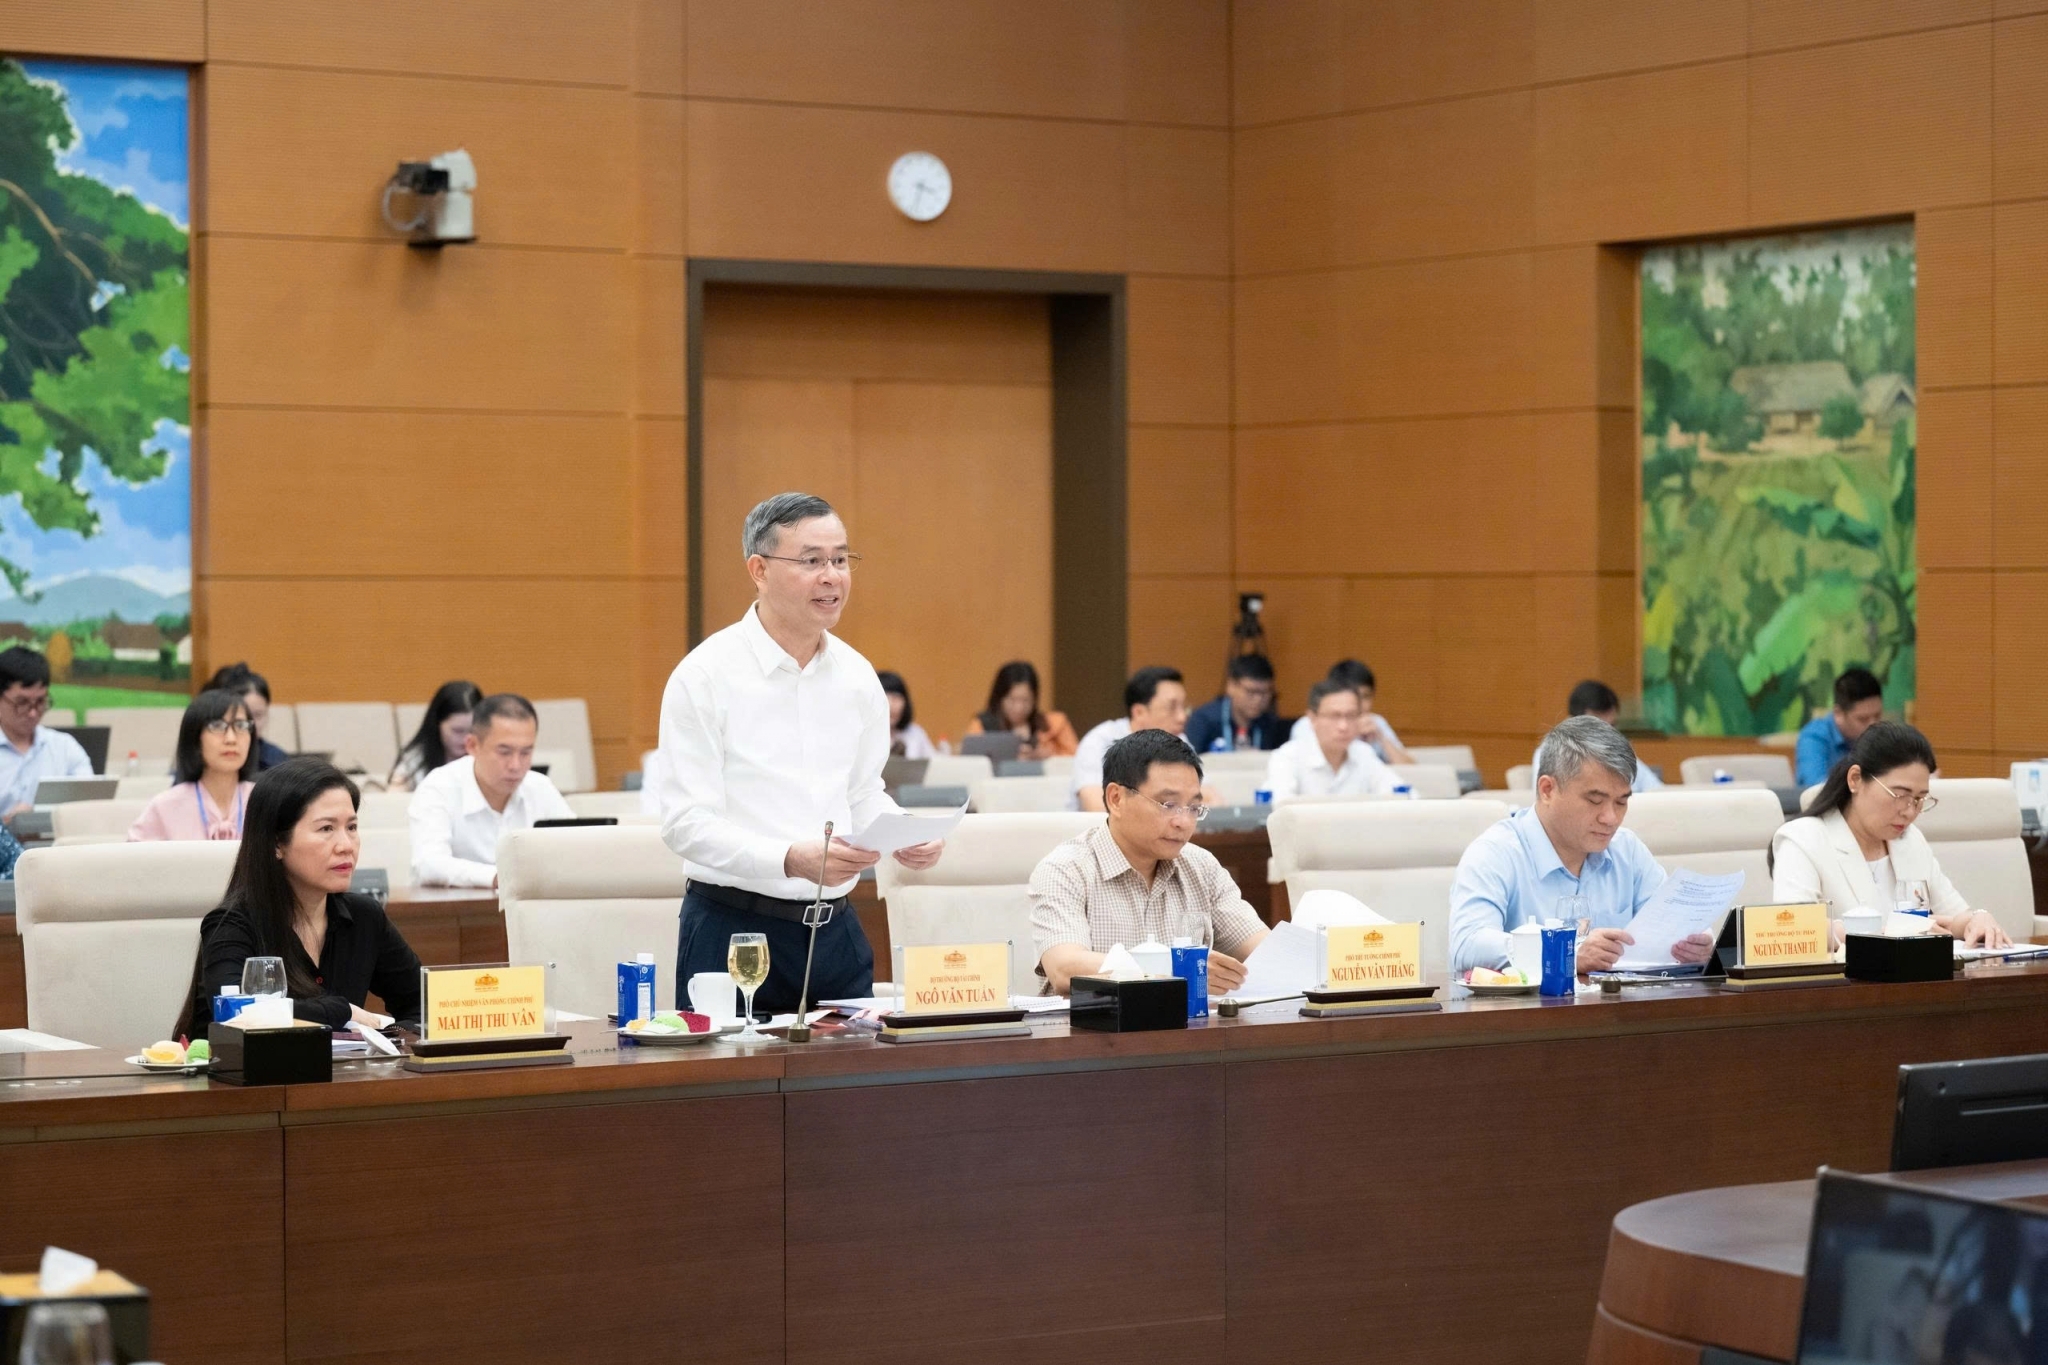
Theo Tờ trình của Chính phủ được Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày, một trong những nội dung đáng chú ý là đề xuất giảm 30% số thuế thu nhập phải nộp trong hai năm 2026-2027 đối với các đối tượng có doanh thu không quá 10 tỷ đồng/năm.
Từ góc nhìn của cộng đồng doanh nghiệp nhỏ và vừa, ông đánh giá như thế nào về đề xuất này?
TS. Tô Hoài Nam: Tôi đánh giá đây là đề xuất đúng thời điểm và hướng vào nhóm cần được tiếp sức. Trong 7 tháng năm 2026, tổng số thuế, phí được miễn, giảm, gia hạn khoảng 173,6 nghìn tỷ đồng. Những chính sách này đã góp phần giảm áp lực về chi phí và dòng tiền cho hoạt động sản xuất, kinh doanh.
Điểm đáng chú ý của đề xuất lần này là hỗ trợ trực tiếp trên số thuế thu nhập phải nộp. Với cá nhân kinh doanh và doanh nghiệp quy mô nhỏ, vốn mỏng, khả năng tích lũy còn hạn chế, một phần thu nhập, lợi nhuận được giữ lại có ý nghĩa rất thực tế. Đó có thể là tiền trả lương, mua nguyên liệu, bổ sung vốn lưu động hoặc dành cho một khoản đầu tư cần thiết.
Theo phương án Chính phủ trình, chính sách áp dụng trong hai năm 2026 và 2027 đối với các đối tượng đáp ứng điều kiện doanh thu không quá 10 tỷ đồng/năm. Khoảng thời gian 2 năm cũng tạo điều kiện để cơ sở kinh doanh chủ động hơn trong bố trí dòng tiền, phục hồi và tích lũy, thay vì chỉ xử lý khó khăn tại một thời điểm. Mục tiêu của đề xuất cũng xác định rõ việc góp phần tháo gỡ khó khăn, ổn định sản xuất, kinh doanh và hỗ trợ mục tiêu tăng trưởng kinh tế.
Một điểm cũng đáng chú ý là chính sách không loại trừ doanh nghiệp đang được hưởng ưu đãi thuế. Theo phương án Chính phủ trình, trường hợp doanh nghiệp đang được hưởng ưu đãi thuế theo quy định thì mức giảm 30% được tính trên số thuế thu nhập doanh nghiệp phải nộp sau khi đã trừ ưu đãi thuế.
Tôi cho rằng cách thiết kế như vậy giúp chính sách hỗ trợ trực tiếp hơn cho khu vực kinh doanh quy mô nhỏ. Quan trọng hơn, khi doanh nghiệp thấy việc tuân thủ đi cùng những lợi ích cụ thể và môi trường kinh doanh thuận lợi hơn, họ sẽ có thêm động lực để hoạt động minh bạch, đầu tư bài bản và từng bước mở rộng quy mô.
Phóng viên: Với doanh nghiệp nhỏ, khoản thuế được giảm có ý nghĩa như thế nào đối với dòng tiền và khả năng tái đầu tư, thưa ông?
TS. Tô Hoài Nam: Với doanh nghiệp nhỏ, dòng tiền chính là nhịp sống. Khoản thuế được giảm không phải là tiền cấp phát; đó là phần lợi nhuận doanh nghiệp tự tạo ra và được giữ lại để tiếp tục kinh doanh.
Doanh nghiệp thiếu vốn lưu động có thể sử dụng cho nguyên liệu, thanh toán nhà cung cấp và tiền lương; doanh nghiệp có đơn hàng có thể tăng vòng quay vốn; doanh nghiệp đã ổn định hơn có thể đầu tư máy móc, phần mềm, nhân lực hoặc mở rộng thị trường... Doanh nghiệp là chủ thể hiểu rõ nhất nguồn lực đó cần được sử dụng vào đâu để tạo hiệu quả.
Vì thế, hiệu ứng của chính sách không dừng ở người nộp thuế. Dòng tiền quay lại sản xuất sẽ tạo thêm đơn hàng cho nhà cung cấp, duy trì việc làm và thu nhập của người lao động, hỗ trợ sức mua và cuối cùng về lâu dài là mở rộng trở lại cơ sở thu ngân sách.
Không nên kỳ vọng mọi khoản giảm thuế lập tức trở thành đầu tư mới. Với một số doanh nghiệp, giữ được hoạt động, giữ được lao động và thị trường cũng đã là kết quả quan trọng. Thước đo của chính sách cần nhìn vào kết quả sau 2 năm, với kết quả bao nhiêu hộ kinh doanh chuyển đổi lên doanh nghiệp, bao nhiêu doanh nghiệp giữ được việc làm, tăng doanh thu, đầu tư công nghệ và mở rộng quy mô...
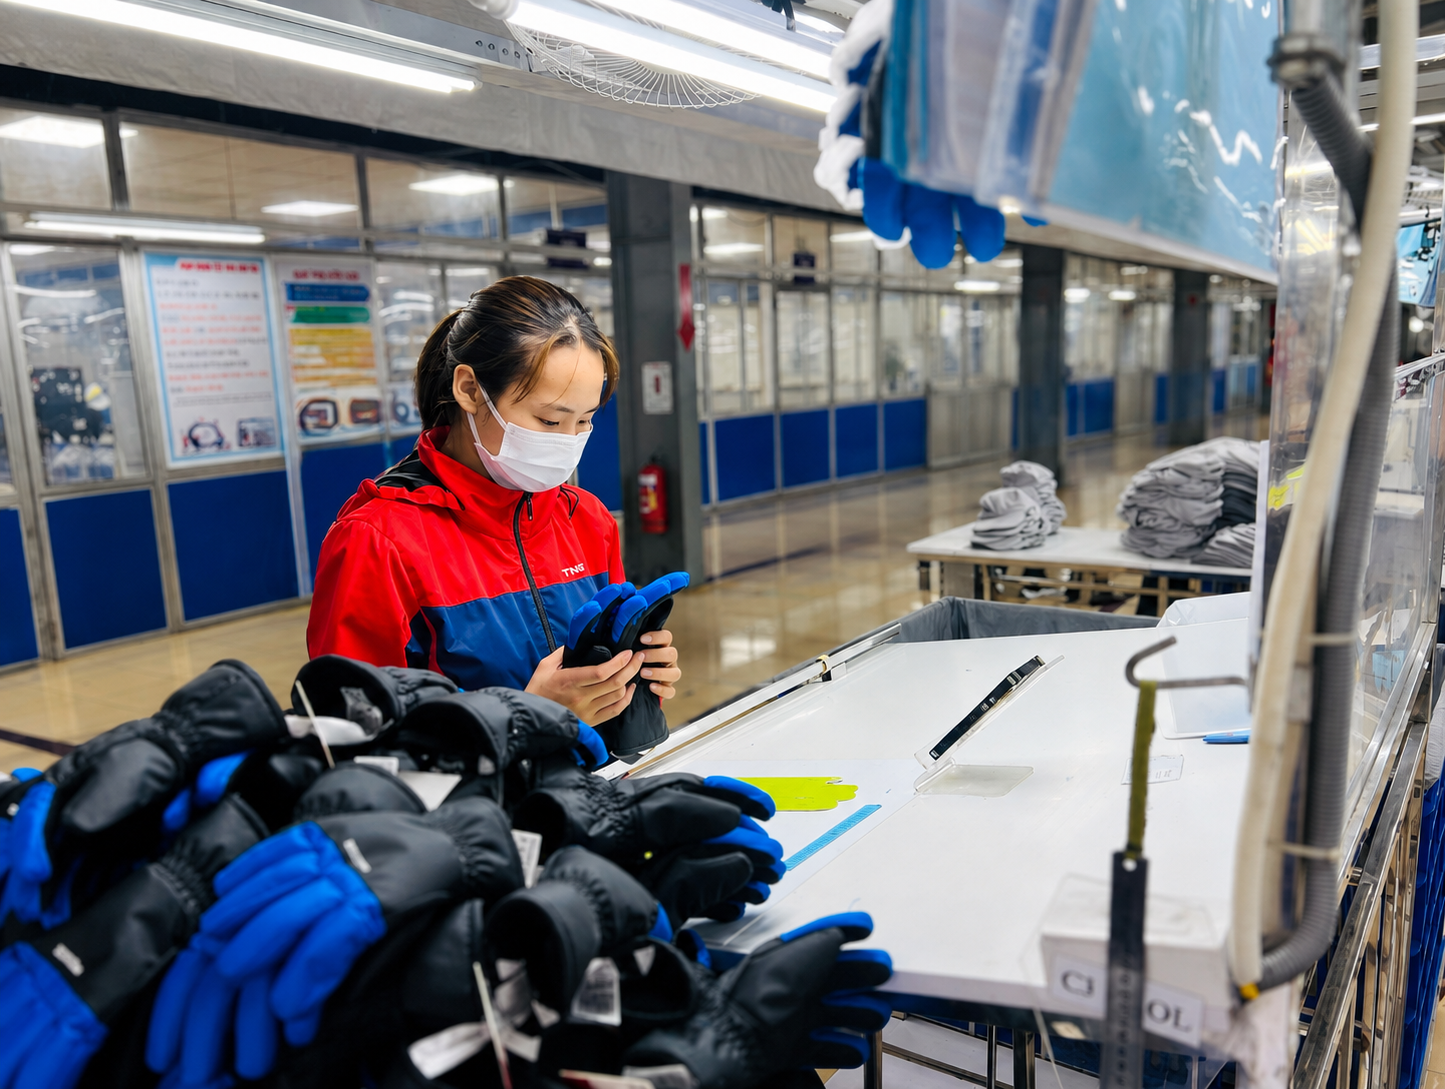 |
| Nhưng chính sách giảm thuế, phí trong thời gian qua đã giúp doanh nghiệp giảm áp lực về chi phí, dòng tiền. Ảnh minh họa: H.D |
Phóng viên: Bên cạnh số thuế phải nộp, doanh nghiệp nhỏ còn quan tâm tới thời gian và chi phí thực hiện thủ tục. Theo ông, cần triển khai chính sách như thế nào để lợi ích từ giảm thuế được phát huy đầy đủ?
TS. Tô Hoài Nam: Theo tôi, nguyên tắc quan trọng là không để chi phí thực hiện làm hao mòn lợi ích giảm thuế. Bộ máy của doanh nghiệp nhỏ thường rất gọn; một hồ sơ mới, một lần xác nhận thêm hoặc phải thuê thêm dịch vụ bên ngoài đều trở thành chi phí.
Tôi đánh giá cao việc Chính phủ xác định không làm phát sinh thủ tục hành chính. Vì vậy, khi chính sách được thông qua và quy định chi tiết, tinh thần này cần tiếp tục được giữ vững. Theo tôi, nên tạo điều kiện để người nộp thuế tự xác định, tự khai trên hồ sơ thuế và cơ quan thuế thực hiện kiểm tra, đối chiếu trên cơ sở dữ liệu đã có; hạn chế tối đa phát sinh thêm hồ sơ riêng chỉ để được hưởng chính sách giảm thuế.
Đồng thời, khi hướng dẫn thực hiện cần làm rõ cách xác định doanh thu trong những trường hợp đặc thù như doanh nghiệp mới thành lập, chuyển đổi mô hình, có nhiều địa điểm kinh doanh hoặc kỳ tính thuế không đủ 12 tháng. Quy định càng rõ ngay từ đầu thì doanh nghiệp càng dễ thực hiện thống nhất.
Năm 2026 cũng là giai đoạn hộ kinh doanh chuyển mạnh sang phương thức quản lý thuế minh bạch, dựa trên kê khai và dữ liệu. Vì vậy, giảm thuế cần đi cùng công cụ kế toán, hóa đơn, khai - nộp thuế và hỗ trợ kỹ thuật dễ tiếp cận. Đơn giản hóa không có nghĩa là giảm trách nhiệm tuân thủ. Ngược lại, khi quy định dễ hiểu, cách thực hiện thuận lợi và dữ liệu ngày càng minh bạch thì doanh nghiệp có điều kiện tuân thủ tốt hơn, còn cơ quan quản lý cũng nâng cao hiệu quả quản lý.
Phóng viên: Cùng với giảm thuế và nguồn lực từ ngân sách, theo ông, các doanh nghiệp cần thêm những giải pháp hỗ trợ nào để thực sự lớn lên và tạo đóng góp lớn hơn trong tương lai?
TS. Tô Hoài Nam: Giảm thuế rất quan trọng, nhưng đó là một trong nhiều giải pháp hỗ trợ. Muốn doanh nghiệp thực sự lớn lên, theo tôi cần đồng thời tháo gỡ 3 vấn đề lớn là vốn, thị trường và năng lực quản trị - công nghệ.
Về vốn, cần mở rộng đánh giá tín dụng dựa trên dòng tiền, dữ liệu kinh doanh và phương án sản xuất, không phụ thuộc quá mức vào tài sản bảo đảm. Về thị trường, cần tạo cơ hội để doanh nghiệp nhỏ và vừa tham gia sâu hơn vào chuỗi cung ứng, hệ thống phân phối và liên kết với doanh nghiệp lớn, doanh nghiệp FDI. Về năng lực, hỗ trợ số hóa, kế toán, quản trị và công nghệ phải theo hướng dùng được ngay, chi phí thấp và phù hợp với quy mô.
Môi trường kinh doanh phải ổn định, minh bạch, dễ dự báo và chi phí tuân thủ phải phù hợp với năng lực của doanh nghiệp. Doanh nghiệp Việt Nam không thiếu khát vọng lớn lên. Điều quan trọng là khi doanh nghiệp mở rộng quy mô, chi phí tuân thủ và rủi ro phát sinh không tăng nhanh hơn năng lực tích lũy của họ.
Khi doanh nghiệp nhỏ có khả năng tích lũy và lớn lên, nền kinh tế sẽ có thêm năng lực sản xuất, việc làm và sức cạnh tranh. Khi đó, cơ sở thuế cũng được mở rộng và nguồn thu ngân sách có điều kiện phát triển bền vững hơn.
Phóng viên: Xin trân trọng cảm ơn những chia sẻ của ông!