Để giảm lãi suất cho vay từ 1,5 - 2%/năm, các ngân hàng đang đồng thời hạ chi phí huy động, tiết giảm chi phí vận hành và chia sẻ lợi nhuận.
 |
| Nhiều ngân hàng thông báo giảm lãi suất huy động và cho vay. Ảnh: Agribank |
Giảm chi phí đầu vào, mở rộng dư địa hạ lãi suất
Các ngân hàng thương mại đang triển khai nhiều giải pháp giảm lãi suất cho vay trong những tháng cuối năm 2026, từ điều chỉnh lãi suất huy động, tiết giảm chi phí hoạt động đến chia sẻ nguồn lực tài chính với khách hàng.
Tại cuộc họp với Ngân hàng Nhà nước Việt Nam sáng 19/10/2026, các ngân hàng thống nhất giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết đối với kỳ hạn từ 6 tháng trở lên, không cạnh tranh huy động thiếu lành mạnh; đồng thời tập trung giảm lãi suất cho vay từ 1,5 - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên.
Để thực hiện mức giảm lãi suất cho vay lớn hơn mức điều chỉnh lãi suất huy động, các ngân hàng phải kết hợp tiết giảm chi phí và chia sẻ một phần thu nhập, lợi nhuận.
Ông Nguyễn Thanh Tùng, Chủ tịch Hội đồng quản trị Vietcombank cho biết, ngành Ngân hàng xác định hai mục tiêu là bố trí đủ vốn cho các lĩnh vực ưu tiên và giảm chi phí vốn đối với doanh nghiệp sản xuất, kinh doanh. Nên cùng với ứng dụng công nghệ và tiết giảm chi phí, Vietcombank sẽ điều chỉnh lãi suất huy động để giảm lãi suất cho vay từ 1,5 - 2%/năm, đồng thời xây dựng các gói hỗ trợ có mức giảm cao hơn đối với những lĩnh vực phù hợp.
Tuy nhiên, khó khăn lớn nhất là giảm lãi suất huy động nhưng vẫn bảo đảm lợi ích của người gửi tiền. Nếu điều chỉnh không hợp lý, việc giảm lãi suất có thể tác động đến hành vi gửi tiền. Vì vậy, Ngân hàng Nhà nước và các ngân hàng thương mại cần phối hợp xác định mặt bằng lãi suất đầu vào phù hợp.
Thực tế, nhiều ngân hàng đã điều chỉnh biểu lãi suất huy động. LPBank giảm 0,5 - 0,6 điểm % đối với tiền gửi trực tuyến kỳ hạn từ 6 - 12 tháng. Sau điều chỉnh, lãi suất kỳ hạn 6 tháng còn 6,5%/năm, kỳ hạn 7 - 11 tháng còn 6,4%/năm và kỳ hạn 12 tháng còn 6,7%/năm. Các kỳ hạn 13 - 18 tháng giảm xuống 6,55%/năm.
Vietbank giảm 0,5 điểm % lãi suất tiền gửi trực tuyến kỳ hạn từ 6 - 36 tháng. Theo đó, kỳ hạn 6 - 8 tháng còn 5,4%/năm, kỳ hạn 12 - 14 tháng còn 5,6%/năm và kỳ hạn 18 - 36 tháng ở mức 5,9%/năm. ACB điều chỉnh giảm biểu lãi suất huy động ngày 19/10, có hiệu lực từ ngày 20/10. Nam A Bank cũng giảm 0,5%/năm lãi suất huy động niêm yết đối với kỳ hạn từ 6 tháng trở lên.
Bên cạnh chi phí huy động, thanh khoản là yếu tố được các ngân hàng quan tâm. Ông Lê Ngọc Lâm, Chủ tịch Hội đồng quản trị BIDV cho rằng, những thông điệp hỗ trợ thanh khoản của Ngân hàng Nhà nước, thông qua các công cụ như nghiệp vụ thị trường mở hoặc giao dịch hoán đổi, sẽ giúp ngân hàng thương mại tự tin hơn khi giảm lãi suất đầu vào.
Trong khi đó, ông Từ Tiến Phát, Tổng Giám đốc ACB nhận định, thanh khoản chung của thị trường hiện vẫn bình thường. Các ngân hàng đang đa dạng hóa nguồn huy động, bao gồm tiếp cận nguồn vốn nước ngoài.
Theo ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, nhu cầu tín dụng thường tăng vào cuối năm khi doanh nghiệp cần vốn nhập nguyên liệu, thanh toán đơn hàng và bổ sung hàng tồn kho. Trong khi đó, các ngân hàng cũng chịu sức ép huy động vốn để đáp ứng nhu cầu vay và bảo đảm cân đối kỳ hạn.
Vì vậy, cần điều hành linh hoạt các công cụ chính sách tiền tệ, theo dõi đồng thời thanh khoản, tín dụng, tiền gửi, lạm phát và tỷ giá để tạo điều kiện giảm lãi suất, đồng thời bảo đảm an toàn hệ thống.
Chia sẻ lợi nhuận, nâng hiệu quả sử dụng vốn
Cùng với giảm chi phí huy động, nhiều ngân hàng đang dành nguồn lực tài chính để triển khai các chương trình tín dụng ưu đãi.
Tại BIDV, ông Lê Ngọc Lâm cho biết, ngân hàng cam kết triển khai gói tín dụng khoảng 100.000 tỷ đồng, kỳ hạn cho vay đến 6 tháng, dành cho sản xuất, kinh doanh và lĩnh vực ưu tiên. Lãi suất dự kiến từ 6 - 7%/năm tùy kỳ hạn, thấp hơn1,5 - 2%/năm so với mức thông thường. Để thực hiện chương trình, BIDV sẽ tiết giảm chi phí, giảm lãi suất huy động và dự kiến giảm khoảng 500 tỷ đồng thu nhập nhằm hỗ trợ doanh nghiệp, người dân.
Agribank cũng triển khai chương trình giảm lãi suất cho vay tới 2%/năm từ ngày 19/10, dự kiến dành khoảng 2.000 tỷ đồng từ nguồn lực tài chính để thực hiện. Theo Agribank, ngân hàng hiện triển khai các chương trình tín dụng ưu đãi với tổng dư nợ khoảng 275.000 tỷ đồng, lãi suất bình quân khoảng 6,6%/năm, thấp hơn 2 - 2,5 điểm phần trăm so với mức thông thường. Các chương trình này đã làm giảm thu nhập lãi khoảng 6.000 tỷ đồng.
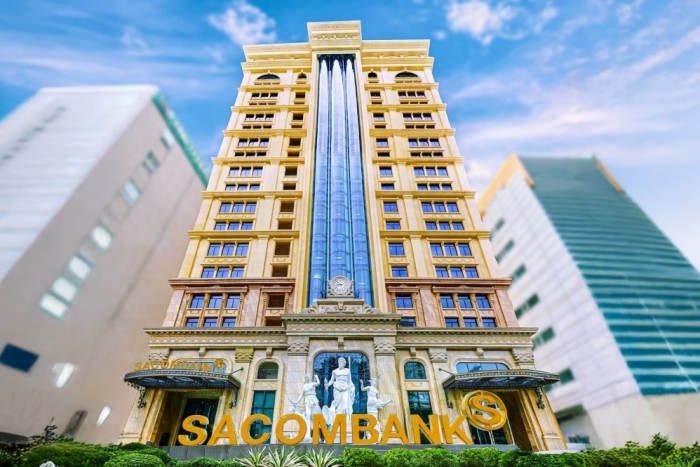
Sacombank dành nguồn vốn ưu đãi tới 40.000 tỷ đồng cho khách hàng doanh nghiệp, giảm lãi suất cho vay 2%/năm, với mức ưu đãi từ 8,5%/năm theo điều kiện chương trình. Trước đó, từ ngày 13/8, Sacombank triển khai chương trình ưu đãi dành cho khách hàng xuất nhập khẩu, kéo dài đến hết năm 2026, với mức giảm lãi suất tới 2% cho cả khách hàng mới và hiện hữu. Ngân hàng đã chủ động thu hẹp biên lợi nhuận từ khoảng 2,79% xuống còn 0,79% để hỗ trợ doanh nghiệp.
Theo ông Loic Faussier, Tổng Giám đốc Sacombank, ngân hàng tập trung nâng cao hiệu quả quản trị, tối ưu chi phí vận hành và đẩy mạnh chuyển đổi số để tạo nền tảng triển khai các chính sách tín dụng linh hoạt hơn.
LPBank triển khai chương trình giảm 1,6 - 2%/năm lãi suất cho vay từ ngày 19/10 đến hết năm 2026 đối với các khoản giải ngân mới phục vụ sản xuất, kinh doanh ngắn hạn. Đối tượng tập trung là khách hàng cá nhân, hộ kinh doanh và doanh nghiệp siêu nhỏ có nhu cầu bổ sung vốn lưu động, nhập nguyên vật liệu hoặc mở rộng hoạt động.
VietinBank cũng thông báo giảm lãi suất cho vay tới 2%/năm, ưu tiên sản xuất, kinh doanh, nông nghiệp, lâm nghiệp, thủy sản, nhà ở xã hội, hạ tầng, năng lượng, giao thông và công nghệ chiến lược.
Nam A Bank triển khai giảm lãi suất cho vay từ 1,5 - 2%/năm, đồng thời tối ưu cơ cấu nguồn vốn, tiết giảm chi phí, nâng cao hiệu quả quản trị tài sản - nợ và chủ động chia sẻ một phần lợi nhuận với khách hàng.
Nhìn nhận về việc các ngân hàng chia sẻ lợi nhuận, ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho rằng, ngân hàng và doanh nghiệp có mối quan hệ cộng sinh. Hỗ trợ doanh nghiệp vượt qua khó khăn cũng chính là tạo điều kiện cho hoạt động ngân hàng trong tương lai. Khi doanh nghiệp phục hồi sản xuất, kinh doanh, khả năng trả nợ được cải thiện, đồng thời có thể tạo thêm nguồn tiền gửi cho ngân hàng.
Tuy nhiên, ông Tú cũng lưu ý, việc chia sẻ lợi nhuận có thể ảnh hưởng đến kế hoạch kinh doanh, tăng vốn và chiến lược phát triển của ngân hàng. Vì vậy, giảm lãi suất cần có sự phối hợp chính sách, bảo đảm khả năng huy động vốn và an toàn hệ thống.
Cũng về vấn đề này, ông Nguyễn Quang Huy cho rằng, giảm lãi suất cần gắn với nâng cao chất lượng tín dụng. Việc thu hồi nợ đến hạn, xử lý nợ xấu và hạn chế nợ mới phát sinh giúp giảm tổn thất, chi phí dự phòng, tạo điều kiện định giá khoản vay phù hợp hơn với mức độ rủi ro. Tuy nhiên, thu hồi nợ không đồng nghĩa lãi suất có thể giảm ngay, mà còn phụ thuộc vào khả năng cân đối nguồn vốn và chất lượng tài sản.
Đối với doanh nghiệp, ông Nguyễn Quang Huy khuyến nghị cần minh bạch báo cáo tài chính, nghĩa vụ thuế, phương án kinh doanh và dòng tiền trả nợ. Riêng doanh nghiệp nhỏ và vừa, các giải pháp bảo lãnh tín dụng, tài trợ dựa trên dòng tiền, hóa đơn vàhợp đồng đầu ra có thể hỗ trợ nâng cao khả năng tiếp cận vốn.
Theo định hướng của Ngân hàng Nhà nước, giảm lãi suất phải gắn với tăng trưởng tín dụng an toàn, hiệu quả, kiểm soát chặt các lĩnh vực tiềm ẩn rủi ro và khách hàng có dư nợ lớn; không hạ chuẩn điều kiện cấp tín dụng để mở rộng quy mô.