Chứng khoán BIDV (BSC): Doanh thu quý III/2026 tăng 19% so với cùng kỳ
Theo Báo cáo tài chính quý III/2026 củav Chứng khoán BSC vừa công bố, doanh thu hoạt động của Công ty đạt 818,7 tỷ đồng, tăng 19% so với cùng kỳ năm trước.


Sau nhịp điều chỉnh vào cuối quý II, đầu quý III/2026, định giá ngành ngân hàng đã lùi về vùng thấp hiếm thấy trong nhiều năm, trong khi lợi nhuận vẫn duy trì tích cực. Theo Chứng khoán DSC, sau giai đoạn điều chỉnh, phần lớn ngân hàng đã về vùng thấp hơn trung bình 5 năm gần nhất.
“Trong bối cảnh kết quả kinh doanh vẫn duy trì khả quan, định hướng nới lỏng chính sách tiền tệ có kiểm soát và tăng trưởng kinh tế vẫn được duy trì, chúng tôi đánh giá mức định giá chiết khấu hiện tại chủ yếu phản ánh môi trường lãi suất/chi phí vốn cao”, các chuyên viên phân tích cho hay.
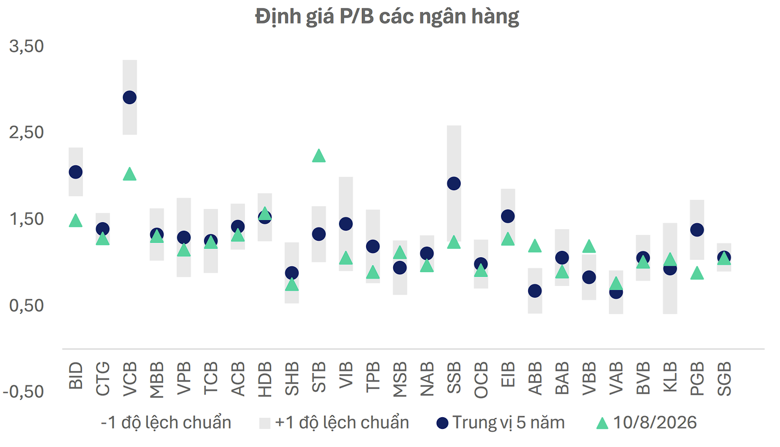 |
| Định giá của nhiều ngân hàng đã lùi xuống dưới trung vị 5 năm. (Ảnh: DSC). |
Tương tự, trong báo cáo Chiến lược tháng 8 công bố ngày 6/8, Chứng khoán SHS cho biết nhóm ngân hàng đang giao dịch ở mức P/E trung bình 8,6 lần và P/B 1,35 lần, “tương đương các thời điểm khủng hoảng trong lịch sử”.
Đáng chú ý, định giá nhóm ngành ngân hàng xuống thấp trong bối cảnh lợi nhuận vẫn tăng trưởng mạnh mẽ. Tại báo cáo cập nhật ngành ngân hàng, Chứng khoán SSI cho biết các đơn vị trong phạm vi nghiên cứu ghi nhận tổng lợi nhuận trước thuế tăng trưởng 27,6% so với cùng kỳ và 20,3% so với quý liền trước. Một số ngân hàng có dư địa tăng trưởng tín dụng lớn còn vượt trội hơn, chẳng hạn như VPBank tăng 76% so với cùng kỳ, HDBank tăng 51% và MBBank đi lên 41%.
Với định giá hấp dẫn, tăng trưởng EPS, sức mạnh giá và chất xúc tác, Chứng khoán Rồng Việt (VDSC) cho biết ngân hàng tiếp tục là nhóm nắm giữ cốt lõi với điểm tổng hợp cao nhất, vượt trội hơn những lĩnh vực như cao su, xây dựng và vật liệu, hàng và dịch vụ công nghiệp hay thép.
Tuy nhiên, định giá thấp không đồng nghĩa rằng cổ phiếu toàn ngành ngân hàng đều là lựa chọn hấp dẫn. SSI lưu ý rằng tỷ lệ nợ xấu toàn ngành trong quý II đã lên mức cao nhất kể từ năm 2020, trong khi tỷ lệ bao phủ tiếp tục suy giảm. Đồng thời, đà phục hồi biên lãi thuần (NIM) cũng cần được theo dõi khi chi phí vốn đang tăng mạnh.
“Nhìn chung, chúng tôi vẫn kỳ vọng lợi nhuận ngành ngân hàng sẽ tăng trưởng tích cực trong nửa cuối năm 2026, mức độ phân hóa giữa các ngân hàng sẽ rõ hơn, tùy thuộc vào sức mạnh nguồn vốn, chất lượng tài sản và khả năng trích lập dự phòng của từng ngân hàng”, các chuyên viên phân tích của SSI nhận định.
VDSC cũng cảnh báo trước rủi ro về chất lượng tài sản, nhà đầu tư nên ưu tiên “lựa chọn cổ phiếu thay vì tăng tỷ trọng toàn ngành”. Gợi ý về cách chọn cổ phiếu phù hợp cho nhịp phục hồi, Chứng khoán DSC hướng đến nhóm ngân hàng có lợi thế cạnh trong rõ ràng trong dài hạn: Quy mô lớn, hạn mức tín dụng cao, hưởng lợi trực tiếp từ chính sách.
Trong bối cảnh định giá ngành ngân hàng đã lùi về vùng thấp nhưng triển vọng giữa các cổ phiếu ngày càng phân hóa, VPB của Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) nhận được đánh giá tích cực từ một số công ty chứng khoán. Các yếu tố được đề cập gồm quy mô tài sản, tốc độ tăng trưởng, dư địa tín dụng sau khi nhận chuyển giao bắt buộc và kỳ vọng hưởng lợi từ tiến trình nâng hạng thị trường.
Cuối quý II/2026, tổng tài sản hợp nhất của VPBank vượt 1,5 triệu tỷ đồng, tăng 19,2% so với cuối năm 2025 và đứng đầu nhóm ngân hàng tư nhân. Lợi nhuận trước thuế hợp nhất 6 tháng đầu năm đạt gần 18.900 tỷ đồng, tăng 68% so với cùng kỳ, với đóng góp từ ngân hàng mẹ và các công ty thành viên.
Trên cơ sở kết quả kinh doanh và triển vọng thời gian tới, cổ phiếu VPB nhận được khuyến nghị tích cực từ một số công ty chứng khoán. MBS, BSC, ACBS, Yuanta, HSC và SHS đưa ra các khuyến nghị ở mức “Mua”, “Khả quan” hoặc “Tăng tỷ trọng”. Các báo cáo chủ yếu đề cập đến triển vọng tăng trưởng lợi nhuận, dư địa tín dụng, diễn biến chất lượng tài sản và mặt bằng định giá của cổ phiếu.
Trong đó, MBS duy trì khuyến nghị “Khả quan” đối với VPB với giá mục tiêu 39.400 đồng/cổ phiếu, cao hơn khoảng 58% so với giá đóng cửa phiên 20/8. Theo MBS, triển vọng của VPBank được hỗ trợ bởi dư địa tăng trưởng tín dụng sau khi nhận chuyển giao bắt buộc, khả năng đa dạng hóa nguồn thu từ hệ sinh thái tài chính và kỳ vọng cải thiện chất lượng tài sản.
MBS cũng cho biết VPB đang giao dịch ở mức P/B khoảng 1,1 lần, thấp hơn trung vị 3 năm và 5 năm. Công ty chứng khoán này kỳ vọng ROE và chất lượng tài sản của VPBank tiếp tục cải thiện trong giai đoạn 2026 - 2027.
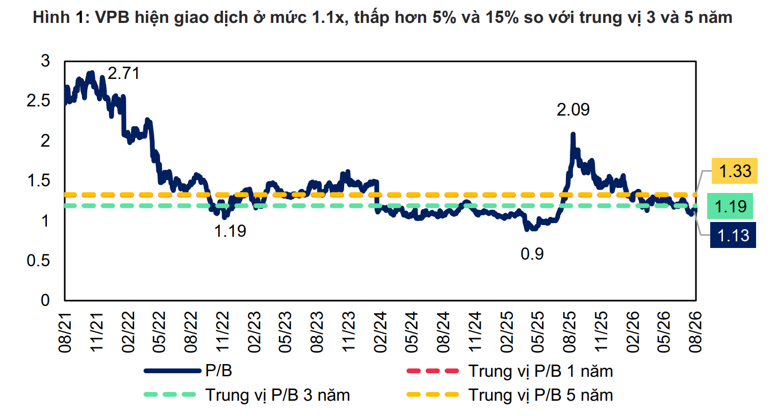 |
| MBS nhấn mạnh định giá hấp dẫn của VPB. (Ảnh: MBS). |
Trong khi đó, BSC nhấn mạnh rằng kết quả kinh doanh của VPBank “rất tích cực” và phù hợp với triển vọng, song song với việc tỷ lệ nợ xấu (NPL) và nợ nhóm 2 xuống thấp nhất trong nhiều năm. Ngoài ra, các chuyên viên phân tích cho rằng kế hoạch tăng vốn và việc được nới tỷ lệ sở hữu nước ngoài lên 49% cũng giúp mở rộng dư địa tăng trưởng, tạo tâm lý tích cực cho thị trường.
ACBS cũng nâng giá mục tiêu của VPB thêm 16,7% và đưa ra khuyến nghị “Mua” khi đánh giá rằng dù trong môi trường lãi suất cao, VPBank vẫn có thể duy trì triển vọng tăng trưởng lợi nhuận khoảng 35% mỗi năm.
Ngoài kết quả kinh doanh, VPB cũng được kỳ vọng hưởng lợi từ chính sách hỗ trợ tăng trưởng của Chính phủ. Theo VCBS, việc Ngân hàng Nhà nước ban hành Thông tư 25 nâng trần tỷ lệ vốn ngắn hạn cho vay trung dài hạn lên 40% sẽ tạo thêm dư địa để VPB đẩy mạnh các phân khúc có lợi suất cao, đồng thời giảm nhu cầu huy động vốn dài hạn, chi phí cao, qua đó cải thiện biên lãi thuần (NIM).
Bên cạnh đó, VPB còn sở hữu một chất xúc tác đáng chú ý từ quá trình nâng hạng thị trường chứng khoán Việt Nam. Báo cáo từ cả SSI và BSC cho biết VPB là cổ phiếu ngân hàng hưởng lợi mạnh nhất từ quá trình nâng hạng. Theo SSI, dự kiến dòng vốn ngoại các quỹ phân bổ vào VPB theo 4 đợt, từ tháng 9/2026 đến tháng 9/2027, ước đạt 61,6 tỷ USD (1.613 tỷ đồng).