Ngày 14/10, Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) tổ chức Hội thảo lấy ý kiến xây dựng Thông tư thay thế Thông tư số 45/2013/TT-BTC. Thông tư mới được xây dựng theo hướng tăng quyền chủ động cho doanh nghiệp trong quản lý, sử dụng và khấu hao tài sản cố định, tạo thuận lợi cho việc thu hồi vốn đầu tư.
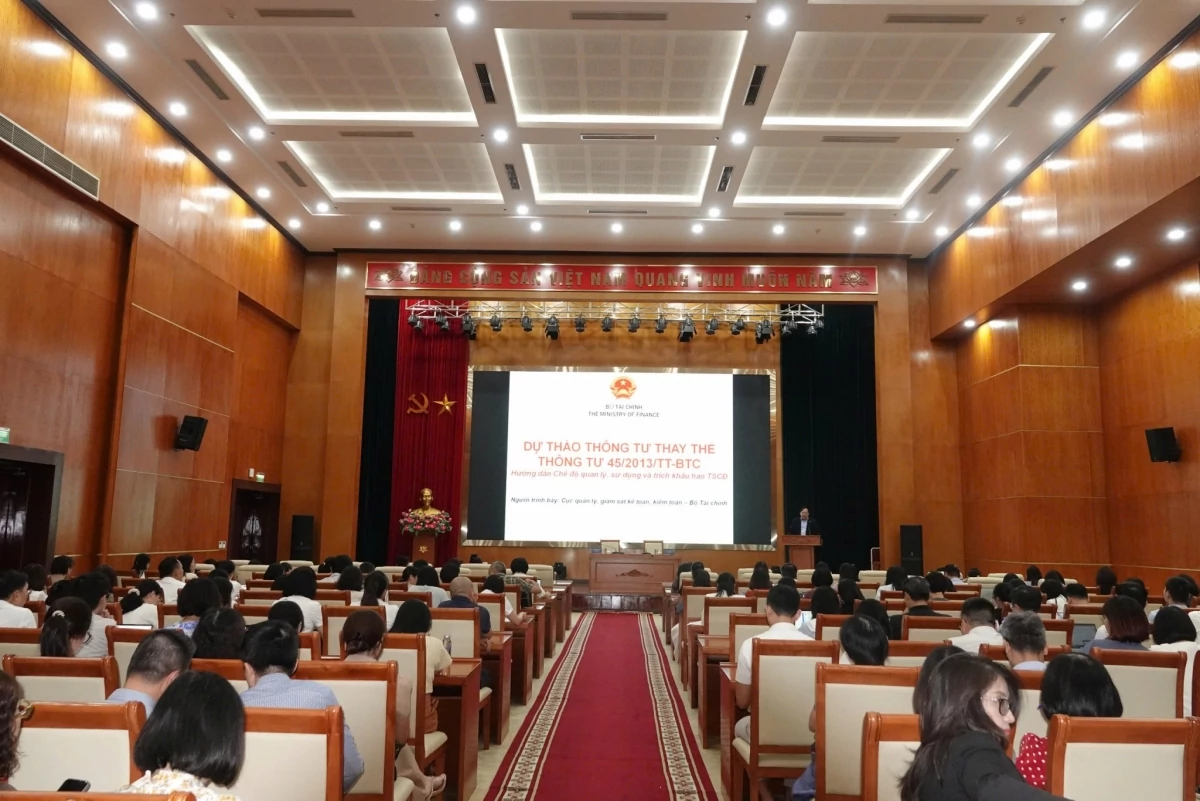 |
| Quang cảnh Hội thảo. |
Tăng quyền chủ động cho doanh nghiệp trong quản lý tài sản
Sau hơn 10 năm thực hiện, Thông tư số 45/2013/TT-BTC về chế độ quản lý, sử dụng và trích khấu hao tài sản cố định đang được Bộ Tài chính nghiên cứu thay thế nhằm đáp ứng yêu cầu thực tiễn, tạo điều kiện để doanh nghiệp chủ động hơn trong quản lý tài sản và thu hồi vốn đầu tư.
Đây là nội dung được đặt ra tại Hội thảo về định hướng xây dựng dự thảo Thông tư thay thế Thông tư số 45/2013/TT-BTC do Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) tổ chức ngày 14/10, dưới sự chủ trì của Cục trưởng Đặng Quyết Tiến và Phó Cục trưởng Trịnh Đình Vinh.
Phát biểu khai mạc, ông Đặng Quyết Tiến cho biết, Thông tư số 45/2013/TT-BTC ngày 25/4/2013 là văn bản quy phạm pháp luật quan trọng trong quản lý, sử dụng và trích khấu hao tài sản cố định tại doanh nghiệp. Tuy nhiên, sau hơn một thập kỷ thực hiện, nhiều nội dung cần được nghiên cứu, đổi mới để đáp ứng yêu cầu phát triển và phù hợp với những vấn đề phát sinh trong thực tế.
Trên tinh thần đó, Cục Quản lý, giám sát kế toán, kiểm toán đã phối hợp với Cục Phát triển doanh nghiệp nhà nước, Cục Thuế và các đơn vị liên quan nghiên cứu, xây dựng dự thảo Thông tư mới, với định hướng đẩy mạnh phân cấp, phân quyền cho doanh nghiệp trong quản lý, sử dụng và trích khấu hao tài sản cố định.
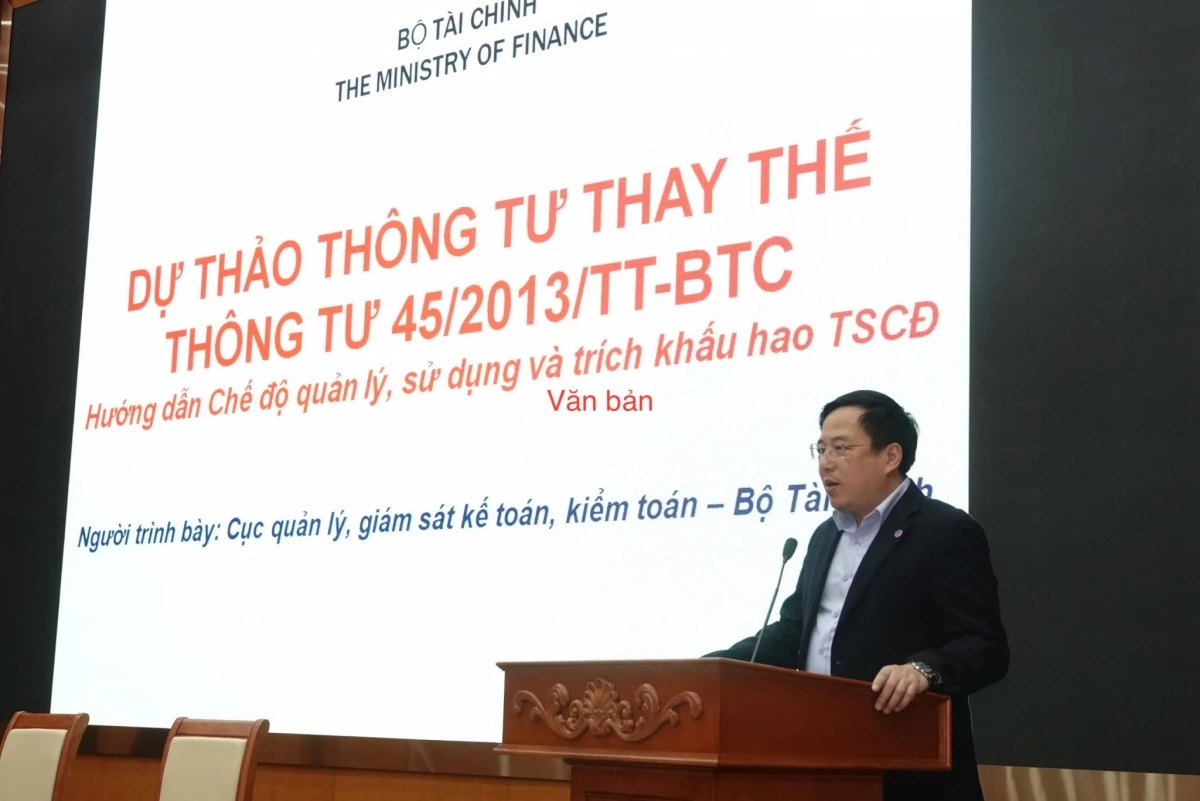 |
| Ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính). |
Theo ông Đặng Quyết Tiến, việc xây dựng Thông tư mới nhằm tạo điều kiện để doanh nghiệp linh hoạt thu hồi vốn đầu tư vào tài sản, tăng tính chủ động và nâng cao năng lực cạnh tranh. Các quy định phải vừa đáp ứng yêu cầu quản lý nhà nước, vừa phù hợp với hoạt động sản xuất, kinh doanh.
“Thông tư khi ban hành ra phải bảo đảm tính khả thi cao, đi vào cuộc sống và không cản trở hoạt động sản xuất kinh doanh của doanh nghiệp. Văn bản là một cơ chế đồng hành, giúp doanh nghiệp quản lý tài sản và thu hồi vốn đầu tư một cách linh hoạt, thuận lợi, đồng thời duy trì sự minh bạch trong việc thực hiện nghĩa vụ thuế đối với Nhà nước”, ông Đặng Quyết Tiến nhấn mạnh.
Để đáp ứng tiến độ dự kiến áp dụng Thông tư từ ngày 1/1/2027, cơ quan soạn thảo đã chủ động xây dựng khung dự thảo tương đối hoàn chỉnh, làm cơ sở để các chuyên gia, doanh nghiệp tham gia góp ý, phản biện.
Cục trưởng Đặng Quyết Tiến đề nghị các doanh nghiệp, cơ quan quản lý, chuyên gia và tổ chức tư vấn trao đổi thẳng thắn, tập trung vào những vấn đề thực tiễn, các quy định còn bất cập hoặc có thể phát sinh vướng mắc khi triển khai.
Bổ sung quy định phù hợp với thực tiễn và chuẩn mực quốc tế
Trình bày định hướng xây dựng Thông tư, ông Trịnh Đức Vinh, Phó Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán cho biết, Thông tư số 45/2013/TT-BTC có phạm vi áp dụng và đối tượng điều chỉnh lớn. Vì vậy, việc xây dựng văn bản thay thế cần được nghiên cứu kỹ lưỡng, bảo đảm giải quyết những khó khăn, vướng mắc hiện nay nhưng không tạo thêm điểm nghẽn trong quá trình thực hiện.
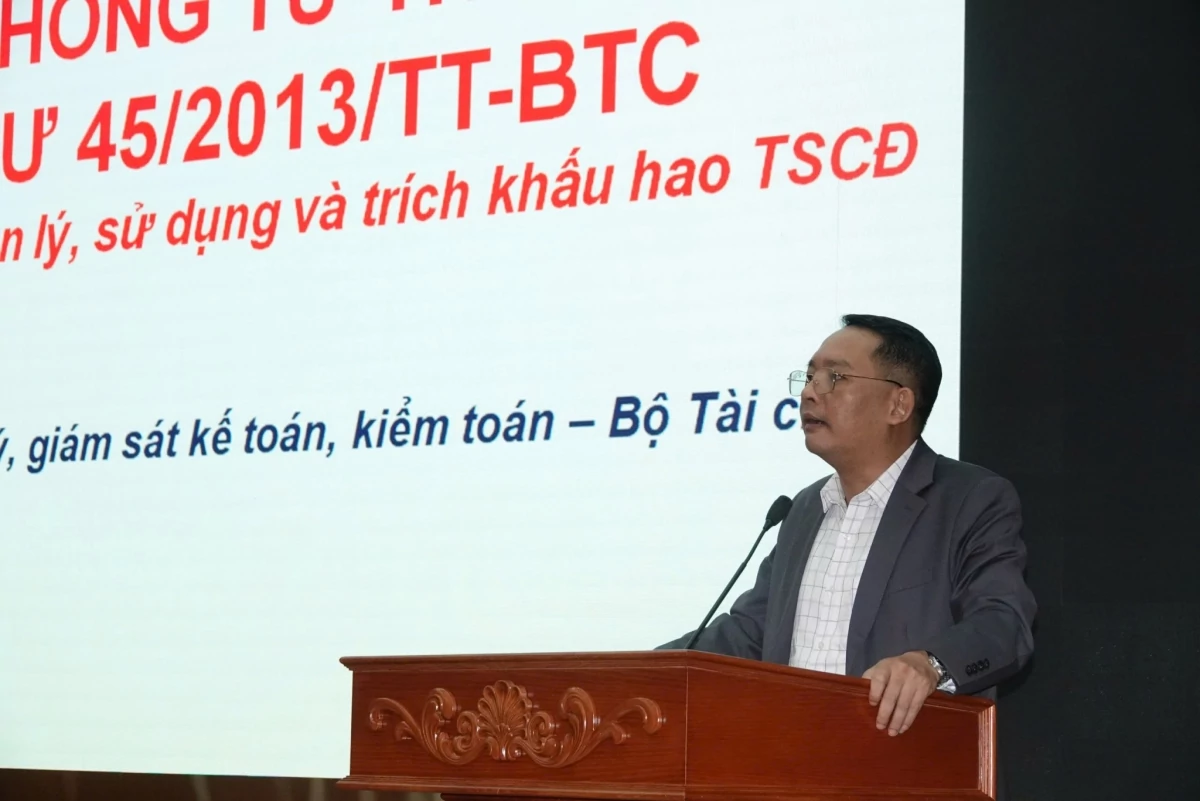 |
| Ông Trịnh Đức Vinh, Phó Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán. |
Theo dự thảo đang được lấy ý kiến, Thông tư mới gồm 4 phần, 30 điều, bao quát các nội dung về quản lý, sử dụng và kế toán tài sản cố định, tài sản đầu tư theo phương thức đối tác công tư (PPP), cũng như khấu hao tài sản cố định phục vụ mục đích tính thuế.
Một trong những định hướng đáng chú ý là tăng cường phân cấp, phân quyền, cho phép doanh nghiệp tự quyết định và tự chịu trách nhiệm đối với nhiều nội dung trong quản lý tài sản cố định. Đồng thời, dự thảo hướng tới đơn giản hóa thủ tục hành chính, xóa bỏ cơ chế xin - cho và chuyển từ tiền kiểm sang hậu kiểm.
Theo đó, doanh nghiệp được chủ động hơn trong việc phân loại tài sản, lựa chọn và thay đổi phương pháp khấu hao, xác định thời gian sử dụng hữu ích của tài sản cố định phù hợp với đặc điểm hoạt động và cách thức thu hồi lợi ích kinh tế. Việc thực hiện các quyền này phải đi đôi với trách nhiệm giải trình và tuân thủ quy định pháp luật.
Bên cạnh yêu cầu tăng quyền tự chủ, dự thảo hướng tới xây dựng các quy định rõ ràng, minh bạch, phản ánh đúng bản chất kinh tế của tài sản và phù hợp với thực tiễn hoạt động của doanh nghiệp.
Đáng chú ý, dự thảo bổ sung một số quy định nhằm đáp ứng sự phát triển của công nghệ và các phương thức đầu tư, kinh doanh mới. Trong đó có việc quản lý, phân loại và theo dõi tài sản cố định dưới hình thức dữ liệu điện tử; hướng dẫn đối với tài sản dữ liệu, phần mềm, nền tảng điện toán đám mây, tài sản trí tuệ nhân tạo, tín chỉ carbon và các tài sản hình thành từ hoạt động chuyển đổi số.
Dự thảo cũng cập nhật các quy định liên quan đến việc xác định nguyên giá tài sản cố định trong trường hợp mua sắm kèm chi phí bảo hành; điều chỉnh giá trị tài sản khi phát sinh suy giảm giá trị; phân loại tài sản không còn nhu cầu sử dụng, chờ thanh lý và các phương pháp trích khấu hao.
Những nội dung này được xây dựng theo định hướng từng bước tiếp cận thông lệ, chuẩn mực quốc tế, đồng thời bảo đảm khả năng kết nối với hệ thống Chuẩn mực báo cáo tài chính Việt Nam (VFRS) đang được nghiên cứu xây dựng.
Một mục tiêu khác là thu hẹp khoảng cách giữa quy định kế toán và chính sách thuế, tạo thuận lợi cho doanh nghiệp trong việc ghi nhận, quản lý tài sản và xác định nghĩa vụ thuế. Theo dự thảo, trường hợp pháp luật thuế chưa có quy định cụ thể thì áp dụng các quy định có liên quan của Thông tư và pháp luật kế toán; trường hợp pháp luật thuế có quy định khác thì thực hiện theo pháp luật thuế.
Tại hội thảo, đại diện các tập đoàn, tổng công ty, cơ sở đào tạo, tổ chức nghề nghiệp và chuyên gia đã trao đổi, góp ý về những nội dung cần bổ sung, hoàn thiện trong dự thảo.
Các ý kiến tập trung vào phương pháp trích khấu hao đối với từng loại tài sản, tiêu chuẩn và phân loại tài sản cố định vô hình, nguyên tắc quản lý tài sản cố định, cũng như cơ chế ghi nhận, trích khấu hao đối với chi phí bảo lãnh đầu tư.
Nhiều đại biểu đánh giá cao định hướng đổi mới chính sách, nhất là việc cập nhật các loại hình tài sản mới, từng bước tiếp cận chuẩn mực báo cáo tài chính quốc tế và phân định rõ hơn yêu cầu kế toán với chính sách thuế.
Trong đó, đại diện Tổng công ty Đầu tư phát triển đường cao tốc Việt Nam (VEC), Tập đoàn Hòa Phát và Tổng công ty Hàng không Việt Nam (Vietnam Airlines)... đã tham gia đóng góp ý kiến từ thực tiễn hoạt động của doanh nghiệp.
Trên cơ sở tiếp thu ý kiến tại hội thảo, cơ quan soạn thảo sẽ tiếp tục rà soát, hoàn thiện dự thảo Thông tư để lấy ý kiến rộng rãi các bộ, ngành, địa phương và cộng đồng doanh nghiệp trước khi trình cấp có thẩm quyền xem xét, ban hành.